


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sếp Hoà Phát chuyển nhượng thành công 5 triệu cổ phiếu cho con gái


Bà Nguyễn Hà My và ông Nguyễn Hữu Mạnh báo cáo kết quả giao dịch cổ phiếu của người có liên quan đến Người nội bộ Công ty Cổ phần Tập đoàn Hòa Phát (mã HPG-HOSE).
Bà Hà My, ông Nguyễn Hữu Mạnh báo cáo kết quả giao dịch cổ phiếu của người có liên quan đến Người nội bộ Công ty Cổ phần Tập đoàn Hòa Phát (mã HPG-HOSE).
Theo đó, ông Nguyễn Ngọc Quang - thành viên HĐQT HPG cũng vừa báo cáo đã bán 5 triệu cổ phiếu HPG theo phương thức thỏa thuận, thời gian giao dịch từ ngày 7/7 đến ngày 11/7. Bên nhận chuyển nhượng là bà Nguyễn Hà My, con ruột ông Quang.
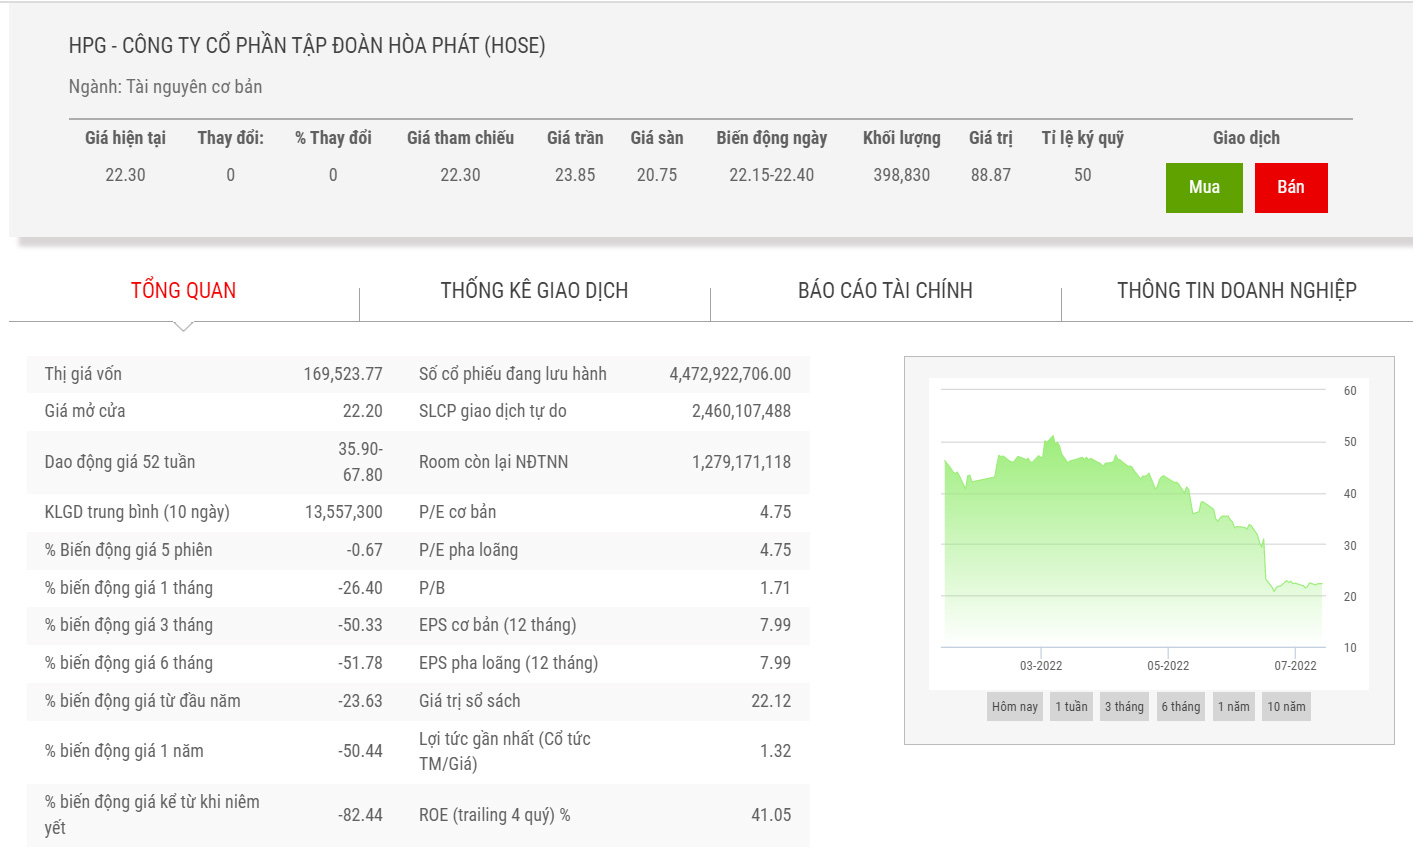
Theo dữ liệu giao dịch trên HOSE, trong hai phiên giao dịch ngày 7/7 và ngày 11/7, cổ phiếu HPG phát sinh 2 giao dịch tổng cộng 5 triệu cổ phiếu có giá trị đạt 102 tỷ đồng. Sau giao dịch ông Quang còn sở hữu gần 104 triệu cổ phiếu HPG, tương ứng tỷ lệ 1,78% vốn điều lệ.
Trong khi đó, ông Nguyễn Hữu Mạnh, anh trai bà Nguyễn Thị Thảo Nguyên - Phó Tổng giám đốc HPG thông báo chỉ mua được 172.000 cổ phiếu HPG trong tổng số 300.000 cổ phiếu đã đăng ký.
Lý do không hoàn tất giao dịch được đưa ra là "trong kỳ chưa thu xếp được kế hoạch tài chính". Thời gian giao dịch từ ngày 9/6 đến ngày 8/7 theo phương thức khớp lệnh.
Trên thị trường chứng khoán, giá cổ phiếu HPG thời gian qua đã giảm mạnh hơn 40% từ mức giá cao nhất kể từ đầu năm ghi nhận đầu tháng 3/2022 (chốt phiên ngày 7/3) và so với đỉnh ghi nhận cuối tháng 10/2021, thị giá HPG đã “bốc hơi” một nửa giá trị (chốt phiên ngày 28/10/2021 đạt 58.000 đồng/cổ phiếu) và chốt phiên ngày 13/7, giá cổ phiếu này đứng giá ở mốc 22.300 đồng/cp.
Mới đây, Công ty Chứng khoán Bản Việt (VCSC) đã duy trì khuyến nghị "mua" đối với HPG trong khi giảm giá mục tiêu 3% còn 61.000 đồng/CP chủ yếu do chúng tôi áp dụng P/E mục tiêu thấp hơn là 8,0 lần so với mức 10,0 lần như trước đây.
Bên cạnh đó, HPG ghi nhận KQKD quý 1/2022 mạnh mẽ với LNST sau lợi ích CĐTS đạt 8,2 nghìn tỷ đồng ( 18% YoY và 11% QoQ) nhờ 1) sản lượng bàn tăng mạnh trên tất cả các mảng sản phẩm và 2) giá bán thép cao trong cả quý bù đắp một phần cho giá đầu vào (cụ thể, than) tăng. Kết quả lợi nhuận này phù hợp với kỳ vọng của chúng tôi và hoàn thành 28% dự báo cả năm của chúng tôi.
Ngoài ra, VCSC giữ nguyên dự báo LNST sau lợi ích CĐTS năm 2022 ở mức 29,8 nghìn tỷ đồng (-13% YoY) do chúng tôi duy trì dự báo sản lượng bán thép năm 2022 và kỳ vọng giá đầu vào tăng (cụ thể, quặng sắt và than) sẽ một phần được chuyển qua ASP cao hơn. Đồng thời, VCSC tái khẳng định HPG là lựa chọn cổ phiếu hàng đầu của chúng tôi để đầu tư vào lĩnh vực xây dựng của Việt Nam. Vị thế dẫn đầu, quy mô đã thiết lập và hiệu quả hoạt động đã được chứng minh - cùng với việc mở rộng công suất và đa dạng hóa sản phẩm thông qua việc xây dựng Khu phức hợp gang thép Dung Quất 1 (DQSC 1) và đầu tư vào DQSC 2 - sẽ cho phép HPG nắm bắt được tốc độ tăng trưởng xây dựng trong nước trong tương lai. Chúng tôi dự báo tốc độ tăng trưởng kép (CAGR) LNST sau lợi ích CĐTS đạt 9% trong giai đoạn 2022-2026.
Theo VCSC, HPG hiện có định giá hấp dẫn với P/E năm 2022 là 5,4 lần (dựa theo dự báo của chúng tôi) so với 1) trung vị P/E trượt trung bình 1 năm của các công ty cùng ngành trong khu vực là 6,5 lần và 2) P/E trượt trung bình 5 năm của HPG là 8,0 lần trong bối cảnh triển vọng tăng trưởng và khả năng sinh lời vượt trội của HPG so với các công ty cùng ngành trong khu vực. Giá cổ phiếu của HPG đã điều chỉnh 25% trong 3 tháng qua do giá thép giảm ảnh hưởng tâm lý thị trường đối với cổ phiếu thép.
Bên cạnh đó, rủi ro theo quan điểm tích cực của chúng tôi là biên lợi nhuận giảm mạnh hơn dự kiến do giá thép điều chỉnh.
Đọc bài theo từ khoá


VN-Index giảm nhẹ, nhà đầu tư thận trọng chờ tín hiệu mới
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 18/11/2026.
Nhà đầu tư khó tìm được một “hầm trú ẩn” thực sự vào thời điểm này
Khi thị trường chứng khoán Mỹ lao dốc trong tháng 11 này, các nhà đầu tư ở Phố Wall đã tìm đến một phương án quen thuộc suốt nhiều thập kỷ qua: mua trái phiếu kho bạc Mỹ và đồng yên Nhật...
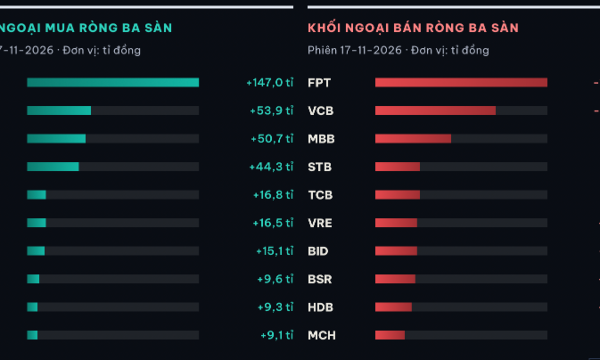
Dòng vốn ngoại vẫn tạo sức ép, bán ròng 350 tỷ đồng
Thanh khoản toàn thị trường đạt khoảng 14.944 tỷ đồng. Khối ngoại tiếp tục bán ròng 352 tỷ đồng trên sàn HOSE, cho thấy dòng vốn ngoại vẫn tạo thêm sức ép lên diễn biến chỉ số.
Blog chứng khoán: Thị trường “ẩm ương” đến bao giờ?
Chuỗi ngày giao dịch mệt mỏi vạ vật vẫn đang tiếp diễn và đến hôm nay là phiên thứ 3 liên tiếp HSX khớp chưa tới 10k tỷ đồng không tính thỏa thuận. Không có sức ép nào dẫn đến bán tháo nhưng cũng không có động lực nào để “xuống tiền” mạnh tay hơn.
Tính đến 16/11/2026, có 71 mã bị cắt margin trên HOSE
Sở Giao dịch Chứng khoán TP.HCM (HOSE) thông báo danh sách bổ sung chứng khoán không đủ điều kiện giao dịch ký quỹ.





Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.






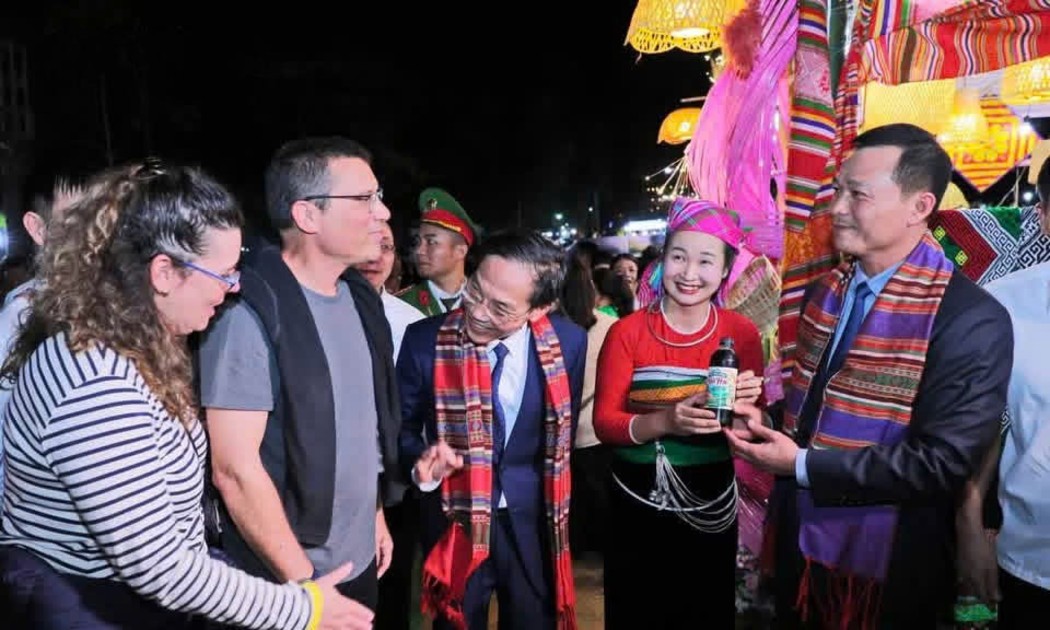
 Pù Luông – Nơi bản sắc đánh thức tiềm năng, du lịch xanh định vị điểm đến
Giữa đại ngàn xứ Thanh, Pù Luông hấp dẫn du khách bởi những thung lũng xanh, ruộng bậc thang uốn lượn, bản làng nép mình bên sườn núi và đời sống văn hóa đặc sắc của đồng bào các dân tộc. Không chỉ sở hữu lợi thế về cảnh quan, nơi đây còn có sức hút từ những giá trị văn hóa bản địa được gìn giữ qua nhiều thế hệ. Khai thác tiềm năng gắn với bảo tồn bản sắc, phát triển du lịch xanh và tạo sinh kế cho người dân đang mở ra hướng đi bền vững cho điểm đến này.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...