




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


SHB đang trở lại đường đua?


Những cơ sở chính để SHB có thể bắt đầu một giai đoạn mới, tăng tốc nhanh hơn từ năm 2017
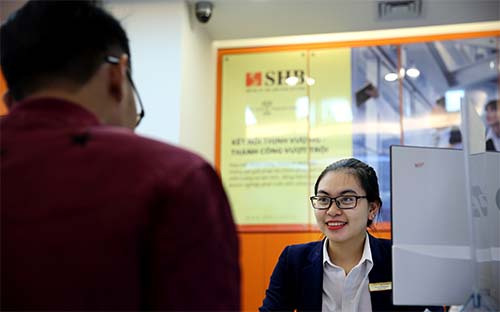
Phải sau bốn năm, Ngân hàng Sài Gòn - Hà Nội (SHB) mới thực sự nhẹ bước để tìm lại tốc độ tăng trưởng lợi nhuận, qua kỳ vọng tại phiên họp đại hội đồng cổ đông thường niên 2017 tổ chức hôm 27/4.
Năm 2012, SHB là ngân hàng thương mại cổ phần đầu tiên chủ động tham gia chủ trương tái cơ cấu mà Trung ương Đảng đề ra, qua việc sáp nhập Ngân hàng Nhà Hà Nội (Habubank).
Quy mô vốn điều lệ, tổng tài sản, mạng lưới và nhân sự lập tức ở một cấp độ cao. Tuy nhiên, quy mô nợ xấu và mức lỗ lũy kế rất lớn từ Habubank chuyển giao là gánh nặng chính đè hẳn tốc độ lợi nhuận SHB suốt bốn năm qua.
Trong năm đầu tiên sáp nhập, lợi nhuận trước thuế của SHB vẫn đạt mức cao với 1.825,2 tỷ đồng, nhưng nhận lỗ lũy kế của Habubank tới 1.660,77 tỷ đồng khiến lợi nhuận còn lại trong 2012 chỉ còn vỏn vẹn 26,07 tỷ đồng.
Khá nhanh, quy mô nghìn tỷ lợi nhuận được tái lập vài năm sau đó, song tốc độ tăng trưởng lại rất thấp, như 2015 lợi nhuận trước thuế chỉ tăng 0,42%. Đến 2016, tốc độ này có mạnh lên với 13,7%, nhưng con số tuyệt đối về lợi nhuận trước thuế vẫn ở mức rất thấp so với năng lực “SHB lõi” trước đây, chỉ 1.156,4 tỷ đồng và không đạt chỉ tiêu.
Nguyên do, SHB phải tăng cường trích lập dự phòng để chủ động xử lý nợ xấu và bảo đảm an toàn hoạt động. Tính đến 31/12/2016, tổng lượng dự phòng lũy kế đã là 3.427,6 tỷ đồng. Năm qua, nếu không nặng gánh trích lập dự phòng, lợi nhuận trước thuế đã đạt được cỡ 2.500 tỷ.
“Việc tái cơ cấu khi nhận sáp nhập Habubank với nhiều vấn đề còn tồn tại cần giải quyết cùng với hoạt động mở rộng mạng lưới làm gia tăng chi phí, ảnh hưởng tới tăng trưởng lợi nhuận của SHB”, báo cáo của SHB đưa ra tại đại hội trên nêu một nguyên do chính yếu.
Tại đại hội, một lần nữa cổ đông cũng quan tâm cụ thể tới việc xử lý gánh nặng nợ xấu từ Habubank chuyển giao đã đạt được như thế nào.
Khó khăn được dẫn lại. Tại thời điểm sáp nhập, SHB phải gánh tới khoảng 8.600 tỷ đồng nợ xấu từ Habubank, với khoản lỗ lũy kế lớn nói trên. Thể hiện ngay, nợ xấu năm 2012 tăng vọt lên 8,81%.
Bốn năm sau sáp nhập, cùng với nguồn lực trích lập dự phòng nói trên, tỷ lệ nợ xấu đã giảm xuống còn 1,87%, mà ông Nguyễn Văn Lê, Tổng giám đốc SHB, nhấn mạnh đã thực hiện trích lập dự phòng rủi ro đầy đủ, phân loại nợ theo đúng quy định hiện hành.
Tất nhiên, cũng như đại đa số các ngân hàng thương mại khác, một phần nợ xấu của SHB được bán sang Công ty Quản lý tài sản các tổ chức tín dụng Việt Nam (VAMC), nhưng số dư hiện không quá lớn với khoảng 3.500 tỷ đồng.
Sau bốn năm sáp nhập, với kết quả xử lý nợ xấu nói trên, đặc biệt là sau năm 2016 dồn lực trích lập dự phòng rủi ro, SHB đã có cơ sở quan trọng đầu tiên để nhẹ bước, thậm chí bứt phá từ năm 2017.
Bứt phá, vì sau một thời gian dài, ngân hàng này mới bắt đầu mạnh dạn đặt chỉ tiêu tăng trưởng lợi nhuận trước thuế lên tới 50%, tương ứng 1.750 tỷ đồng. Tỷ lệ cổ tức theo đó cũng tăng khá mạnh, từ 7-7,5% những năm gần đây lên dự kiến 9% cho năm nay.
Cùng đó, yêu cầu giữ vững vị trí trong top 5 ngân hàng thương mại cổ phần tư nhân tại Việt Nam được gắn với chỉ tiêu tiếp tục tăng trưởng tổng tài sản với tốc độ khoảng 15% trong năm 2017, đạt quy mô 270.000 tỷ đồng.
Bên cạnh cơ sở quan trọng đầu tiên là đã xử lý được phần lớn nợ xấu và đã dồn được nguồn lực đáng kể cho dự phòng rủi ro, triển vọng bứt phá của SHB từ 2017 còn gắn với sự thúc đẩy về sản phẩm, dịch vụ, sau khi đã tập trung đầu tư cho công nghệ năm qua. Theo đó, ngân hàng này đặt kế hoạch gia tăng tỷ trọng thu từ dịch vụ lên tới 25% trong thời gian tới.
Và một cơ sở cụ thể, đong đếm được, cho triển vọng bứt phá tại SHB là hướng đi mới: từ quý 3/2017, Công ty Tài chính tiêu dùng SHB sẽ chính thức đi vào hoạt động (sau bước hoàn tất sáp nhập Công ty Tài chính Vinaconex - Viettel trong 2016).
Ngay trong năm nay, mới nhập cuộc nhưng dự kiến công ty tài chính tiêu dùng sẽ sớm đóng góp trên 100 tỷ đồng lợi nhuận, cùng triển vọng tăng trưởng vượt bậc từ 2018 như lãnh đạo SHB hứa hẹn với cổ đông tại đại hội trên.

Việt Nam đã đạt được bước tiến rõ nét về thanh toán không dùng tiền mặt
Ngân hàng Nhà nước Việt Nam đã cảnh báo hơn 5,1 triệu lượt khách hàng; gần 1,7 triệu lượt đã tạm dừng hoặc hủy giao dịch sau cảnh báo, với tổng giá trị trên 5,7 nghìn tỷ đồng.
Thanh toán QR xuyên biên giới: điểm chạm mới của du lịch
Từ sân bay, khách sạn, nhà hàng đến các điểm mua sắm, thanh toán QR xuyên biên giới đang mở rộng thêm những điểm chạm trong hành trình của du khách quốc tế. Khi người dùng có thể thanh toán bằng ứng dụng quen thuộc, các điểm bán trong nước có thêm cơ hội tiếp cận và giữ lại dòng chi tiêu từ thị trường khách quốc tế…
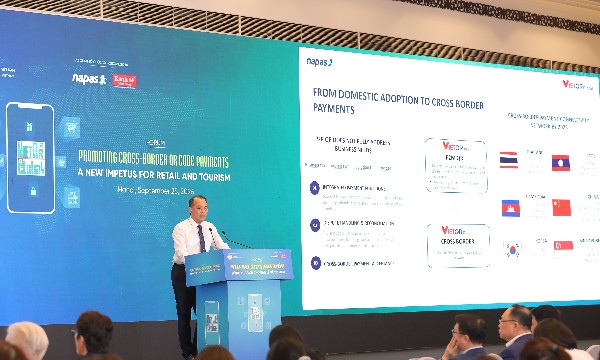
VietQR Global tăng độ phủ, thúc đẩy giao dịch thực
Thanh toán QR đã trở thành phương thức quen thuộc tại nhiều điểm bán trong nước, tạo nền tảng để Việt Nam mở rộng mô hình này sang các giao dịch xuyên biên giới. Tuy nhiên, bài toán tiếp theo là mở rộng mạng lưới điểm chấp nhận, qua đó gia tăng giao dịch thực tế của du khách và người Việt Nam khi thanh toán ở nước ngoài…
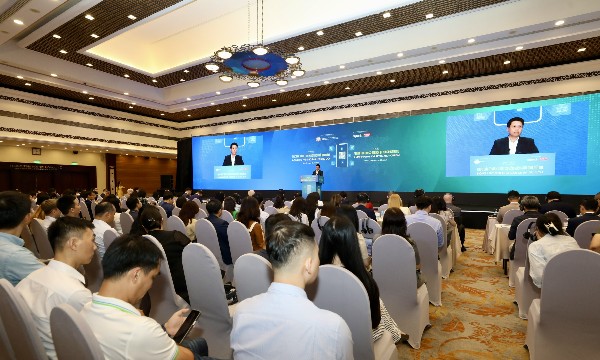
QR xuyên biên giới mở thêm cánh cửa kết nối khách quốc tế
Từ một phương thức thanh toán quen thuộc trong nước, mã QR đang được mở rộng ra các giao dịch xuyên biên giới, giúp khách quốc tế sử dụng ứng dụng thanh toán quen thuộc để chi tiêu tại Việt Nam. Cùng với chi phí chấp nhận thanh toán thấp hơn thẻ quốc tế, phương thức này đang mở thêm dư địa để doanh nghiệp, hộ kinh doanh tiếp cận và phục vụ khách hàng quốc tế...
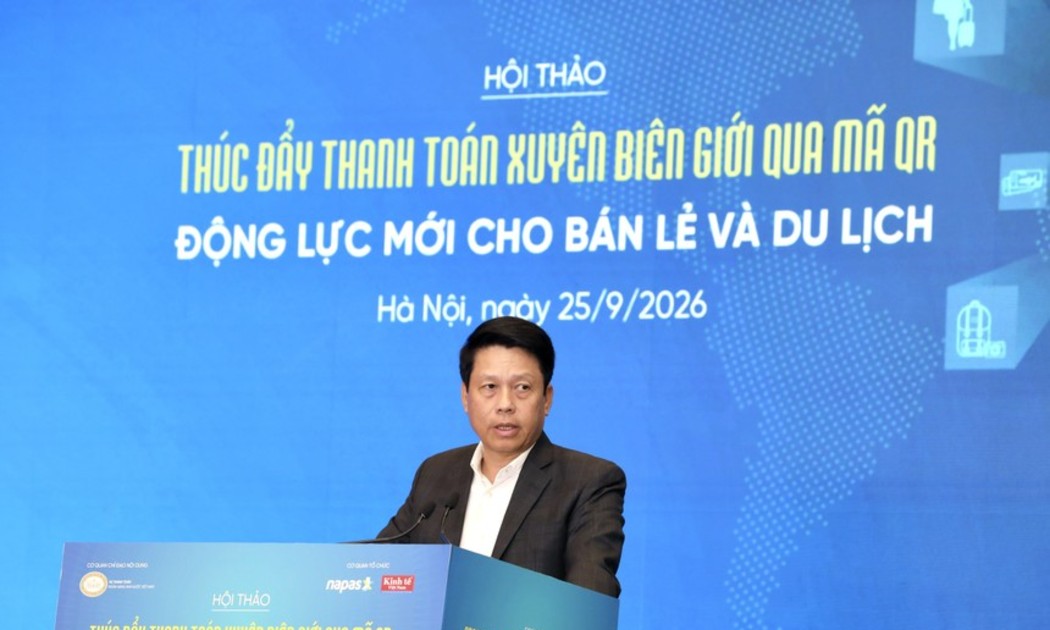
[Trực tiếp] Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch”
Chiều 25/9/2026, Tạp chí Kinh tế Việt Nam/VnEconomy phối hợp với Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam và Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch”...




Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...







 Việt Nam đã đạt được bước tiến rõ nét về thanh toán không dùng tiền mặt
Ngân hàng Nhà nước Việt Nam đã cảnh báo hơn 5,1 triệu lượt khách hàng; gần 1,7 triệu lượt đã tạm dừng hoặc hủy giao dịch sau cảnh báo, với tổng giá trị trên 5,7 nghìn tỷ đồng.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

