




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tăng thuế xuất khẩu khoáng sản gây khó doanh nghiệp


Đối lập với kỳ vọng của nhà quản lý, đa số doanh nghiệp trong nước và doanh nghiệp FDI đều phản đối
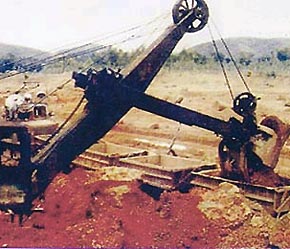
Nhằm đảm bảo khai thác bền vững và giảm thiểu tiêu cực xã hội trong quá trình khai thác khoáng sản, Bộ Tài chính đã ban hành Quyết định 67/2006/Quyết định-BTC, tăng thuế xuất khẩu khoáng sản.
Nhưng Quyết định trên đã vấp phải sự phản ứng mạnh mẽ từ các doanh nghiệp hoạt động trong lĩnh vực khai khoáng.
Tại Quyết định số 67/2006/QĐ-BTC (Quyết định 67), đã điều chỉnh tăng mức thuế suất thuế xuất khẩu đối với nhóm hàng khoáng sản khai thác trong nước. Ví dụ, quặng đồng điều chỉnh từ 0% lên 10%; quặng niken tăng từ 0% lên 5%... Việc tăng thuế trên khiến lợi nhuận của các doanh nghiệp bị giảm. Cá biệt, do chưa quy định rõ phương pháp tính thuế trong quặng hỗn hợp cho nên, không những doanh nghiệp bị thiệt thòi mà hải quan cũng bối rối khi tính thuế xuất khẩu.
Theo Vụ Chính sách thuế Bộ Tài chính, lý do để Bộ này điều chỉnh tăng thuế suất xuất khẩu đối với nhóm hàng trên là nhằm bảo vệ nguồn tài nguyên thiên nhiên, xoá bỏ những tác động tiêu cực kinh tế, xã hội, môi trường và hạn chế sự phá vỡ quy hoạch trong quá trình khai thác khoáng sản. Ngoài ra, việc ban hành Quyết định 67 còn tạo cơ hội và khuyến khích các doanh nghiệp đầu tư vào các dự án chế biến sau khi khai thác, thay vì xuất khẩu khoáng sản thô.
Nhưng đối lập với kỳ vọng của nhà quản lý, đa số doanh nghiệp trong nước và doanh nghiệp FDI đều phản đối. Tại một diễn đàn gần đây, nhóm các nhà tư vấn đã tập hợp ý kiến của các doanh nghiệp, phản ánh với các bộ Tài chính, Kế hoạch và Đầu tư, Tài nguyên và Môi trường những vướng mắc trong quá trình thực thi và đề nghị các bộ này nghiên cứu, xem xét sửa đổi những bất hợp lý trong Quyết định 67. Có hai vấn đề nổi lên trong số các ý kiến phản ánh với các bộ ngành liên quan.
Thứ nhất, đại diện Phòng Thương mại Canada cho rằng: "Biểu thuế trong Quyết định 67 giống như áp thuế tài nguyên lên nhà sản xuất cộng thêm thuế tài nguyên hiện hành quy định tại Pháp lệnh Thuế tài nguyên". Điều này được hiểu là một sản phẩm hàng hoá nhưng bị hai lần đánh thuế trên cùng một loại thuế.
Cũng tại diễn đàn nói trên, một ý kiến đã nêu ví dụ: mặt hàng hợp kim thép tungsten phải chịu 15% thuế trên doanh thu bao gồm sau khi tính cả thuế tài nguyên (5% trên hợp kim tungsten) và 10% trên kim loại tungsten nguyên phần. "Với cách tính thuế như vậy, doanh nghiệp bị thiệt thòi rất nhiều", một số đại diện khác đồng tình.
Thứ hai, Quyết định 67 không nêu rõ cơ sở giá trị thuế cũng như phương pháp tính thuế. Bởi vì khi xuất khẩu, có rất nhiều lô hàng quặng hỗn hợp. Ví như niken, đồng hay côban liên kết với nhau trong lòng đất và vẫn liên kết trong quy trình tách và chế biến quặng để sản xuất quặng toàn phần. Thậm chí, ở niken, lượng hỗn hợp cao gấp 5 lần quặng nguyên phần niken. Nhưng khi xuất khẩu, hải quan cũng lúng túng không biết tính thuế như thế nào bởi trong lô quặng hỗn hợp kia, thật khó xác định tỷ lệ niken, đồng và côban là bao nhiêu, để vừa không thiệt cho doanh nghiệp vừa không làm sai lệch mức thuế cần phải tính đúng. Khi nêu vấn đề này ra, cũng có ý kiến rằng, rất có thể những công chức hải quan đã dựa vào bất cập này, làm khó doanh nghiệp để "vòi vĩnh".
Phía các doanh nghiệp có vốn FDI cho rằng, chế độ thuế xuất khẩu nếu có đối với các hợp kim này chỉ nên áp dụng đối với các kim loại đã thu nhận được sau quá trình nấu chảy và phải do các lò luyện kim chịu thuế. Có nghĩa là, một lô hàng quặng xuất khẩu, sau khi được các lò luyện ở nước ngoài luyện xong, sẽ công bố tỷ lệ kim loại thu được và gửi kết quả này về cơ quan hải quan Việt Nam để làm cơ sở tính thuế, thay vì cứ "ang áng" như lâu nay.
Cùng với đó, Việt Nam nên xây dựng hệ thống hoàn thuế xuất khẩu. Chẳng hạn, khi doanh nghiệp xuất khẩu một lô hàng, sẽ nộp thuế trước theo một tỷ lệ quy ước nào đó nhưng khi nhận được tỷ lệ hàm lượng kim loại thu được từ các lò nấu ở nước ngoài (như nói ở trên), sẽ giải trình với nhà chức trách Việt Nam để xin giảm thuế xuất khẩu, nếu các lò nấu này cung cấp số liệu hàm lượng kim loại thấp hơn hàm lượng mà doanh nghiệp đã nộp thuế trước đó thì số tiền thuế được giảm sẽ được hoàn lại trong lần xuất khẩu hỗn hợp nguyên vật liệu tiếp theo. Hệ thống này cần được áp dụng theo phương thức quay vòng kể từ lần xuất khẩu trước đó.
Tuy nhiên, các nhà chức trách Việt Nam chẳng đời nào nghe theo cách này bởi rất khó tin con số xác thực về hàm lượng của các lò luyện ở nước ngoài để giảm thuế xuất khẩu cho doanh nghiệp khi mà những lô hàng trong nước xuất đi đã không còn trong tầm kiểm soát của các cơ quan quản lý Việt Nam...Như vậy, mặc dù Quyết định 67 ban hành khá lâu và gặp phải ý kiến không đồng tình từ các doanh nghiệp nhưng hiện tại các bộ Kế hoạch và Đầu tư, Tài chính, Tài nguyên và Môi trường vẫn chưa đưa ra được kết luận nào làm hài lòng các doanh nghiệp.

Xuất khẩu nông sản Việt Nam trước sức ép từ làn sóng biện pháp SPS mới
Trong 8 tháng đầu năm 2026, EU, Trung Quốc và khu vực Trung Đông - châu Phi đã ban hành hoặc lấy ý kiến 249 biện pháp SPS, chiếm khoảng 1/3 tổng số thông báo SPS của các thành viên WTO. Hàng loạt quy định mới về dư lượng thuốc bảo vệ thực vật, truy xuất nguồn gốc, ghi nhãn và kiểm dịch thực vật đang tạo thêm áp lực cho nông sản Việt Nam trong bối cảnh xuất khẩu tiếp tục tăng trưởng...
Thương vụ Việt Nam: “Lớp hạ tầng mềm” tháo gỡ rào cản giao thương quốc tế
Nhà phân phối quốc tế thiếu kênh xác minh doanh nghiệp Việt Nam, còn doanh nghiệp nội lại khó “tự gõ cửa” từng khách hàng ngoại. Nhằm tháo gỡ hai điểm nghẽn này, hệ thống Thương vụ Việt Nam tại hơn 60 thị trường trên thế giới đang đóng vai trò lớp trung gian đặc biệt. Dù không mua hay bán, nhưng là bên bảo chứng tin cậy để hai phía sẵn sàng ngồi vào bàn đàm phán…
Quy định mới của EU về tên gọi thịt: Thách thức với doanh nghiệp Việt Nam
Từ ngày 19/8/2029, các quy định mới của EU về tên gọi thịt và sản phẩm thịt sẽ chính thức được áp dụng. Quy định không chỉ tác động đến doanh nghiệp thực phẩm tại châu Âu mà còn đặt ra yêu cầu rà soát đối với hàng hóa nhập khẩu, trong đó có thực phẩm chay, vegan, plant-based và các sản phẩm thay thế thịt của Việt Nam...
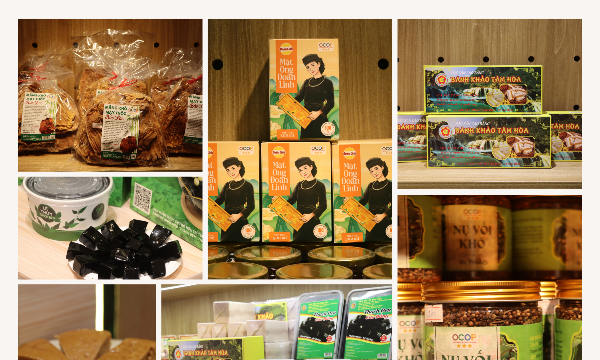
Nâng tầm đặc sản vùng cao để chinh phục thị trường quốc tế
Những sản vật gắn liền với đời sống của đồng bào dân tộc thiểu số đang đứng trước cơ hội lớn để bước ra thị trường toàn cầu. Tuy nhiên, để chuyển hóa từ lợi thế bản địa thành thương hiệu quốc tế, các doanh nghiệp và hợp tác xã không chỉ cần sản phẩm ngon, mà phải chuẩn hóa quy trình, thay đổi tư duy sản xuất và tận dụng hiệu quả các chính sách bệ phóng...
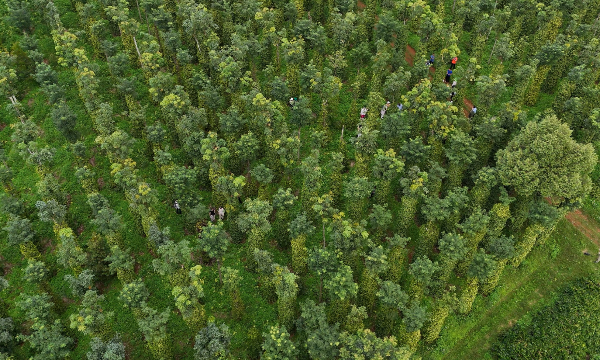
Ngành hồ tiêu trước áp lực nâng chuẩn chuỗi xuất khẩu
Trong bối cảnh các thị trường nhập khẩu ngày càng siết chặt yêu cầu về chất lượng, truy xuất nguồn gốc và phát triển bền vững, việc tăng cường liên kết sản xuất, nâng cao chất lượng sản phẩm và xây dựng thương hiệu quốc gia được xem là những giải pháp cấp thiết để nâng cao giá trị gia tăng cho ngành hàng hồ tiêu...






Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





 Siết điều kiện tham gia phát triển bảo hiểm, ngăn trục lợi quỹ
Cơ quan Bảo hiểm xã hội Việt Nam (Bộ Tài chính) vừa yêu cầu tăng cường rà soát, chấn chỉnh hoạt động của các tổ chức phát triển đối tượng tham gia Bảo hiểm xã hội tự nguyện, Bảo hiểm y tế; quản lý chặt chẽ nguồn thu, phòng ngừa lạm dụng và trục lợi quỹ bảo hiểm gây ảnh hưởng tiêu cực đến quyền lợi của người dân.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...