




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thận trọng trước đánh giá của Merrill Lynch


Các nhà phân tích của Merrill Lynch nhận định thị trường chứng khoán Việt Nam cần có thời gian để hạ nhiệt

Đầu tháng 7/2007, bộ phận nghiên cứu của Tập đoàn tài chính Merrill Lynch (Mỹ) tại khu vực châu Á Thái Bình Dương đã công bố một bản phân tích về tình hình đầu tư tại châu Á sau 10 năm kể từ thời điểm khủng hoảng kinh tế nổ ra tại đây (1997).
Trong bản báo cáo này, Merrill Lynch cũng đưa ra các phân tích về thị trường chứng khoán Việt Nam.
Đánh giá của Merrill Lynch
Theo số liệu mà các nhà phân tích chiến lược của Merrill Lynch công bố, chỉ số thu nhập trên thị giá (P/E) của Việt Nam hiện ở mức xấp xỉ 40, tăng trưởng của chỉ số lợi nhuận trên mỗi cổ phần (EPS) ở mức 10%; trong khi đó, các chỉ số này của Trung Quốc lần lượt là 18,9 và 22,8%.
Tuy nhiên, bản báo cáo này cũng trích dẫn chỉ số P/E của thị trường Việt Nam từ Công ty chứng khoán Bảo Việt là khoảng 32.
Các nhà phân tích của Merrill Lynch nhận định thị trường chứng khoán Việt Nam cần có thời gian để hạ nhiệt, giống như thị trường chứng khoán của Pakistan vào năm trước. Ngưỡng 1.000 điểm của VN-Index cũng được các nhà phân tích của Merrill Lynch coi là ngưỡng kháng cự tâm lý nhưng có ít nhân tố khiến cho chỉ số VN-Index bứt hẳn khỏi ngưỡng này.
Cũng chính vì các lý do này, các nhà phân tích của Merrill Lynch đã giảm sự quan tâm của họ vào thị trường Việt Nam xuống con số 0 và hướng mối quan tâm sang thị trường Trung Quốc.
Sau khi bản báo cáo này chính thức được công bố, nhiều tổ chức tài chính tại Việt Nam, các cơ quan truyền thông đều tỏ ra khá thận trọng và không công bố một cách rộng rãi ngay lập tức như bản báo cáo của bộ phận nghiên cứu Ngân hàng Hồng Kông - Thượng Hải (HSBC) trước đó, bởi tất cả đều e ngại sự ảnh hưởng của báo cáo này đến thị trường chứng khoán Việt Nam.
Chỉ là thông tin tham khảo
Trao đổi với phóng viên, nhiều chuyên gia hàng đầu về thị trường chứng khoán tại Việt Nam đều nhận định: đánh giá của Merrill Lynch có nhiều điểm tương đồng với đánh giá của HSBC.
Tuy nhiên, chuyên gia phân tích của một quỹ đầu tư chứng khoán lớn nói: “Đó chỉ là nhận định mang tính cá nhân của một số chuyên gia nghiên cứu từ Merrill Lynch và điều này không có nghĩa là đầu tư vào thị trường chứng khoán Việt Nam là xấu. Merrill Lynch có thể không đầu tư vào thị trường Việt Nam do họ có mối quan tâm và chiến lược khác. Ngoài Merrill Lynch, có rất nhiều tổ chức đầu tư tài chính khác vẫn rất quan tâm đến thị trường chứng khoán Việt Nam”.
Ông này bình luận: “Nhận định được đưa ra cũng có những cơ sở hợp lý nhưng không có nghĩa là những người khác không làm theo nhận định này là sai, là thua lỗ. Nếu như các chuyên gia phân tích của Merrill Lynch luôn luôn đúng thì họ đã giàu to rồi”.
Ông này ví von: “Nói nhận định của các chuyên gia Merrill Lynch đúng hay sai cũng có phần giống như một ông đi xe Lexus bảo một ông đi xe Honda Accord là dở hơi. Không có ông nào dở hơi hết, chỉ có người nào không biết nguyên nhân vì sao mình đi xe loại này mới dở hơi mà thôi”, và đi đến kết luận: “Các bản báo cáo của các tổ chức tài chính hàng đầu là cần thiết để tham khảo đối với các nhà đầu tư Việt Nam nhưng chỉ là tham khảo thôi còn quyết định đầu tư ra sao thì tự các nhà đầu tư phải đưa ra”.
Một quan chức của Ủy ban Chứng khoán cũng nhận định: “Chúng ta phải quen dần với việc nhiều tổ chức đưa ra nhiều báo cáo với các nhận định khác nhau. Đó là điều bình thường cho thị trường chứng khoán. Khi tiếp cận các báo cáo, phân tích này thì mỗi người có một cách khác nhau và quyết định vẫn thuộc về người đầu tư. Không nên đổ lỗi cho các bản báo cáo này khi mình ra các quyết định sai vì căn cứ vào các bản báo cáo đó”.

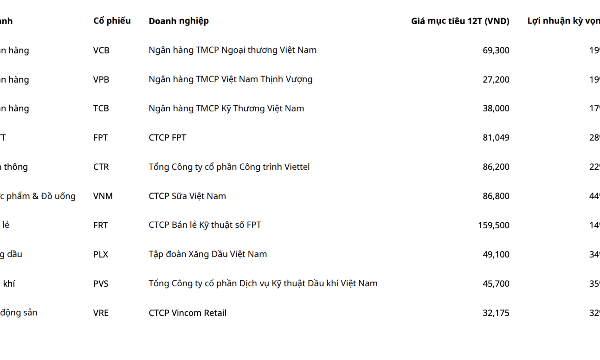
10 cổ phiếu đầu tư trung và dài hạn, tiềm năng tăng giá lên tới 44%
10 cổ phiếu này thuộc các nhóm ngân hàng, công nghệ thông tin, viễn thông, thực phẩm - đồ uống, bán lẻ, xăng dầu, dầu khí và bất động sản.
HoSE ra mắt chỉ số mới, quy tụ 30 cổ phiếu lớn thanh khoản tốt, tăng trưởng cao
VNPRIVGRO bao gồm 30 cổ phiếu thành phần được lựa chọn từ rổ chỉ số VNAllshare, đáp ứng các tiêu chí sàng lọc về thanh khoản và tỷ lệ sở hữu nhà nước, với tỷ lệ sở hữu của cổ đông nhà nước không vượt quá 15%.
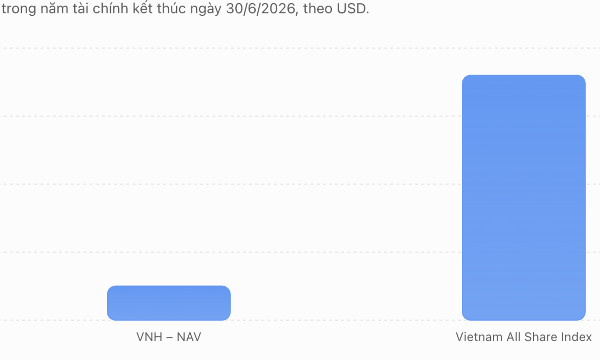
Quỹ ngoại: Hiệu suất đầu tư kém do mức độ tập trung bất thường của diễn biến VN-Index
Báo cáo thường niên cho năm tài chính kết thúc ngày 30/6/2026, VietNam Holding Limited (VNH) cho biết năm qua vẫn là một năm đáng thất vọng xét về hiệu suất tương đối.
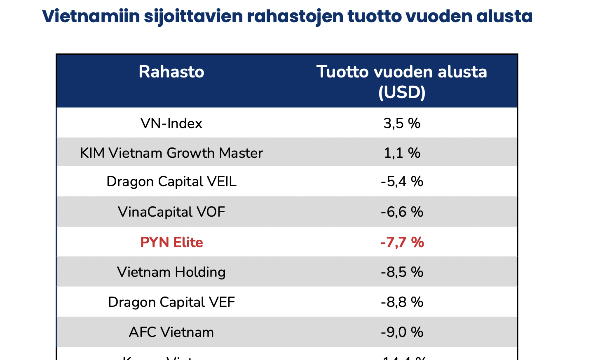
Pyn Elite Fund: Khó hiểu khi nhiều doanh nghiệp tốt giá cổ phiếu lại giảm, nhiều quỹ đã phải đóng cửa
PYN Elite cho rằng thị trường đã vận động theo cách khó lý giải khi nhiều cổ phiếu của các doanh nghiệp lớn, có thanh khoản cao và công bố kết quả kinh doanh xuất sắc lại phần lớn giảm giá.
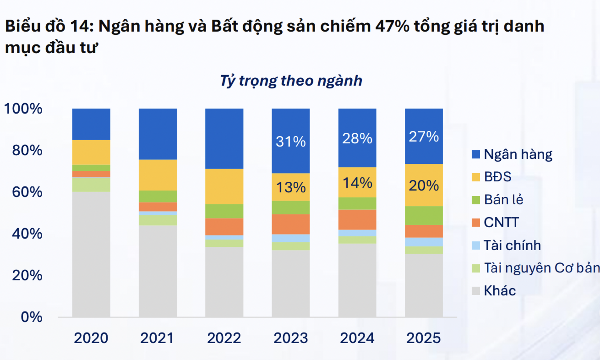
47% tỷ trọng danh mục của quỹ đầu tư là ngân hàng và bất động sản
Tỷ trọng của Bất động sản trong danh mục các quỹ có xu hướng tăng rõ rệt. Tỷ trọng ngành này tăng từ 13% năm 2023 lên 14% năm 2024 và đạt 20% vào năm 2025.

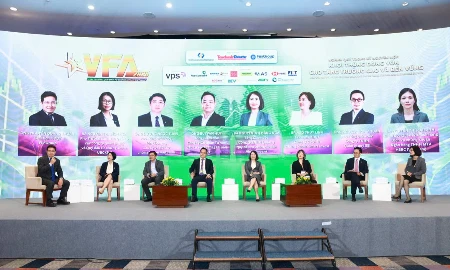




Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...






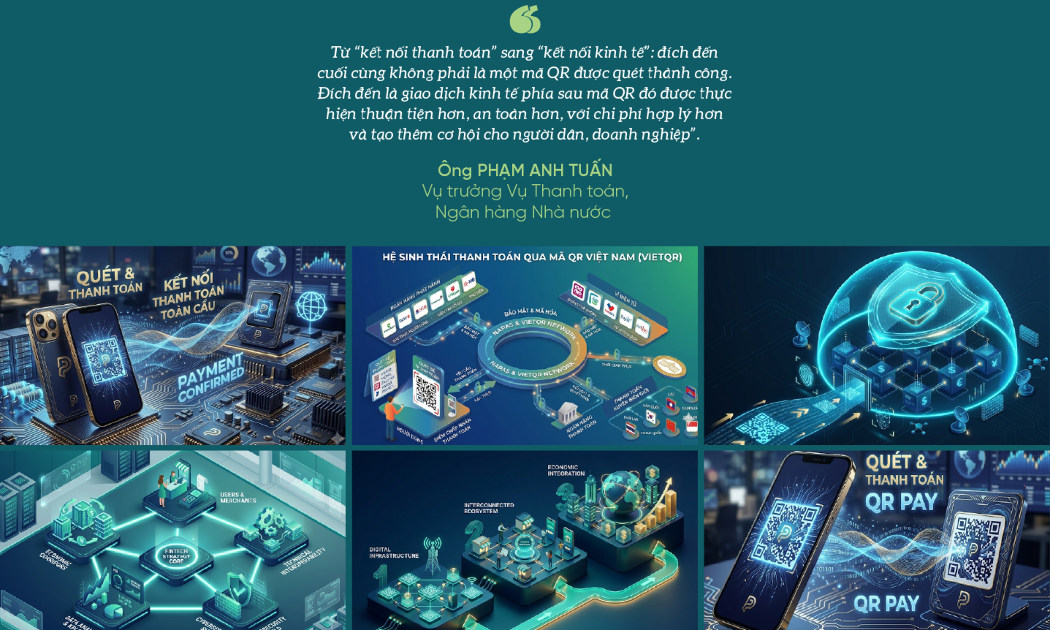
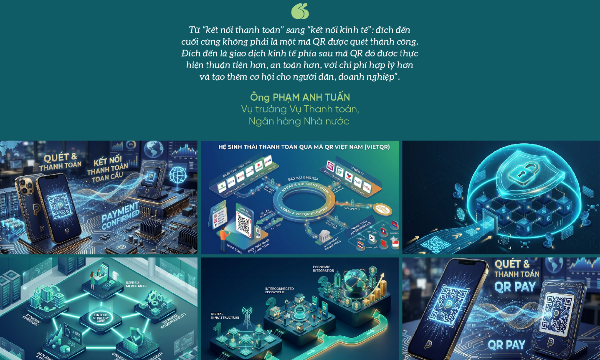
 Tăng tốc kết nối thanh toán xuyên biên giới qua VietQRGlobal
Chỉ với vài thao tác đơn giản ngay trên ứng dụng ngân hàng quen thuộc, du khách quốc tế đã có thể dễ dàng thanh toán cho các giao dịch mua sắm tại Việt Nam. Giải pháp thanh toán quốc tế VietQR Global hiện đang được triển khai rộng rãi tại nhiều trung tâm du lịch và khu mua sắm lớn trên cả nước.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...