




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thu thuế bán hàng trên sàn thương mại điện tử: Nhiều nội dung cần được làm rõ


Thu thuế bán hàng trên sàn thương mại điện tử cần phù hợp với quy định pháp luật về thuế thu nhập cá nhân, tránh chồng lấn, không tạo ra các ảnh hưởng bất cân xứng lên các chủ thể liên quan trong hoạt động thương mại điện tử…
Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) góp ý Dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định 126/2020/NĐ-CP quy định chi tiết Luật Quản lý thuế và Nghị định 123/2020/NĐ-CP quy định về hoá đơn, chứng từ.
CHƯA THỐNG NHẤT VỚI PHÁP LUẬT HIỆN TẠI
Dự thảo quy định các sàn thương mại điện tử có chức năng đặt hàng trực tuyến có trách nhiệm kê khai, nộp thuế thay cho người bán là cá nhân trên sàn. Quy định này yêu cầu các sàn thương mại điện tử thực hiện khấu trừ thuế từ thu nhập kinh doanh của người bán là cá nhân trên sàn.
Tuy nhiên, theo VCCI, việc này dường như chưa phù hợp với quy định pháp luật về thuế thu nhập cá nhân, vốn quy định trách nhiệm kê khai, nộp thuế của thu nhập từ kinh doanh thuộc về cá nhân kinh doanh.
Cụ thể, Điều 24 Luật Thuế thu nhập cá nhân chỉ quy định hai chủ thể có trách nhiệm thực hiện việc kê khai, nộp thuế, quyết toán thuế thu nhập cá nhân, gồm: tổ chức, cá nhân trả thu nhập; cá nhân có thu nhập chịu thuế.
Điều 29 Nghị định 65/2013/NĐ-CP quy định người nộp thuế trực tiếp khai thuế, nộp thuế với thu nhập từ kinh doanh của cá nhân cư trú với cơ quan thuế. Do vậy, VCCI đề nghị cơ quan soạn thảo làm rõ tính thống nhất của quy định này với hệ thống pháp luật hiện tại.
Ngoài ra, quy định yêu cầu các sàn thương mại điện tử có trách nhiệm đại diện cho người bán kê khai, nộp thuế thay. Tuy nhiên, theo VCCI cơ quan soạn thảo cần làm rõ trách nhiệm đại diện được phát sinh theo căn cứ nào, có cần trình tự, thủ tục nào hay không?
Lý do được VCCI đưa ra là vì Điều 135 Bộ luật Dân sự 2015 chỉ quy định 2 trường hợp căn cứ xác lập quyền đại diện, gồm: đại diện theo pháp luật (gồm đại diện của cá nhân trong 1 số trường hợp đặc biệt; đại diện của pháp nhân); đại diện theo uỷ quyền.
Mặt khác, quy định không nêu rõ phạm vi đại diện trong việc kê khai, nộp thuế thay của sàn thương mại điện tử bao gồm những trách nhiệm nào, có bao gồm quyết toán, hoàn thuế hay không?
NGUY CƠ TRÙNG LẶP
Hơn nữa, quy định này có nguy cơ tạo ra nhiều phương pháp thu thuế trùng lặp nhau. Trên thực tế, hiện nay có nhiều hộ, cá nhân kinh doanh vừa kinh doanh tại chỗ (offline) vừa kinh doanh online trên nền tảng thương mại điện tử, chẳng hạn như các cửa hàng ăn uống, cà phê hoặc kinh doanh lưu trú… Khi kinh doanh trên thương mại điện tử, cá nhân kinh doanh sẽ phải nộp riêng thuế cho phần doanh thu này (do sàn thương mại điện tử khấu trừ).
Tuy nhiên, đồng thời, cá nhân kinh doanh đã phải nộp thuế theo phương pháp khoán. Việc xác định thuế khoán (khi thực hiện ấn định thuế) sẽ thực hiện thông qua việc khảo sát của cơ quan thuế, chẳng hạn như số lượng khách trong một ngày của quán, số lượng nhân viên…
“Việc tách riêng phần doanh thu từ kinh doanh online với phần doanh thu từ kinh doanh offline sẽ trở nên khó khăn do việc kinh doanh được thực hiện tại cùng một địa điểm. Liệu có xảy ra chồng lấn khi thu thuế hình thức kinh doanh này hay không?”, VCCI đặtvấn đề.
Đặc biệt, VCCI cho rằng, quy định này có thể tạo ra các ảnh hưởng bất cân xứng lên các chủ thể liên quan trong hoạt động thương mại điện tử.
Chẳng hạn, sàn thương mại điện tử và mạng xã hội, quy định này dự kiến sẽ gây nên gánh nặng tuân thủ lên sàn thương mại điện tử trong việc nộp thuế cho người bán trên nền tảng của mình.
Ở chiều ngược lại, các mạng xã hội dự kiến sẽ không thuộc đối tượng thực hiện nghĩa vụ, trong khi thương mại điện tử qua mạng xã hội cũng tương đối phát triển.
Còn với sàn thương mại điện tử trong nước và sàn thương mại điện tử cung cấp dịch vụ xuyên biên giới, VCCI thắc mắc, không rõ quy định này có áp dụng không và áp dụng như thế nào với các sàn thương mại điện tử cung cấp dịch vụ xuyên biên giới?
Nếu quy định này chỉ áp dụng được với các sàn thương mại điện tử trong nước, đây có thể là một rào cản “bảo hộ ngược”, gây bất bình đẳng cho doanh nghiệp nội địa.
Do vậy, VCCI đề nghị cơ quan soạn thảo nghiên cứu, đánh giá các tác động, ảnh hưởng của quy định này lên các nhóm đối tượng liên quan và ảnh hưởng lên cạnh tranh trong ngành thương mại điện tử.
Một vấn đề khác, dự thảo quy định sàn thương mại điện tử có trách nhiệm cung cấp thông tin của người bán trên sàn. Song VCCI cho rằng, quy định này cần được cân nhắc.
Bởi một trong các thông tin sàn thương mại điện tử cần cung cấp là mã số thuế. Nhưng một số doanh nghiệp quan ngại rằng liệu họ có phải chịu trách nhiệm về thông tin cung cấp cho cơ quan thuế hay không.
Đọc bài theo từ khoá

8 tháng đầu năm, lực lượng hải quan xử lý hơn 267.000 sản phẩm thuốc lá lậu
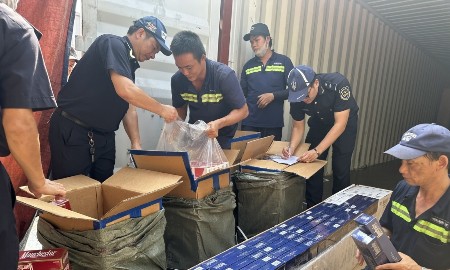
Trong 8 tháng đầu năm 2026, Hải quan phát hiện 29 vụ buôn lậu thuốc lá, thu giữ hơn 132.000 bao thuốc lá điếu và 135.000 sản phẩm thuốc lá điện tử. Các vụ việc cho thấy hàng lậu đang được đưa vào những phương thức vận chuyển, cất giấu đa dạng hơn, đặt ra yêu cầu tăng cường nhận diện rủi ro ngay từ sớm…

Giá vàng miếng SJC và vàng nhẫn đi ngược giá vàng thế giới
Trong phiên 17/9, giá vàng miếng SJC giảm phổ biến 700 nghìn đồng/lượng, tương đương 0,47% so với giá chốt phiên 16/9. Đối với vàng nhẫn, giảm từ 0,34% - 0,47%, ngược chiều so với mức tăng 1,23% trên thị trường thế giới…
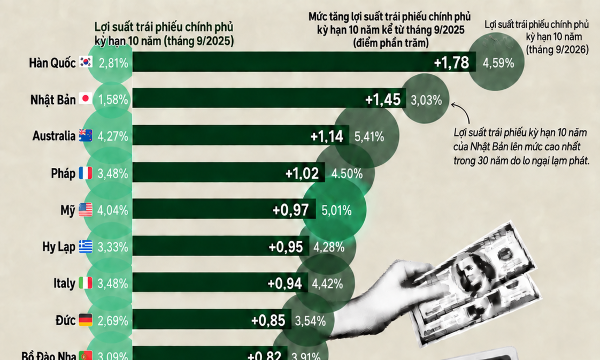
Những nền kinh tế có lợi suất trái phiếu tăng nhanh nhất trong một năm qua
Tại nhiều nền kinh tế lớn trên thế giới, lợi suất trái phiếu chính phủ đang tăng mạnh do giá dầu cao, áp lực lạm phát và nhu cầu vay vốn ngày càng lớn của chính phủ...

Loại trừ dư nợ tăng thêm của khách sạn, khu nghỉ dưỡng khi tính tăng trưởng tín dụng bất động sản năm 2026
Sau nhà ở xã hội, khu công nghiệp và các dự án trọng điểm, Ngân hàng Nhà nước tiếp tục điều chỉnh cách kiểm soát tín dụng bất động sản, lần này với nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng...
Fed vừa tăng lãi suất, Tổng thống Trump đã kêu gọi giảm về 1%
Ông Trump cho rằng lãi suất tại Mỹ "nên ở mức 1% hoặc thấp hơn, vì chúng ta sở hữu điểm tín nhiệm tốt nhất thế giới, vượt xa mọi quốc gia khác"...

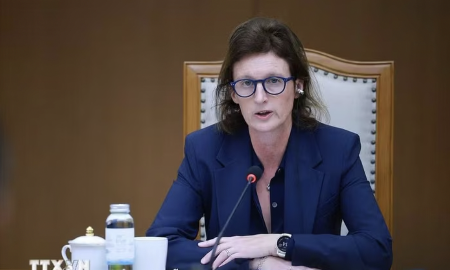




Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...






 Cán bộ “dám nghĩ, dám làm” được bảo vệ bởi Nghị quyết của Quốc hội
Theo Nghị quyết, sẽ không truy cứu trách nhiệm hình sự khi có đủ các điều kiện: Không tham nhũng; Vì lợi ích chung; Các hoạt động: đầu tư, sản xuất, kinh doanh; ứng dụng khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số đã hoàn thành và mang lại hiệu quả kinh tế - xã hội...



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...