




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Trái chiều lãi suất: Đã đói, lại phải mua đắt


Trong khi lãi suất thị trường 2 tạm yên ả thì ở thị trường 1, người đi vay vẫn phải chịu mức lãi suất ngất ngưởng
Trong khi lãi suất thị trường 2 tạm yên ả thì ở thị trường 1, người đi vay vẫn phải chịu mức lãi suất ngất ngưởng.
Có phải lãi suất cao là do thanh khoản?
Bên nóng, bên lạnh
Tuần trước, chủ một cơ sở kinh doanh dịch vụ ăn uống mới mở đi gõ cửa vay các ngân hàng. Đến đâu, câu trả lời nhận được cũng là “không dưới 18%/năm”.
Vốn là dân kinh doanh nên trước khi đến ngân hàng, ông chủ cơ sở nói trên chuẩn bị thông tin khá kỹ càng: ngành nghề và phương án kinh doanh; hồ sơ điểm mở cơ sở kinh doanh; phương án trả nợ; giấy tờ tài sản đảm bảo. Để cho chắc ăn, ông này còn nhờ cả những quan hệ rất thân với một số ngân hàng để mong có được mức lãi vay rẻ hơn một chút.
Tiếp xúc với giám đốc chi nhánh một ngân hàng thương mại cổ phần, ông nói: “Chỗ tôi bây giờ chủ trương chung là 1,8%/tháng, nếu chịu nổi nhiệt thì vay!”. Tính ra, mức lãi suất chung cho cả năm lên tới 21,6%.
Tìm đến một ngân hàng khác, sau một hồi được nhân viên tín dụng tư vấn và kết thúc phỏng vấn khoảng “20 gạch đầu dòng” xung quanh bộ hồ sơ vay, thì giá ở đây cũng phải là 18,25%/năm.
Mang thực tế này hỏi đại diện một ngân hàng thương mại, được trả lời: “Đó là do khẩu vị rủi ro!”. Có nghĩa, món vay càng rủi ro cao thì lãi suất càng cao và ngược lại. Ai chẳng biết thế nhưng hỏi một ngân hàng khác rằng, có sự khác biệt nào trong chính sách lãi suất giữa khách hàng “ruột” với khách hàng bình thường thì một nữ phó tổng giám đốc ngân hàng này cho biết: “Mức chênh lệch gần như không đáng kể, vì chúng tôi không muốn khách hàng nghĩ đã có sự không công bằng khi đến với ngân hàng”.
Tuy nhiên, quan sát diễn biến trên thị trường liên ngân hàng thì gần như trái ngược với thị trường 1. Nếu như lãi suất thị trường này cao vống lên trên 15%/năm ở các ngày 9 và 10/11 thì từ sau ngày 12/11 đến nay, cú sốc này tạm biến mất. Hiện tại, lãi suất qua đêm từ 8,5 - 9%/năm, kỳ hạn 1 tuần - 2 tuần từ 11 - 12%/năm, 1 tháng từ 13 - 13,5%/năm. Theo đánh giá chung, mức lãi suất này là phù hợp với bản chất của thị trường 2 và tình hình thị trường hiện nay.
Đã đói, lại phải mua đắ
t
Rất nhiều câu hỏi đặt ra xung quanh câu chuyện lãi suất cho vay ngất ngưởng trên thị trường 1 đã hai tuần nay. Người bảo “thanh khoản có vấn đề”, kẻ cho rằng “chính sách tiền tệ sắp thít” nên thị trường mới thế.
Có phải lãi suất cao là do thanh khoản? Giám đốc phòng kinh doanh vốn một ngân hàng cho rằng, để chuẩn bị cho các chuẩn mực của Thông tư 13, các ngân hàng đã cân đối nguồn vốn cả về kỳ hạn và số lượng tương đối tốt. Có thể chứng minh điều này rất rõ khi nhìn vào lãi suất thị trường liên ngân hàng. Còn diến biến bất thường trong 2 ngày 9 và 10/11 chỉ là hệ quả của một vài “tiểu xảo” thổi giá của một số đơn vị vẫn cung vốn trên thị trường này mà thôi.
Nhìn toàn cục, một lãnh đạo Ngân hàng Nhà nước cho rằng, lý do đầu tiên là Ngân hàng Nhà nước phải thực hiện mục tiêu kiềm chế lạm phát của Chính phủ nên chính sách điều hành phải theo hướng này. Cụ thể, cùng với biện pháp tăng một số lãi suất chủ chốt, Ngân hàng Nhà nước cũng thu hẹp dần quy mô giao dịch trên OMO.
Trước đó, tại cuộc họp với 16 ngân hàng thương mại phía Bắc, lãnh đạo Ngân hàng Nhà nước lưu ý các ngân hàng thương mại rằng, Ngân hàng Nhà nước sẽ điều hành đúng theo tín hiệu thị trường nhưng ngân hàng thương mại phải chủ động thanh khoản và đừng nghĩ là cứ mang bao nhiêu giấy tờ có giá đến giao dịch trên OMO thì Ngân hàng Nhà nước sẽ cung ứng bấy nhiêu.
Cần hiểu thêm một chút rằng, sự chênh lệch lãi suất giữa trái phiếu Chính phủ và lãi suất OMO có thể tạo ra một biên độ lãi suất để ngân hàng thương mại kiếm lời nhưng không phải ngân hàng nào cũng làm được như vậy. Bởi vì, kỳ hạn trái phiếu dài tới 3 - 5 năm, trong khi kỳ hạn các khoản vay mượn trên OMO chỉ 1 tuần, 2 tuần hay một tháng là phải trả cho Ngân hàng Nhà nước.
Vì thế, “mánh” này chỉ dành cho những ngân hàng có thực lực tài chính, có thương hiệu, cân đối tốt kỳ hạn và số lượng nguồn vốn, có khả năng hiện thực hóa kỳ vọng huy động các nguồn vốn dài hơi, mới có thể làm được.
Lý do thứ hai được lãnh đạo một ngân hàng thương mại chia sẻ rằng, khi Ngân hàng Nhà nước tăng một số lãi suất chủ chốt, dẫn đến các ngân hàng thương mại phải gom vốn lại để nghe ngóng động tĩnh của dòng tiền thời gian tới như thế nào, từ đó đã tạo ra một mặt bằng giá mới.
Thứ ba, không phủ nhận rằng, tới thời điểm này, chỉ tiêu tín dụng cả năm gần như hoàn thành, thậm chí vượt vài ba phần trăm so với định hướng đầu năm. Vì thế, không giấu diếm, một số ngân hàng thương mại nói thẳng: “Chúng tôi đặt lãi suất cao để cản vay mới!”.
Như vậy, có thể nói rằng, lãi suất cao trong thời gian gần đây không phải do bất cập của cung cầu thực tế, mà có lẽ, do hệ thống hoạt động chưa hoàn hảo thì đúng hơn, kể cả khi thanh khoản hệ thống vẫn tốt. Có vẻ như nhà điều hành đang lâm vào thế bí khi một lúc phải đối phó với 3 mục tiêu: kiềm chế lạm phát, ổn định hệ thống và chi phí vốn phải dễ chấp nhận.
Và trong lúc chưa có phương án nào khả thi thì hàng ngày, doanh nghiệp vẫn phải đối mặt với lãi suất cao, trong khi vào thời điểm này, họ rất cần vốn để chi trả, thanh toán đơn hàng, hiện thực hóa lợi nhuận.

Ổn định lãi suất phải gắn với cơ cấu lại thị trường vốn
Sau nửa tháng thực hiện chỉ đạo của Chính phủ và Ngân hàng Nhà nước về giảm lãi suất tiền gửi, tiền vay, đến nay có 28 ngân hàng thương mại nhập cuộc, nhiều doanh nghiệp bắt đầu được giải ngân với mức giảm khoảng 0,5 -1 điểm phần trăm/năm. Tuy nhiên, các chuyên gia cho rằng để ổn định mặt bằng lãi suất, bên cạnh tiết giảm chi phí, chia sẻ lợi nhuận với doanh nghiệp thì cần phải song song xử lý các vấn đề khác như phân bổ tín dụng hiệu quả, giảm chi phí rủi ro, giải phóng nguồn vốn ứ đọng trong nợ xấu. Cùng với đó, phát triển thị trường mua bán nợ và trái phiếu doanh nghiệp để giảm tải cho hệ thống ngân hàng.
Phản ứng của thị trường sau khi hoán đổi và mở kênh mua ngoại tệ
Ngân hàng Nhà nước đang triển khai đồng thời hoán đổi ngoại tệ kỳ hạn 6 tháng, đáo hạn vào tháng 5/2027 và mở thêm kênh mua USD giao ngay. Hai biện pháp này được kỳ vọng giảm áp lực thanh khoản mùa quyết toán cuối năm và Tết Nguyên đán, từ đó giảm nguy cơ lãi suất liên ngân hàng tăng đột biến như cuối 2025, đầu 2026...
Thị trường trái phiếu phải trở thành “lốp dự phòng” cho hệ thống ngân hàng
Các chuyên gia cho rằng, giảm chi phí vốn của ngân hàng chỉ là biện pháp trước mắt để hạ lãi suất cho vay. Về lâu dài, cần phát triển thị trường trái phiếu đủ sâu, có thanh khoản và được nhà đầu tư tin tưởng. Qua đó chia sẻ gánh nặng cung ứng vốn trung và dài hạn, giảm rủi ro cho hệ thống ngân hàng và tạo “chiếc lốp dự phòng” khi tín dụng ngân hàng bị gián đoạn…
Niềm tin của nhà đầu tư sẽ quyết định thành công của trái phiếu doanh nghiệp
Khi chưa xây dựng được niềm tin với thị trường thì doanh nghiệp phát hành trái phiếu luôn trông chờ vào ngân hàng bão lãnh, mua lại, cung cấp dịch vụ khác. Như vậy, kênh vốn này và tín dụng mãi trong tình trạng "tuy hai mà một"...
Doanh nghiệp muốn lãi suất hợp lý, ổn định và có thể dự báo
Việc 28 ngân hàng thông báo giảm lãi suất cho vay được kỳ vọng giảm áp lực chi phí vốn cho doanh nghiệp nhưng một số cho rằng khó có thể được thụ hưởng ngay chính sách này. Khá nhiều doanh nghiệp mong muốn mặt bằng lãi suất hợp lý, ổn định để chủ động kế hoạch kinh doanh thay vì lãi suất vừa thất thường, vừa khó tiếp cận...





Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







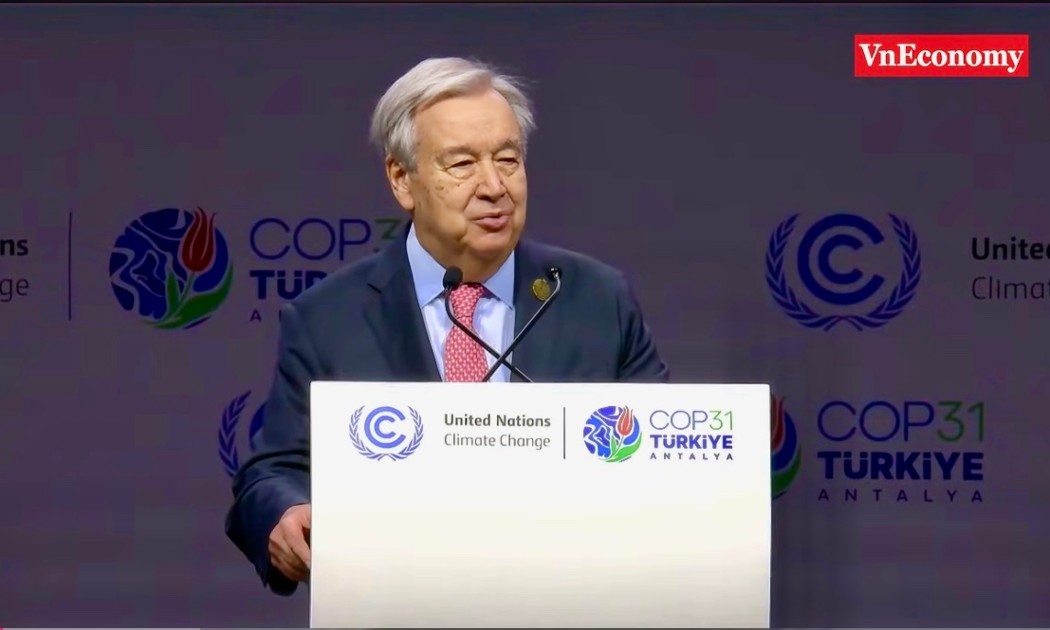
 Tổng Thư ký Liên hợp quốc kêu gọi các nước phát triển đóng góp ít nhất 300 tỷ USD mỗi năm
Phát biểu tại Hội nghị Thượng đỉnh Hành động khí hậu Lãnh đạo thế giới (COP31), Tổng Thư ký Liên hợp quốc Antonio Guterres cảnh báo, ngay cả khi các quốc gia thực hiện đầy đủ Đóng góp do quốc gia tự quyết định (NDC), nhiệt độ toàn cầu vẫn có thể tăng khoảng 2,5 độ C vào cuối thế kỷ này. Tổng Thư ký Liên hợp quốc kêu gọi xây dựng một "Hiệp ước công lý khí hậu" mới.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...