




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Trao quyền cơ quan thuế thu bảo hiểm, điều tra, khởi tố có khả thi?


Băn khoăn với đề xuất sửa đổi để cơ quan thuế thu bảo hiểm và được điều tra, khởi tố
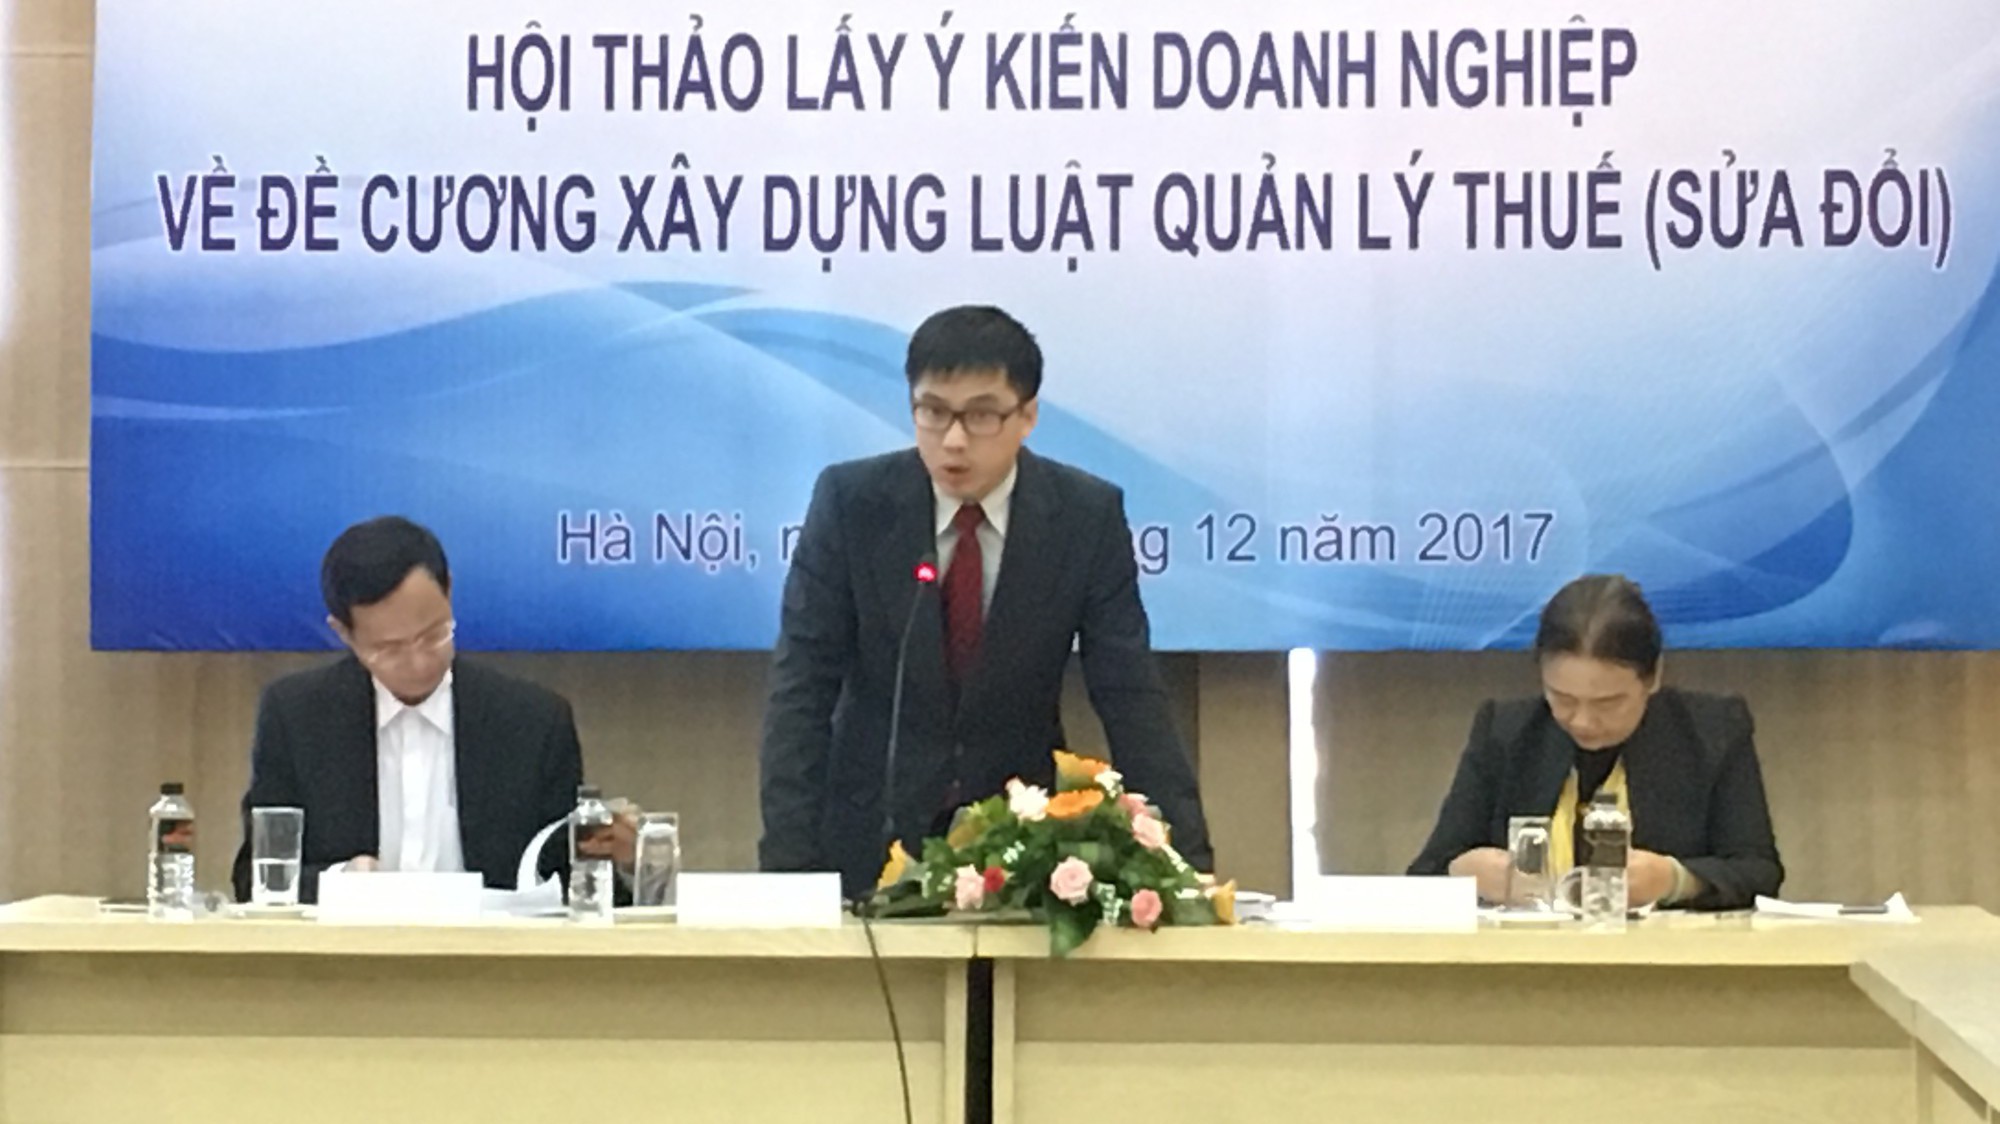
Cơ quan thuế thực hiện thu các khoản bảo hiểm mang tính bắt buộc, chuyển từ phương thức quản lý thuế thủ công sang phương thức điện tử, đề nghị bổ sung chức năng điều tra cho cơ quan thuế...
Đó những nội dung đáng chú ý được ông Lưu Đức Huy, Vụ trưởng Vụ Chính sách - Tổng cục Thuế nêu tại hội thảo lấy ý kiến doanh nghiệp về đề cương xây dựng luật quản lý thuế (sửa đổi) do Phòng Thương mại và công nghiệp Việt Nam (VCCI) tổ chức sáng 5/12.
Còn ý kiến nhiều chiều
Đây là đạo luật rất quan trọng với các doanh nghiệp và đây cũng là giai đoạn phù hợp để đóng góp cho ban soạn thảo, Trưởng ban Pháp chế VCCI, ông Đậu Anh Tuấn nhấn mạnh.
Theo ông Tuấn thì ở dự thảo luật xu hướng cải cách thủ tục hành chính rất đậm nét và một trong những sửa đổi rất đáng chú ý là đề xuất cơ quan thuế thực hiện nhiệm vụ thu các khoản bảo hiểm mang tính chất bắt buộc đối với đơn vị sử dụng lao động.
Đề cập nội dung này khi giới thiệu những vấn đề chính đề xuất sửa đổi, ông Lưu Đức Huy cho biết đây là vấn đề còn có ý kiến còn nhiều chiều, nếu đưa nhiệm vụ thu bảo hiểm về cơ quan thuế thì cũng là cải cách thủ tục hành chính nên ban soạn thảo dự án luật mạnh dạn đưa ra.
Tại dự thảo tờ trình đề nghị xây dựng Luật Quản lý thuế (sửa đổi), Bộ Tài chính giải thích: theo quy định hiện hành, phạm vi điều chỉnh chỉ quy định quản lý và thu các khoản thuộc ngân sách nhà nước. Tuy nhiên, thực tiễn phát sinh đòi hỏi ngoài các khoản phải thu ngân sách nhà nước thì còn phải thu các khoản khác ngoài ngân sách nhà nước. Một trong các khoản đó là các khoản bảo hiểm mang tính chất bắt buộc đối với đơn vị sử dụng lao động.
Bộ Tài chính cho rằng, trước yêu cầu của xã hội là phải cải cách thủ tục hành chính một cách mạnh mẽ, đẩy mạnh hội nhập kinh tế quốc tế thì cơ quan thuế tiến hành quản lý thu thuế và bảo hiểm xã hội là phù hợp với xu thế hiện nay trên thế giới. Một số quốc gia ở Châu Âu đã và đang thực hiện mô hình này trong đó có Macedonia đã chuyển đổi thành công mô hình cơ quan thuế thu cả bảo hiểm xã hội. Do đó, phạm vi theo quy định hiện hành không còn phù hợp với tình hình mới.
Quy định việc quản lý thu các khoản khác không thuộc ngân sách nhà nước trong đó có các khoản bảo hiểm mang tính chất bắt buộc đối với đơn vị sử dụng lao động là phù hợp, Bộ Tài chính khẳng định.
Nội dung đáng chú ý khác được ông Huy đề cập là đề xuất bổ sung chức năng điều tra cho cơ quan thuế. Chức năng này đã đề xuất bổ sung từ nhiều năm nay nhưng đến nay vẫn chưa thành công, ông Huy cho biết thêm.
Theo vị Vụ trưởng Vụ Chính sách của Tổng cục thuế thì hiện tại cơ quan thuế đang thực hiện chức năng thanh tra và kiểm tra nhưng hai chức năng này chưa mạnh bằng chức năng điều tra.
Tại dự thảo tờ trình, Bộ Tài chính thuyết minh rằng, kinh nghiệm quốc tế cho thấy, nhiều nước đã giao chức năng điều tra thuế cho cơ quan quản lý thuế như điều tra tố tụng hình sự. Khi có dấu hiệu tội phạm đến mức truy cứu trách nhiệm hình sự, cơ quan quản lý thuế căn cứ vào kết quả điều tra để áp dụng các biện pháp truy thu tối đa số thuế đã trốn, đã gian lận, đồng thời chuyển hồ sơ cho cơ quan chức năng để điều tra theo quy định của pháp luật tố tụng hình sự. Một số nước tổ chức lực lượng cảnh sát thuế, toà án thuế (như Mỹ, Nga...).
Theo quy định của Luật Quản lý thuế, ở Việt Nam cơ quan quản lý thuế bao gồm cả cơ quan thuế và cơ quan hải quan. Tuy nhiên, ngoài các cơ quan bảo vệ pháp luật như an ninh, quốc phòng, thì cơ quan hải quan cũng được giao chức năng thực hiện công tác điều tra phục vụ quản lý nhà nước trong lĩnh vực phụ trách. Trong khi đó, cơ quan thuế chưa được giao chức năng này.
Cơ quan soạn thảo cho rằng, việc bổ sung chức năng điều tra sẽ tạo cơ sở pháp lý cho việc thực hiện chiến lược cải cách hệ thống thuế, góp phần nâng cao hiệu lực, hiệu quả quản lý thuế. Các quy định này sẽ mang tính răn đe, ngăn chặn các hành vi trốn thuế, gian lận thuế của một bộ phận tổ chức, cá nhân móc nối với nhau có tính tổ chức với thủ đoạn rất tinh vi.
Lo quyền hạn quá lớn
Góp ý về đề cương xây dựng Luật Quản lý thuế sửa đổi, bà Hà Thị Tường Vy, Trưởng ban quản lý hành nghề kế toán nhận xét đề cương đã thể hiện được tinh thần hướng đến mục tiêu thực hiện chính sách thuế minh bạch, đơn giản, khoa học, phù hợp thông lệ quốc tế. Tinh thần này thể hiện rất rõ ở các nội dung mới, trong đó có báo cáo chi phí thuế, quản lý thuế đối với thương mại điện tử, với doanh nghiệp có giao dịch liên kết...
Tuy nhiên, với quy định cơ quan thuế thực hiện thu các khoản bảo hiểm mang tính bắt buộc, bà Vy cho rằng chưa nên áp dụng. Vì, hiện tại các khoản bảo hiểm bắt buộc đang được cơ quan bảo hiểm theo dõi và có thông báo đối chiếu với doanh nghiệp hàng tháng, ngoài việc thu nộp, cơ quan bảo hiểm còn phải thanh toán cho doanh nghiệp các khoản trợ cấp ốm đau, thai sản.
Vì vậy, việc theo dõi đúng hoặc không đúng số phải nộp, đã nộp bảo hiểm của doanh nghiệp còn ảnh hưởng đến quyền lợi của người lao động, bà Vy nhấn mạnh.
Mặt khác, theo bà Vy, về phía cơ quan thuế việc theo dõi nợ thuế đối với doanh nghiệp còn nhiều trường hợp chưa chính xác. Vậy kiêm cả việc thu bảo hiểm thì bộ máy có đảm bảo được hay không, chưa kể phải tính đến cả việc tranh chấp sử dụng nguồn thu. Vì thế, theo bà trong vài ba năm tới cơ quan thuế chưa làm được việc thu cả bảo hiểm như đề xuất sửa đổi lần này.
Hiện nay có hai hệ thống thu thuế và bảo hiểm song song nhưng sự kết nối rất lỏng lẻo, nhiều chuyên gia cho rằng gộp hai hệ thống này cũng là căn cứ để giảm mức đóng bảo hiểm xã hội, ông Đậu Anh Tuấn bình luận.
Liên quan đến đề nghị bổ sung chức năng điều tra, bà Phạm Thị Thu Trang, Phó tổng giám đốc Công ty TNHH ERNST & YOUNG Việt Nam cho rằng nếu bổ sung chức năng này và trao cả quyền khởi tố thì cơ quan thuế có quyền hạn rất lớn, có thể tạo sức ép lên người nộp thuế. Hơn nữa là vẫn cùng bộ máy thì có đảm bảo độc lập và minh bạch hay không, bà Trang băn khoăn.
Một số ý kiến khác tại hội thảo cũng thể hiên sự băn khoăn với đề xuất sửa đổi để cơ quan thuế thu bảo hiểm và được điều tra, khởi tố.

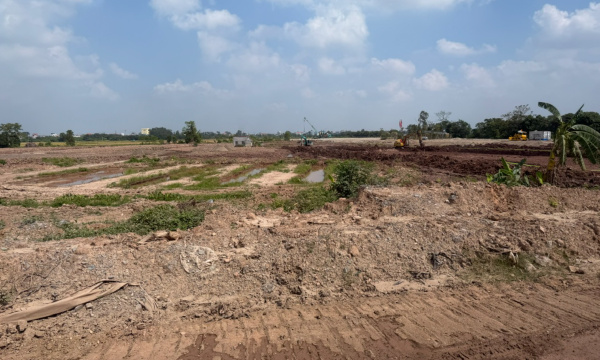
Không tạo khoảng trống pháp lý khi sửa Luật Đất đai
Dự án Luật Đất đai (sửa đổi) nêu rõ 03 mục tiêu lớn: thể chế hóa đầy đủ, kịp thời các quan điểm, chủ trương của Đảng, bảo đảm tính kế thừa, thống nhất của hệ thống pháp luật; giải quyết kịp thời các vấn đề cấp bách từ thực tiễn, tháo gỡ các "điểm nghẽn" về thể chế nhằm giải phóng nguồn lực đất đai cho phát triển kinh tế - xã hội; đẩy mạnh phân cấp, phân quyền và cải cách thủ tục hành chính, đáp ứng yêu cầu vận hành của chính quyền địa phương 02 cấp.
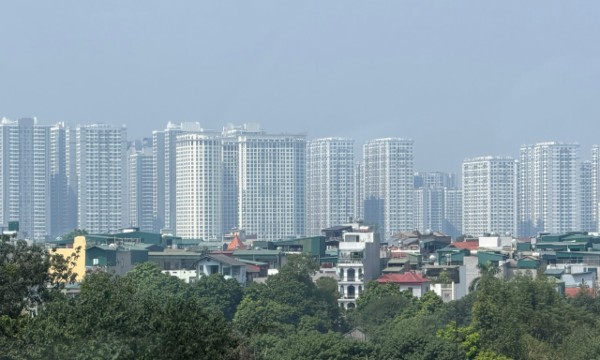
Dự thảo Luật Nhà ở (sửa đổi) có nhiều điểm mới
Để đảm bảo phù hợp với yêu cầu thực tiễn và quá trình phát triển của đất nước cũng như thể chế hóa quan điểm của Đảng và Chính phủ, bên cạnh việc kế thừa quy định tại Luật Nhà ở 2023, dự thảo Luật Nhà ở (sửa đổi) đã chỉnh lý, bổ sung nhiều điểm mới…
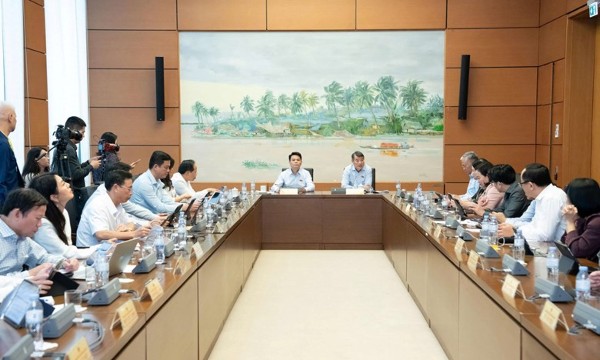
Thủ tướng Lê Minh Hưng: Cắt giảm khâu trung gian, đưa giá thuốc và thiết bị y tế về mức hợp lý
Thủ tướng Lê Minh Hưng nhấn mạnh yêu cầu khắc phục những bất cập trong quản lý, mua sắm thuốc và thiết bị y tế, cắt giảm các khâu trung gian, kiểm soát giá nhằm bảo vệ quyền lợi người bệnh, giảm gánh nặng cho ngân sách nhà nước và Quỹ Bảo hiểm y tế.
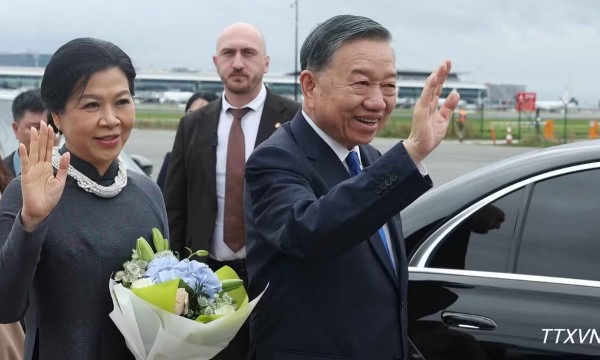
Tổng Bí thư, Chủ tịch nước Tô Lâm bắt đầu thăm chính thức EU và Vương quốc Bỉ
Chiều 21/10 (giờ địa phương), Tổng Bí thư, Chủ tịch nước Tô Lâm cùng Phu nhân và Đoàn đại biểu cấp cao Việt Nam đến thủ đô Brussels, bắt đầu chuyến thăm chính thức Liên minh châu Âu (EU) và Vương quốc Bỉ, tiếp tục thúc đẩy quan hệ hợp tác với các đối tác quan trọng tại châu Âu.
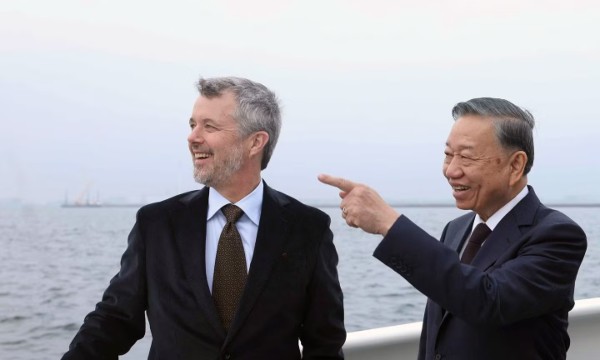
Việt Nam – Đan Mạch mở khung hợp tác mới từ nền tảng tin cậy 55 năm
Sau 55 năm quan hệ ngoại giao, Việt Nam và Đan Mạch nâng cấp lên Đối tác Chiến lược Toàn diện, mở rộng hợp tác xanh, công nghệ và thương mại. Tại Đại học Copenhagen, Tổng Bí thư, Chủ tịch nước Tô Lâm nêu tầm nhìn và hướng đi để hai nước cùng kiến tạo giá trị trong giai đoạn mới.



Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







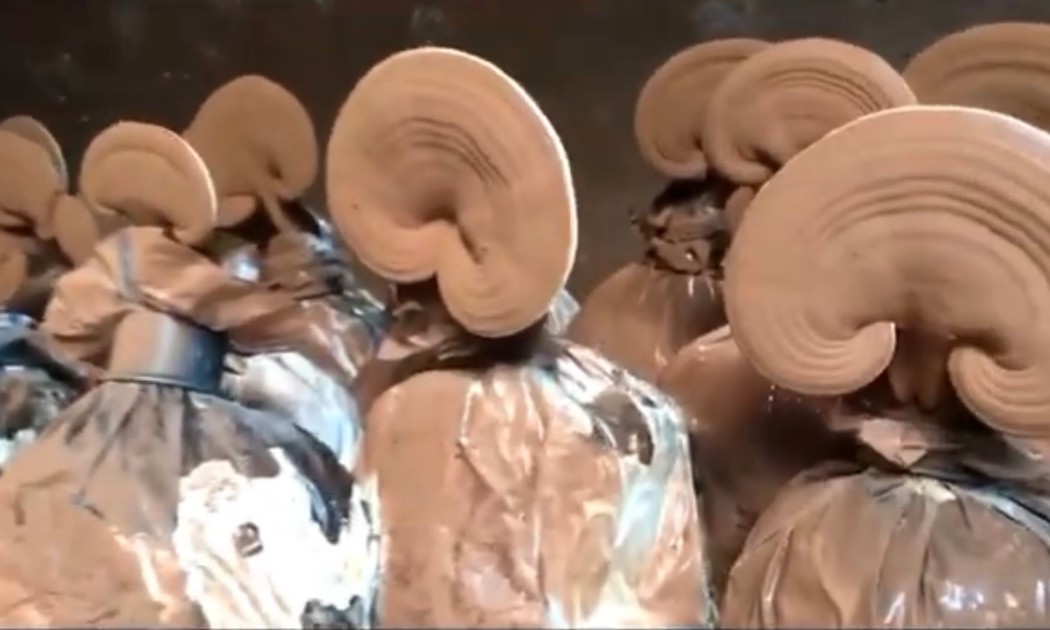
 Mô hình duy nhất phân lập nấm Linh Chi rừng thuần chủng ở đảo Phú Quốc
Ở giữa đảo ngọc Phú Quốc, có một mô hình trống nấm Linh Chi đỏ từ nhiều năm nay, tạo thêm một phần việc làm cho người dân địa phương. Nấm ở đây được nuôi trồng theo kỹ thuật nông nghiệp công nghệ cao, nguyên liệu được hấp thanh trùng, tiệt trùng trước khi cấy phôi giống.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

