




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Trật tự” mới cho lãi suất huy động?


Sau khi kéo thẳng 10,49% ở hầu hết các kỳ hạn từ cuối 2009, lãi suất huy động VND đang chờ điều chỉnh để có “trật tự” mới
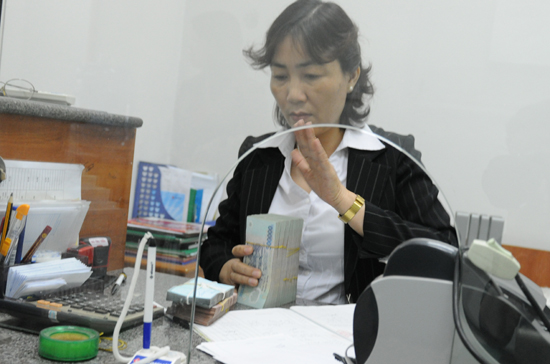
Sau khi kéo thẳng 10,49% ở hầu hết các kỳ hạn từ cuối năm 2009, lãi suất huy động VND đang chờ điều chỉnh để có “trật tự” mới.
Lúc này, nhiều con mắt đang nhìn về Ngân hàng Nhà nước chờ đợi. Thị trường cũng đang có những chuyển động ủng hộ cho sự chờ đợi này.
Vẫn còn trần lãi suất huy động
Cuối tuần qua, Hiệp hội Ngân hàng Việt Nam (VNBA) đã có cuộc họp với đại diện các ngân hàng hội viên trong Nam, ngoài Bắc. Nội dung cuộc họp này chưa thông tin cụ thể và rộng rãi, nhưng giới thạo tin đề cập đến khả năng có thống nhất kiến nghị từ các hội viên tới Ngân hàng Nhà nước về việc bỏ trần lãi suất huy động hiện nay.
Ngày 2/12/2009, Ngân hàng Nhà nước có văn bản số 9484/NHNN-VP với nội dung chính: Để tạo sự ổn định mặt bằng lãi suất chung, các ngân hàng thương mại áp dụng lãi suất huy động VND cao nhất dưới 10,5%/năm. Những trường hợp tăng lãi suất huy động từ mức 10,5%/năm trở lên, phá vỡ mặt bằng huy động trên thị trường, Thanh tra Ngân hàng Nhà nước sẽ tiến hành xem xét toàn diện hoạt động của tổ chức tín dụng đó.
Sau văn bản trên, một số ngân hàng thương mại vừa mới áp lãi suất huy động 10,5%/năm ở một số kỳ hạn vội vàng rút về mốc 10,49%/năm. Vô hình trung, mốc 10,5% đó trở thành trần lãi suất huy động VND. Từ đó đến nay, đa số các thành viên vẫn đang kéo thẳng mức 10,49% cho hầu hết các kỳ hạn, không phân biệt ngắn, trung hay dài hạn.
Định hướng trên của Ngân hàng Nhà nước không mới. Trong quá khứ, ngày 26/2/2008, cơ quan này cũng từng có Công điện số 02 yêu cầu các ngân hàng thương mại điều chỉnh lãi suất huy động VND ở mức hợp lý, phù hợp với nguyên tắc không để lãi suất âm nhưng không vượt quá 12%/năm.
Có thể hiểu định hướng của Ngân hàng Nhà nước là sự linh hoạt trong từng thời kỳ nhằm ổn định thị trường và hoạt động của hệ thống. Và nay, khi cơ chế lãi suất thỏa thuận đối với các khoản vay trung và dài hạn đã được mở, thanh khoản hệ thống đã được cải thiện, mức trần 10,5%/năm nói trên có thể được xem xét để gỡ bỏ. Bởi theo ý kiến của lãnh đạo một số ngân hàng thương mại, khi đầu ra đã mở, đầu vào cũng cần có cơ chế “thoáng” để tạo sự chủ động cân đối các nguồn vốn.
Ngược lại, nếu Ngân hàng Nhà nước tiếp tục giữ định hướng lãi suất huy động VND nói trên, có thể hiểu đó là việc duy trì một chốt chặn tránh những biến động trên thị trường. Mức lãi suất huy động tối đa 10,5%/năm sẽ là một cơ sở để các nhà băng xác định lãi suất cho vay và duy trì một tỷ lệ lãi biên hợp lý.
Lãi suất huy động chờ điều chỉnh
Theo những thông tin Ngân hàng Nhà nước công bố mới đây, thanh khoản của hệ thống đã được cải thiện, vốn khả dụng dư thừa tương đối. Lãi suất huy động một số thành viên lớn cũng đã được cơ cấu lại, không còn áp đồng loạt 10,49% để gọi vốn bằng được ở các kỳ hạn.
Dữ liệu giao dịch trên thị trường mở cũng cho thấy những thông tin đáng chú ý. Trước Tết Nguyên đán, lượng vốn Ngân hàng Nhà nước hỗ trợ qua thị trường này có từ 12 – 15 nghìn tỷ đồng mỗi ngày. Tuần qua, lượng vốn bơm qua thị trường này đã giảm rõ rệt; nếu ngày 3/3 là 10 nghìn tỷ đồng thì ngày 4/3 chỉ 3,2 nghìn tỷ đồng, ngày 5/3 là 3,13 nghìn tỷ đồng. Phiên thứ 83 ngày 8/3 cũng chỉ có 2.308 tỷ đồng.
Theo báo cáo của Ngân hàng Nhà nước, lãi suất trên thị trường liên ngân hàng tuần qua cũng đã có sự sụt giảm rõ rệt so với tuần trước đối với tất cả các kỳ hạn, với mức giảm từ 0,04% đến 3,34%/năm. Trong đó lãi suất bình quân đối với các kỳ hạn ngắn (qua đêm, 1 tuần) có mức sụt giảm mạnh, lần lượt là 3,64% và 2,08%/năm.
Thanh khoản hệ thống đã được cải thiện. Thông tin từ cuộc họp của VNBA với các hội viên cho thấy, một vấn đề đặt ra là các ngân hàng không quyết liệt gọi vốn khi kéo thẳng lãi suất 10,49% ở hầu hết các kỳ hạn. Thay vào đó, cơ cấu giữa các kỳ hạn đang chờ để thay đổi, đường cong lãi suất chờ một “trật tự” mới thay vì hầu như không phân biệt như hiện nay.
Giả thiết đặt ra, nếu trần 10,5% được bỏ, lãi suất huy động có thể sẽ tăng nhưng ở những kỳ hạn theo cơ cấu và nhu cầu vốn của mỗi ngân hàng. Một diễn biến đã định hình là một số thành viên đã có điều chỉnh theo hướng từ thấp đến cao theo kỳ hạn ngắn đến dài, như tại Ngân hàng Công thương (Vietinbank), Ngân hàng Đầu tư và Phát triển (BIDV), Ngân hàng Đông Á (DongA Bank). Một số trường hợp như Ngân hàng Á châu (ACB), Ngân hàng Sài Gòn Thương Tín (Sacombank), Ngân hàng Xuất nhập khẩu (Eximbank) cũng không áp đồng loạt 10,49% như nhiều thành viên khác hiện nay, mà chỉ tập trung ở một số kỳ hạn tập trung gọi vốn…
Nhưng lo ngại đặt ra là liệu khi bỏ trần 10,5%, lãi suất huy động có biến động mạnh, leo thang? Ngân hàng Nhà nước vẫn có sự chủ động trong điều tiết thông qua các công cụ chính sách, thậm chí có thể là một “cơ chế” trần linh hoạt.

Đại biểu Quốc hội muốn ngân hàng cơ cấu lại thời hạn và giữ nguyên nhóm nợ
Thống đốc Ngân hàng Nhà nước nhấn mạnh yêu cầu minh bạch tài chính, chứng minh năng lực trả nợ để tạo cơ sở cho ngân hàng cấp tín dụng, đồng thời cảnh báo tình trạng doanh nghiệp sử dụng hai hệ thống báo cáo tài chính khác nhau cho mục đích kê khai thuế và vay vốn...
Đại biểu Quốc hội đề xuất ba giải pháp giảm sức ép tín dụng ngân hàng
Trong bối cảnh dư nợ tín dụng tương đương khoảng 155% GDP, áp lực tìm kiếm nguồn vốn trung và dài hạn đang đặt ra yêu cầu đa dạng hóa các kênh dẫn vốn cho nền kinh tế. Đại biểu Quốc hội đề xuất ba nhóm giải pháp nhằm khai thác nguồn lực trong nước, phát triển thị trường vốn và giảm sự phụ thuộc vào tín dụng ngân hàng…
Vietcombank và BIDV sẽ giảm tỷ lệ sở hữu Nhà nước xuống còn 65%
Phó Thủ tướng Nguyễn Văn Thắng vừa phê duyệt kế hoạch cơ cấu lại vốn nhà nước giai đoạn 2026–2030 tại 21 doanh nghiệp giai đoạn 2026–2030. Trong đó, Vietcombank và BIDV sẽ giảm tỷ lệ sở hữu Nhà nước từ mức 74,85 và 76,73% xuống còn 65% từ nay đến 2030...
Loạt ngân hàng báo lãi lớn trong 9 tháng đầu năm 2026
Loạt ngân hàng vừa công bố kết quả kinh doanh quý 3/2026 và 9 tháng đầu năm 2026. Đáng chú ý, một số ngân hàng ghi nhận mức lãi hàng chục nghìn tỷ đồng, hoàn thành phần lớn kế hoạch lợi nhuận cả năm…
Hơn 20 ngân hàng giảm lãi suất cho vay: Ai hưởng ưu đãi?
Ít nhất 22 ngân hàng công bố giảm lãi suất cho vay, trong đó 15 ngân hàng đưa ra các gói tín dụng ưu đãi với tổng hạn mức hơn 451.000 tỷ đồng. Trong số này, chỉ có Agribank công bố giảm lãi suất cho cả các khoản vay đang còn dư nợ. Không có chương trình nào dành cho khách hàng cá nhân vay tiêu dùng như mua nhà, mua ô tô mà chỉ tập trung vào vốn lưu động phục vụ sản xuất, kinh doanh với kỳ hạn dưới 6 tháng...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.







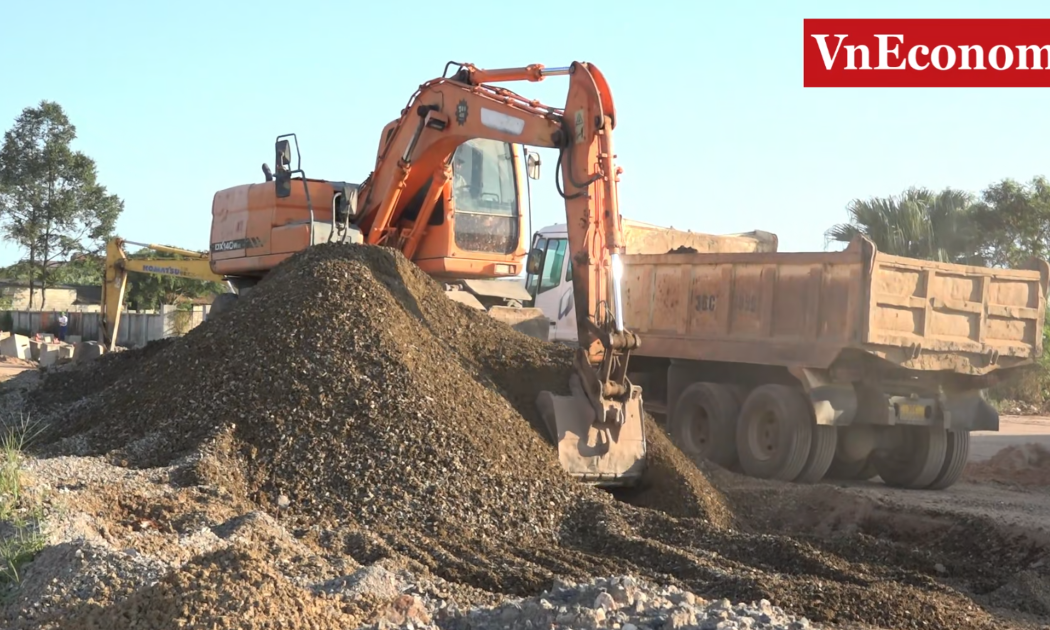
 Tăng mạnh nguồn cung, bù đắp thiếu hụt vật liệu xây dựng năm 2027
Năm 2027, tổng nguồn cung đất san lấp, đá và cát xây dựng tại Thanh Hóa dự kiến đạt hơn 42 triệu m3. Việc đưa thêm các mỏ vào khai thác, kết hợp nguồn vật liệu từ các dự án thu hồi khoáng sản và sản xuất cát nhân tạo được kỳ vọng góp phần giảm áp lực thiếu hụt vật liệu phục vụ các công trình, dự án trên địa bàn.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...