




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Trung Quốc không còn là mảnh đất màu mỡ của các công ty mỹ phẩm


Thị trường làm đẹp Trung Quốc đang chao đảo trước áp lực giảm giá, tăng trưởng trì trệ và cuộc cạnh tranh khốc liệt, khiến bức tranh thị trường không còn hấp dẫn cả với các thương hiệu nội địa lẫn quốc tế…
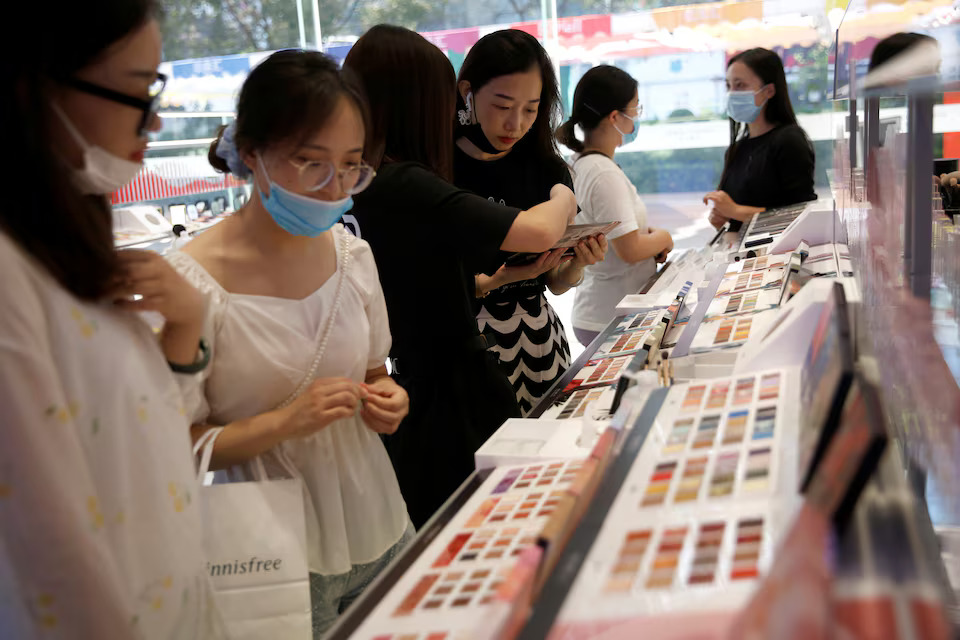
Dù đạt doanh số bán lẻ kỷ lục 435,7 tỷ nhân dân tệ (tương đương 60 tỷ USD) trong năm 2024, ngành công nghiệp làm đẹp Trung Quốc vẫn chịu nhiều áp lực. Mức giảm 1,1% so với cùng kỳ năm trước – đánh dấu lần suy giảm thứ hai trong ba năm – đã tạo nên không ít lo ngại về triển vọng của thị trường.
Dữ liệu mới nhất từ Cục Thống kê Quốc gia Trung Quốc cho thấy ngành mỹ phẩm nước này ngày càng phụ thuộc vào các chương trình khuyến mãi. Những đợt tăng trưởng mạnh chủ yếu diễn ra trong các lễ hội mua sắm như 618 và Ngày độc thân 11/11, nhưng doanh số lại sụt giảm ngay sau đó. Xu hướng này phản ánh sự lệ thuộc đáng báo động vào các chiến dịch giảm giá. Chẳng hạn, sau đợt bùng nổ mua sắm trong giai đoạn đặt hàng trước của ngày đôi 11/11 vào tháng 10, doanh số mỹ phẩm tháng 11/2024 đã giảm tới 26,4% – mức giảm mạnh nhất trong một thập kỷ qua.
Những biến động này, với sáu tháng liên tiếp tăng trưởng âm trong năm ngoái, cho thấy sự bất ổn trong chi tiêu của người tiêu dùng Trung Quốc. Nhiều thương hiệu, bao gồm cả các nhãn hàng quốc tế, đang ưu tiên lợi nhuận ngắn hạn hơn là xây dựng thương hiệu lâu dài và tăng trưởng bền vững.

Ngày càng khó tạo ra sự khác biệt trong các sản phẩm, khiến các thương hiệu gặp nhiều thách thức trong việc thu hút và giữ chân người tiêu dùng. Nhiều doanh nghiệp mỹ phẩm lớn đang đứng trước bờ vực sinh tồn ở Trung Quốc. Trong đó, cạnh tranh ngày càng khốc liệt đã khiến nhiều thương hiệu phải rời khỏi cuộc chơi.
Gần 15 thương hiệu mỹ phẩm nội địa Trung Quốc, bao gồm cả những cái tên từng đầy hứa hẹn như Hedone và Vnk, đã phải đóng cửa trong năm 2024. Shuiyi, một thương hiệu từng gây chú ý trên nền tảng mạng xã hội Xiaohongshu của Trung Quốc, cũng vừa tuyên bố ngừng hoạt động do không thu được lợi nhuận. Không chỉ các thương hiệu mới nổi gặp khó khăn, mà ngay cả những ông lớn như Sephora cũng không tránh khỏi áp lực, buộc phải cắt giảm nhân sự hoặc điều chỉnh lại hệ thống phân phối của mình.
Gần đây, tập đoàn mỹ phẩm Nhật Bản Shiseido đã hạ dự báo lợi nhuận cho hai năm tới tại Trung Quốc sau khi doanh số bán hàng tại thị trường này suy giảm. “Tình hình thị trường Trung Quốc không cho phép chúng tôi lạc quan,” Chủ tịch Shiseido, ông Kentaro Fujiwara, phát biểu trong một cuộc họp báo công bố chiến lược kinh doanh trung hạn mới. “Chúng tôi sẽ tập trung tái xây dựng thương hiệu”.
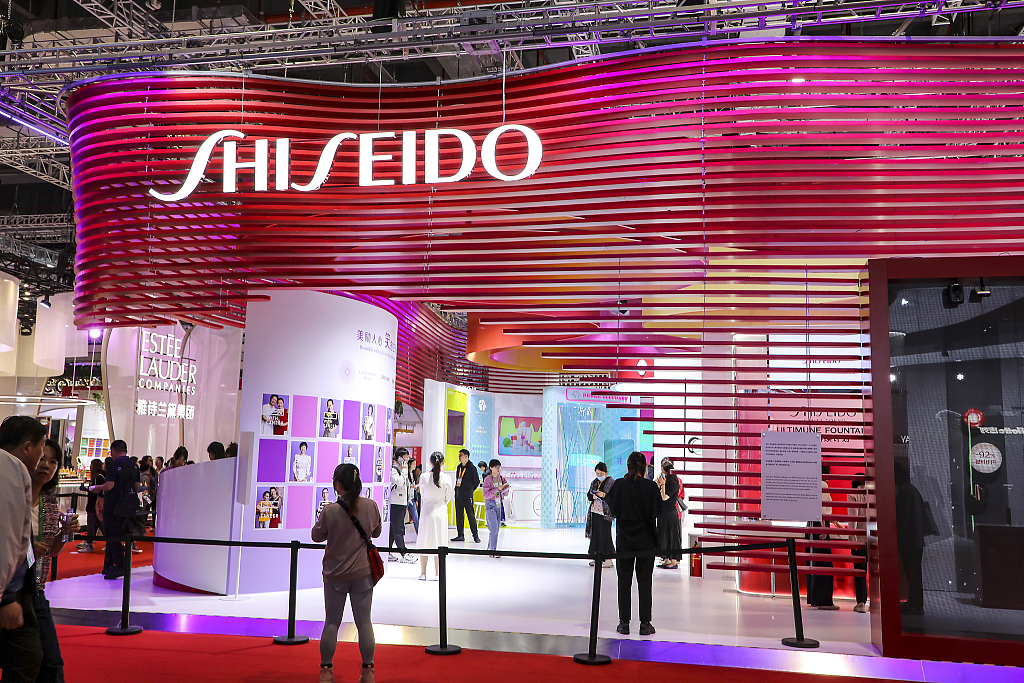
"Nếu nhìn vào doanh số bán hàng trực tuyến của thương hiệu tại Trung Quốc, mức giảm đã lên tới 20% từ đầu năm đến nay, trong khi toàn thị trường chỉ giảm 10%," Jacques Roizen, Giám đốc tư vấn Trung Quốc tại Digital Luxury Group, nhận định về tình hình tài chính của Shiseido tại thị trường tỷ dân.
Những khó khăn tại thị trường Trung Quốc không chỉ ảnh hưởng đến Shiseido mà còn tác động đến nhiều thương hiệu lớn khác. Estée Lauder cũng báo cáo tình trạng sụt giảm doanh số khi người tiêu dùng Trung Quốc siết chặt chi tiêu. Trong khi đó, AmorePacific cho biết họ sẽ tái cấu trúc hoạt động kinh doanh toàn cầu, giảm sự phụ thuộc vào thị trường Trung Quốc để tập trung hơn vào Mỹ và châu Âu, đồng thời tìm kiếm cơ hội thâu tóm thương hiệu mới.
Việc tái cơ cấu danh mục đầu tư đánh dấu một bước chuyển đổi chiến lược lớn của AmorePacific sau khi chứng kiến doanh số lao dốc tại Trung Quốc. "Do quá tập trung vào một số khu vực và kênh bán hàng cụ thể, chúng tôi đã chậm thích ứng với những thay đổi trong môi trường kinh doanh. Điều này khiến tiềm năng tăng trưởng và lợi nhuận của công ty suy giảm," tập đoàn cho biết trong một tài liệu dành cho nhà đầu tư.
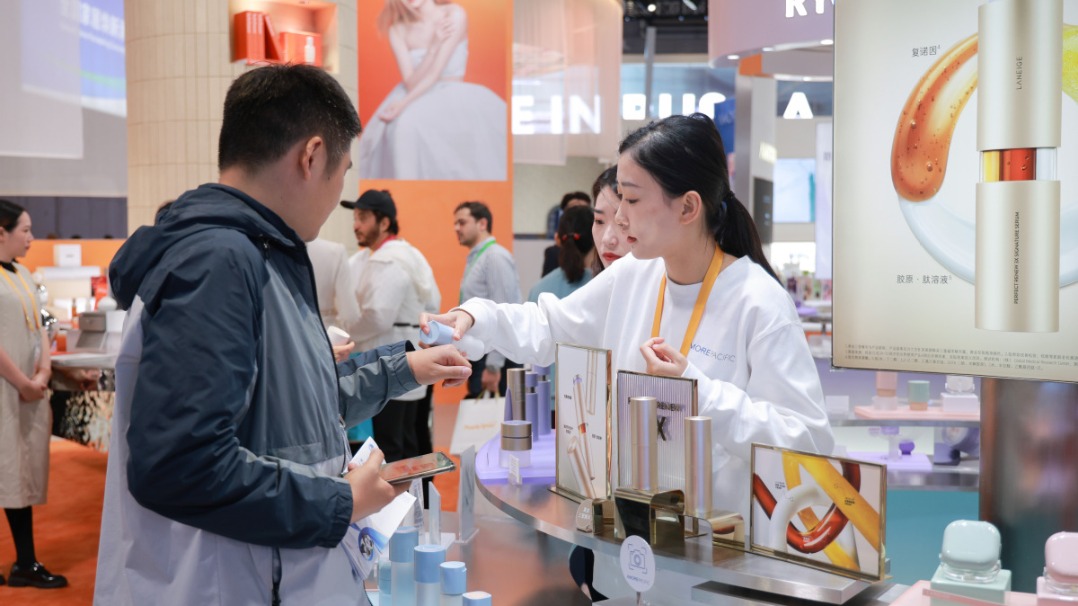
Trung Quốc chiếm một nửa doanh thu tại châu Á của AmorePacific vào năm 2023. Khu vực này đóng góp 76% tổng doanh thu toàn cầu của tập đoàn, trong khi thị trường Mỹ chiếm 20%.
Sự chững lại này đánh dấu một bước ngoặt lớn so với giai đoạn hoàng kim từ năm 2014 đến 2021, khi thị trường làm đẹp Trung Quốc liên tục tăng trưởng trên 8% mỗi năm, liên tiếp vượt kỳ vọng và đạt nhiều cột mốc quan trọng. Tuy nhiên, đại dịch và nền kinh tế trì trệ đã để lại những tác động rõ rệt, với mức suy giảm đầu tiên vào năm 2022 (-4,5%), tiếp theo là một đợt phục hồi yếu ớt vào năm 2023 (5,1%).
Thị trường làm đẹp Trung Quốc đang bước vào giai đoạn trưởng thành, và sẽ không còn những chiến thắng dễ dàng. Các thương hiệu không thể chỉ dựa vào chiến dịch tiếp thị hoành tráng hay các chương trình giảm giá sâu để duy trì tăng trưởng doanh số bền vững. Đổi mới sản phẩm, xây dựng thương hiệu và tạo dựng mối quan hệ thực sự với người tiêu dùng sẽ là yếu tố sống còn. Chỉ những doanh nghiệp linh hoạt và có chiến lược mới có thể tồn tại và phát triển trong bối cảnh cạnh tranh ngày càng khốc liệt tại thị trường này.
Đọc bài theo từ khoá

Khẩu phần ăn của người Việt đang thay đổi theo hướng bất lợi
Một gói mì ăn liền cho bữa sáng, đồ ăn chế biến sẵn cho bữa trưa, bánh snack giữa buổi hay một chai đồ uống đóng sẵn khi tan làm... Những lựa chọn này ngày càng quen thuộc bởi sự nhanh chóng, tiện lợi và phù hợp với nhịp sống đô thị…
Tổng giám đốc Laurent Mouric: "Classic Fine Foods định hình chuẩn mực F&B cao cấp và giải bài toán vận hành cho các khách sạn, resort hàng đầu"
Năm 2026 đánh dấu bước chuyển mình mang tính bước ngoặt của ngành du lịch và nghỉ dưỡng cao cấp tại Việt Nam.
Hành trình tinh hoa Gastronomy Pháp: Khám phá các di sản ẩm thực trứ danh tại Việt Nam
Pháp không chỉ hấp dẫn du khách bởi những công trình kiến trúc lãng mạn hay phong cảnh nên thơ, mà còn được mệnh danh là kinh đô của nghệ thuật ẩm thực tinh hoa (Gastronomy)...
Nông sản Việt vào hệ thống phân phối, hướng tới hệ sinh thái bền vững
Với quy mô dân số hơn 14 triệu người, TP.Hồ Chí Minh là thị trường tiêu thụ lớn đối với nhiều ngành hàng, đặc biệt là nông sản, thực phẩm. Đây cũng là thị trường mà nhiều doanh nghiệp, hợp tác xã muốn tiếp cận để mở rộng đầu ra cho sản phẩm…
Số người đi xe đạp tăng mạnh tại nhiều thành phố trên toàn cầu
Quy mô thị trường xe đạp toàn cầu được định giá ở mức 33,87 tỷ USD vào năm 2025. Thị trường dự kiến sẽ tăng từ 35,83 tỷ USD vào năm 2026 lên 52,19 tỷ USD vào năm 2034, với tốc độ tăng trưởng kép hàng năm (CAGR) là 4,8%, theo Fortune Business Insights…





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 Doanh nghiệp Việt vẫn "đứng ngoài" chuỗi cung ứng sản xuất FDI
Chuỗi cung ứng toàn cầu đang dịch chuyển, Việt Nam có lợi thế về sản xuất, logistics và mạng lưới các hiệp định thương mại FTA dày đặc. Tuy nhiên, để biến sự quan tâm của khách hàng quốc tế thành hợp đồng thực tế, thành “đơn hàng… là bài toán không hề đơn giản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...