


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


VN-Index vẫn có cơ hội vượt 2.000 điểm nhờ hiệu ứng chính sách trong nước?


VN-Index trong trung hạn vẫn có dư địa vận động trong vùng 1.584–2.042 điểm, tương ứng mức biến động -5,4% đến +21,9% so với cuối tháng Ba.
Thị trường chứng khoán Việt Nam trong tháng 3/2026 chịu áp lực điều chỉnh mạnh khi các yếu tố rủi ro bên ngoài bất ngờ gia tăng, đặc biệt là xung đột Trung Đông kéo theo lo ngại về an ninh năng lượng, áp lực lạm phát nhập khẩu và rủi ro thắt chặt thanh khoản ngắn hạn.
Tính đến ngày 31/03/2026, VN-Index giảm 10,9% so với tháng trước. Diễn biến thị trường nhìn chung mang tính phòng thủ trong phần lớn thời gian của tháng, trước khi ghi nhận nhịp hồi phục nhẹ trong tuần cuối cùng, cho thấy dòng tiền bắt đáy vẫn chưa đủ mạnh để đảo ngược hoàn toàn tâm lý thận trọng.
Điểm đáng chú ý là dù chỉ số giảm sâu, thanh khoản không suy yếu tương ứng mà gần như đi ngang so với tháng 2, với giá trị giao dịch bình quân VN-Index đạt 27.193 tỷ đồng/phiên. Diễn biến này phản ánh dòng tiền chưa rút khỏi thị trường một cách quyết liệt, mà chủ yếu chuyển sang trạng thái giao dịch ngắn hạn, xoay vòng và chọn lọc cơ hội khi có sự gia tăng mức chiết khấu rủi ro đối với cổ phiếu.
Bước sang tháng 4, nhận định về thị trường, Chứng khoán Rồng Việt (VDSC) cho rằng thị trường đã phản ánh phần lớn kịch bản tăng trưởng suy giảm và mặt bằng lãi suất duy trì ở mức cao, trong khi cú sốc địa chính trị tại Trung Đông đang tiến dần tới một“thời điểm quan trọng” về giới hạn hành động của các bên.
Dù rủi ro còn lớn, diễn biến tài sản toàn cầu hiện vẫn nghiêng về kịch bản cú sốc kéo dài nhưng có kiểm soát hơn là một trạng thái đổ vỡ niềm tin diện rộng như các biến cố lịch sử trước đây. Các chỉ số chứng khoán lớn điều chỉnh ở mức vừa phải, USD tiếp tục mạnh lên, còn lợi suất trái phiếu đồng loạt tăng khi thị trường thu hẹp kỳ vọng nới lỏng tiền tệ.
Trong bối cảnh đó, cú sốc năng lượng từ eo biển Hormuz đang làm gia tăng kịch bản đình lạm: lạm phát bị đẩy lên trong khi tăng trưởng bị bào mòn, đặc biệt tại các nền kinh tế nhập khẩu năng lượng, qua đó khiến khả năng phục hồi nhanh của thị trường trong ngắn hạn vẫn tương đối hạn chế.
Tuy nhiên, bức tranh không hoàn toàn bi quan. Với Mỹ, áp lực lạm phát, chi phí chiến tranh và giới hạn thời gian chính trị nhiều khả năng sẽ khiến dư địa kéo dài xung đột không lớn như thị trường lo ngại ở kịch bản cực đoan.
Với Việt Nam, định hướng điều hành đang rõ hơn theo hướng ưu tiên tăng trưởng nhưng không đánh đổi ổn định vĩ mô, thể hiện qua nỗ lực hoàn thiện thể chế, giảm độ trễ chính sách và duy trì thế cân bằng trong điều hành tiền tệ. Đây là nền tảng quan trọng để giữ kỳ vọng trung hạn cho thị trường.
Trong ngắn hạn, triển vọng kết quả kinh doanh quý 1/2026 vẫn duy trì sự tích cực. Mức tăng trưởng được dẫn dắt bởi cầu nội địa và chu kỳ đầu tư, thể hiện rõ ở nhóm ngân hàng, bán lẻ. Bên cạnh đó, các ngành hưởng lợi từ giá hàng hóa/ biến động địa chính trị có xác suất tạo bất ngờ lớn so với mặt bằng chung.
VDSC cho rằng VN-Index trong trung hạn vẫn có dư địa vận động trong vùng 1.584–2.042 điểm, tương ứng mức biến động -5,4% đến +21,9% so với cuối tháng Ba.
"Thị trường chưa sẵn sàng cho một nhịp hồi phục nhanh, nhưng nếu xuất hiện đủ những “cơn gió đông” từ hạ nhiệt địa chính trị, ổn định năng lượng và hiệu lực chính sách trong nước, quỹ đạo tăng nhanh trở lại của thị trường vẫn khả thi", báo cáo nhấn mạnh.
Trong bối cảnh lãi suất vẫn neo cao và rủi ro suy thoái toàn cầu gia tăng do căng thẳng Trung Đông, thị trường sẽ tiếp tục biến động liên tục theo diễn biến tại eo biển Hormuz. Dù một phần rủi ro đã phản ánh vào giá, dòng tiền ngắn hạn vẫn nên ưu tiên bảo toàn vốn, hạn chế mua đuổi các cổ phiếu tăng nóng theo tin chiến sự và thận trọng với các nhóm chỉ hưởng lợi nhất thời từ cú sốc giá năng lượng hoặc gián đoạn vận tải, bởi triển vọng có thể đảo chiều nhanh khi căng thẳng hạ nhiệt.
Ở góc nhìn dài hạn, nhịp điều chỉnh hiện tại lại mở ra cơ hội tích lũy đối với các doanh nghiệp đầu ngành có nền tảng tài chính vững, năng lực cạnh tranh rõ ràng và triển vọng tăng trưởng 2–3 năm chưa bị phá vỡ bởi biến động ngắn hạn.
Nhà đầu tư được khuyến nghị nên ưu tiên giải ngân chọn lọc vào bluechip và nhóm đầu ngành khi định giá trở về vùng hấp dẫn dưới áp lực từ rủi ro thị trường chung.
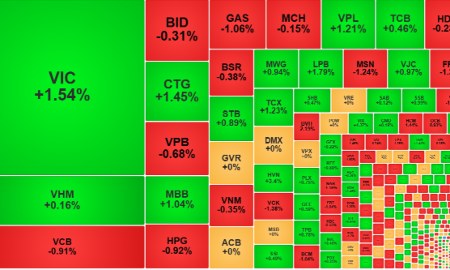
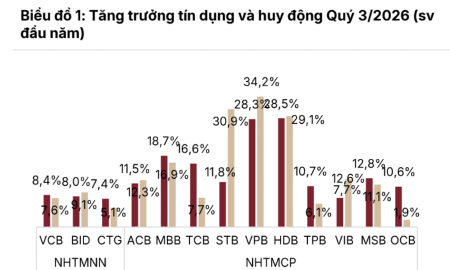
Trong lần cập nhật danh mục chủ động này, VDSC tăng tỷ trọng vào nhóm ngân hàng, bán lẻ–tiêu dùng và các cổ phiếu có câu chuyện trong tương lai gần, đồng thời giảm chọn lọc ở các nhóm mang tính chu kỳ cao. Ở ngân hàng, trọng tâm là tăng trưởng gắn với chất lượng tài sản, với MBB, CTG và VCB là các lựa chọn ưu tiên. Ở bán lẻ–tiêu dùng, chúng tôi nâng tỷ trọng MWG, DGW và MSN nhờ kỳ vọng kết quả kinh doanh quý 1 tăng trưởng tích cực, phản ánh sự phục hồi của tiêu dùng và xu hướng mở rộng kênh bán hàng hiện đại.
Với bất động sản, trọng tâm chuyển sang các doanh nghiệp có bảng cân đối lành mạnh, áp lực nợ thấp và điểm rơi lợi nhuận rõ hơn, ưu tiên TCH và KDH. Bên cạnh đó, VDSC cũng duy trì quan điểm tích cực với các nhóm thủy sản, đầu tư công, vận tải dầu khí và khu công nghiệp, lựa chọn ANV, ACV, CTI, PVT, PHR và KBC. Đây là nhóm vừa có động lực tăng trưởng riêng, vừa phù hợp hơn với chiến lược phòng thủ chủ động trong giai đoạn thị trường còn sự bất định.
Bài liên quan



Shophouse khối đế: Lợi thế đầu tư từ cộng đồng cư dân hiện hữu

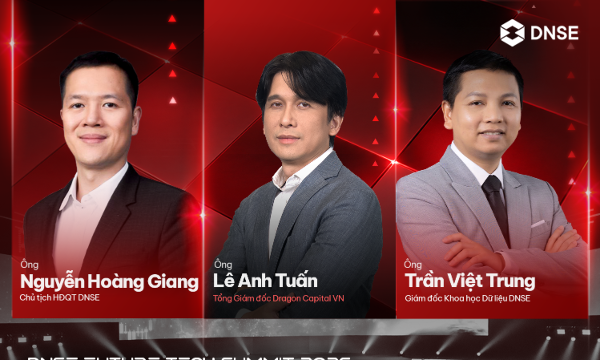
DNSE Future Tech Summit 2026: Góc nhìn công nghệ và quản lý đầu tư
Chủ động kiểm tra sức khỏe tiêu hóa với ưu đãi nội soi đến 50% tại cơ sở mới Hệ thống Y tế MEDLATEC
Tân Á Đại Thành tái hợp tập đoàn tư vấn chiến lược hàng đầu thế giới BCG
“Choáng váng” với biến động quốc tế, dòng tiền bắt đáy nỗ lực cân bằng, khối ngoại mua ròng
Áp lực bán tháo dữ dội trên thị trường chứng khoán Mỹ đêm qua đã “nhấn chìm” chứng khoán châu Á sáng nay và Việt Nam cũng không ngoại lệ. Thanh khoản đang tăng mạnh cho thấy nỗ lực bắt đáy đã xuất hiện, nhưng chưa thể đảo ngược tình thế. Khối ngoại cũng mua ròng nhẹ 118 tỷ sau 12 phiên sáng bán ròng liên tục.
DNSE Future Tech Summit 2026: Góc nhìn công nghệ và quản lý đầu tư
DNSE Future Tech Summit 2026, sự kiện công nghệ thường niên ngành chứng khoán sẽ trở lại vào ngày 20/11 tại TP. Hồ Chí Minh, quy tụ các chuyên gia, diễn giả hàng đầu trong lĩnh vực tài chính, đầu tư và công nghệ, mang đến góc nhìn chuyên sâu về thị trường và xu hướng ứng dụng AI tối ưu chiến lược đầu tư.
Chứng khoán Mỹ giảm mạnh nhất hơn 1 năm rưỡi, giá dầu bật tăng trở lại
Áp lực bán tháo lan rộng từ cổ phiếu công nghệ sang các nhóm khác, khiến cả ba chỉ số chính đồng loạt giảm chóng mặt, dẫn đầu là Nasdaq với mức giảm hơn 5,5%...
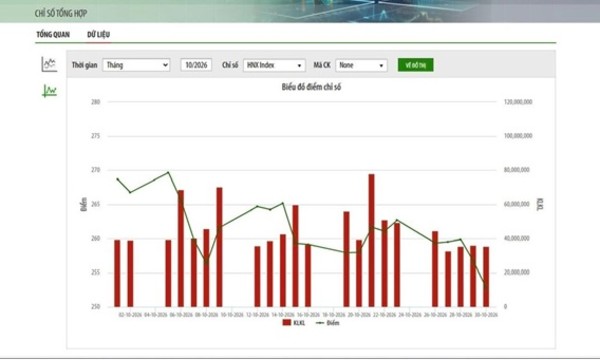
Tháng 10: HNX Index giảm 6,96% nhưng thanh khoản tăng 31,3%
Với 22 phiên giao dịch trong tháng 10, chỉ số giá HNX Index đóng cửa phiên giao dịch cuối tháng ở mức 252,74 điểm, giảm 6,96% so với tháng trước.
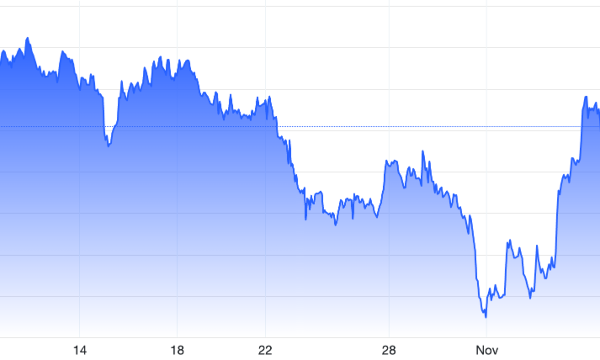
Giá vàng giữ đà tăng trong lúc chờ báo cáo việc làm Mỹ
Giá vàng thế giới tăng trong phiên giao dịch ngày thứ Năm (5/11), đạt mức cao nhất trong hơn 2 tuần, nhờ đồng USD còn yếu và lợi suất trái phiếu kho bạc Mỹ tiếp tục giảm...

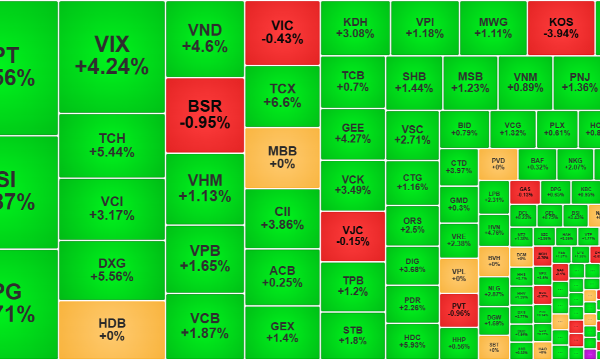


Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…






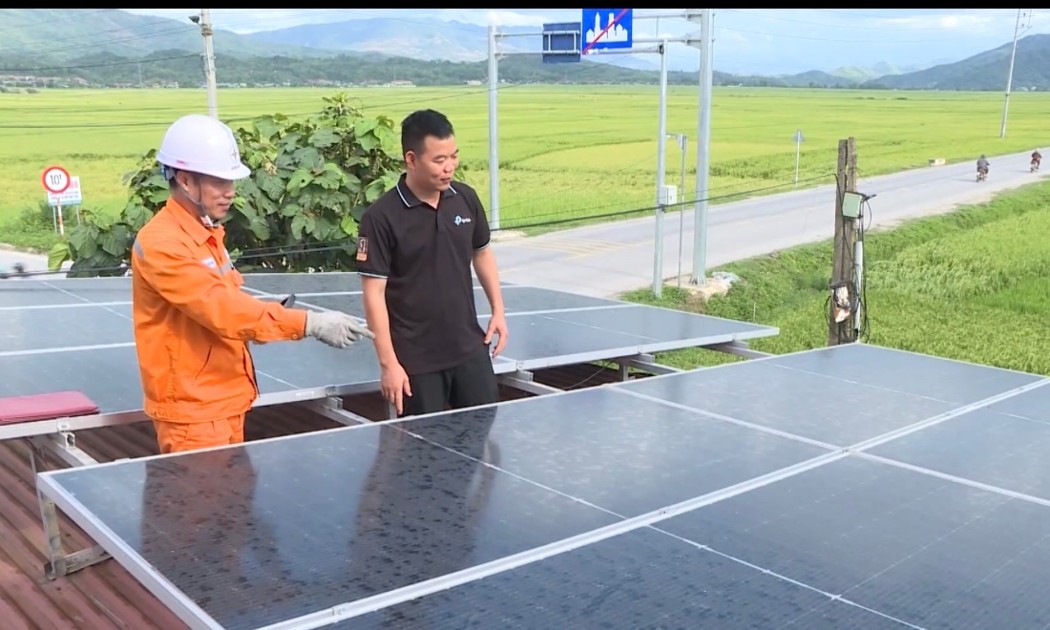
 Hà Nội chi 158,76 tỷ đồng hỗ trợ người dân lắp điện mặt trời mái nhà
158,76 tỷ đồng là khoản tiền được UBND thành phố Hà Nội bố trí hỗ trợ người dân lắp hệ thống điện mặt trời mái nhà. UBND cấp xã là cơ quan chịu trách nhiệm giải quyết hồ sơ và quyết định phê duyệt kinh phí hỗ trợ.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

