


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ba lý do thị trường chứng khoán Mỹ có thể trụ vững giữa chiến sự Iran


Dù cuộc chiến tại Iran gây xáo trộn lớn trên thị trường năng lượng, chứng khoán Mỹ đến nay vẫn giảm ít hơn so với lo ngại ban đầu...
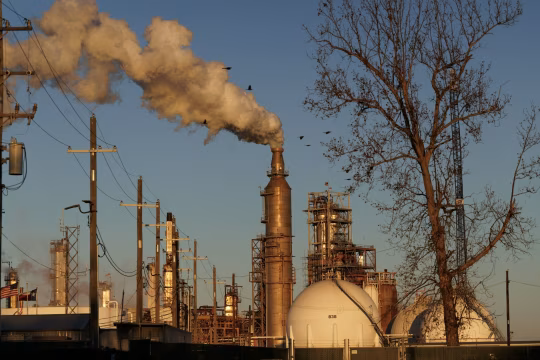
So với mức độ gián đoạn của thị trường năng lượng hiện nay, chứng khoán Mỹ mới chỉ giảm tương đối nhẹ. Chỉ số S&P 500 hiện thấp hơn 7,4% so với đỉnh trước chiến sự - chỉ giảm nhiều hơn một chút so với các giai đoạn giảm vào tháng 5/2019 và tháng 4/2018, vốn không phải những đợt biến động đáng chú ý.
Trong bối cảnh khủng hoảng năng lượng toàn cầu đã khiến một số quốc gia châu Á phải phân phối nhiên liệu theo định mức, các nhà đầu tư thận trọng cho rằng thị trường đang phản ứng quá bình thản trước các rủi ro hiện tại. Theo nhóm này, chứng khoán Mỹ vẫn có thể giảm sâu hơn nếu Washington sa lầy vào một chiến dịch quân sự kéo dài ở Trung Đông, đặc biệt trong kịch bản giá dầu tăng lên 200 USD/thùng.
Tuy nhiên, theo tờ báo Wall Street Journal, chứng khoán Mỹ hiện không chỉ được hỗ trợ bởi tâm lý lạc quan, mà còn bởi 3 yếu tố chính dưới đây.
CHIẾN TRANH KHÔNG PHẢI LÚC NÀO CŨNG KÉO THỊ TRƯỜNG ĐI XUỐNG
Lịch sử cho thấy các chiến dịch quân sự, chiến tranh hay các cuộc cách mạng thường không gây sức ép dài hạn lên thị trường chứng khoán Mỹ. Theo thống kê của ngân hàng Deutsche Bank, trong 30 biến cố địa chính trị lớn kể từ năm 1939 đến nay, mức giảm bình quân của thị trường Mỹ chỉ là khoảng 4% và sau đó thị trường phục thường phục hồi khá nhanh.
Một phần nguyên nhân là Mỹ gần như không phải hứng chịu tổn thất trực tiếp trên lãnh thổ. Ngay cả khi thất bại trong các cuộc chiến tại Việt Nam hay Afghanistan, nền tảng công nghiệp trong nước của Mỹ vẫn không bị ảnh hưởng. Điều này trái ngược so với với Anh, Đức và Nhật Bản trong Thế chiến thứ hai, khi nhiều thành phố cùng năng lực sản xuất của các quốc gia này bị tàn phá nặng nề.
Theo một nghiên cứu dài hạn do các học giả Elroy Dimson, Paul Marsh và Mike Staunton thực hiện cho ngân hàng UBS, 4 đợt thị trường lao dốc nghiêm trọng nhất trong thế kỷ qua - gồm Đại suy thoái, cú sốc dầu mỏ giai đoạn 1973-1974, vỡ bong bóng dot-com và khủng hoảng tài chính 2007-2009 - còn gây thiệt hại cho thị trường chứng khoán toàn cầu nặng nề hơn cả hai cuộc thế chiến. Dù vậy, vẫn có những thị trường chịu thiệt hại đặc biệt lớn trong thời chiến. Sau cách mạng và thất bại trong Thế chiến thứ nhất, cổ phiếu Nga gần như mất sạch giá trị, còn cổ phiếu Nhật Bản mất tới 96% giá trị thực trong Thế chiến thứ hai.
Một lý do khác là thị trường tài chính thường phản ứng mạnh hơn với các yếu tố kinh tế và chính sách tiền tệ, thay vì chỉ với diễn biến chiến sự. Năm 2001, sau khi Mỹ phát động chiến dịch quân sự tại Afghanistan, chứng khoán Mỹ đã tăng mạnh trong thời gian ngắn rồi quay đầu giảm trong năm sau đó. Tuy nhiên, lúc đó, yếu tố tạo áp lực lớn hơn lên thị trường không phải là các bản tin chiến sự dồn dập mà là sự sụp đổ của bong bóng dot-com.
Dù vậy, Iran có thể khác, bởi việc nước này phong tỏa eo biển Hormuz đã làm gián đoạn nguồn cung tương đương khoảng 1/5 lượng dầu tiêu thụ toàn cầu. Dù giá dầu giao ngay tăng mạnh lên trên 100 USD/thùng, giới giao dịch vẫn cho rằng giá có thể giảm về quanh 85 USD/thùng vào cuối năm nay.
Nhìn rộng hơn, đây không chỉ là câu chuyện nguồn cung dầu mà còn là vấn đề chính trị. Cử tri Mỹ khó chấp nhận giá nhiên liệu neo cao quá lâu, nhất là khi cuộc bầu cử Quốc hội giữa nhiệm kỳ đang đến gần.
Trong bối cảnh đó, dù kịch bản sắp tới là Mỹ can thiệp quân sự để bảo đảm an toàn hàng hải hay các bên đạt được một thỏa thuận hòa bình, Tổng thống Mỹ Donald Trump nhiều lần cho thấy ông đặc biệt quan tâm tới diễn biến giá dầu.
DỰ BÁO LỢI NHUẬN DOANH NGHIỆP KHẢ QUAN
Kể từ sau các cuộc không kích đầu tiên của Mỹ và Israel vào Iran, dự báo lợi nhuận của các doanh nghiệp trong chỉ số S&P 500 trong 12 tháng tới vẫn tiếp tục được điều chỉnh tăng.
Theo dữ liệu từ Sở giao dịch chứng khoán London (LSEG), kỳ vọng của Phố Wall về lợi nhuận trên mỗi cổ phiếu (EPS) của doanh nghiệp trong S&P 500 đã tăng 3,6% - mức tăng mạnh nhất trong một khoảng thời gian ngắn như vậy trong 5 năm qua. Một số bộ dữ liệu khác ghi nhận mức tăng thấp hơn, nhưng xu hướng chung vẫn là đi lên.
Nhóm cổ phiếu dầu khí được dự báo hưởng lợi nhiều nhất, điều không quá bất ngờ trong bối cảnh giá năng lượng tăng mạnh. Ngược lại, các ngành tiêu thụ nhiều nhiên liệu như hóa chất, hàng không và du thuyền nằm trong nhóm chịu sức ép lớn.
Dù vậy, điểm đáng chú ý là dự báo lợi nhuận của tất cả các nhóm ngành đều tăng kể từ khi Mỹ và Israel bắt đầu không kích Iran vào cuối tháng 2. Riêng nhóm công nghệ ghi nhận mức điều chỉnh tăng mạnh nhất trong giai đoạn 4 tuần kể từ khi dữ liệu này bắt đầu được thống kê vào năm 1995.
Sự ổn định của nền kinh tế Mỹ cũng là một điểm tựa quan trọng của thị trường. Giá dầu tăng chắc chắn sẽ gây sức ép lên tăng trưởng, dù Mỹ hiện là nước xuất khẩu ròng năng lượng. Tuy nhiên, theo các nhà phân tích, kinh tế Mỹ bước vào cuộc xung đột này với nền tảng khá vững, nên vẫn có khả năng hấp thụ một cú sốc ở mức vừa phải mà chưa rơi ngay vào suy thoái.
Tuy nhiên, lo ngại về lạm phát cao và tăng trưởng chậm lại đang làm dấy lên tranh luận rằng nền kinh tế có thể rơi vào đình lạm (stagflation) - tình trạng tăng trưởng trì trệ đi kèm lạm phát cao.
KỲ VỌNG VỀ TRÍ TUỆ NHÂN TẠO (AI)
Kỳ vọng vào đà phát triển của AI đang tiếp tục nâng đỡ thị trường, khi nhà đầu tư đặt cược rằng dòng tiền sẽ tiếp tục chảy mạnh vào các trung tâm dữ liệu với nhu cầu con chip lớn.
Diễn biến trong tuần trước cho thấy thị trường rất nhạy cảm với bất kỳ yếu tố nào có thể làm chậm xu hướng đầu tư cho AI. Một nghiên cứu mới của Google Research cho thấy công nghệ nén dữ liệu có thể giúp giảm nhu cầu đối với loại chip nhớ ngắn hạn đắt đỏ dùng trong các mô hình ngôn ngữ lớn. Thông tin này đã kéo cổ phiếu của Sandisk, Seagate Technology, Micron Technology và Western Digital giảm mạnh, sau giai đoạn tăng nhờ kỳ vọng nhu cầu lớn đối với con chip tốc độ cao mà các công ty này sản xuất.
Điểm mấu chốt trong lập luận cho rằng thị trường vẫn có thể trụ vững là giả định cuộc xung đột tại Iran sẽ sớm kết thúc. Tuy nhiên, giả định đó có thể không đúng. Iran hoặc Mỹ có thể cho rằng các điều kiện hòa bình do phía bên kia đưa ra là quá khó chấp nhận, trong khi Israel cũng có thể tiếp tục chiến dịch quân sự.
Ngoài ra, nếu ông Trump điều bộ binh vào Iran, giao tranh kéo dài có thể làm gián đoạn hoạt động hàng hải tại Vùng Vịnh diễn ra lâu hơn. Ngay cả khi chiến sự sớm hạ nhiệt, những thiệt hại xảy ra với các cơ sở sản xuất dầu cũng có thể để lại nhiều hệ lụy lâu dài.
Bài liên quan


Đọc bài theo từ khoá


Tổng thống Trump gợi ý cho các hãng xe Trung Quốc sản xuất tại Mỹ
Tổng thống Mỹ Donald Trump cho biết ông không phản đối các hãng ô tô Trung Quốc xây nhà máy tại Mỹ, đồng thời nhấn mạnh việc tuyển dụng lao động Mỹ...
Thị trường dầu sẽ ra sao nếu chiến tranh Mỹ - Iran kéo dài?
Sau hơn 6 tháng chiến tranh Mỹ - Iran, dầu thô vẫn được đưa tới các thị trường tiêu thụ nhờ những tuyến vận chuyển thay thế và nguồn dự trữ lớn, dù giá nhiên liệu tăng cao…
Làn sóng tẩy chay hàng Mỹ tại Canada
Làn sóng ưu tiên hàng nội địa và tẩy chay hàng Mỹ đang buộc các nhà bán lẻ thực phẩm Canada thay đổi nguồn hàng, đồng thời ghi rõ xuất xứ sản phẩm để đáp ứng yêu cầu của khách hàng…
IEA bi quan hơn cả về nguồn cung và nhu cầu dầu toàn cầu năm 2026
Tổ chức này nhận định hai cuộc xung đột đang gia tăng áp lực lên hệ thống lọc dầu của thế giới vốn đã "căng thẳng đến giới hạn”...
Xu hướng mua ròng vàng bền bỉ của Ngân hàng Trung ương Trung Quốc
Theo số liệu công bố tuần vừa rồi, Ngân hàng Trung ương Trung Quốc (PBOC) mua ròng hơn 20 tấn vàng trong tháng 8/2026, đánh dấu tháng tăng dự trữ vàng thứ 22 liên tiếp của nước này...


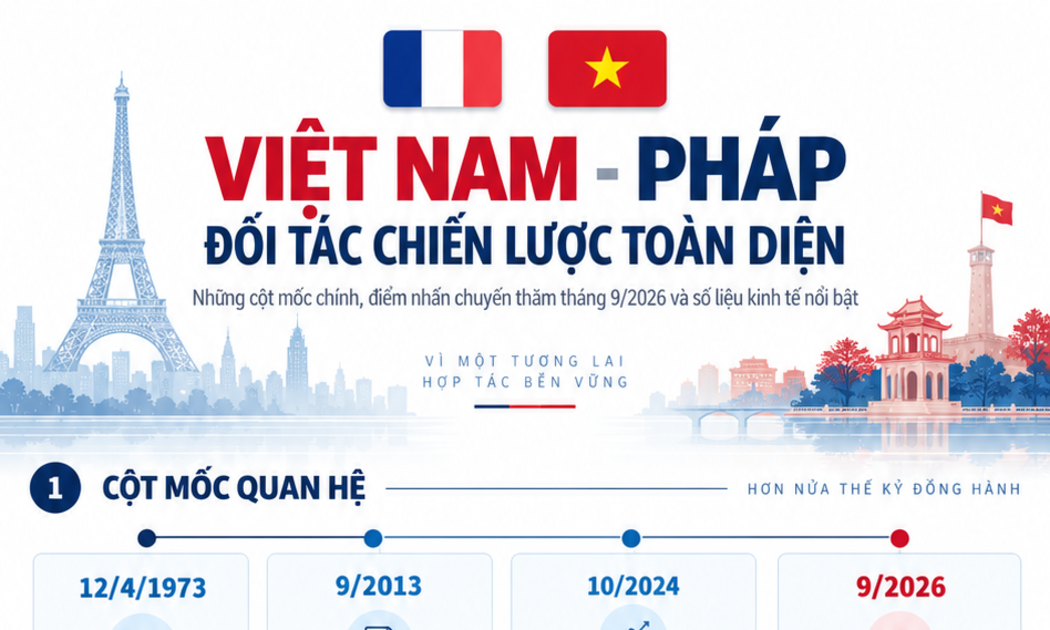

Rạng sáng 10.9 (giờ địa phương), chuyên cơ chở Tổng Bí thư, Chủ tịch nước Tô Lâm cùng phu nhân Ngô Phương Ly và Đoàn đại biểu cấp cao Việt Nam đã đến thủ đô Paris, bắt đầu thăm chính thức Pháp và dự Hội nghị thượng đỉnh Không gian vũ trụ tại Paris, theo lời mời của Tổng thống Pháp Emmanuel Macron.






 [Trực tuyến]: Tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”
Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

