




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bất động sản Đà Nẵng và vùng phụ cận chưa cải thiện về nguồn cung


Quý 1/2024, thị trường bất động sản Đà Nẵng và vùng phụ cận chưa có nhiều khởi sắc. Nguồn cung vẫn ghi nhận giảm…
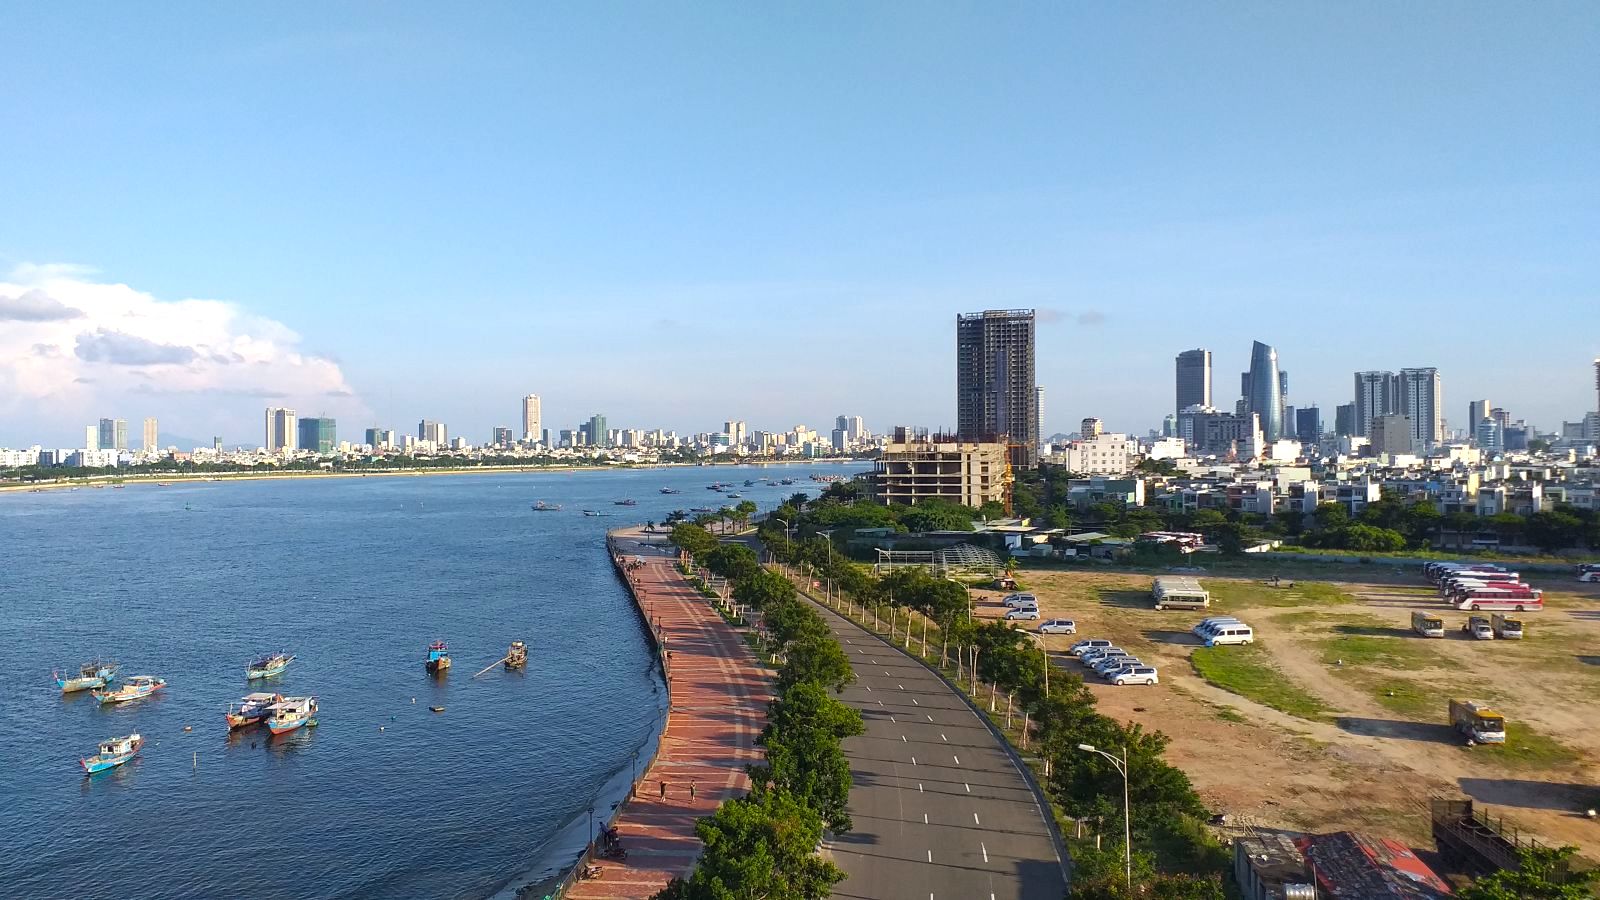
Theo dữ liệu từ Tập đoàn dịch vụ bất động sản DKRA (DKRA Group), nguồn cung sơ cấp phân khúc đất nền giảm 7% so với quý trước. Các dự án tập trung ở Đà Nẵng và Quảng Nam, riêng khu vực Thừa Thiên Huế duy trì tình trạng khan hiếm. Giao dịch trong quý diễn ra chủ yếu tại quận Ngũ Hành Sơn (TP.Đà Nẵng) và huyện Núi Thành (tỉnh Quảng Nam). Giá sơ cấp không nhiều biến động so với lần mở bán trước. Trên thị trường thứ cấp, giá ghi nhận tăng nhẹ 2% - 3% so cuối năm 2023.
LIÊN TỤC SỤT GIẢM NGUỒN CUNG SƠ CẤP
Tương tự ở phân khúc căn hộ, nguồn cung sơ cấp giảm 11% so với quý trước. Tỷ lệ tiêu thụ sơ cấp đạt 8% và phần lớn giao dịch diễn ra vào giai đoạn sau Tết nguyên đán. Giá bán sơ cấp không nhiều biến động, lượng giao dịch tập chung vào những sản phẩm từ 50 - 65 triệu đồng/m2, có pháp lý và tiến độ xây dựng rõ ràng.
Đối với phân khúc bất động sản nghỉ dưỡng, biệt thự nghỉ dưỡng ghi nhận nguồn cung sơ cấp có xu hướng giảm, mức giảm xấp xỉ 5% so cùng kỳ. Thị trường gần như mất thanh khoản, không phát sinh giao dịch. Mặt bằng giá bán sơ cấp không biến động. Xu hướng “đóng băng” vẫn tiếp diễn, cả nguồn cung và thanh khoản đều chưa thể phục hồi.
Trong khi đó, nguồn cung sơ cấp nhà phố/shophouse nghỉ dưỡng cũng ở mức thấp, chủ yếu đến từ dự án cũ và thiếu vắng dự án mới. Thị trường không có giao dịch nào được ghi nhận. Mặt bằng giá bán sơ cấp duy trì ổn định, mức giá chào bán từ 7,1 – 16,3 tỷ đồng/căn. Riêng thị trường thứ cấp tiếp tục ảm đạm.
Với condotel, sức cầu thị trường được đánh giá không cao, thanh khoản chững lại và không phát sinh giao dịch. Mặt bằng giá bán sơ cấp có xu hướng đi ngang. Nguồn cung sơ cấp thấp. Quảng Nam và Đà Nẵng là những địa phương dẫn dắt thị trường khi chiếm 93% tổng nguồn cung sơ cấp trong quý.
Tuy nhiên, khác với phân khúc trên, nguồn cung phân khúc nhà phố/biệt thự tăng 17% so cùng kỳ, nhưng nhìn chung thấp hơn giai đoạn trước năm 2022 và phần lớn đến từ lượng hàng tồn kho của những dự án cũ (chiếm 96%). Sức cầu chung thị trường mặc dù tăng song không đáng kể, lượng giao dịch tập trung ở những dự án có pháp lý hoàn thiện, được phát triển bởi chủ đầu tư uy tín và có tổng giá bán dưới 10 tỷ đồng/căn.
Mặt bằng giá bán sơ cấp duy trì ổn định, còn thị trường thứ cấp ghi nhận mức giảm 3% - 5% so với giai đoạn cuối năm, mức giảm tập trung chủ yếu ở nhóm dự án đã triển khai lâu năm, xây dựng chậm tiến độ và chưa có pháp lý hoàn thiện.
THỊ TRƯỜNG CÓ CHUYỂN BIẾN NHƯNG CHƯA RÕ NÉT
Dự kiến quý tiếp theo, nguồn cung đất nền TP. Đà Nẵng và vùng phụ cận sẽ tăng nhẹ so với quý trước, dao động khoảng 120 - 150 nền, tập trung chủ yếu ở những dự án mở bán trước, hai khu vực Đà Nẵng và Quảng Nam duy trì vị thế chủ lực cung - cầu của thị trường. Tuy nhiên, sức cầu của thị trường vẫn khiêm tốn, các dự án triển khai bởi chủ đầu tư uy tín, có tiềm lực tài chính, dự án hoàn thiện hạ tầng/pháp lý… thu hút được sự chú ý của nhà đầu tư. Mặt bằng giá sơ cấp tiếp tục xu hướng đi ngang so với lần mở bán trước, các chính sách kích cầu thị trường tiếp tục được áp dụng nhằm tăng thanh khoản. Thanh khoản và mặt bằng giá thứ cấp dự báo tích cực hơn so quý 1/2024.
Ở phân khúc căn hộ, nguồn cung mới đưa ra thị trường trong quý 2/2024 được kỳ vọng có chuyển biến tích cực hơn. Phân khúc căn hộ hạng A chiếm tỷ trọng lớn trong cơ cấu nguồn cung mới đưa ra thị trường. Mặt bằng giá bán sơ cấp có thể được điều chỉnh tăng nhẹ, trước áp lực về chi phí đầu vào. Thanh khoản thị trường sơ cấp lẫn thứ cấp dự kiến tăng so với quý 1, tuy nhiên khó có đột biến trong ngắn hạn
Về phân khúc nhà phố/biệt thự, nguồn cung mới tiếp tục khan hiếm, chỉ tương đương quý 1/2024. Nguồn cung phần lớn đến từ giai đoạn tiếp theo của những dự án mở bán từ trước. Sức cầu chung có thể tăng và tập trung chủ yếu tại những dự án có pháp lý hoàn thiện, tiến độ thi công đảm bảo, mức giá bán dưới 10 tỷ đồng/căn. Ngoài ra, mặt bằng giá bán sơ cấp duy trì ở mức ổn định, những chính sách ưu đãi, chiết khấu khi thanh toán nhanh tiếp tục áp dụng rộng rãi trong quý 2/2024. Thanh khoản thị trường thứ cấp có thể cải thiện hơn so với quý 1/2024 nhưng không rõ nét.
Bên cạnh đó, dự báo nguồn cung mới của loại hình bất động sản nghỉ dưỡng tiếp tục vắng bóng, các chủ đầu tư thận trọng hơn trong việc triển khai bán hàng giữa bối cảnh thị trường trầm lắng như hiện nay. Thanh khoản thị trường gặp nhiều khó khăn và khó có đột biến trong ngắn hạn, khi nút thắt pháp lý chưa được tháo gỡ, cũng như niềm tin của nhà đầu tư còn thấp. Tuy nhiên, mặt bằng giá bán sơ cấp duy trì ổn định và không nhiều biến động.
Đọc bài theo từ khoá

Đà Nẵng: Quyết định mới về Quản lý kiến trúc đô thị hướng tới bảo tồn và phát triển bền vững
Đà Nẵng vừa ban hành quy chế quản lý kiến trúc đô thị và khu vực lân cận, nhằm thống nhất các nguyên tắc quản lý không gian, cảnh quan và kiến trúc, đồng thời tạo căn cứ pháp lý cho hoạt động quy hoạch, đầu tư xây dựng trên địa bàn…
Hải Phòng thu hồi và gia hạn sử dụng đất đối với 3 doanh nghiệp
UBND TP. Hải Phòng thu hồi 20.527m2 đất của Công ty TNHH Thương mại Tiến Thắm, 7.959m2 đất của Công ty Cổ phần Thương mại Nam Sông Cấm, đồng thời gia hạn sử dụng 7.812m2 đất cho Công ty TNHH Chí Minh Đại An …
An Giang thông qua đề án công nhận Phú Quốc là Khu kinh tế đặc biệt
An Giang thông qua đề án công nhận Phú Quốc là Khu kinh tế đặc biệt, với mục tiêu thu hút khoảng 195.000 tỷ đồng vốn đầu tư toàn xã hội trong giai đoạn 2026 - 2030…
Nam Long II Central Lake thu hút khách hàng nhờ sản phẩm đa dạng, phù hợp nhiều nhu cầu
Cung cấp ra thị trường đa dạng dòng sản phẩm từ căn hộ, đất nền, nhà phố thấp tầng đa công năng, Nam Long II Central Lake trở thành lựa chọn ưu tiên của người mua ở thực và nhà đầu tư có nhu cầu an cư, kinh doanh và tích lũy tài sản tại đô thị đáng sống bậc nhất Nam Cần Thơ.
Flamingo Maison 108 Ho Nui Coc: Nơi mặt hồ mở ra những khung trời đẹp nhất
Có những khung cảnh dù ngắm nhìn bao lần vẫn mang đến cảm xúc mới. Giữa núi rừng Thái Nguyên, Hồ Núi Cốc là một nơi như thế.



Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.





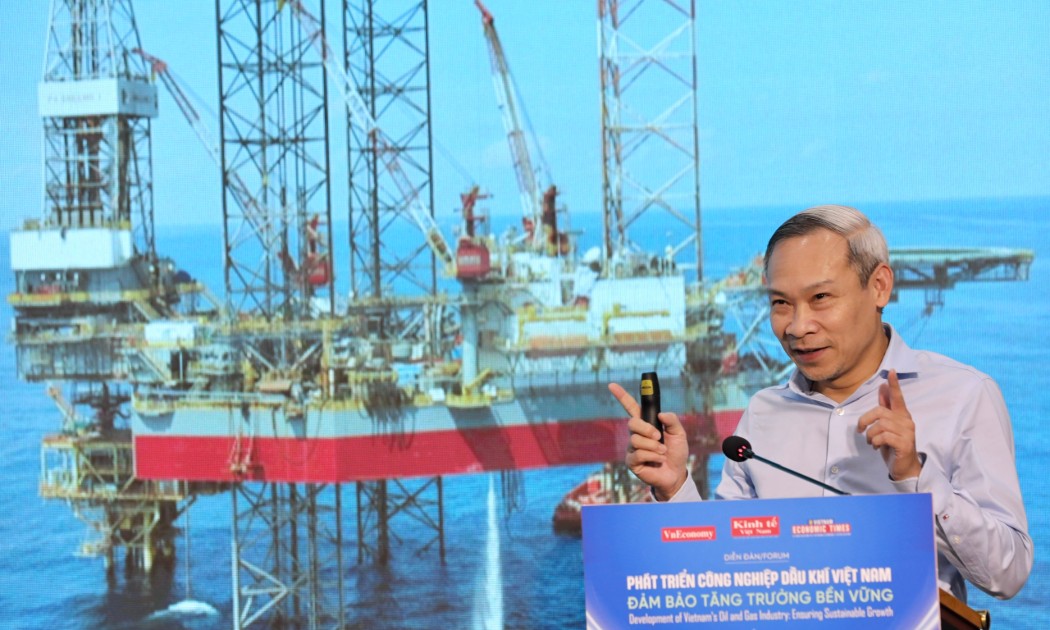
 Cấp thiết tái cấu trúc toàn bộ chuỗi giá trị kinh tế trên biển
Ngành dầu khí Việt Nam đang đối mặt với những thách thức mang tính cơ cấu. Nhiều mỏ chủ lực đã bước vào giai đoạn suy giảm sản lượng tự nhiên sau nhiều thập kỷ khai thác. Vậy đâu là hướng đi để ngành dầu khí vừa bảo đảm an ninh năng lượng, vừa tạo động lực tăng trưởng bền vững trong kỷ nguyên xanh?




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

