


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bốn nhóm ngành vẫn “hưởng lợi” trước thách thức vĩ mô


Trong bối cảnh lãi suất duy trì ở mức cao và giá dầu tăng mạnh, dòng tiền trên thị trường có xu hướng tập trung vào các nhóm ngành có khả năng hưởng lợi trực tiếp từ thách thức vĩ mô.
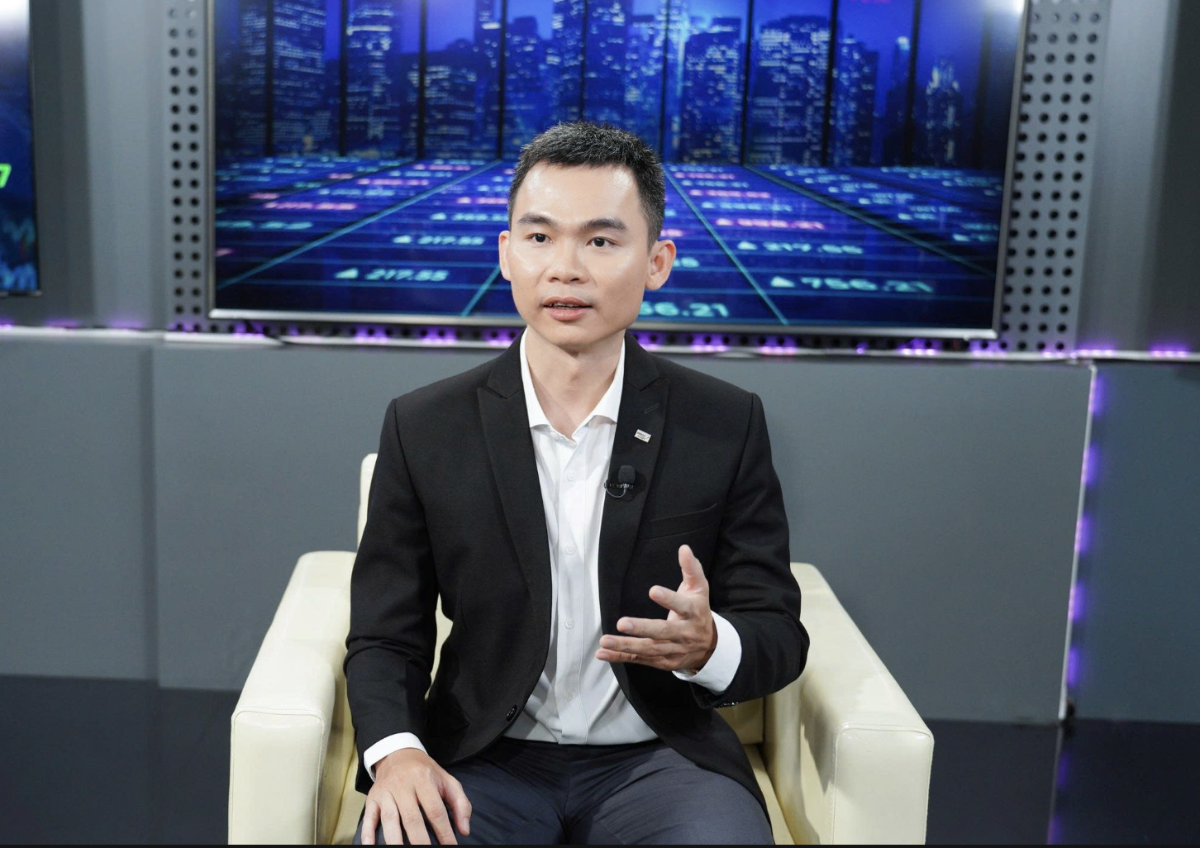
Trong bối cảnh nền kinh tế tiếp tục tăng trưởng, thị trường chứng khoán chính thức được công bố nâng hạng đã tạo những kỳ vọng tích cực trong giới đầu tư. Tuy nhiên, bên cạnh những điểm sáng của nền kinh tế trong nước, vẫn còn thách thức bên ngoài mà các doanh nghiệp cũng đang phải đối mặt hiện nay như những căng thẳng tại Trung Đông, các sự kiện liên quan đến thuế và thương mại.
Hiện, Cục Dự trữ Liên bang Mỹ (Fed) đã công bố giảm lãi suất nhưng vẫn ở mức cao… Ở trong nước, lãi suất cũng đã cao hơn giai đoạn trước.
Trao đổi về vấn đề này trong Talk show Phố Tài chính (The Finance Street Talk show), ông Đinh Minh Trí, Giám đốc Phân tích Khối Khách hàng cá nhân, Công ty CP chứng khoán Mirae Asset (MAS) cho rằng áp lực bên ngoài đang tạo ra những thách thức ngắn hạn nhưng đồng thời là cơ sở để sàng lọc doanh nghiệp chất lượng và củng cố nền tảng cho tăng trưởng bền vững.
Năm 2026 đánh dấu một giai đoạn mới, khi mặt bằng lãi suất không còn ở mức thấp như trước. Fed tiếp tục duy trì lãi suất ở vùng 3,5 - 3,75% trong kỳ tháng 4. Trước đó, thị trường kỳ vọng có thể giảm lãi suất trong năm 2026, nhưng sau khi giá dầu tăng mạnh do căng thẳng Trung Đông, triển vọng này trở nên kém chắc chắn hơn và nếu có điều chỉnh, nhiều khả năng cũng phải từ quý 4/2026 trở đi.
Tại châu Âu, Ngân hàng Châu Âu (ECB) đã dừng chu kỳ giảm lãi suất từ đầu tháng 2/2026, sau 5 lần cắt liên tiếp. Trong khi đó, Ngân hàng Trung ương Nhật Bản tiếp tục xu hướng bình thường hóa chính sách tiền tệ, với lãi suất dần được nâng lên sau thời gian dài duy trì mức rất thấp. Diễn biến này làm thu hẹp nguồn vốn chi phí thấp từ Nhật Bản – một yếu tố từng hỗ trợ dòng tiền toàn cầu.
Tổng thể, cập nhật gần đây cho thấy môi trường lãi suất toàn cầu đang chuyển sang trạng thái duy trì ở mức cao, thay vì quay lại chu kỳ tiền rẻ. Điều này đồng nghĩa với việc dòng tiền đầu tư trở nên thận trọng hơn, chi phí vốn cao hơn và áp lực lên các thị trường tài sản vẫn còn hiện hữu trong trung hạn.
Nền kinh tế Việt Nam chịu tác động từ môi trường bên ngoài khi mặt bằng lãi suất toàn cầu duy trì cao và đồng đô la Mỹ mạnh, tạo áp lực lên tỷ giá và chi phí nhập khẩu. Tuy nhiên, diễn biến gần đây cho thấy tỷ giá được kiểm soát tương đối ổn định, nhờ dòng vốn đầu tư nước ngoài và kiều hối duy trì ổn định.
Yếu tố địa chính trị tại Trung Đông vẫn tác động đến chi phí năng lượng và vận tải, đặc biệt tại eo biển Hormuz. Tuy nhiên, chuỗi cung ứng toàn cầu duy trì ổn định trong 1 tháng gần đây, chưa ghi nhận gián đoạn diện rộng, qua đó hỗ trợ hoạt động sản xuất, xuất khẩu của Việt Nam phục hồi 4 tháng đầu năm 2026, với tổng kim ngạch xuất nhập khẩu đạt 344,17 tỷ USD, tăng 24,2% so với cùng kỳ.
Thực tế, rủi ro thương mại vẫn tồn tại, nhưng chưa có diễn biến leo thang đáng kể trong ngắn hạn. Ngược lại, xuất khẩu ghi nhận tín hiệu cải thiện, dẫn dắt bởi nhóm công nghiệp chế biến – chế tạo (đặc biệt điện tử, máy móc) và khu vực FDI, với mức tăng trưởng duy trì ổn định và đóng vai trò động lực chính cho toàn bộ kim ngạch, cho thấy khả năng thích ứng tốt của doanh nghiệp trong bối cảnh môi trường toàn cầu biến động.
Về tổng thể, môi trường kinh doanh chuyển sang trạng thái thận trọng hơn, nhưng nền tảng vĩ mô trong nước vẫn duy trì ổn định. Áp lực bên ngoài tạo ra thách thức ngắn hạn, đồng thời là cơ sở để sàng lọc doanh nghiệp và củng cố nền tảng cho tăng trưởng bền vững. Trong trường hợp tận dụng tốt các điều kiện hiện tại, Việt Nam có thể gia tăng lợi thế cạnh tranh và tạo dư địa bứt phá, trong bối cảnh nhiều nền kinh tế vẫn đối mặt với khó khăn.
Về thị trường chứng khoán, thị trường vận động trong trạng thái phân hóa mạnh, với dòng tiền có xu hướng chọn lọc. Điểm đáng chú ý, nếu kịch bản đàm phán giữa Iran và các bên liên quan đạt tiến triển tích cực, giúp khơi thông lại chuỗi cung ứng năng lượng, đây sẽ là yếu tố hỗ trợ quan trọng giúp cải thiện tâm lý và dòng tiền trên thị trường trong ngắn hạn.
Trong bối cảnh lãi suất duy trì ở mức cao và giá dầu tăng mạnh, dòng tiền trên thị trường có xu hướng tập trung vào các nhóm ngành có khả năng hưởng lợi trực tiếp từ thách thức vĩ mô. Hiện tại, có thể thấy bốn nhóm đang thể hiện kỳ vọng tích cực hơn mặt bằng chung.
Thứ nhất, nhóm ngân hàng hưởng lợi khi mặt bằng lãi suất tăng giúp cải thiện biên lãi. Tăng trưởng tín dụng duy trì tích cực, phản ánh nhu cầu vốn của doanh nghiệp trong giai đoạn đẩy mạnh đầu tư, đồng thời định giá vẫn ở mức hợp lý so với lịch sử.
Thứ hai, nhóm dầu khí được hỗ trợ trực tiếp từ diễn biến giá dầu. Giá dầu duy trì trên 100 USD/thùng, giúp cải thiện đáng kể triển vọng doanh thu và lợi nhuận, đặc biệt trong bối cảnh hoạt động thăm dò và khai thác đang sôi động trở lại ở khắp khu vực châu Á và thế giới.
Thứ ba, nhóm bảo hiểm hưởng lợi từ mặt bằng lãi suất cao hơn, khi thu nhập từ hoạt động đầu tư tài chính cải thiện, đồng thời áp lực dự phòng giảm nhờ lợi suất trái phiếu tăng.
Cuối cùng, nhóm cổ phiếu có cổ tức tiền mặt cao, nền tảng dòng tiền ổn định thường trở thành điểm đến của dòng tiền trong các nhịp điều chỉnh. Đây là nhóm có tính phòng thủ tốt, đồng thời tạo cơ hội tích lũy khi thị trường xuất hiện biến động ngắn hạn.
Bài liên quan



Blog chứng khoán: Kéo giật ở trụ, tiền không đuổi giá
Nhịp tăng mạnh bất ngờ ít phút đầu phiên chiều nay lại kết thúc kém tích cực, nhất là dòng tiền không cho thấy sự lan tỏa cần thiết. Dù vậy cơ hội để VNI “vá trend” vẫn còn nếu các cổ phiếu trụ duy trì được sức mạnh.
Bùng nổ bất ngờ, nhà đầu tư tranh thủ cắt lỗ?
Trạng thái giao dịch “buồn ngủ” của phiên sáng đột nhiên thay đổi ngay khi bước vào phiên chiều với diễn biến ở VPB. Cổ phiếu ngân hàng này kết hợp với VIC và VHM có lúc kéo VN-Index lên sát 1800 điểm. Tuy nhiên áp lực bán xuất hiện sau đó đã khép lại diễn biến “khởi nghĩa” bất thành.
Giữa lúc lãi suất leo thang, nợ toàn cầu không ngừng tăng cao
Tổng nợ toàn cầu đã tăng lên mức kỷ lục hơn 365 nghìn tỷ USD tính đến thời điểm cuối tháng 6 năm nay...
Từ minh bạch đến niềm tin: Vinamilk nhận cú đúp giải thưởng IR Awards 2026
Vượt qua quá trình khảo sát gần 700 doanh nghiệp đang niêm yết, Vinamilk được vinh danh ở hai hạng mục quan trọng của IR Awards 2026, gồm “Website IR được Nhà đầu tư yêu thích nhất” và “Hoạt động IR được Định chế tài chính đánh giá cao nhất” trong nhóm doanh nghiệp vốn hóa lớn phi tài chính.
Dòng tiền quá kém, nỗ lực phục hồi bất thành
Diễn biến phục hồi của thị trường trong phiên sáng nay đã không lôi kéo được dòng tiền tương xứng. Thanh khoản khớp lệnh sàn HoSE sụt giảm mạnh 34% và rơi xuống mức thấp nhất 23 phiên với 4.015 tỷ đồng chưa tính thỏa thuận.



Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 [Trực tiếp] Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch”
Chiều 25/9/2026, Tạp chí Kinh tế Việt Nam/VnEconomy phối hợp với Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam và Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch”...





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

