


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đã có 641 doanh nghiệp báo lợi nhuận quý 1/2026: Tăng mạnh 36,5%, tài chính hụt hơi


Nhóm tài chính ghi nhận mức tăng trưởng lợi nhuận sau thuế đạt +14,3% so với cùng kỳ trong quý 1/2026, thấp hơn đáng kể so với mặt bằng chung của toàn thị trường (+36,5%) và kém xa nhóm phi tài chính (+77,2%).
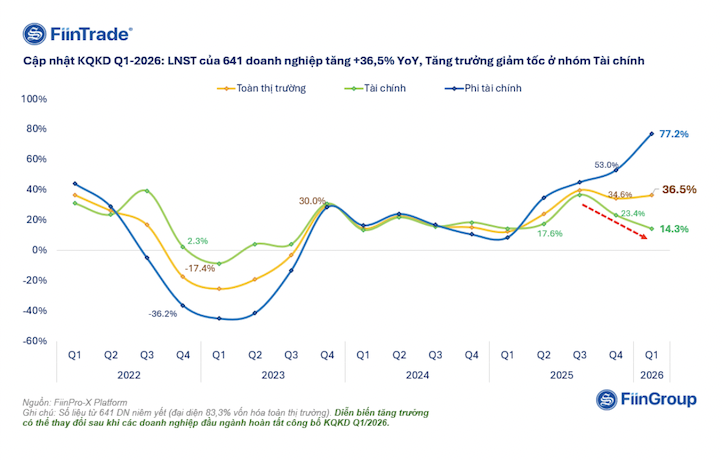
Tính đến ngày 29/04/2026, đã có 641 ngân hàng và doanh nghiệp niêm yết, đại diện cho 83,3% vốn hóa toàn thị trường, công bố báo cáo tài chính hoặc ước tính sơ bộ kết quả kinh doanh quý 1/2026, theo thống kê từ FiinTrade.
Lợi nhuận sau thuế toàn thị trường tiếp tục duy trì mức tăng trưởng cao so với cùng kỳ năm trước, đạt +36,5% phản ánh xu hướng tăng trưởng vẫn tích cực dù động lực đang dần thu hẹp và sự phân hóa giữa các nhóm ngành ngày càng rõ nét.
Nhóm tài chính ghi nhận mức tăng trưởng lợi nhuận sau thuế đạt +14,3% so với cùng kỳ trong quý 1/2026, thấp hơn đáng kể so với mặt bằng chung của toàn thị trường (+36,5%) và kém xa nhóm phi tài chính (+77,2%).
Đà tăng trưởng của nhóm tài chính có dấu hiệu chững lại khi các động lực hỗ trợ không còn mạnh như giai đoạn trước. Trong đó, ngành ngân hàng chịu áp lực từ biên lãi ròng (NIM) thu hẹp và tăng trưởng tín dụng chậm lại. Lợi nhuận sau thuế quý 1/2026 của 26/27 ngân hàng, đại diện cho 99,6% vốn hóa toàn ngành, chỉ tăng +14% so với cùng kỳ, đánh dấu mức tăng thấp nhất trong 9 quý gần đây.
Tăng trưởng lợi nhuận giảm tốc tại các ngân hàng lớn như VCB, BID, TCB, MBB, HDB, trong khi một số ngân hàng ghi nhận suy giảm lợi nhuận như STB, LPB, EIB. Đáng chú ý, lợi nhuận thực tế của STB thấp hơn đáng kể so với mức ước tính ban lãnh đạo đưa ra tại Đại hội đồng cổ đông (ĐHĐCĐ) hơn một tuần trước. Ở chiều ngược lại, CTG ghi nhận tăng trưởng tích cực nhờ giảm trích lập dự phòng, cùng với VPB và một số ngân hàng quy mô nhỏ như ABB, BVB.
Ngành chứng khoán chịu ảnh hưởng khi thanh khoản thị trường chưa phục hồi rõ nét, khiến hoạt động môi giới và tự doanh kém tích cực.
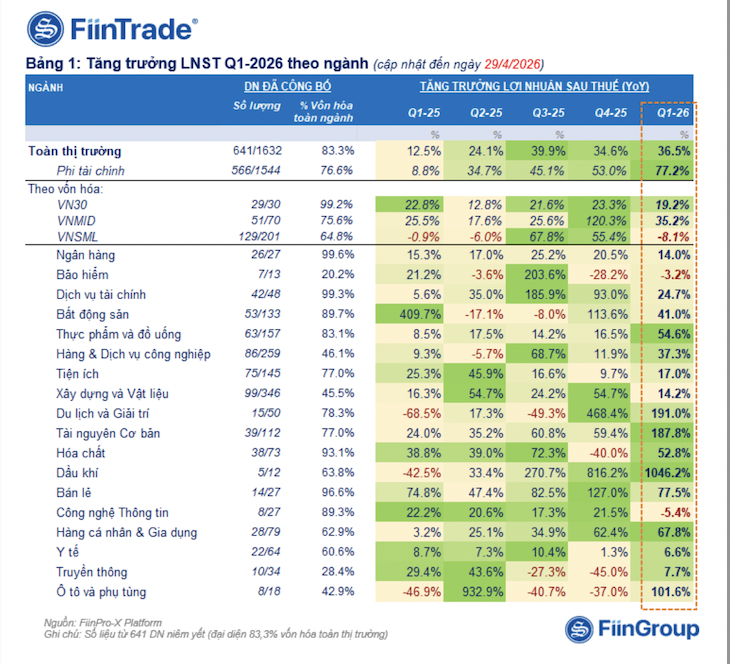
Ở nhóm phi tài chính, bất động sản dân cư trở thành điểm nhấn khi lợi nhuận sau thuế của 29/84 doanh nghiệp, đại diện khoảng 80% vốn hóa ngành, tăng gần 8 lần so với cùng kỳ năm trước, dẫn dắt bởi VHM, KDH, PDR, SJS, HDC.
Trong khi đó, ngành bán lẻ ghi nhận lợi nhuận sau thuế tăng +77,5% so với cùng kỳ, nhờ doanh thu phục hồi đi cùng với cải thiện biên lợi nhuận trước lãi vay và thuế (EBIT), nổi bật tại MWG, FRT, PET, trong khi DGW có thêm đóng góp đáng kể từ thu nhập tài chính.
Ở chiều ngược lại, một số ngành như hóa chất, chăn nuôi, dệt may và đường ghi nhận lợi nhuận sau thuế suy giảm so với cùng kỳ. Tuy nhiên, do mức độ bao phủ dữ liệu vẫn còn hạn chế, các đánh giá đối với những ngành này hiện chưa phản ánh đầy đủ xu hướng trong quý 1/2026.
Bài liên quan


VN-Index thủng mốc 1700 điểm, các công ty chứng khoán bình luận gì?
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 16/10/2026.
Tiền trong nước bắt đáy khi VN-Index thủng 1.700 điểm, khối ngoại vẫn tích cực xả hàng
Thanh khoản tăng mạnh 32%, lên mức 15.200 tỷ đồng, thể hiện một bộ phận lực cầu bắt đáy đã hoạt động mạnh hơn khi chỉ số thủng mốc chẵn 1.700 điểm và nhóm ngành đầu cơ chứng khoán phục hồi kỹ thuật.
Blog chứng khoán: Chọn hàng cho khéo
Tuy VNI hôm nay đóng cửa dưới mốc 1700 điểm nhưng thị trường giao dịch không tệ. Dòng tiền vẫn “đánh” mạnh ở nhóm cổ phiếu vừa và nhỏ, nhất là các mã chứng khoán.
Nhiều nhà đầu tư lớn quan tâm đến cổ phiếu EVF sắp phát hành riêng lẻ
Công ty Tài chính Tổng hợp Cổ phần Điện lực (Hose, mã CK: EVF) vừa công bố Nghị quyết Hội đồng Quản trị về việc triển khai chi tiết phương án chào bán cổ phiếu riêng lẻ để tăng vốn điều lệ của EVF, theo phương án đã được Đại hội đồng cổ đông bất thường thông qua.
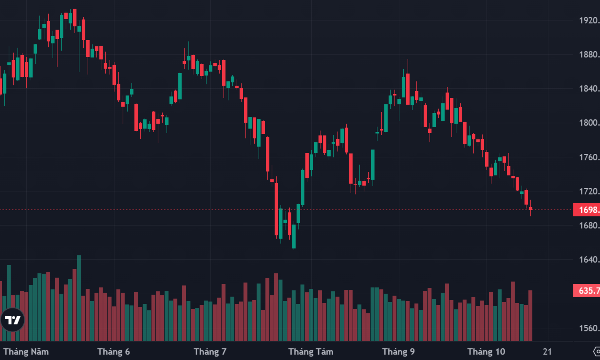
Cổ phiếu vừa và nhỏ ngược dòng, nhóm chứng khoán dẫn sóng
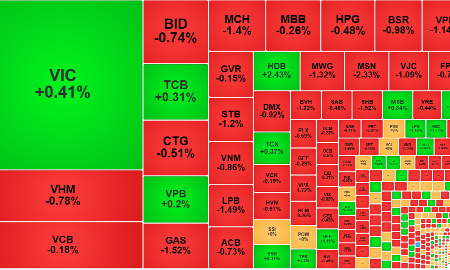
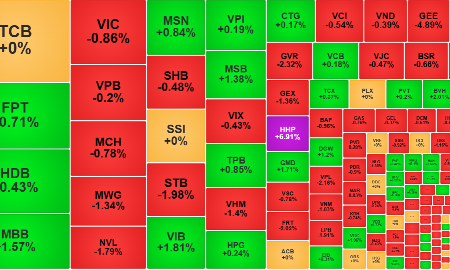
VN-Index đóng cửa giảm, để mất mốc 1700 điểm, nhưng độ rộng lại cho thấy số lượng cổ phiếu tăng giá nhiều hơn. Sức ép từ một số cổ phiếu vốn hóa lớn không khiến nhà đầu tư sợ hãi hơn. Dòng tiền bắt đáy hoạt động tích cực ở nhóm cổ phiếu vừa và nhỏ, trong đó chứng khoán nổi bật.





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.








 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...