




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Câu chuyện sàng lọc ngân hàng đang bắt đầu?


Những động thái của Ngân hàng Nhà nước dường như không dừng ở chuyện lãi suất mà mở ra một câu chuyện khác: tái cấu trúc
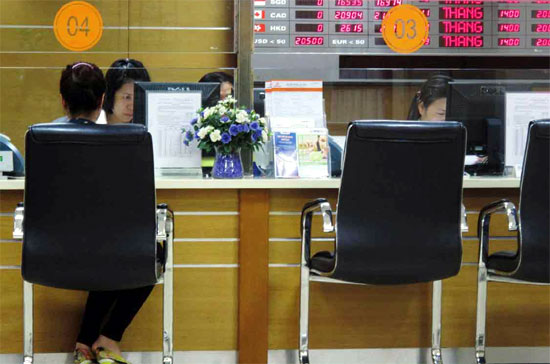
Ba động thái của Ngân hàng Nhà nước gần đây: kỷ luật nghiêm vi phạm trần lãi suất tiền gửi; hạ thấp lãi suất tiền gửi ngắn hạn; nâng lãi suất của người bán vốn cuối cùng, đã cho thấy, nhà điều hành đang từng bước phân loại chất lượng các ngân hàng.
Có vẻ như, câu chuyện sàng lọc ngân hàng đang bắt đầu?
Ba động thái quan trọng
Nếu như vi phạm trần lãi suất của Techcombank năm ngoái và DongA Bank mới đây chỉ dừng ở xử lý hành chính thì trường hợp của HDBank ngày 7/10 lại mang hơi hướng hình sự hóa.
Nói vậy là bởi, để phát hiện được hành vi vi phạm trần lãi suất tiền gửi của HDBank, lực lượng cảnh sát đã nhập cuộc và trong văn bản số 7859/NHNN-TTGSNH ngày 7/10, Ngân hàng Nhà nước thể hiện ý chí rất cương quyết: “Cơ quan thanh tra, giám sát ngân hàng, Ngân hàng Nhà nước yêu cầu Chủ tịch Hội đồng Quản trị, Tổng giám đốc HDBank chỉ đạo các đơn vị có liên quan hợp tác chặt chẽ và thành khẩn khai nhận những hành vi vi phạm của mình với cơ quan thanh tra, giám sát ngân hàng, Ngân hàng Nhà nước và Tổng cục cảnh sát - Bộ Công an”.
Rất khó để Ngân hàng Nhà nước có thể làm khác, bởi trong lúc tất cả hệ thống nỗ lực thiết lập lại kỷ cương lãi suất tiền gửi và quá trình thực hiện đang đi vào nề nếp thì sự vi phạm của HDBank là khó chấp nhận.
Hậu quả nặng nề như thế nào, hẳn những người trong cuộc đã biết: ít nhất trong một năm, HDBank bị ngừng mở chi nhánh, phòng giao dịch, đặt mới ATM; cùng đó là những cá nhân liên quan có thể bị xử lý hình sự. Và kết cục là, trong lúc các ngân hàng khác tiếp tục bành trướng thị phần thì HDBank lại giẫm chân tại chỗ, chưa kể những thua thiệt lợi nhuận hàng năm từ các chi nhánh mang lại. Đó là yếu tố thứ nhất.
Thứ hai, cùng với xử lý vi phạm trần lãi suất tiền gửi cương quyết, trước đó, nhà điều hành còn quy định trần lãi suất tiền gửi ngắn hạn khá chặt chẽ. Trong Thông tư số 30/2011/TT-NHNN ngày 28/9, Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng thực hiện: lãi suất tiền gửi không kỳ hạn, có kỳ hạn dưới 1 tháng: 6%/năm; 1 tháng trở lên: 14%/năm. Ngoài ra, mức lãi suất tối đa đối với tiền gửi áp dụng đối với phương thức trả lãi cuối kỳ và các phương thức trả lãi khác được quy đổi theo phương thức trả lãi cuối kỳ”.
Như vậy, những hình thức lách trần lãi suất bằng cách “lãi nhập gốc” như “tiền gửi 1 ngày, lãi suất 14%/năm”… sẽ không còn tồn tại.
Thứ ba, ngày 6/9, Ngân hàng Nhà nước ban hành Quyết định số 2210/QĐ-NHNN, nâng lãi suất tái cấp vốn từ 14%/năm lên 15%/năm; lãi suất cho vay qua đêm trong thanh toán điện tử liên ngân hàng và cho vay bù đắp thiếu hụt trong thanh toán bù trờ của Ngân hàng Nhà nước đối với tổ chức tín dụng từ 14%/năm lên 16%/năm.
Qua các động thái nói trên, nhà điều hành đã gửi đi những thông điệp rất rõ ràng: đưa đường cong lãi suất về đúng quy luật, thể hiện đúng vai trò người mua bán cuối cùng trên thị trường. Tất cả những ngân hàng cần nhu cầu thanh khoản, sẽ phải lên Ngân hàng Nhà nước và chấp nhận luật chơi của “người mua bán cuối cùng” áp đặt.
Cơ hội sàng lọc
Theo logic của vấn đề, những động thái của Ngân hàng Nhà nước dường như không dừng ở chuyện lãi suất mà mở ra một câu chuyện khác: tái cấu trúc.
Vài năm nay, người ta chứng kiến các tổ chức tín dụng thường xuyên lách trần lãi suất, mặc dù vừa họp “đồng thuận” cách đó vài hôm. Hẳn nhiên, ai cũng hiểu đó là do thanh khoản hệ thống, đặc biệt ở một số tổ chức tín dụng quy mô nhỏ thiếu ổn định.
“Đói ăn vụng, túng làm liều”, những ngân hàng thiếu thanh khoản buộc phải dâng lãi suất để cướp vốn của ngân hàng bạn; còn ngân hàng dư vốn nếu không muốn bị rút ruột cũng phải làm theo, mà Vietcombank là một ví dụ. Trong một văn bản gửi lên Ngân hàng Nhà nước, Vietcombank thừa nhận có huy động vượt trần nhưng lý do đưa ra là nếu không làm thế, sẽ bị mất tới 30 nghìn tỷ đồng vốn. Kể cả với BIDV, một ngân hàng lớn từng tuyên bố “tiên phong chấp hành lãi suất tiền gửi 14%/năm” nhưng cũng chỉ một thời gian sau đó, không thể ngồi nhìn dòng vốn đội nón ra đi, đành phải… “theo cả làng”.
Như nói trên, mặc dù cơ chế điều hành của Ngân hàng Nhà nước cho phép những ngân hàng thiếu vốn có thể lên giao dịch nghiệp vụ thị trường mở (OMO), vay tái cấp vốn ở Ngân hàng Nhà nước nhưng trên thực tế, có rất nhiều ngân hàng vì cơ cấu tài sản lỏng lẻo, huy động đồng nào, cho vay đồng nấy, ít giấy tờ có giá nên không thể giao dịch OMO.
Mặt khác, điều kiện để vay tái cấp vốn của Ngân hàng Nhà nước khá ngặt nghèo nên những đối tượng này chỉ còn cách đẩy lãi suất lên, coi đó như là “lợi thế” cạnh tranh duy nhất để lấy vốn về, mặc dù bị coi là “chơi không đẹp”, thậm chí vi phạm quy định của ngành.
Nhưng nay, với hành động cứng rắn “nói không” với vi phạm trần lãi suất, hẳn nhiên, chẳng ai muốn bị lên “đoạn đầu đài” như HDBank vừa qua.
Tiếp đó, một cửa lách khác là nâng lãi suất ngắn hạn, chẳng hạn “tiền gửi 1 ngày, lãi suất 14%/năm” và các loại tiền gửi na ná như tiền gửi thanh toán cũng bị chặn ở mức 6%/năm. Ngân hàng Nhà nước đang làm mọi cách để triệt tiêu những cách thức cạnh tranh thiếu lành mạnh và có vẻ như, qua đó để nhận diện bằng được những ngân hàng yếu thanh khoản, chất lượng hoạt động kém.
Và khi yếu tố cạnh tranh lãi suất bị triệt tiêu, dòng tiền gửi sẽ trở về đúng quy luật: sinh lời nhưng phải an toàn. Trong trường hợp tất cả đều huy động 14%/năm, người gửi tiền sẽ lựa chọn ngân hàng quy mô lớn, thương hiệu mạnh, nhiều dịch vụ để gửi tiền.
Vì vậy, những ngân hàng yếu thanh khoản, khó cân đối giữa nguồn và sử dụng nguồn thì chỉ còn cách cầu cứu nơi “người mua bán cuối cùng”. Nhưng cũng đúng lúc đó, chiếc “lưới” lãi suất chủ chốt đã kịp giăng ra: tái cấp vốn tăng thêm 1%/năm; qua đêm thanh toán bù trừ tăng thêm 2%/năm.
Sẽ chẳng có gì ngạc nhiên, trong một thời gian rất ngắn tới đây, lãi suất chủ chốt, trong đó có lãi suất tái cấp tiếp tục tăng, số lượng ngân hàng xin tái cấp vốn nhiều thêm và điều mà thị trường chờ đợi là Ngân hàng Nhà nước sẽ xử lý như thế nào khi mà cơ hội thanh lọc đang đến.
Đã có rất nhiều ý kiến từ các chuyên gia, người trong cuộc góp ý với ngành ngân hàng rằng: cần phải cải tổ, tái cấu trúc và cơ hội để làm điều này không phải không có. Thực tế, từ 2008 đến nay, có khá nhiều cơ hội như: không ít đơn vị một năm vài lần chập chờn mất thanh khoản; yêu cầu nâng vốn pháp định tối thiểu lên mức 3.000 tỷ đồng… nhưng rồi, các cơ hội đó lần lượt bị bỏ qua.
Giới phân tích tài chính cho rằng, với những quyết sách mạnh mẽ, bài bản thời gian qua, Ngân hàng Nhà nước hoàn toàn có thể làm cho hệ thống ngân hàng trở nên minh bạch, lành mạnh và quy củ hơn. Tuy nhiên, lựa chọn phương án nào để “ném chuột không vỡ bình”, không để câu chuyện tái cấu trúc kéo theo phản ứng dây chuyền cho cả hệ thống, mới là điều đáng quan tâm hơn cả.

Ngân hàng đa dạng nguồn thu trước sức ép giảm lãi suất tiền vay
Lợi nhuận nhiều ngân hàng tăng trưởng cao trong 9 tháng đầu năm, song động lực không chỉ đến từ mở rộng tín dụng, cùng với đó, đa dạng hóa nguồn thu là điểm sáng trong cấu trúc lợi nhuận ngân hàng 9 tháng qua. Đặc biệt, thông điệp "giảm lãi vay, giảm nợ xấu" sau cuộc họp do Thống đốc với tất cả lãnh đạo ngân hàng ngày 19/10, lãi tín dụng sẽ bị thu hẹp đáng kể trong bức tranh lợi nhuận cả năm...
Kiều hối về TP. Hồ Chí Minh đạt gần 6,87 tỷ USD sau 9 tháng
Kiều hối chuyển về TP. Hồ Chí Minh trong quý 3/2026 đạt gần 2,84 tỷ USD, tăng 39,5% so với quý trước và 3,6% so với cùng kỳ. Đà phục hồi này giúp thu hẹp mức giảm lũy kế 9 tháng, đạt gần 6,87 tỷ USD...
Lãi suất huy động nhóm ngân hàng nhỏ và vừa giảm thấp nhất 7 tháng
Khảo sát 32 ngân hàng ngày 20/10 cho thấy lãi suất tiết kiệm kỳ hạn 6 - 9 tháng của nhóm ngân hàng thương mại nhỏ và vừa bình quân 5,87%/năm trên kênh trực tuyến, trong khi lãi suất tại quầy ở mức 5,64%/năm. Cả hai kênh huy động đều ghi nhận mức lãi suất thấp nhất trong 7 tháng, phản ánh làn sóng giảm lãi suất đang lan rộng…
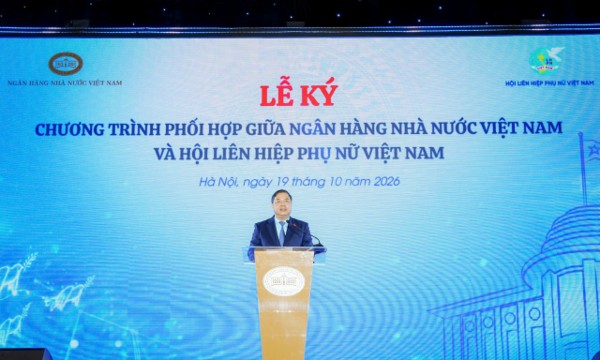
Hỗ trợ 50.000 cơ sở kinh doanh của phụ nữ tiếp cận vốn giai đoạn 2026 - 2030
Chương trình phối hợp giữa Ngân hàng Nhà nước và Hội Liên hiệp Phụ nữ Việt Nam giai đoạn 2026–2030 đặt mục tiêu hỗ trợ, tư vấn 50.000 cơ sở kinh doanh do phụ nữ làm chủ, quản lý tiếp cận nguồn tài chính; đồng thời củng cố ít nhất 1.500 hợp tác xã và 10.000 tổ hợp tác...
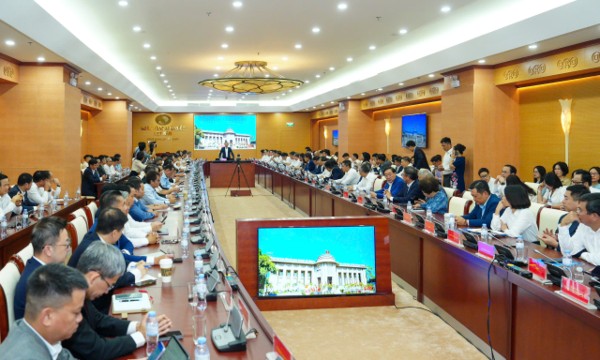
Ngân hàng sẵn sàng giảm lợi nhuận để ưu tiên vốn lưu động giá rẻ cho doanh nghiệp
Tại cuộc họp với Ngân hàng Nhà nước sáng 19/10, các ngân hàng thương mại khẳng định sẵn sàng chia sẻ lợi nhuận, tiết giảm chi phí để hạ lãi suất cho vay theo chỉ đạo của Đảng, Nhà nước. Vietcombank sẽ giảm 1,5% - 2% lãi suất, BIDV chấp nhận giảm 500 tỷ đồng lợi nhuận từ gói tín dụng 100 nghìn tỷ đồng để hỗ trợ chi phí vốn cho doanh nghiệp...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







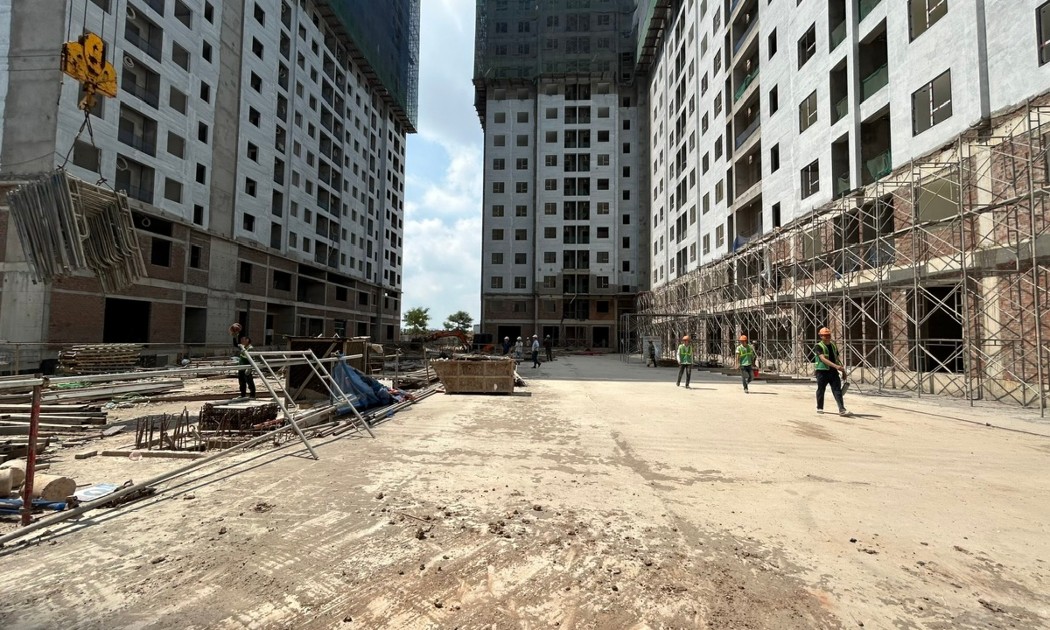
 Hơn 18.000 căn nhà ở cho thuê - trụ cột chính sách nhà ở trong thời gian tới
Nhà ở xã hội và nhà ở cho thuê trong thời gian qua được ban hành nhiều cơ chế, chính sách thông thoáng, tạo điều kiện thu hút các nguồn lực tham gia đầu tư. Quỹ đất đối với nhà ở cho thuê sẽ được bố trí tại các khu vực phường thuộc đô thị loại đặc biệt, loại 1, loại 2.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...