


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chứng khoán lo ngại áp lực rủi ro với giá vàng?


VN-Index có thể đối mặt với rủi ro liên quan đến chính sách tiền tệ như: Tỷ giá USD/VND duy trì ở mức cao; Giá vàng trong nước cùng với giá vàng thế giới tăng mạnh...
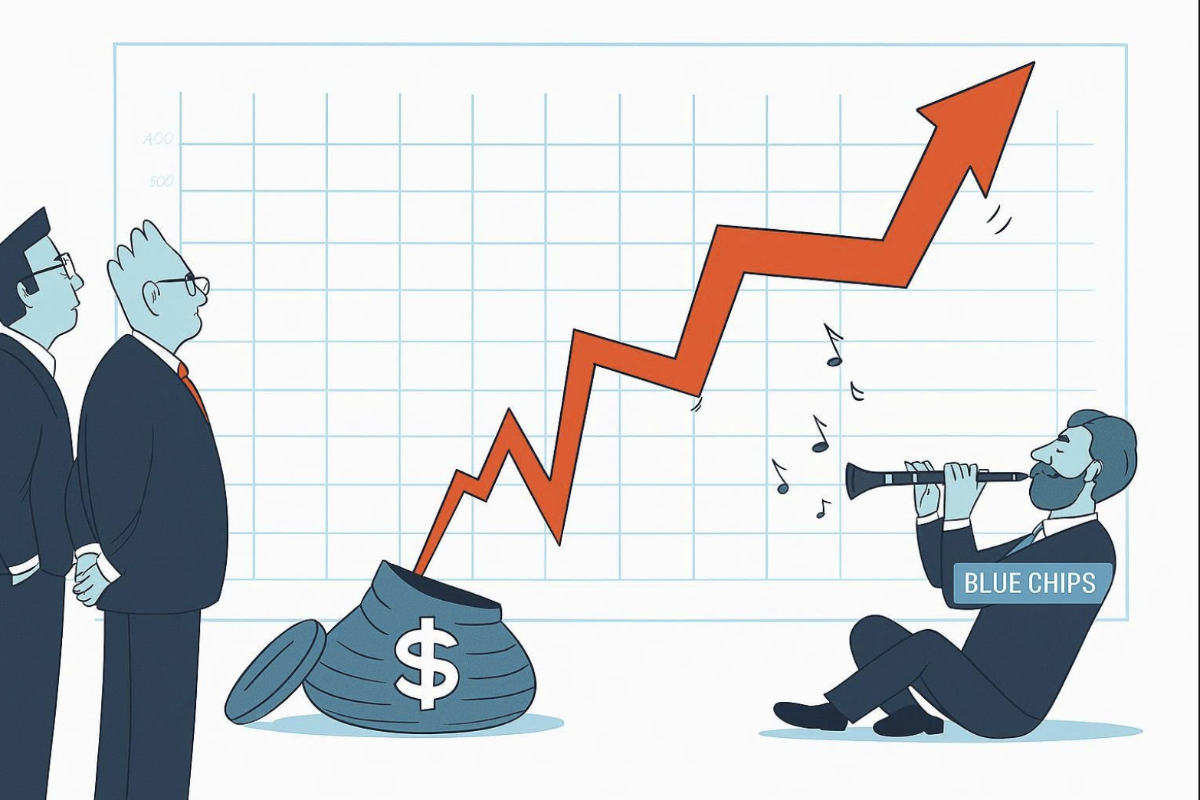
Chứng khoán BSC vừa cập nhật triển vọng thị trường trong thời gian tới trong đó nhấn mạnh VN-Index có thể đối mặt với rủi ro liên quan đến chính sách tiền tệ như: Tỷ giá USD/VND duy trì ở mức cao; Giá vàng trong nước cùng với giá vàng thế giới tăng mạnh, chênh lệch giữa giá vàng trong nước và thế giới mở rộng; Lãi suất huy động tăng do tăng trưởng tín dụng nhanh.
Trong tháng 9, hệ số P/E của VN-Index tiếp tục dao động quanh vùng P/E trung bình 5 năm và chốt phiên ngày 30/09/2025 ở mức 15,4, giảm 1,17% so với tháng trước. Hệ số P/E tiếp tục vận động trên ngưỡng -1 độ lệch chuẩn. Trong khi đó, hệ số P/B đạt mức 2,05, giảm nhẹ 1,21% so với tháng trước.
Mặc dù P/E của VN-Index tăng về vùng định giá trung bình trong 5 năm nhưng vẫn thấp hơn so với mặt bằng chung của các thị trường trong khu vực.
P/E của VN-Index được BSC dự báo vận động quanh vùng 15,x-16,5x. VN-Index được dự báo trong kịch bản tích cực nhất chốt tháng ở vùng giá 1.787, kịch bản tiêu cực rơi về vùng 1.391.
Khối ngoại thu hẹp đà bán ròng trong tháng 9 với tổng giá trị bán ròng trên cả 3 sàn đạt hơn 26,953 tỷ đồng, thu hẹp hơn 36,89% so với tháng trước. Xu hướng bán ròng được duy trì tại một số thị trường trong khu vực Châu Á, với mức rút ròng mạnh tại Nhật Bản (-31,291 triệu USD); Ấn Độ (-2,132.5 triệu USD); Indonesia (-129.6 triệu USD).
Nguyên nhân dẫn đến áp lực rút ròng của khối ngoại đến từ: rủi ro tỷ giá mặc dù đã hạ nhiệt tuy nhiên vẫn tiếp tục duy trì ở mức trên 26.000 VND/USD; cùng với việc giá vàng thế giới và giá vàng tăng mạnh, chênh lệch giữa giá vàng trong nước và thế giới mở rộng, khiến nhà đầu tư nước ngoài tìm đến các kênh đầu tư trú ẩn an toàn hơn. Tuy nhiên, đà rút ròng đã có xu hướng thu hẹp lại so với tháng trước đến kỳ vọng nâng hạng thị trường chứng khoán, mùa công bố kết quả kinh doanh quý 3/2025,…
HVN, VNM và GEX là những mã cổ phiếu được nhà đầu tư nước ngoài mua ròng nhiều nhất trong tháng 9. Ở chiều ngược lại, khối ngoại bán ròng mạnh tại các mã KDH, MSN và VPB.
Đối với dòng vốn ETF ngoại, trong tháng 9 vừa qua, áp lực rút ròng có xu hướng thu hẹp lại với tổng giá trị bán ròng hơn 29 triệu USD, thu hẹp gần 3 lần so với tháng trước. Trong đó, quỹ VNM đảo chiều bán ròng mạnh hơn 26,63 triệu USD, quỹ FTSE tiếp tục đà rút ròng với giá trị hơn 2,43 triệu USD.
Ở chiều ngược lại, quỹ Fubon đảo chiều mua ròng nhẹ 0,06 triệu USD sau 4 tháng bán ròng liên tiếp – tuy nhiên đây có thể là do ảnh hưởng của thời điểm cuối quý khi ngày 30/09/2025 ETF Fubon ghi nhận tăng ròng mạnh +44,17 triệu USD nhưng ngay sau đó ngày 01/10/2025 quỹ này ghi nhận rút ròng kỷ lục -54,2 triệu USD trong 01 ngày.
Như vậy, về bản chất quỹ ETF Fubon vẫn đang trong trạng thái rút ròng mạnh – điều này có thể là sự chuẩn bị trước cho việc FTSE nâng hạng thị trường chứng khoán Việt Nam.
Với ETFs nội, đà rút ròng thu hẹp xuống còn hơn 26,78 triệu USD, thu hẹp hơn 62,4% so với tháng trước. Áp lực bán ròng giảm rõ nhất tại ETF Diamond với giá trị hơn 5,44 triệu USD giảm hơn 7 lần so với tháng trước và E1 với hơn 13,08 triệu USD giảm hơn 2 lần. Trong khi đó, Finlead tiếp tục duy trì xu hướng mua ròng với giá trị hơn 0,12 triệu USD.
Về dòng vốn khi phân loại thị trường, theo BSC, việc phân loại lại không chỉ ảnh hưởng đến quốc gia, dòng vốn khi tái phân bổ sẽ biến thành một áp lực mua đối với các thành phần còn lại trong chỉ số cũ và một mức độ áp lực bán đối với những thành phần khác trong chỉ số mới.
Ví dụ từ 1 quốc gia được nâng hạng từ Frontier lên Emerging thì các cổ phiếu trong rổ chỉ số cũ Frontier nhiều khả năng sẽ được mua khi khoảng trống tỷ trọng của quốc gia được nâng hạng để lại, đồng thời tạo áp lực bán lên các cổ phiếu thuộc rổ Emerging mới.
Bài liên quan


Đọc bài theo từ khoá


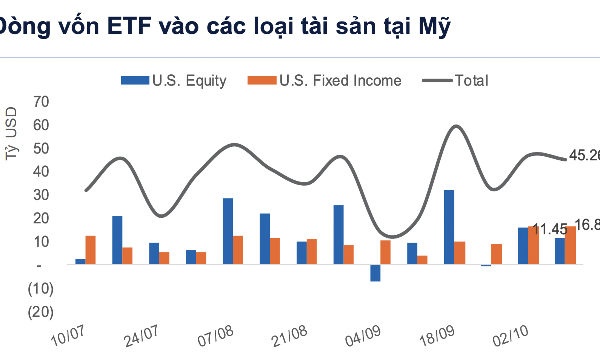
Lợi suất trái phiếu Mỹ tăng cao, các ETF hút ròng mạnh 16,8 tỷ USD trong một tuần
ETF trái phiếu Mỹ tiếp tục duy trì quy mô hút ròng với giá trị hơn 16,8 tỷ USD, tăng 0,2% so với tuần trước.
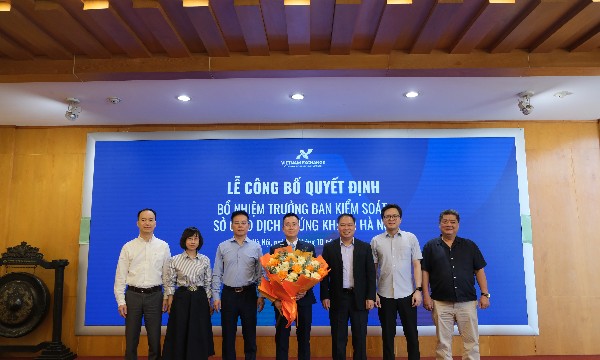
HNX bổ nhiệm ông Khương Xuân Thảo làm Trưởng Ban Kiểm soát
Sở Giao dịch Chứng khoán Hà Nội (HNX) đã tổ chức Lễ công bố Quyết định số 86/QĐ-HĐTV ngày 29/9/2026 của Hội đồng thành viên Sở Giao dịch Chứng khoán Việt Nam về việc bổ nhiệm Trưởng Ban Kiểm soát Sở Giao dịch Chứng khoán Hà Nội.
VinaCapital: Đầu tư hạ tầng và cải cách thể chế mở đường cho tăng trưởng dài hạn
Theo VinaCapital, cải cách thể chế “Đổi mới 2.0” và đẩy mạnh đầu tư công được kỳ vọng thúc đẩy tăng trưởng, tháo gỡ điểm nghẽn hạ tầng, pháp lý, qua đó củng cố sức hút dòng vốn dài hạn trong bối cảnh Việt Nam bước vào chu kỳ phát triển mới...
IMF nâng dự báo tăng trưởng kinh tế toàn cầu, cảnh báo về rủi ro AI và nợ công
Vào ngày 13/10, Quỹ Tiền tệ Quốc tế (IMF) nâng dự báo tăng trưởng toàn cầu trong năm nay, cho rằng làn sóng đầu tư vào lĩnh vực trí tuệ nhân tạo (AI) sẽ giúp bù đắp một phần tác động từ chi phí năng lượng tăng cao...
Áp lực lãi suất neo cao kéo dài tới 2027, thị trường phân hóa theo hình chữ K
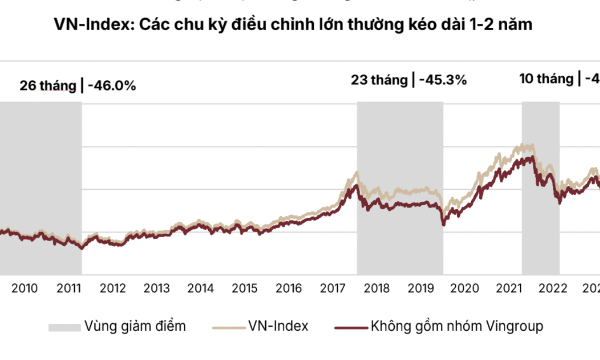
Xu hướng chính của thị trường là phân hóa theo mô hình chữ K tiếp tục nghiêng về các doanh nghiệp lớn, có tiềm lực tài chính mạnh.



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

