


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cơ hội ở những cổ phiếu "lạc nhịp" khi VN-Index tiệm cận mốc 1.800


Trong giai đoạn thanh khoản suy giảm, bên cạnh nhóm ngành trụ đỡ cho thị trường là ngân hàng, cơ hội đầu tư có thể xuất hiện ở các nhóm lạc nhịp với thị trường trong thời gian vừa qua...
Sau khi bứt phá khỏi vùng tích lũy 1.600 – 1.700 điểm, thị trường điều chỉnh trên diện rộng dù đã có thời điểm tiệm cận mốc 1.800 điểm. Trong kịch bản cơ sở, Chứng khoán MBS cho rằng xu hướng của thị trường nhiều khả năng sẽ quay lại dao động trong biên 1.620 – 1.750 điểm ở tháng 11.
Dòng tiền có thể giảm theo yếu tố mùa vụ vào giai đoạn cuối năm, bên cạnh đó là việc khối ngoại tiếp tục đà bán ròng kỷ lục, lãi suất huy động tăng nhẹ khi các ngân hàng chạy nước rút cuối năm.
Trong kịch bản thận trọng, nếu vùng hỗ trợ quanh 1.620 điểm bị xuyên thủng, thị trường có thể kiểm định mốc 1.550 điểm trước khi hồi phục cho nhịp tăng vào cuối năm.
Trong giai đoạn thanh khoản suy giảm, bên cạnh nhóm ngành trụ đỡ cho thị trường là ngân hàng, MBS cho rằng cơ hội đầu tư có thể xuất hiện ở các nhóm lạc nhịp với thị trường trong thời gian vừa qua nhưng kết quả kinh doanh cho thấy sự phục hồi tích cực như nhóm công nghệ – viễn thông, năng lượng, dầu khí.
MBS xây dựng danh mục bao gồm các cổ phiếu tiêu biểu cho tháng 11/2025: CTG, ACB, GVR, VRE, PDR, BSR, PVD, HDG, CTR, HAH.
Trong đó, PVD dẫn đầu với tiềm năng tăng giá lên đến 41,7%. PVD có tiềm năng tăng trưởng lợi nhuận tốt nhờ nhu cầu phát triển các dự án dầu khí mới tại Việt Nam và khu vực Đông Nam Á, trong bối cảnh không có giàn khoan mới nào được bổ sung vào thị trường.
Gần đây, PVD đã mua thêm hai giàn khoan là PVD VIII dự kiến đưa vào vận hành cuối tháng 8/2025 và PVD IX dự kiến vận hành vào đầu quý 2/2026. Kỳ vọng các giàn khoan này sẽ ký được hợp đồng với mức giá thuê ngày đang ở mức cao.
Tiếp theo là HAH tiềm năng tăng giá 34%. Kỳ vọng lợi nhuận ròng sẽ tăng lần lượt 102% và 11% trong giai đoạn 2025–2026, chủ yếu nhờ việc mở rộng đội tàu và phát triển các tuyến dịch vụ mới, kết hợp với giá thuê tàu duy trì ở mức cao so với cùng kỳ năm trước.
HAH đang tiếp tục mở rộng đội tàu khai thác nhằm đáp ứng nhu cầu vận tải gia tăng, bất chấp tác động từ các mức thuế quan, trong bối cảnh các quốc gia nội Á đang mở rộng thị trường xuất khẩu. Việt Nam vẫn duy trì mức thuế cạnh tranh so với các nước trong khu vực, trong khi sự phục hồi của thị trường bất động sản phía Nam góp phần thúc đẩy nhu cầu vận chuyển vật liệu xây dựng.
CTG tiềm năng tăng giá 33,3%. CTG. hưởng lợi từ việc đẩy mạnh đầu tư công nửa cuối năm 2025 nhằm hoàn thành kế hoạch cả năm. NIM được duy trì tốt hơn so với các ngân hàng tư nhân nhờ chi phí vốn thấp hơn. Chi phí dự phòng cao của năm trước tạo ra tiềm năng lớn cho tăng trưởng lợi nhuận 2025.
ACB tiềm năng tăng giá 33,1%: Tín dụng SME và bán lẻ phục hồi mạnh hơn trong năm 2026, hỗ trợ biên lãi ròng (NIM) hồi phục. Chất lượng tài sản vượt trội giúp duy trì chi phí tín dụng ở mức thấp. Định giá hấp dẫn so với các doanh nghiệp cùng ngành.
CTR tiềm năng tăng giá 30,9%. Tăng trưởng lợi nhuận cho thấy sự phục hồi rõ rệt trong quý 3, được thúc đẩy bởi mảng TowerCo và sự khởi sắc của mảng xây dựng dân dụng nhờ thị trường bất động sản ấm lên.
Chiến lược mở rộng hoạt động ra ngoài Tập đoàn Viettel đang mang lại kết quả tích cực. Cổ phiếu hiện có tỷ lệ rủi ro/lợi nhuận hợp lý và biên an toàn cao. Với mức P/E hiện tại 17,6 lần thấp hơn khoảng 25% so với trung bình 2 năm, đây có thể là lựa chọn phù hợp trong bối cảnh thị trường ưu tiên các doanh nghiệp chưa tăng giá và có triển vọng tăng trưởng lợi nhuận tốt.
HDG tiềm năng tăng giá 29,7% Sản lượng thủy điện dự kiến duy trì ở mức cao trong quý 4, được hỗ trợ bởi sự trở lại của hiện tượng La Nina và mưa lớn thường xuyên tại khu vực miền Trung. Doanh nghiệp duy trì kế hoạch bàn giao 20–25 căn hộ thuộc giai đoạn 3 dự án Charm Villa trong quý 4, với giá bán tăng lên 250–270 triệu đồng/m2, hướng tới doanh thu khoảng 800 tỷ đồng theo kế hoạch của ban lãnh đạo.
Điều này sẽ tạo cú hích lớn cho tăng trưởng lợi nhuận, đặc biệt khi nền so sánh năm trước ở mức thấp.
Bài liên quan


Đọc bài theo từ khoá


VN-Index “cố thủ” mốc 1700, thị trường phân hóa tốt, thanh khoản cải thiện
Dòng tiền bắt đáy có tín hiệu hoạt động mạnh hơn, kéo nhiều cổ phiếu phục hồi tích cực đã giúp VN-Index “cầm cự” được quanh mốc 1700 điểm. Ngay cả khi không tính đến sức mạnh của trụ, giao dịch cũng khá mạnh khi cổ phiếu phân hóa, hơn là giảm cả loạt.
Hiệu suất các quỹ trái phiếu cao hơn lãi suất tiền gửi nhưng vẫn bị rút ròng 8.300 tỷ
Dòng tiền vào các quỹ trái phiếu tiếp tục duy trì trạng thái rút ròng trong tháng 8/2026, đánh dấu tháng thứ 12 liên tiếp bị rút vốn. Tuy nhiên, quy mô rút ròng đã thu hẹp đáng kể, cho thấy áp lực rút vốn đang có dấu hiệu giảm dần.
IEA dự báo tình trạng thiếu hụt dầu diesel toàn cầu kéo dài sang năm 2027
Cơ quan Năng lượng Quốc tế (IEA) vào ngày 14/10 đưa ra cảnh báo rằng tình trạng thắt chặt nguồn cung trên thị trường dầu diesel toàn cầu sẽ còn kéo dài sang năm tới...
21 quỹ mở cổ phiếu đẩy mạnh giải ngân, chủ yếu thuộc nhóm quy mô nhỏ
Có 21/37 quỹ mở cổ phiếu giảm tỷ trọng tiền, so với 11/36 quỹ trong tháng trước, cho thấy nhiều quỹ đã tăng mức độ giải ngân vào thị trường.
Chứng khoán Mỹ sụt điểm sau báo cáo CPI, giá dầu đi lên
Thị trường chứng khoán Mỹ giảm điểm trong phiên giao dịch ngày thứ Tư (14/10), khi cổ phiếu liên quan đến trí tuệ nhân tạo (AI) bị bán và báo cáo lạm phát tháng 9 nóng hơn dự báo làm gia tăng triển vọng lãi suất cao hơn lâu hơn...


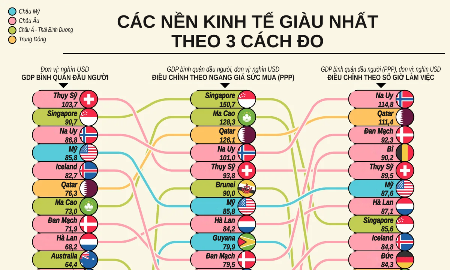
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.






 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

