“Điểm nghẽn lớn nhất của các quỹ bảo lãnh tín dụng không nằm ở việc thiếu nguồn lực tài chính, mà là thiếu một cơ chế vận hành hiệu quả và phù hợp với sứ mệnh.”
TS Tô Hoài Nam, Phó chủ tịch kiêm Tổng thư ký VinaSMEs.


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


Phát biểu tại tọa đàm “Khi thị trường đổi chiều: Hành trình thích ứng của SMEs” do Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức, GS.TS Hoàng Văn Cường, Phó chủ tịch Hội Khoa học Kinh tế Việt Nam, cho rằng thực tế đang tồn tại sự chênh lệch giữa vai trò của SMEs và mức độ tiếp cận nguồn lực tài chính. Theo ông, phần lớn doanh nghiệp trong khu vực này có quy mô nhỏ, nguồn lực hạn chế, nên khó mở rộng hoạt động.
TS Tô Hoài Nam, Phó chủ tịch kiêm Tổng thư ký Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (VinaSMEs), cũng cho rằng sức khỏe của khu vực này đang có dấu hiệu phục hồi nhưng chưa vững chắc. “Mức độ tiếp cận và hấp thụ các nguồn lực hỗ trợ hiện vẫn chưa tương xứng với vai trò của doanh nghiệp nhỏ và vừa”, ông Nam nói.
GS.TS Hoàng Văn Cường chỉ ra một số điểm nghẽn chính trong tiếp cận tín dụng của SMEs, trong đó có yêu cầu về tài sản bảo đảm: “Nhiều doanh nghiệp nhỏ và vừa không sở hữu tài sản có giá trị lớn, nên gặp bất lợi khi đáp ứng điều kiện thế chấp trong mô hình cho vay truyền thống”.
Cùng vấn đề này, TS Tô Hoài Nam cho rằng tài sản của SMEs không phải không có, nhưng thường tồn tại dưới dạng nhà xưởng thuê, máy móc, hàng hóa, đơn hàng hoặc dòng tiền. Theo ông Nam, cách nhìn nhận và định giá các loại tài sản này chưa thực sự phù hợp với thực tiễn hoạt động của doanh nghiệp.
Một điểm nghẽn khác là minh bạch thông tin. GS.TS Hoàng Văn Cường cho rằng nhiều SMEs chưa có hệ thống kế toán, báo cáo tài chính đầy đủ, khiến ngân hàng gặp khó khăn trong việc đánh giá hiệu quả kinh doanh và rủi ro.
TS Tô Hoài Nam cũng cho biết phần lớn SMEs vận hành theo mô hình gia đình, hệ thống kế toán chủ yếu phục vụ nghĩa vụ thuế, chưa đáp ứng yêu cầu quản trị hiện đại. Điều này tạo khoảng cách giữa tiêu chuẩn dữ liệu mà ngân hàng yêu cầu và khả năng đáp ứng của doanh nghiệp.
Liên quan đến dòng tiền, GS.TS Hoàng Văn Cường nhận định việc thiếu các hợp đồng đầu vào – đầu ra rõ ràng, dòng tiền thiếu ổn định khiến ngân hàng khó có cơ sở thẩm định khi cho vay không có tài sản bảo đảm.
Ở góc độ đánh giá rủi ro, TS Tô Hoài Nam cho rằng việc dựa nhiều vào dữ liệu lịch sử và báo cáo tài chính có thể chưa phản ánh đầy đủ đặc điểm linh hoạt, vòng quay vốn nhanh của doanh nghiệp nhỏ và vừa. Theo ông, cách tiếp cận này có thể dẫn đến đánh giá chưa toàn diện về hiệu quả và tính khả thi của phương án kinh doanh.
Ngoài ra, GS.TS Hoàng Văn Cường cho biết đặc điểm vận hành của SMEs cũng khiến mức độ rủi ro được đánh giá cao hơn, trong khi ngân hàng phải đảm bảo an toàn vốn và tuân thủ các chuẩn mực quản trị rủi ro, nên thường thận trọng khi cho vay.
“Điểm nghẽn lớn nhất của các quỹ bảo lãnh tín dụng không nằm ở việc thiếu nguồn lực tài chính, mà là thiếu một cơ chế vận hành hiệu quả và phù hợp với sứ mệnh.”
TS Tô Hoài Nam, Phó chủ tịch kiêm Tổng thư ký VinaSMEs.
TS Tô Hoài Nam bổ sung rằng yếu tố tâm lý trong hệ thống ngân hàng cũng ảnh hưởng đến quyết định cấp tín dụng. Theo ông, nhiều tổ chức tín dụng có xu hướng thận trọng với doanh nghiệp nhỏ và vừa do quan niệm rủi ro cao, dù thực tế cần được nhìn nhận trên cơ sở dữ liệu đầy đủ hơn.
Trong bối cảnh đó, GS.TS Hoàng Văn Cường cho rằng xu hướng chuyển dịch sang tín dụng dựa trên dữ liệu và dòng tiền là hướng đi dài hạn. Với sự hỗ trợ của công nghệ tài chính, ngân hàng có thể khai thác dữ liệu từ nhiều nguồn để đánh giá doanh nghiệp một cách toàn diện hơn.
Ở góc nhìn chính sách, TS Tô Hoài Nam cũng cho rằng cần thay đổi cách tiếp cận trong đánh giá tín dụng, chuyển từ trọng tâm tài sản thế chấp sang dòng tiền và dữ liệu hoạt động kinh doanh. Theo ông, đây là hướng phù hợp hơn với đặc thù của doanh nghiệp nhỏ và vừa.
Bên cạnh đó, GS.TS Hoàng Văn Cường đề cập vai trò của quỹ bảo lãnh tín dụng như một công cụ hỗ trợ doanh nghiệp tiếp cận vốn, thông qua việc chia sẻ rủi ro với ngân hàng.
TS Tô Hoài Nam cho biết hiệu quả hoạt động của các quỹ này hiện còn hạn chế do nguồn lực chưa đủ mạnh, cơ chế phối hợp với ngân hàng chưa thống nhất và thủ tục tiếp cận còn phức tạp. Ông cho rằng cần hoàn thiện cơ chế vận hành để công cụ này phát huy hiệu quả trong thực tế.
Tại tọa đàm, các chuyên gia thống nhất rằng việc cải thiện khả năng tiếp cận vốn của doanh nghiệp nhỏ và vừa cần đi kèm với đổi mới phương thức cấp tín dụng, thúc đẩy chuyển đổi số và hoàn thiện hệ sinh thái hỗ trợ, nhằm phù hợp hơn với đặc thù của khu vực doanh nghiệp này.
Đồng hành cùng chương trình tọa đàm là Ngân hàng TMCP Công Thương Việt Nam (VietinBank), một trong những ngân hàng đang đẩy mạnh các giải pháp tài chính linh hoạt, hỗ trợ doanh nghiệp nâng cao năng lực thích ứng, quản trị dòng tiền và từng bước củng cố nền tảng phát triển bền vững.
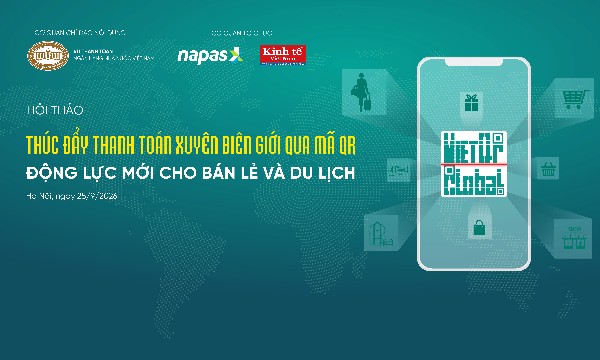
Lúc 13h ngày 25/9/2026, tại Trung tâm Hội nghị Quốc tế (ICC), số 11 Lê Hồng Phong, Hà Nội, Tạp chí Kinh tế Việt Nam/VnEconomy phối hợp với Vụ Thanh toán (Ngân hàng Nhà nước Việt Nam) và Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch”…
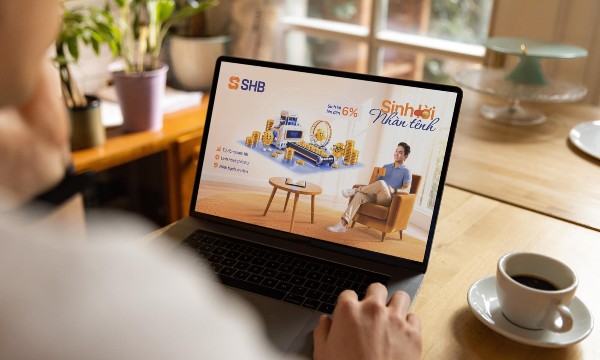
Tính năng Sinh lời nhàn tênh trên SHB SAHA giúp khách hàng chủ động thiết lập số tiền cần duy trì cho thanh toán thường nhật, đồng thời tạo cơ hội sinh lời cho phần tiền chưa cần sử dụng.
Mỗi doanh nghiệp đều có một danh sách việc cần làm trong những ngày đầu thành lập hoặc tái gia nhập thị trường. Mở tài khoản ngân hàng thường chỉ là một dòng nhỏ trong danh sách đó nhưng lại là dòng quyết định phần lớn những gì diễn ra sau này như dòng tiền được quản lý ra sao, ưu đãi cho vay thế nào hay phí dịch vụ bao nhiêu.
Bộ Tài chính xác định 4 chuyển dịch chiến lược và lộ trình 5 trụ cột then chốt, quyết tâm đưa 100% cơ sở dữ liệu chuyên ngành kết nối dùng chung và cung cấp 100% dịch vụ công trực tuyến toàn trình trong giai đoạn mới...
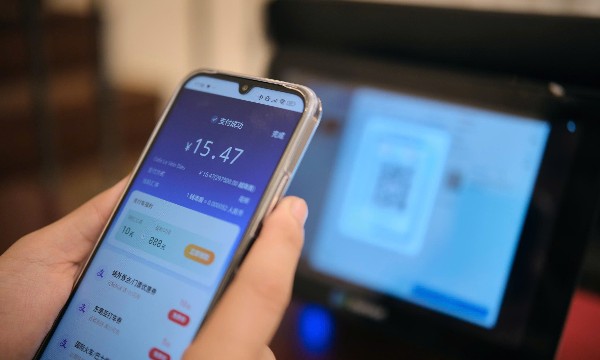
Cứ 1 tỷ đồng doanh số thanh toán từ khách nước ngoài, các nhà hàng, khách sạn, cửa hàng, hộ kinh doanh (điểm chấp nhận thanh toán/merchant) chỉ mất khoảng 15 triệu đồng phí khi nhận tiền qua VietQRGlobal, tiết kiệm 40 - 50% so với thẻ quốc tế phát hành ngoài Việt Nam. Ngoài phí rẻ, điểm bán còn hưởng lợi vì du khách mở hầu bao nhiều hơn nhờ dễ dàng thanh toán bằng chính ứng dụng ngân hàng quen thuộc ở quê nhà…


Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...

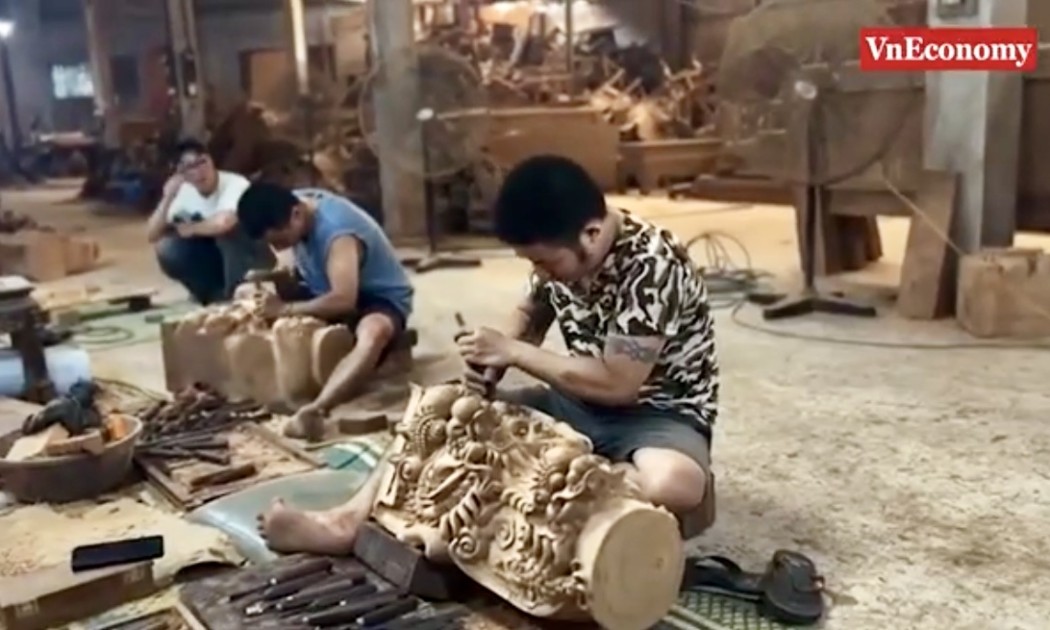
 Đổi thay ở làng gỗ truyền thống
Làng nghề gỗ truyền thống đang ngày càng khẳng định tay nghề trong từng đường đục, nét chạm; tìm hướng đổi mới sản phẩm, ứng dụng công nghệ, mở rộng thị trường và tận dụng phụ phẩm gỗ, từng bước hình thành chuỗi sản xuất và tiêu dùng bền vững.





Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...