


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đề xuất sửa đổi 3 phương pháp định giá đất


Trong dự thảo Thông tư sửa đổi, bổ sung Thông tư số 36/2014/TT-BTNMT quy định chi tiết phương pháp định giá đất; xây dựng, điều chỉnh bảng giá đất; định giá đất cụ thể và tư vấn xác định giá đất, Bộ Tài nguyên và Môi trường đề xuất sửa đổi 3 phương pháp định giá đất: so sánh trực tiếp, thu nhập và thặng dư...
Thực hiện Công điện số 469/CĐ-TTg ngày 25/5/2023 của Thủ tướng Chính phủ về việc tháo gỡ và thúc đẩy thị trường bất động sản phát triển an toàn, lành mạnh, bền vững, Bộ Tài nguyên và Môi trường đang xây dựng dự thảo Thông tư sửa đổi, bổ sung Thông tư số 36/2014/TT-BTNMT quy định chi tiết phương pháp định giá đất; xây dựng, điều chỉnh bảng giá đất; định giá đất cụ thể và tư vấn xác định giá đất.
Theo đó, dự thảo sửa đổi, bổ sung Điều 3, Thông tư 36 quy định về phương pháp so sánh trực tiếp theo hướng: Quy định cụ thể về nguồn thu thập thông tin giá đất các thửa đất so sánh đối với giá đất trúng đấu giá, giá đất ghi trên hợp đồng chuyển nhượng quyền sử dụng đất và giá đất thị trường trên cơ sở dữ liệu về đất đai.
Đồng thời bỏ quy định về giao dịch thành công trên thị trường và việc thu thập thông tin thông qua phỏng vấn trực tiếp. Quy định cụ thể về phạm vi thu thập thông tin trong trường hợp khu vực định giá không thu thập được đầy đủ thông tin.
UBND cấp tỉnh căn cứ tình hình thực tế tại địa phương quy định cụ thể bảng tỷ lệ điều chỉnh các yếu tố khác biệt của các thửa đất so sánh với thửa đất cần định giá.
Dự thảo cũng sửa đổi, bổ sung Điều 5 về phương pháp thu nhập theo hướng: Quy định cụ thể về thời gian để tính thu nhập bình quân một năm của thửa đất cần định giá đối với đất nông nghiệp và phi nông nghiệp. Quy định cụ thể đối với trường hợp thông tin để xác định thu nhập bình quân một năm của thửa đất cần định giá không đầy đủ thu nhập theo từng năm, không phản ánh đúng thu nhập thực tế từ việc sử dụng đất đối với đất nông nghiệp và phi nông nghiệp.
Cũng tại dự thảo, Bộ Tài nguyên và Môi trường đề xuất sửa đổi, bổ sung Điều 6 phương pháp thặng dư theo 2 phương án.
Phương án 1: Tổng doanh thu phát triển giả định của bất động sản tại thời điểm định giá được tính bằng tổng giá trị các thửa đất hoặc khu đất đã được đầu tư hạ tầng kỹ thuật theo quy hoạch chi tiết xây dựng hoặc bản vẽ tổng mặt bằng xây dựng bằng phương pháp so sánh trực tiếp, phương pháp chiết trừ.
Tổng chi phí phát triển được tính trên cơ sở chi phí xây dựng hạ tầng kỹ thuật theo quy hoạch chi tiết xây dựng hoặc bản vẽ tổng mặt bằng xây dựng căn cứ theo thứ tự ưu tiên theo suất vốn đầu tư; định mức, đơn giá do cơ quan nhà nước có thẩm quyền ban hành và dự toán đầu tư xây dựng hạ tầng kỹ thuật do cơ quan quản lý về xây dựng thẩm định.
Bỏ quy định về việc chiết khấu các khoản doanh thu, chi phí thực hiện theo từng năm về giá trị hiện tại tại thời điểm định giá đất đối với các trường hợp dự án đầu tư phát triển bất động sản kéo dài trong nhiều năm.
Phương án 2: Đối với việc ước tính tổng doanh thu phát triển giả định của bất động sản: Tổng doanh thu phát triển giả định của bất động sản được ước tính trên cơ sở giá chuyển nhượng, giá cho thuê và các yếu tố khác hình thành doanh thu. Việc ước tính giá chuyển nhượng, giá cho thuê để xác định tổng doanh thu phát triển giả định của bất động sản được thực hiện bằng phương pháp so sánh trực tiếp, phương pháp chiết trừ.
UBND cấp tỉnh căn cứ tình hình thực tế tại địa phương quy định cụ thể các yếu tố khác hình thành doanh thu bao gồm: thời gian bán hàng, tỷ lệ bán hàng, tỷ lệ lấp đầy, mức biến động của giá chuyển nhượng, giá cho thuê. Trường hợp không xác định được mức biến động của giá chuyển nhượng, giá cho thuê thì căn cứ theo bình quân của chỉ số giá tiêu dùng trong 5 năm liên tục (thời gian 01 năm được tính từ ngày 1/1 đến hết ngày 31/12) đến trước thời điểm định giá.
Đối với việc ước tính tổng chi phí phát triển giả định của bất động sản, dự thảo bỏ quy định về chi phí xây dựng công trình tạm, công trình phụ trợ phục vụ thi công; chi phí dự phòng cho khối lượng công việc phát sinh và yếu tố trượt giá trong thời gian thực hiện dự án.
Bổ sung căn cứ để ước tính tổng chi phí phát triển theo thứ tự ưu tiên như sau: suất vốn đầu tư do cơ quan nhà nước có thẩm quyền ban hành; định mức, đơn giá do cơ quan nhà nước có thẩm quyền ban hành; dự toán đầu tư xây dựng do cơ quan quản lý về xây dựng thẩm định.
Theo dự thảo, UBND cấp tỉnh căn cứ tình hình thực tế tại địa phương quy định cụ thể thời gian xây dựng, tiến độ xây dựng, chi phí quảng cáo, bán hàng, lợi nhuận của nhà đầu tư có tính đến yếu tố rủi ro kinh doanh, các khoản chi phí khác theo quy định của pháp luật.
Đọc bài theo từ khoá


Dự thảo Luật Nhà ở (sửa đổi) có nhiều điểm mới
Để đảm bảo phù hợp với yêu cầu thực tiễn và quá trình phát triển của đất nước cũng như thể chế hóa quan điểm của Đảng và Chính phủ, bên cạnh việc kế thừa quy định tại Luật Nhà ở 2023, dự thảo Luật Nhà ở (sửa đổi) đã chỉnh lý, bổ sung nhiều điểm mới…
Tâm điểm kết nối, giao điểm trải nghiệm: Lý giải sức hút của khu đô thị chuẩn quốc tế The Global City
Giữa quá trình chuyển mình mạnh mẽ của khu Đông TP.HCM, The Global City đang từng bước hình thành một diện mạo đô thị khác biệt - nơi quy hoạch không chỉ được nhìn thấy trên bản vẽ mà đã được chuyển hóa thành những trải nghiệm sống động trong thực tế.
Đà Nẵng nghiên cứu phát triển hơn 2.000 ha đô thị lấn biển
Quy hoạch chung TP. Đà Nẵng đến năm 2050, tầm nhìn đến năm 2075 vừa được Chính phủ phê duyệt đánh dấu một bước tiến quan trọng trong việc phát triển các khu đô thị lấn biển đa chức năng, kết hợp nhà ở, du lịch, thương mại và dịch vụ chất lượng cao, nhằm tạo động lực tăng trưởng mới cho thành phố...
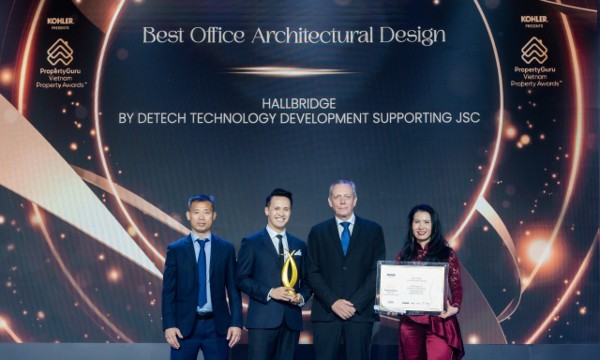
Kiến trúc đột phá đưa HALLBRIDGE giành giải Thiết kế văn phòng xuất sắc nhất tại PropertyGuru 2026
Ngày 16/10/2026, dự án HALLBRIDGE đã được vinh danh ở hạng mục “Best Office Architectural Design” (Thiết kế kiến trúc văn phòng xuất sắc nhất) tại PropertyGuru Vietnam Property Awards 2026.
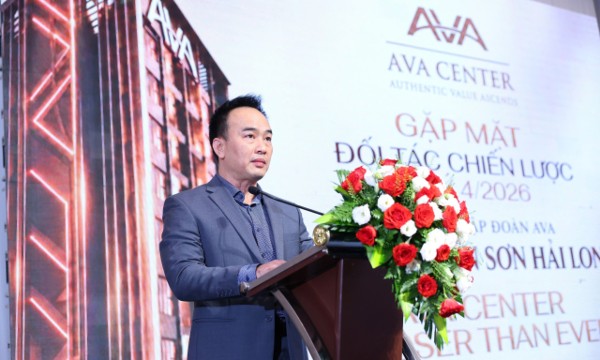
AVA Group gặp mặt đối tác chiến lược quý 4/2026
Ngày 21/10/2026, sự kiện “Gặp mặt đối tác chiến lược quý 4/2026” do Tập đoàn AVA tổ chức đã diễn ra thành công tốt đẹp.



Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







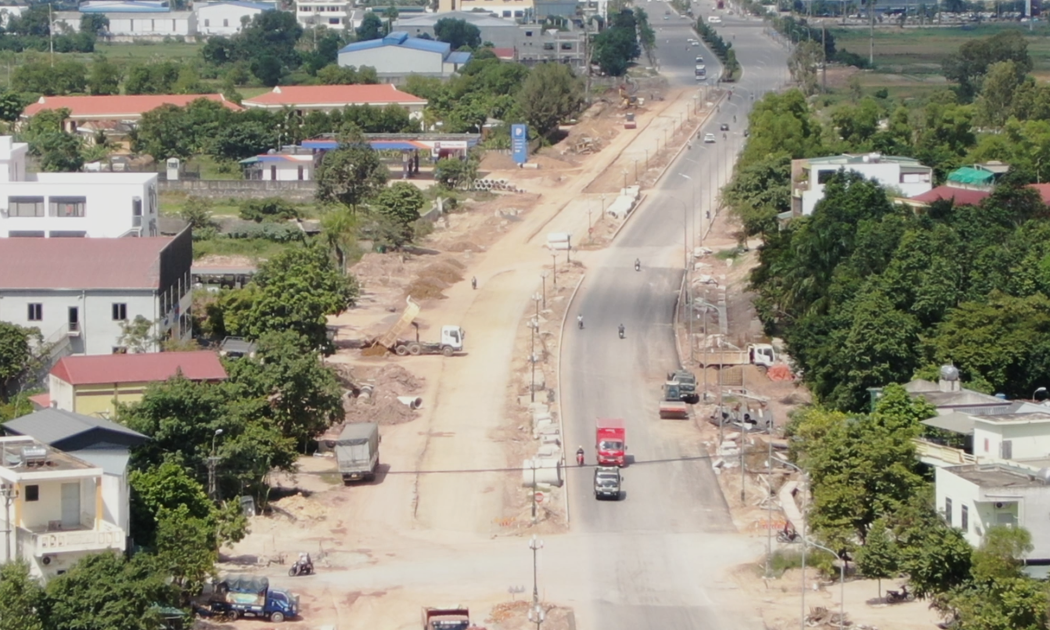
 Tất bật trên công trường thi công tuyến đường gần 1.500 tỷ đồng
Với mục tiêu hoàn thành trong tháng 11 hoặc chậm nhất vào cuối tháng 12/2026, các nhà thầu thi công tuyến đường gần 1.500 tỷ đồng tại Thanh Hóa đang tăng cường nhân lực, máy móc, tổ chức nhiều mũi thi công đồng thời để đẩy nhanh tiến độ dự án.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

