


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Điểm tin


TIN CHÍNH
2:03
Đợt tăng giá mạnh nhất 18 tháng của đồng yên đang đứng trước rủi ro lớn khi các nhà phân tích cảnh báo thị trường có thể thất vọng với quyết định chính sách của Ngân hàng Trung ương Nhật Bản (BOJ) vào ngày 17-18/9. Đồng yên đã tăng mạnh, có lúc tới 5% so với USD, nhờ những phát biểu cứng rắn bất ngờ từ BOJ, lời kêu gọi "hành động đúng đắn" từ Bộ trưởng Tài chính Mỹ, và kỳ vọng BOJ sẽ đẩy nhanh tốc độ tăng lãi suất, thậm chí vượt mốc 2% vào năm 2027. Đồn đoán về việc Quỹ hưu trí chính phủ Nhật Bản (GPIF) hồi hương vốn cũng củng cố đà tăng này. Tuy nhiên, các chuyên gia như Masafumi Yamamoto từ Mizuho Securities cho rằng thị trường đang kỳ vọng quá đà vào lập trường cứng rắn của BOJ, và mức lãi suất cuối chu kỳ trên 2% là phi thực tế, gây tổn hại cho nền kinh tế. Ông cảnh báo đồng yên có thể giảm trở lại mức 157 yên/USD. Nhiều yếu tố khác cũng gây áp lực giảm giá cho đồng yên. Việc Cục Dự trữ Liên bang Mỹ (Fed) được dự báo sẽ tăng lãi suất và duy trì lộ trình thắt chặt sẽ củng cố đồng USD, triệt tiêu kỳ vọng về BOJ. Khoảng cách lợi suất trái phiếu chính phủ 10 năm giữa Mỹ và Nhật Bản duy trì ở 2 điểm phần trăm, một nguyên nhân cốt lõi khiến đồng yên yếu. Ngoài ra, sự suy giảm tỷ lệ trao đổi của Nhật Bản do phụ thuộc dầu nhập khẩu và rủi ro địa chính trị cũng là một mối lo. Việc giới đầu cơ đóng ồ ạt các vị thế giao dịch chênh lệch lãi suất (carry trade) gần đây, dù phản ánh đồng yên mạnh lên, lại được coi là tín hiệu tiêu cực vì tạo dư địa cho việc tái lập các vị thế bán khống. Dòng vốn từ Nhật Bản nhiều khả năng sẽ tiếp tục chảy vào thị trường chứng khoán Mỹ, đặc biệt là các giao dịch liên quan đến AI, như dữ liệu tháng 8 cho thấy các nhà đầu tư Nhật Bản đã mua ròng cổ phiếu nước ngoài lớn nhất trong 5 tháng. Mặc dù có những kỳ vọng về dòng vốn hồi hương từ GPIF, nhưng một số nhà phân tích như Koichi Sugisaki của Morgan Stanley nhận định đây chỉ là dòng vốn tạm thời, không làm thay đổi các yếu tố cơ bản và vẫn duy trì dự báo đồng yên có thể giảm về mức 167 yên/USD. Tóm lại, bất chấp đà tăng gần đây, đồng yên đang đối mặt với nguy cơ đảo chiều đáng kể nếu BOJ không đáp ứng được kỳ vọng cao của thị trường và các yếu tố vĩ mô tiếp tục gây bất lợi.

1:36
Các công ty từng chuyển dịch sản xuất khỏi Trung Quốc để né tránh thuế quan Mỹ đang dần nhận ra việc tìm kiếm giải pháp thay thế cho hệ sinh thái sản xuất của quốc gia này khó khăn hơn nhiều so với dự kiến, khiến một số phải cân nhắc quay trở lại. Lợi thế chuỗi cung ứng khổng lồ của Trung Quốc, bao gồm lực lượng lao động lành nghề, mạng lưới nhà cung cấp rộng khắp và nguồn điện ổn định, là điều mà các nhà máy ở nước ngoài khó có thể sánh kịp. Ví dụ, Dawang Metals của bà Heather Kuang đã chứng kiến khách hàng Mỹ quay lại sau khi gặp vấn đề tại Ấn Độ, và công ty này cũng từ bỏ kế hoạch chuyển sản xuất ra nước ngoài. Tương tự, nhà bán lẻ Target đã chuyển một phần đơn hàng trở lại các nhà cung cấp Trung Quốc do gián đoạn chuỗi cung ứng và hạn chế sản xuất ở nơi khác. Shein cũng đang thu hẹp hoạt động tại Việt Nam. Chiến lược "Trung Quốc + 1" nhằm đa dạng hóa rủi ro phụ thuộc vào Trung Quốc đã chứng minh là khó thực hiện. Dù các trung tâm sản xuất ở Đông Nam Á như Ấn Độ, Indonesia và Việt Nam vẫn thu hút đầu tư, nhưng khả năng tiếp cận điện ổn định và sự ổn định trong khủng hoảng của Trung Quốc vẫn là yếu tố then chốt. Ông Stanislaw Krykun của DST Pack cho biết các nhà máy Trung Quốc luôn ổn định nhất, và các lựa chọn thay thế có chi phí cao gấp hai đến ba lần. Mặc dù mức thuế quan thực tế của Mỹ đối với Trung Quốc cao hơn nhiều so với các nước khác, nhưng lợi thế này đang thu hẹp khi Washington mở rộng áp dụng thuế quan. Các nhà xuất khẩu không đặt nhiều kỳ vọng vào các cuộc gặp cấp cao để giải quyết khó khăn. Tuy nhiên, một số công ty như của bà Yu Yangxian vẫn duy trì sản xuất tại Việt Nam như một biện pháp phòng ngừa rủi ro, sẵn sàng mở rộng nếu tình hình thuế quan thay đổi. Nhìn chung, sự phụ thuộc vào ưu thế sản xuất của Trung Quốc vẫn rất lớn, bất chấp những biến động chính trị và kinh tế.
1:26
Mỹ và Trung Quốc đang thảo luận về việc giảm thuế quan đối với nông sản và năng lượng của Mỹ, một dấu hiệu tích cực cho khả năng gia hạn thỏa thuận đình chiến thương mại trước cuộc gặp thượng đỉnh Trump-Tập sắp tới. Các cuộc đàm phán có thể bao gồm việc Mỹ giảm thuế đối với nguyên liệu đầu vào từ Trung Quốc, theo kế hoạch cắt giảm thuế quan lẫn nhau cho lượng hàng hóa trị giá 30 tỷ USD mỗi bên. Mỹ có thể áp dụng thuế tối huệ quốc (MFN) cho một số mặt hàng Trung Quốc. Nông nghiệp là trọng tâm, với khả năng đại diện tập đoàn Cofco của Trung Quốc tháp tùng ông Tập. Trung Quốc đang hoàn thành cam kết mua 25 triệu tấn đậu tương Mỹ mỗi năm đến 2028, đã mua khoảng 1 triệu tấn tuần trước, đạt gần một nửa mục tiêu năm. Bắc Kinh cũng cam kết mua ít nhất 17 tỷ USD nông sản khác từ Mỹ vào năm 2026. Việc mua đậu tương này không chỉ củng cố quan hệ mà còn diễn ra khi nguồn cung toàn cầu đang thắt chặt. Giảm thuế đối với đậu tương có thể khuyến khích doanh nghiệp tư nhân Trung Quốc nối lại nhập khẩu từ Mỹ, vốn bị cản trở bởi thuế cao. Dù quy mô thỏa thuận giảm thuế này còn hạn chế so với tổng kim ngạch thương mại, nó rất quan trọng để duy trì tương tác và giữ vững thỏa thuận đình chiến thuế quan tháng 10 năm ngoái. Điều này cũng thể hiện Washington và Bắc Kinh có thể duy trì quan hệ ổn định bất chấp bất đồng về AI, kiểm soát xuất khẩu và Đài Loan, đồng thời cho thấy hiệu quả của Hội đồng Thương mại chung. Trung Quốc vẫn áp thuế bổ sung 10% cho hàng hóa Mỹ. Chi tiết chuyến thăm của ông Tập chưa được Trung Quốc xác nhận chính thức.
Bài liên quan


Đọc bài theo từ khoá
Thứ tư - 16/09/2026

Thứ ba - 15/09/2026
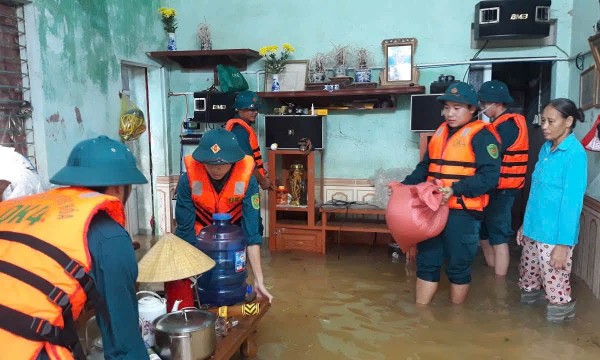
Mưa lũ diễn biến phức tạp, sơ tán hơn 2.900 người

Giá nhà Tây Ban Nha tăng nhanh hơn thu nhập, người mua phải tiết kiệm nhiều năm

Loại trừ dư nợ tăng thêm của khách sạn, khu nghỉ dưỡng khi tính tăng trưởng tín dụng bất động sản năm 2026
Một ngày trải nghiệm trọn vẹn tại nhà phố CATA, đô thị Nam Long II Central Lake

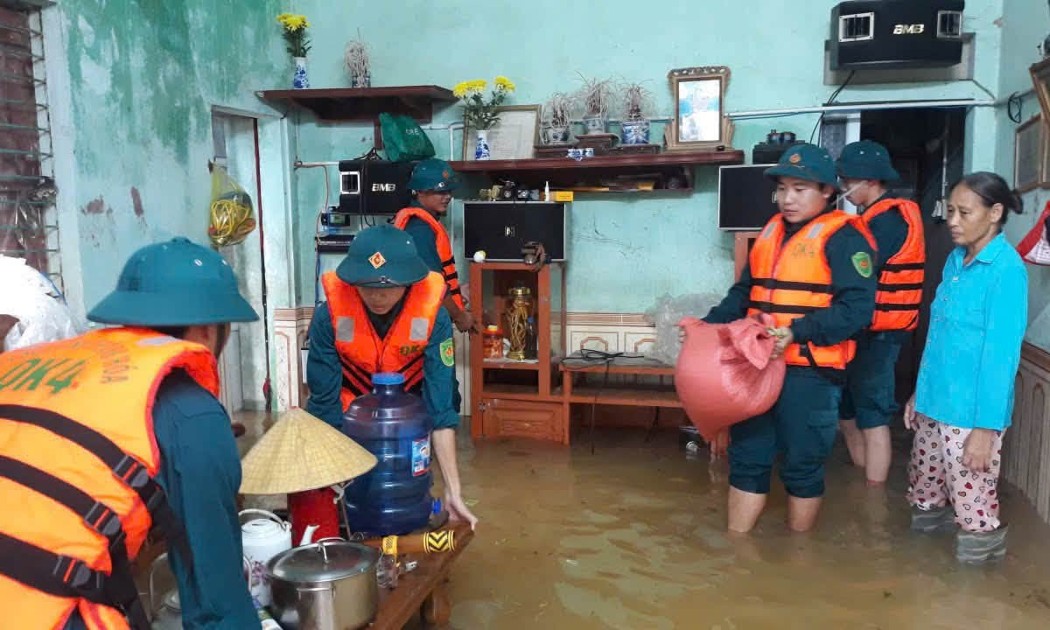
 Mưa lũ diễn biến phức tạp, sơ tán hơn 2.900 người
Mưa lớn diện rộng tại Bắc Bộ, Thanh Hóa và Nghệ An đang khiến lũ trên nhiều tuyến sông tiếp tục dâng cao, gây ngập lụt, sạt lở và chia cắt giao thông. Các địa phương đang khẩn trương di dời người dân khỏi khu vực nguy hiểm, tăng cường bảo vệ đê điều và chủ động ứng phó với những diễn biến tiếp theo.





Theo Nghị quyết, sẽ không truy cứu trách nhiệm hình sự khi có đủ các điều kiện: Không tham nhũng; Vì lợi ích chung; Các hoạt động: đầu tư, sản xuất, kinh doanh; ứng dụng khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số đã hoàn thành và mang lại hiệu quả kinh tế - xã hội...



Điểm tin 14h ngày 16/9
00:00
00:00
Đợt tăng giá mạnh nhất 18 tháng của đồng yên đang đứng trước rủi ro lớn khi các nhà phân tích cảnh báo thị trường có thể thất vọng với quyết định chính sách của Ngân hàng Trung ương Nhật Bản (BOJ) vào ngày 17-18/9. Đồng yên đã tăng mạnh, có lúc tới 5% so với USD, nhờ những phát biểu cứng rắn bất ngờ từ BOJ, lời kêu gọi "hành động đúng đắn" từ Bộ trưởng Tài chính Mỹ, và kỳ vọng BOJ sẽ đẩy nhanh tốc độ tăng lãi suất, thậm chí vượt mốc 2% vào năm 2027. Đồn đoán về việc Quỹ hưu trí chính phủ Nhật Bản (GPIF) hồi hương vốn cũng củng cố đà tăng này. Tuy nhiên, các chuyên gia như Masafumi Yamamoto từ Mizuho Securities cho rằng thị trường đang kỳ vọng quá đà vào lập trường cứng rắn của BOJ, và mức lãi suất cuối chu kỳ trên 2% là phi thực tế, gây tổn hại cho nền kinh tế. Ông cảnh báo đồng yên có thể giảm trở lại mức 157 yên/USD. Nhiều yếu tố khác cũng gây áp lực giảm giá cho đồng yên. Việc Cục Dự trữ Liên bang Mỹ (Fed) được dự báo sẽ tăng lãi suất và duy trì lộ trình thắt chặt sẽ củng cố đồng USD, triệt tiêu kỳ vọng về BOJ. Khoảng cách lợi suất trái phiếu chính phủ 10 năm giữa Mỹ và Nhật Bản duy trì ở 2 điểm phần trăm, một nguyên nhân cốt lõi khiến đồng yên yếu. Ngoài ra, sự suy giảm tỷ lệ trao đổi của Nhật Bản do phụ thuộc dầu nhập khẩu và rủi ro địa chính trị cũng là một mối lo. Việc giới đầu cơ đóng ồ ạt các vị thế giao dịch chênh lệch lãi suất (carry trade) gần đây, dù phản ánh đồng yên mạnh lên, lại được coi là tín hiệu tiêu cực vì tạo dư địa cho việc tái lập các vị thế bán khống. Dòng vốn từ Nhật Bản nhiều khả năng sẽ tiếp tục chảy vào thị trường chứng khoán Mỹ, đặc biệt là các giao dịch liên quan đến AI, như dữ liệu tháng 8 cho thấy các nhà đầu tư Nhật Bản đã mua ròng cổ phiếu nước ngoài lớn nhất trong 5 tháng. Mặc dù có những kỳ vọng về dòng vốn hồi hương từ GPIF, nhưng một số nhà phân tích như Koichi Sugisaki của Morgan Stanley nhận định đây chỉ là dòng vốn tạm thời, không làm thay đổi các yếu tố cơ bản và vẫn duy trì dự báo đồng yên có thể giảm về mức 167 yên/USD. Tóm lại, bất chấp đà tăng gần đây, đồng yên đang đối mặt với nguy cơ đảo chiều đáng kể nếu BOJ không đáp ứng được kỳ vọng cao của thị trường và các yếu tố vĩ mô tiếp tục gây bất lợi.
2:03
Đọc bài chi tiết

Các công ty từng chuyển dịch sản xuất khỏi Trung Quốc để né tránh thuế quan Mỹ đang dần nhận ra việc tìm kiếm giải pháp thay thế cho hệ sinh thái sản xuất của quốc gia này khó khăn hơn nhiều so với dự kiến, khiến một số phải cân nhắc quay trở lại. Lợi thế chuỗi cung ứng khổng lồ của Trung Quốc, bao gồm lực lượng lao động lành nghề, mạng lưới nhà cung cấp rộng khắp và nguồn điện ổn định, là điều mà các nhà máy ở nước ngoài khó có thể sánh kịp. Ví dụ, Dawang Metals của bà Heather Kuang đã chứng kiến khách hàng Mỹ quay lại sau khi gặp vấn đề tại Ấn Độ, và công ty này cũng từ bỏ kế hoạch chuyển sản xuất ra nước ngoài. Tương tự, nhà bán lẻ Target đã chuyển một phần đơn hàng trở lại các nhà cung cấp Trung Quốc do gián đoạn chuỗi cung ứng và hạn chế sản xuất ở nơi khác. Shein cũng đang thu hẹp hoạt động tại Việt Nam. Chiến lược "Trung Quốc + 1" nhằm đa dạng hóa rủi ro phụ thuộc vào Trung Quốc đã chứng minh là khó thực hiện. Dù các trung tâm sản xuất ở Đông Nam Á như Ấn Độ, Indonesia và Việt Nam vẫn thu hút đầu tư, nhưng khả năng tiếp cận điện ổn định và sự ổn định trong khủng hoảng của Trung Quốc vẫn là yếu tố then chốt. Ông Stanislaw Krykun của DST Pack cho biết các nhà máy Trung Quốc luôn ổn định nhất, và các lựa chọn thay thế có chi phí cao gấp hai đến ba lần. Mặc dù mức thuế quan thực tế của Mỹ đối với Trung Quốc cao hơn nhiều so với các nước khác, nhưng lợi thế này đang thu hẹp khi Washington mở rộng áp dụng thuế quan. Các nhà xuất khẩu không đặt nhiều kỳ vọng vào các cuộc gặp cấp cao để giải quyết khó khăn. Tuy nhiên, một số công ty như của bà Yu Yangxian vẫn duy trì sản xuất tại Việt Nam như một biện pháp phòng ngừa rủi ro, sẵn sàng mở rộng nếu tình hình thuế quan thay đổi. Nhìn chung, sự phụ thuộc vào ưu thế sản xuất của Trung Quốc vẫn rất lớn, bất chấp những biến động chính trị và kinh tế.
1:36
Đọc bài chi tiết
Mỹ và Trung Quốc đang thảo luận về việc giảm thuế quan đối với nông sản và năng lượng của Mỹ, một dấu hiệu tích cực cho khả năng gia hạn thỏa thuận đình chiến thương mại trước cuộc gặp thượng đỉnh Trump-Tập sắp tới. Các cuộc đàm phán có thể bao gồm việc Mỹ giảm thuế đối với nguyên liệu đầu vào từ Trung Quốc, theo kế hoạch cắt giảm thuế quan lẫn nhau cho lượng hàng hóa trị giá 30 tỷ USD mỗi bên. Mỹ có thể áp dụng thuế tối huệ quốc (MFN) cho một số mặt hàng Trung Quốc. Nông nghiệp là trọng tâm, với khả năng đại diện tập đoàn Cofco của Trung Quốc tháp tùng ông Tập. Trung Quốc đang hoàn thành cam kết mua 25 triệu tấn đậu tương Mỹ mỗi năm đến 2028, đã mua khoảng 1 triệu tấn tuần trước, đạt gần một nửa mục tiêu năm. Bắc Kinh cũng cam kết mua ít nhất 17 tỷ USD nông sản khác từ Mỹ vào năm 2026. Việc mua đậu tương này không chỉ củng cố quan hệ mà còn diễn ra khi nguồn cung toàn cầu đang thắt chặt. Giảm thuế đối với đậu tương có thể khuyến khích doanh nghiệp tư nhân Trung Quốc nối lại nhập khẩu từ Mỹ, vốn bị cản trở bởi thuế cao. Dù quy mô thỏa thuận giảm thuế này còn hạn chế so với tổng kim ngạch thương mại, nó rất quan trọng để duy trì tương tác và giữ vững thỏa thuận đình chiến thuế quan tháng 10 năm ngoái. Điều này cũng thể hiện Washington và Bắc Kinh có thể duy trì quan hệ ổn định bất chấp bất đồng về AI, kiểm soát xuất khẩu và Đài Loan, đồng thời cho thấy hiệu quả của Hội đồng Thương mại chung. Trung Quốc vẫn áp thuế bổ sung 10% cho hàng hóa Mỹ. Chi tiết chuyến thăm của ông Tập chưa được Trung Quốc xác nhận chính thức.
1:26
Đọc bài chi tiết


