


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Điểm tin


TIN CHÍNH
1:31
Giá đất trung bình tại Nhật Bản đã tăng năm thứ 5 liên tiếp, đạt 1,5% trên toàn quốc tính đến ngày 1/7/2026, mức tăng mạnh nhất kể từ khi bong bóng kinh tế vỡ vào đầu những năm 1990. Sự phục hồi kinh tế thúc đẩy nhu cầu, đặc biệt ở các khu vực đô thị và điểm đến du lịch, với giá đất thương mại tăng 2,9% và đất ở tăng 1%. Tuy nhiên, xu hướng này bộc lộ sự chênh lệch rõ rệt. Ba khu vực đô thị lớn nhất (Tokyo, Osaka, Nagoya) chứng kiến mức tăng trung bình 4,4%, cao hơn đáng kể so với 0,4% ở các vùng khác. Tốc độ tăng giá đất tại bốn thành phố lớn khác (Sapporo, Sendai, Hiroshima, Fukuoka) đã giảm xuống 4,1%, lần đầu tiên sau 14 năm chậm hơn ba đô thị lớn, do giá tăng nhanh cùng chi phí vật liệu và nhân công cao khiến người mua hạn chế giao dịch. Các địa điểm du lịch quốc tế tiếp tục ghi nhận mức tăng giá ấn tượng: Furano (Hokkaido) tăng 32% cho đất ở và Hakuba (Nagano) tăng 35,6% cho đất thương mại, cả hai đều là khu nghỉ dưỡng trượt tuyết hút khách ngoại. Asakusa ở Tokyo cũng tăng giá mạnh. Giá đất thương mại tăng ở 34/47 tỉnh nhờ khách quốc tế, trong khi đất ở tăng ở 20 tỉnh. Địa điểm tòa nhà Meidi-ya Ginza tại Tokyo vẫn là bất động sản đắt đỏ nhất. Xu hướng tăng giá đất này cho thấy sự phục hồi của thị trường bất động sản Nhật Bản sau nhiều thập kỷ sụt giảm và các cuộc khủng hoảng gần đây. Ngân hàng Trung ương Nhật Bản (BOJ) hiện không thấy thị trường nóng quá mức, nhưng sẽ theo dõi chặt chẽ diễn biến giá đất như một yếu tố cân nhắc cho quyết định lãi suất.

1:28
Người dân Singapore phải chi trả những khoản phí đắt đỏ để sở hữu ô tô, trong đó Giấy chứng nhận quyền sở hữu phương tiện (COE) 10 năm hiện có giá hơn 102.000 USD. Cùng với thuế, điều này khiến giá xe tại Singapore thuộc hàng cao nhất thế giới, ví dụ, một chiếc Tesla Model Y đắt gấp ba lần ở Mỹ. Đây là giải pháp trọng yếu để quốc đảo có mật độ dân số cao này kiểm soát số lượng phương tiện, ngăn chặn ùn tắc giao thông nghiêm trọng trên mạng lưới đường bộ hạn chế. Từ thập niên 1970, khi dân số và kinh tế phát triển nhanh chóng đẩy lượng ô tô tăng vọt, Singapore áp dụng nhiều biện pháp hạn chế xe cá nhân, như thu phí đi vào trung tâm và tăng mạnh phí đăng ký. Tuy nhiên, chúng không kiểm soát chính xác tổng số xe và gây biến động thị trường. Năm 1990, Singapore chuyển sang Hệ thống hạn ngạch phương tiện (VQS), cho phép người dân đấu giá COE hai tuần một lần. Cơ chế này giúp chính phủ trực tiếp kiểm soát tổng số xe, giảm tốc độ tăng trưởng phương tiện và duy trì giao thông thông suốt. Dù hiệu quả chống ùn tắc, chính sách này gây nhiều tranh cãi. Phần lớn hộ gia đình Singapore không sở hữu ô tô, và quyền sở hữu xe chủ yếu thuộc về người có khả năng tài chính. Nỗ lực giảm giá COE bằng cách tăng nguồn cung lại dẫn đến ùn tắc nghiêm trọng hơn, cho thấy khó khăn trong việc cân bằng giá xe và đường phố thông thoáng. Hiện Singapore hướng tới "xã hội ít phụ thuộc vào ô tô" thông qua đầu tư vào giao thông công cộng và hạ tầng thân thiện. Giáo sư Walter Theseira khẳng định VQS vẫn thiết yếu để tránh ùn tắc, dù người dân không muốn xe đắt cũng không muốn đường tắc.
2:08
Hiện tại, Chính phủ Hy Lạp đang vay nợ với lãi suất thấp hơn cả Pháp, một diễn biến đáng chú ý và trái ngược hoàn toàn so với cuộc khủng hoảng nợ công hơn một thập kỷ trước, khi lợi suất trái phiếu Hy Lạp từng gần 40% còn Pháp dưới 3%. Cụ thể, lợi suất trái phiếu kỳ hạn 10 năm của Hy Lạp chỉ khoảng 4,3%, thấp hơn mức 4,5% của Pháp. Sự đảo ngược này cho thấy các nhà đầu tư không còn chỉ coi quy mô nợ là yếu tố duy nhất, mà tập trung vào hướng đi của nợ, tần suất đảo nợ và năng lực chính trị để kiểm soát nợ công. Hy Lạp đang cho thấy những tín hiệu tích cực rõ rệt. Tỷ lệ nợ công trên GDP của nước này đã giảm 9,4 điểm phần trăm trong 12 tháng qua, xuống còn 143,5% và được dự báo tiếp tục giảm. Hy Lạp cũng đạt thặng dư ngân sách 1,7% GDP vào năm 2025 và duy trì đến 2027, cùng với tốc độ tăng trưởng kinh tế gần 2%. Phần lớn nợ của Hy Lạp là từ các gói cứu trợ châu Âu, có thời hạn dài (trên 18 năm) và lãi suất cố định ưu đãi (trung bình 1,94%), giúp ổn định gánh nặng trả nợ. Nhờ đó, Hy Lạp đã đạt được xếp hạng tín nhiệm khuyến nghị đầu tư từ tất cả các tổ chức lớn. Ngược lại, Pháp đang đối mặt với nhiều thách thức. Tỷ lệ nợ công trên GDP của nước này tăng 4 điểm phần trăm, lên 117,6% và dự kiến vượt 120%. Pháp ghi nhận thâm hụt ngân sách 5,1% và dự báo tăng trưởng kinh tế giảm tốc đáng kể, chỉ còn 0,5% hoặc thấp hơn. Các khoản nợ cũ đáo hạn đòi hỏi Pháp phải vay mới với lãi suất cao hơn, dự kiến khiến tiền lãi nợ công lên tới 65 tỷ euro năm nay và gần 100 tỷ euro vào năm 2029, tạo ra hiệu ứng "quả cầu tuyết". Kế hoạch phát hành trái phiếu lớn (310 tỷ euro năm 2026) cũng gây áp lực lên thị trường. Mặc dù vẫn được xếp hạng cao hơn, triển vọng tín nhiệm của Pháp đang tiêu cực do thâm hụt lớn, tăng trưởng chậm và thiếu đồng thuận chính trị. Tóm lại, thị trường tài chính hiện ưu tiên các quốc gia có nợ giảm, thặng dư ngân sách và lịch đảo nợ không gấp gáp, điều mà Hy Lạp đang thể hiện. Trong khi đó, thâm hụt gia tăng, lượng phát hành trái phiếu lớn và bế tắc chính trị đang khiến Pháp phải trả thêm phần bù lãi suất.
Bài liên quan


Đọc bài theo từ khoá
Thứ tư - 16/09/2026

Mưa lũ diễn biến phức tạp, sơ tán hơn 2.900 người

Giá nhà Tây Ban Nha tăng nhanh hơn thu nhập, người mua phải tiết kiệm nhiều năm

Loại trừ dư nợ tăng thêm của khách sạn, khu nghỉ dưỡng khi tính tăng trưởng tín dụng bất động sản năm 2026
Một ngày trải nghiệm trọn vẹn tại nhà phố CATA, đô thị Nam Long II Central Lake

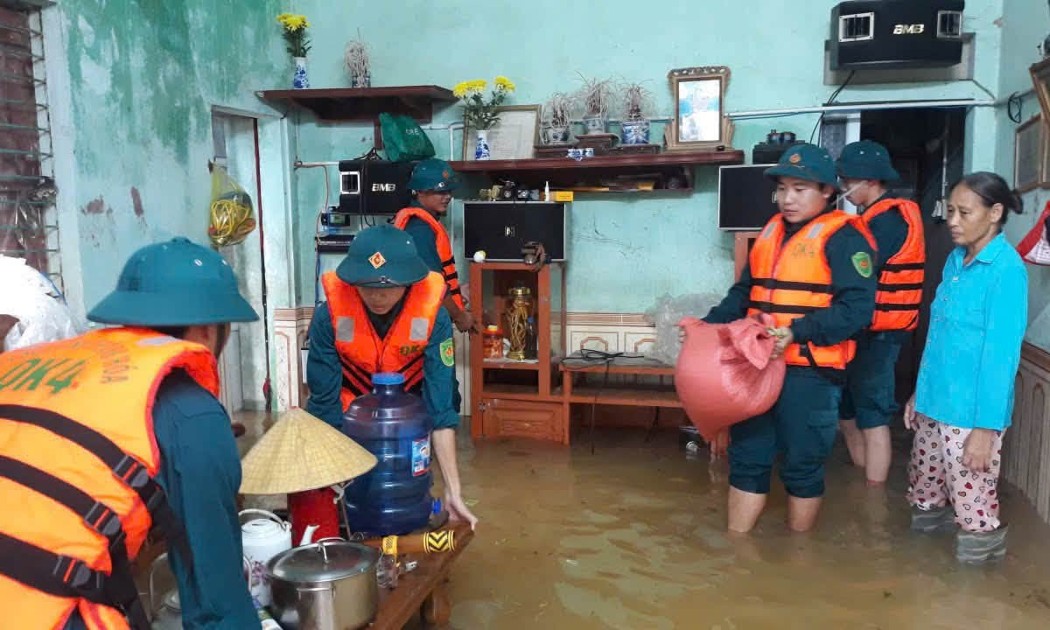
 Mưa lũ diễn biến phức tạp, sơ tán hơn 2.900 người
Mưa lớn diện rộng tại Bắc Bộ, Thanh Hóa và Nghệ An đang khiến lũ trên nhiều tuyến sông tiếp tục dâng cao, gây ngập lụt, sạt lở và chia cắt giao thông. Các địa phương đang khẩn trương di dời người dân khỏi khu vực nguy hiểm, tăng cường bảo vệ đê điều và chủ động ứng phó với những diễn biến tiếp theo.





Theo Nghị quyết, sẽ không truy cứu trách nhiệm hình sự khi có đủ các điều kiện: Không tham nhũng; Vì lợi ích chung; Các hoạt động: đầu tư, sản xuất, kinh doanh; ứng dụng khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số đã hoàn thành và mang lại hiệu quả kinh tế - xã hội...



Điểm tin 8h ngày 17/9
00:00
00:00
Giá đất trung bình tại Nhật Bản đã tăng năm thứ 5 liên tiếp, đạt 1,5% trên toàn quốc tính đến ngày 1/7/2026, mức tăng mạnh nhất kể từ khi bong bóng kinh tế vỡ vào đầu những năm 1990. Sự phục hồi kinh tế thúc đẩy nhu cầu, đặc biệt ở các khu vực đô thị và điểm đến du lịch, với giá đất thương mại tăng 2,9% và đất ở tăng 1%. Tuy nhiên, xu hướng này bộc lộ sự chênh lệch rõ rệt. Ba khu vực đô thị lớn nhất (Tokyo, Osaka, Nagoya) chứng kiến mức tăng trung bình 4,4%, cao hơn đáng kể so với 0,4% ở các vùng khác. Tốc độ tăng giá đất tại bốn thành phố lớn khác (Sapporo, Sendai, Hiroshima, Fukuoka) đã giảm xuống 4,1%, lần đầu tiên sau 14 năm chậm hơn ba đô thị lớn, do giá tăng nhanh cùng chi phí vật liệu và nhân công cao khiến người mua hạn chế giao dịch. Các địa điểm du lịch quốc tế tiếp tục ghi nhận mức tăng giá ấn tượng: Furano (Hokkaido) tăng 32% cho đất ở và Hakuba (Nagano) tăng 35,6% cho đất thương mại, cả hai đều là khu nghỉ dưỡng trượt tuyết hút khách ngoại. Asakusa ở Tokyo cũng tăng giá mạnh. Giá đất thương mại tăng ở 34/47 tỉnh nhờ khách quốc tế, trong khi đất ở tăng ở 20 tỉnh. Địa điểm tòa nhà Meidi-ya Ginza tại Tokyo vẫn là bất động sản đắt đỏ nhất. Xu hướng tăng giá đất này cho thấy sự phục hồi của thị trường bất động sản Nhật Bản sau nhiều thập kỷ sụt giảm và các cuộc khủng hoảng gần đây. Ngân hàng Trung ương Nhật Bản (BOJ) hiện không thấy thị trường nóng quá mức, nhưng sẽ theo dõi chặt chẽ diễn biến giá đất như một yếu tố cân nhắc cho quyết định lãi suất.
1:31
Đọc bài chi tiết

Người dân Singapore phải chi trả những khoản phí đắt đỏ để sở hữu ô tô, trong đó Giấy chứng nhận quyền sở hữu phương tiện (COE) 10 năm hiện có giá hơn 102.000 USD. Cùng với thuế, điều này khiến giá xe tại Singapore thuộc hàng cao nhất thế giới, ví dụ, một chiếc Tesla Model Y đắt gấp ba lần ở Mỹ. Đây là giải pháp trọng yếu để quốc đảo có mật độ dân số cao này kiểm soát số lượng phương tiện, ngăn chặn ùn tắc giao thông nghiêm trọng trên mạng lưới đường bộ hạn chế. Từ thập niên 1970, khi dân số và kinh tế phát triển nhanh chóng đẩy lượng ô tô tăng vọt, Singapore áp dụng nhiều biện pháp hạn chế xe cá nhân, như thu phí đi vào trung tâm và tăng mạnh phí đăng ký. Tuy nhiên, chúng không kiểm soát chính xác tổng số xe và gây biến động thị trường. Năm 1990, Singapore chuyển sang Hệ thống hạn ngạch phương tiện (VQS), cho phép người dân đấu giá COE hai tuần một lần. Cơ chế này giúp chính phủ trực tiếp kiểm soát tổng số xe, giảm tốc độ tăng trưởng phương tiện và duy trì giao thông thông suốt. Dù hiệu quả chống ùn tắc, chính sách này gây nhiều tranh cãi. Phần lớn hộ gia đình Singapore không sở hữu ô tô, và quyền sở hữu xe chủ yếu thuộc về người có khả năng tài chính. Nỗ lực giảm giá COE bằng cách tăng nguồn cung lại dẫn đến ùn tắc nghiêm trọng hơn, cho thấy khó khăn trong việc cân bằng giá xe và đường phố thông thoáng. Hiện Singapore hướng tới "xã hội ít phụ thuộc vào ô tô" thông qua đầu tư vào giao thông công cộng và hạ tầng thân thiện. Giáo sư Walter Theseira khẳng định VQS vẫn thiết yếu để tránh ùn tắc, dù người dân không muốn xe đắt cũng không muốn đường tắc.
1:28
Đọc bài chi tiết
Hiện tại, Chính phủ Hy Lạp đang vay nợ với lãi suất thấp hơn cả Pháp, một diễn biến đáng chú ý và trái ngược hoàn toàn so với cuộc khủng hoảng nợ công hơn một thập kỷ trước, khi lợi suất trái phiếu Hy Lạp từng gần 40% còn Pháp dưới 3%. Cụ thể, lợi suất trái phiếu kỳ hạn 10 năm của Hy Lạp chỉ khoảng 4,3%, thấp hơn mức 4,5% của Pháp. Sự đảo ngược này cho thấy các nhà đầu tư không còn chỉ coi quy mô nợ là yếu tố duy nhất, mà tập trung vào hướng đi của nợ, tần suất đảo nợ và năng lực chính trị để kiểm soát nợ công. Hy Lạp đang cho thấy những tín hiệu tích cực rõ rệt. Tỷ lệ nợ công trên GDP của nước này đã giảm 9,4 điểm phần trăm trong 12 tháng qua, xuống còn 143,5% và được dự báo tiếp tục giảm. Hy Lạp cũng đạt thặng dư ngân sách 1,7% GDP vào năm 2025 và duy trì đến 2027, cùng với tốc độ tăng trưởng kinh tế gần 2%. Phần lớn nợ của Hy Lạp là từ các gói cứu trợ châu Âu, có thời hạn dài (trên 18 năm) và lãi suất cố định ưu đãi (trung bình 1,94%), giúp ổn định gánh nặng trả nợ. Nhờ đó, Hy Lạp đã đạt được xếp hạng tín nhiệm khuyến nghị đầu tư từ tất cả các tổ chức lớn. Ngược lại, Pháp đang đối mặt với nhiều thách thức. Tỷ lệ nợ công trên GDP của nước này tăng 4 điểm phần trăm, lên 117,6% và dự kiến vượt 120%. Pháp ghi nhận thâm hụt ngân sách 5,1% và dự báo tăng trưởng kinh tế giảm tốc đáng kể, chỉ còn 0,5% hoặc thấp hơn. Các khoản nợ cũ đáo hạn đòi hỏi Pháp phải vay mới với lãi suất cao hơn, dự kiến khiến tiền lãi nợ công lên tới 65 tỷ euro năm nay và gần 100 tỷ euro vào năm 2029, tạo ra hiệu ứng "quả cầu tuyết". Kế hoạch phát hành trái phiếu lớn (310 tỷ euro năm 2026) cũng gây áp lực lên thị trường. Mặc dù vẫn được xếp hạng cao hơn, triển vọng tín nhiệm của Pháp đang tiêu cực do thâm hụt lớn, tăng trưởng chậm và thiếu đồng thuận chính trị. Tóm lại, thị trường tài chính hiện ưu tiên các quốc gia có nợ giảm, thặng dư ngân sách và lịch đảo nợ không gấp gáp, điều mà Hy Lạp đang thể hiện. Trong khi đó, thâm hụt gia tăng, lượng phát hành trái phiếu lớn và bế tắc chính trị đang khiến Pháp phải trả thêm phần bù lãi suất.
2:08
Đọc bài chi tiết


