




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Định giá của thị trường đang hấp dẫn?


Định giá thị trường đang hấp dẫn trong vòng 5 năm. P/E dự phóng lùi về mức 9,1 lần không bao gồm nhóm cổ phiếu Vingroup, số liệu tính đến ngày 31/07/2026.

Lợi nhuận sau thuế toàn thị trường quý 2/2026 tăng trưởng +45,4% – minh chứng cho nội lực phục hồi vững chắc của các doanh nghiệp đầu ngành. Với mức tăng trưởng lợi nhuận trên, định giá thị trường đã về vùng giá hấp dẫn.
Theo VinaCapital, định giá thị trường đang hấp dẫn trong vòng 5 năm. P/E dự phóng lùi về mức 9,1 lần không bao gồm nhóm cổ phiếu Vingroup, số liệu tính đến ngày 31/07/2026.
Chính sách hỗ trợ từ Ngân hàng Nhà nước đã góp phần củng cố niềm tin của nhà đầu tư và hỗ trợ thị trường phục hồi. Bên cạnh đó, lạm phát hạ nhiệt, dòng vốn FDI duy trì tích cực cũng như các biện pháp hỗ trợ tín dụng tiếp tục tạo nền tảng thuận lợi cho tăng trưởng kinh tế.
Nguyễn Ngọc Anh Kiệt, Giám đốc Kinh doanh Toàn quốc của VinaCapital khuyến nghị nhà đầu tư nếu mục tiêu là tăng trưởng dài hạn, thay vì cố gắng canh thời điểm, nên giải ngân từng phần, hoặc là đầu tư định kỳ. Bởi vì điều đó sẽ giúp cho nhà đầu tư giảm áp lực phải dự báo, ờ, dự đoán thị trường và duy trì được tính kỷ luật trong đầu tư.
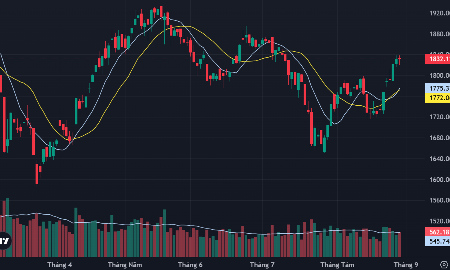
Trong khi đó, theo nhận định của ông Phan Tấn Nhật - Chuyên gia cao cấp Chiến lược thị trường SHS, sau giai đoạn điều chỉnh tích lũy kéo dài, VN-Index đang vượt lên đường xu hướng giảm giá nối các vùng giá cao nhất tháng 5, 6,7/2026. Điều này mở ra triển vọng VN-Index có thể quay trở lại vùng đỉnh lịch sử quanh 1.900 điểm.
Động lực cho thị trường là kỳ vọng vào thị trường nâng hạng; kế hoạch thoái vốn của doanh nghiệp nhà nước; khối ngoại có thể kết thúc giai đoạn bán ròng liên tục trong nhiều năm qua. Bên cạnh lãi suất đang có dấu hiệu đã đạt đỉnh.
Tuy nhiên, VN-Index đã có giai đoạn tăng giá tốt từ quanh 1.720 điểm. Tổng vốn hóa thị trường hiện tại khoảng 425+-tỉ USD, tương ứng 83%+-/GDP 2025. Đây không phải là vùng định giá quá hấp dẫn của thị trường. Nhà đầu tư cần đánh giá thận trọng hơn nếu xem xét các vị thế gia tăng tỉ trọng đầu tư, và chỉ nên xem xét khi có điều chỉnh, rung lắc.
Trong nhận định về triển vọng thị trường mới đây, Chứng khoán MBS cho rằng tháng 9/2026 được kỳ vọng là giai đoạn chuyển tiếp quan trọng với tâm điểm là sự kiện nâng hạng chính thức của FTSE Russell vào ngày 21/09. Đây là thời điểm dòng vốn ngoại có thể gia tăng đáng kể khi các quỹ thụ động và chủ động điều chỉnh danh mục để phản ánh vị thế mới của Việt Nam trong rổ FTSE All-World (từ 48 lên 49 quốc gia).
Áp lực bán ròng đã dịu bớt rõ rệt trong tháng 8 (chỉ còn khoảng 2.000 tỷ đồng đến ngày 25/8 so với mức trung bình 13.600 tỷ đồng của tháng 6-7), tạo nền tảng cho khả năng dòng tiền ngoại quay lại mạnh hơn trong nửa đầu tháng 9.
Nửa đầu tháng 9 (đến khoảng 15-18/9), thị trường có xu hướng thuận lợi nhờ kỳ vọng nâng hạng. Thanh khoản có thể cải thiện, nhóm cổ phiếu trong danh mục 27 mã vừa được đưa vào FTSE All-Cap cùng các cổ phiếu có trọng số cao trong các chỉ số liên quan thường được chú ý.
Nửa sau tháng 9 (sau ngày 21/09): Áp lực điều chỉnh tăng lên. Dựa trên những nhận định này, MBS lựa chọn danh mục cổ phiếu tiêu biểu cho tháng 9 gồm: VHM, VCB, TCB, STB, FPT, GMD, PVD, VRE, VSC, VGI.
Bài liên quan



Blog chứng khoán: Tiền không chịu vào
Thị trường phục hồi nhẹ trong phiên chiều nay giúp giảm bớt mức độ tiêu cực của phiên đầu tuần. Độ rộng cân bằng trên nền thanh khoản rất thấp đang phát tín hiệu áp lực bán giảm. Tuy nhiên dòng tiền vẫn chưa quay trở lại ở mức độ tin cậy.
Số doanh nghiệp hủy niêm yết trên sàn Tokyo sắp lập kỷ lục năm thứ ba liên tiếp
Một số doanh nghiệp bắt tay với các quỹ đầu tư để rút khỏi sàn, trong khi số khác không đáp ứng được các tiêu chuẩn mới…
Cổ phiếu blue-chips phục hồi, thị trường chuyển thế giằng co
Quá nửa cổ phiếu trong rổ VN30 chiều nay lên giá so với phiên sáng, bao gồm cả trụ lớn nhất thị trường là VIC. Thanh khoản rổ blue-chips này cũng tăng gần 71% so với buổi sáng. Sự ổn định của nhóm cổ phiếu lớn giúp đà phục hồi cũng lan tỏa khá rộng.
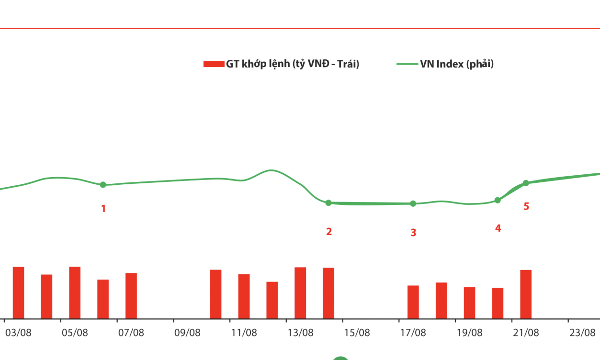
Dư địa của thị trường nằm ở thanh khoản, không phải mức tăng của chỉ số
Việt Nam đã tăng 10,3% trong 11 tháng qua, cao nhất trong nhóm so sánh, còn thanh khoản tháng 8/2026 ở 0,59 lần mặt bằng 12 tháng trước, nên dư địa còn lại nằm ở khối lượng giao dịch sẽ tăng nhiều hơn là về điểm số.
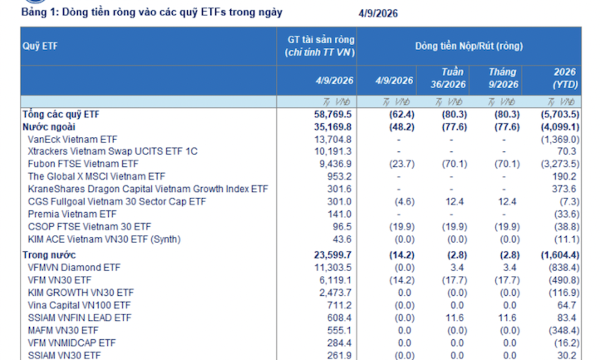
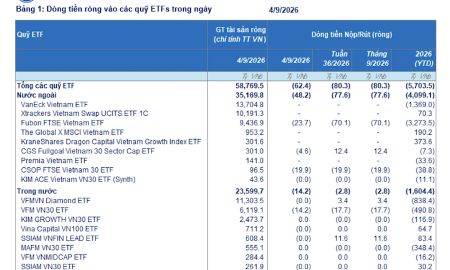
Dòng vốn ETF ngoại tiếp tục rút khỏi Việt Nam
Dòng vốn rút ròng tập trung chủ yếu ở nhóm quỹ nước ngoài, trong khi nhóm quỹ trong nước gần như đi ngang.



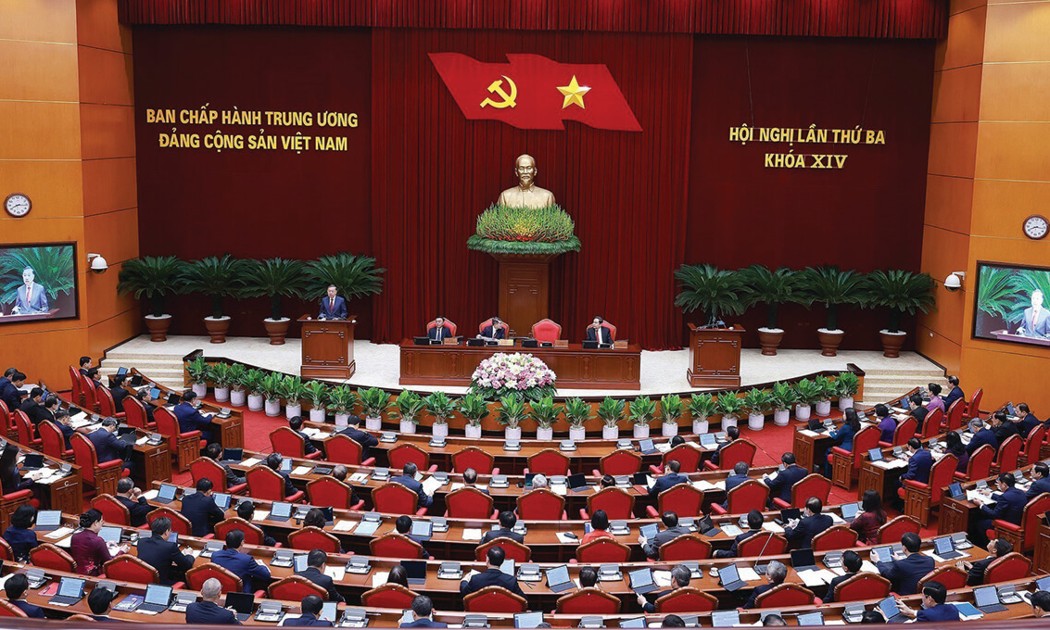

Để thực hiện Nghị quyết số 19-NQ/TW, cũng trong ngày 28/7/2026 Bộ Chính trị đã ký ban hành Chương trình hành động thực hiện Nghị quyết với 40 chỉ tiêu và 51 nhiệm vụ, giải pháp cụ thể.





 Tái cấu trúc thị trường nhà ở để tăng nguồn cung nhà có giá phù hợp
Giá nhà gần như liên tục tăng, thậm chí có nhiều “cơn sốt”. Nhiều nguyên nhân được chỉ ra nhưng căn bản nhất là từ sự mất cân bằng cung và cầu. Đưa giá nhà trở về với khả năng thanh toán, khả năng tiếp cận của đại bộ phận người dân là bài toán không hề đơn giản.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...