Giảm phiền hà cho người nộp thuế, Bộ Tài chính mở rộng các trường hợp miễn nộp hồ sơ khai thuế
HHoàng Sơn
Chọn cỡ chữ
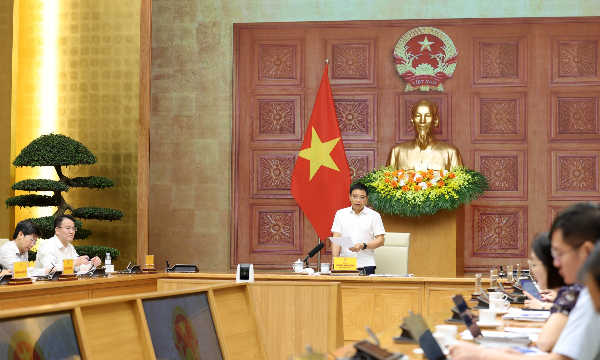
Một trong những nội dung mới tại dự thảo Nghị định quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế của Bộ Tài chính mới đây là bổ sung và hoàn thiện quy định về các trường hợp không phải nộp hồ sơ khai thuế nhằm khắc phục những bất cập trong quy trình đăng ký, khai và tính thuế…
Đề xuất mở rộng các trường hợp miễn nộp hồ sơ khai thuế
Theo tờ trình của Bộ Tài chính, thực tiễn triển khai nghị định quy định chi
tiết một số điều của Luật Quản lý thuế hiện hành vẫn cho thấy còn tồn tại nhiều bất
cập. Theo phản ánh, một
số nghiệp vụ quản lý thuế cũng bộc lộ những điểm nghẽn khi quy trình đăng ký,
khai thuế và tính thuế chưa bao quát hết các tình huống phát sinh trong thực
tế.
Trên cơ sở đó, Bộ Tài chính đề xuất rà soát và bổ
sung một số trường hợp được miễn nộp hồ sơ khai thuế quy định
tại Điều 11 của dự thảo Nghị định này nhằm giảm bớt thủ tục hành chính cho người nộp thuế
“Nếu người nộp thuế thuộc diện hoàn thuế giá trị gia tăng và là tổ chức, cá nhân được hưởng quyền ưu đãi miễn trừ ngoại giao khi mua hàng hóa, dịch vụ tại Việt Nam cũng không phải nộp hồ sơ khai thuế”.
Dự thảo Nghị định quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
Cụ thể, tổ chức, cá nhân là bên Việt Nam thực hiện khấu trừ và nộp thay thuế
giá trị gia tăng, thuế thu nhập doanh nghiệp của nhà thầu nước ngoài theo quy
định của pháp luật thuế và thực hiện khai thuế theo tháng sẽ không phải nộp hồ
sơ khai thuế nếu tháng đó không phát
sinh việc khấu trừ thuế.
Trường hợp xác định nghĩa vụ thuế và thông báo các khoản phải nộp do cơ quan thuế thực hiện trên cơ sở dữ liệu đã được kết nối, khai thác từ các cơ sở dữ liệu quốc gia hoặc từ hệ thống thông tin quản lý thuế cũng thuộc diện trên, Bộ Tài chính nêu rõ.
Ngoài ra, dự thảo cũng bổ sung quy định đối với các khoản thu nhập của tổ
chức, cá nhân nước ngoài từ đầu tư trái phiếu quốc tế của Chính phủ Việt Nam
hoặc từ các khoản cho vay đối với Chính phủ Việt Nam.
Theo đó, phía Việt Nam trả thu nhập trong các trường hợp này sẽ không phải nộp hồ sơ khai thuế, bởi lẽ các khoản thu nhập nêu
trên đều thuộc diện không chịu thuế
giá trị gia tăng và thuế thu nhập doanh nghiệp.
Tương tự, bên cho vay nước ngoài cũng không phải nộp hồ sơ khai thuế đối với
các khoản thu nhập từ hoạt động cho vay đối với Nhà nước và Chính phủ Việt Nam.
Đồng thời, các cá nhân có
thu nhập thuộc diện được miễn thuế cũng thuộc diện không phải nộp hồ sơ khai thuế, trừ
trường hợp phải thực hiện nghĩa vụ khai thuế theo hướng dẫn của Bộ Tài chính.
Song song với các nội dung bổ sung và sửa đổi, dự thảo vẫn giữ nguyên nhiều
quy định hiện hành về các trường hợp không phải nộp hồ sơ khai thuế.
Cụ thể bao gồm: (i) người
nộp thuế chỉ có hoạt động sản xuất, kinh doanh thuộc đối tượng không chịu thuế
theo quy định của pháp luật thuế;(ii)doanh nghiệp chế xuất chỉ có hoạt động xuất khẩu;(iii)người nộp thuế tạm ngừng hoạt động,
kinh doanh; (iv)người nộp
thuế đã nộp hồ sơ chấm dứt hiệu lực mã số thuế;(v)tổ chức, cá nhân trả thu nhập thuộc diện khai thuế thu nhập cá
nhân theo tháng/quý nhưng không phát sinh trả thu nhập từ tiền lương, tiền
công và (vi) người nộp
thuế thuộc diện được hoàn thuế giá trị gia tăng.
Ở chiều ngược lại, dự thảo cũng siết
chặt hơn các trường hợp không thuộc diện được miễn nộp hồ sơ khai thuế nhằm bảo đảm việc
quản lý đầy đủ nghĩa vụ thuế phát sinh.
Đáng chú ý, dự thảo bổ sung quy định liên quan đến hộ kinh doanh, cá nhân
kinh doanh hàng hóa, dịch vụ có doanh thu hằng năm thuộc diện không chịu thuế
giá trị gia tăng và thuế thu nhập cá nhân theo quy định tại Nghị
định của Chính phủ về chính sách thuế và quản lý thuế đối với hộ, cá nhân kinh
doanh.
Theo đó, các trường hợp không thuộc diện này vẫn phải thực hiện nghĩa vụ
nộp hồ sơ khai thuế theo quy định, Bộ Tài chính cho biết.
Bên cạnh đó, dự thảo cũng nêu rõ,
người nộp thuế vẫn phải nộp hồ sơ khai thuế đối với các nghĩa vụ thuế
phát sinh sau thời điểm đã nộp hồ sơ chấm dứt hiệu lực mã số thuế. Quy định này
nhằm bảo đảm việc quản lý đầy đủ nghĩa vụ thuế phát sinh, tránh tình trạng bỏ
sót nghĩa vụ sau khi người nộp thuế thực hiện thủ tục chấm dứt mã số thuế.
“Đối với thuế thu nhập cá nhân, các tổ chức, cá nhân chi trả thu nhập vẫn phải nộp hồ sơ khai thuế cho tháng hoặc quý cuối cùng của năm, hoặc thời điểm phát sinh việc chia, tách, hợp nhất, sáp nhập, giải thể, phá sản hay chấm dứt hoạt động. Nghĩa vụ này vẫn phải thực hiện ngay cả khi trong kỳ không phát sinh khấu trừ thuế và không thuộc diện phải quyết toán thuế thu nhập cá nhân”.
Bộ Tài chính đưa ra hai kịch bản lạm phát năm 2026, với CPI bình quân tăng khoảng 4,5% và 4,8%. Trước áp lực giá cả trong những tháng cuối năm, Phó Thủ tướng Nguyễn Văn Thắng yêu cầu tăng cường giám sát thị trường, không để giá hàng hóa, dịch vụ tăng bất hợp lý, nhất là khi chi phí đầu vào đã giảm…
Trong phiên 9/10, giá mua, bán vàng miếng SJC tăng phổ biến 1,8 triệu đồng/lượng mỗi chiều sau 1 tuần đứng im hoặc giảm trong biên độ hẹp. Đối với vàng nhẫn, giá tăng từ 500 nghìn – 1,8 triệu đồng/lượng, tuỳ thương hiệu..
Với tỷ trọng xuất khẩu qua thương mại điện tử năm 2025 mới chỉ đạt 0,48% tổng kim ngạch xuất khẩu cả nước, dư địa phát triển xuất khẩu qua kênh này còn rất lớn. Nhưng nghịch lý, số doanh nghiệp đầu tư bài bản cho xuất khẩu xuyên biên giới rất ít, còn thiếu tự tin…
Có người bắt đầu một hành trình mới khi đã ngoài 30 tuổi. Có người quyết định chuyển nghề ở tuổi 50, khi nhiều người đã nghĩ đến sự ổn định. Cũng có người lựa chọn con đường đó ngay từ khi còn là sinh viên. Nhưng giữa một thị trường lao động liên tục thay đổi, tuổi tác liệu có thực sự là rào cản?
Việc R&I lần đầu đưa Việt Nam vào nhóm xếp hạng tín nhiệm Đầu tư là một cột mốc về uy tín tín dụng quốc gia. Quan trọng hơn, kết quả này tạo thêm một điểm tựa để Việt Nam mở rộng khả năng tiếp cận thị trường vốn Nhật Bản, trong đó có việc nghiên cứu phát hành trái phiếu Samurai, đồng thời tiếp tục thu hẹp khoảng cách với xếp hạng Đầu tư của ba tổ chức S&P, Fitch và Moody’s.
Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.
Bà Mariam J. Sherman, Giám đốc Ngân hàng Thế giới tại Việt Nam, Campuchia và CHDCND Lào, cho rằng cần xây dựng chính sách hướng tới nâng xếp hạng tín nhiệm quốc gia lên mức đầu tư, giúp giảm chi phí vay không chỉ cho Nhà nước mà cả những doanh nghiệp Việt Nam chịu ảnh hưởng từ xếp hạng tín nhiệm quốc gia.
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...