




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Giao dịch ký quỹ: Sẽ thanh lọc công ty chứng khoán


Các công ty chứng khoán lớn, kinh doanh tốt sẽ có ưu thế trong việc giành thị phần dịch vụ ký quỹ
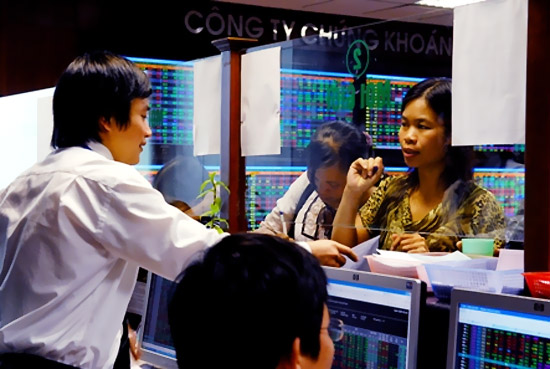
Dự thảo quy chế hướng dẫn giao dịch mua ký quỹ đang được lấy ý kiến quy định khá chặt chẽ, và không phải công ty chứng khoán nào cũng có thể cung cấp dịch vụ này.
Dịch vụ ký quỹ, hay cung cấp đòn bẩy hiện đang được thực hiện tràn lan thông quan các hợp đồng hợp tác đầu tư giữa công ty chứng khoán và khách hàng. Thậm chí có trường hợp công ty chứng khoán nhỏ, thua lỗ vẫn cố níu kéo khách hàng bằng dịch vụ này. Tuy nhiên, khi quy chế có hiệu lực, thị phần dịch vụ này có thể sẽ được phân chia lại.
Theo dự thảo, để được cung cấp dịch vụ giao dịch ký quỹ, công ty chứng khoán phải đáp ứng nhiều điều kiện, trong đó đáng chú ý là yêu cầu về vốn. Cụ thể, công ty phải đảm bảo vốn chủ sở hữu (thể hiện trong báo cáo tài chính kiểm toán gần nhất nhưng không quá 6 tháng tính đến thời điểm nộp hồ sơ đăng ký) không thấp hơn vốn pháp định cho các nghiệp vụ kinh doanh đã được cấp phép. Ý kiến kiểm toán tại báo cáo tài chính không được có ngoại trừ liên quan đến hạng mục vốn chủ sở hữu. Công ty không rơi vào tình trạng cảnh báo hoặc phải tạm ngừng hoạt động trong vòng 3 tháng gần nhất; đáp ứng yêu cầu về chỉ tiêu an toàn tài chính theo quy định của Bộ Tài chính.
Trong bối cảnh hàng chục công ty lỗ lũy kế 2 năm liên tiếp, thậm chí nhiều công ty 3 năm liền chưa có lãi, không phải công ty chứng khoán nào cũng đủ năng lực và điều kiện để cung cấp dịch vụ ký quỹ. Đặc biệt với các công ty có vốn chủ sở hữu thấp hơn cả vốn điều lệ, nếu không tìm được cửa tăng vốn hoặc sáp nhập thì chắc chắn sẽ bị loại ra khỏi cuộc chơi.
Thông tin từ Ủy ban Chứng khoán tháng 5 vừa qua cũng cho thấy thực trạng an toàn tài chính của các công ty chứng khoán còn nhiều vấn đề. Qua báo cáo của các công ty, có 15 công ty rơi vào vùng báo động. Thông tư 226/2010/TT-BTC quy định chỉ tiêu an toàn tài chính bắt đầu có hiệu lực từ 1/4/2011 sẽ “gò” hoạt động của các công ty chứng khoán trong vùng an toàn và đây sẽ là tiêu chuẩn đầu tiên mà các công ty phải tuân theo trước khi muốn giành thị phần cung cấp dịch vụ mới.
Một điểm nữa cũng khiến sự lựa chọn của nhà đầu tư trở nên cẩn trọng hơn là tỉ lệ ký quỹ sẽ tương tự nhau ở các công ty khi cơ quan quản lý định ra mức sàn. Cụ thể, tỷ lệ ký quỹ ban đầu không được thấp hơn 70% và tỷ lệ ký quỹ duy trì không được thấp hơn 35%. Gần như chắc chắn các công ty sẽ xác định mức ký quỹ tốt nhất để lôi kéo khách hàng.
Theo quy định, nếu không đảm bảo các điều kiện xác định, công ty chứng khoán sẽ phải ngừng ngay lập tức việc ký mới hợp đồng mở tài khoản giao dịch ký quỹ và ngừng gia hạn hợp đồng vay ký quỹ cũ. Rõ ràng yếu tố này sẽ ảnh hưởng đến nhà đầu tư và khi đó việc lựa chọn công ty chứng khoán đủ lớn, hoạt động an toàn, có lãi, sẽ được ưu tiên. Đó là chưa kể đến ưu thế của các công ty chứng khoán lớn trong quy định tổng dư nợ cho vay giao dịch ký quỹ không được vượt quá 200% vốn chủ sở hữu và tổng mức cho vay giao dịch ký quỹ của công ty chứng khoán đối với một khách hàng không được vượt quá 3% vốn chủ sở hữu.
Khi quy chế hướng dẫn giao dịch ký quỹ có hiệu lực, cơ quan quản lý sẽ nắm được thực chất của hoạt động này trên thị trường thông qua các báo cáo định kỳ từ công ty chứng khoán. Đặc biệt, yêu cầu phải trích lập dự phòng đối với các khoản nợ vay giao dịch ký quỹ đúng hạn hoặc chưa xử lý được tài sản thế chấp sẽ làm minh bạch hơn thực trạng tài chính của các công ty chứng khoán.
Một tình trạng phổ biến trong thị trường giá xuống thời gian qua là nhà đầu tư không thể xác định được “khoảng mờ” trong dịch vụ cung cấp đòn bẩy của công ty chứng khoán. Thông thường, khi giá trị tài sản đảm bảo giảm xuống một tỷ lệ nào đó, nhà đầu tư sẽ phải bổ sung tài sản đảm bảo nếu muốn tiếp tục duy trì khoản ký quỹ. Nếu khách hàng không thể bổ sung tài sản đảm bảo, công ty sẽ bán ra tài sản thế chấp.
Tuy nhiên, hai trường hợp rủi ro đối với công ty có thể xảy ra là việc xử lý tài sản không bù đắp nổi khoản vay, lãi vay và khách hàng “xù nợ”; hoặc rủi ro hơn là công ty không thể bán được tài sản thế chấp thì các “cục nợ” đó nằm “bùng nhùng” trong bảng quyết toán của công ty. Quy định mới sẽ bắt buộc công ty phải trích lập dự phòng trong cả hai trường hợp.

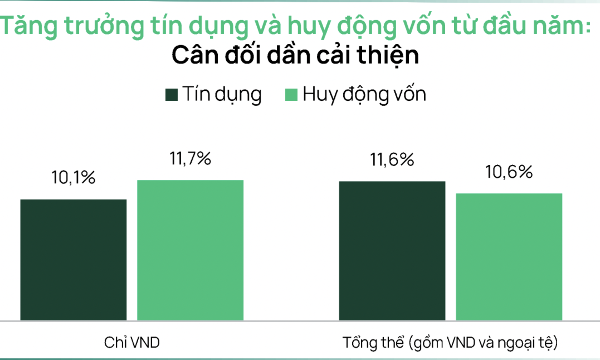
Dragon Capital: Thị trường hiện tại đã phản ánh phần lớn lãi suất, định giá đã trở về vùng đáy Covid
Mặt bằng định giá thị trường hiện đã phản ánh phần lớn áp lực từ lãi suất. VN-Index đang giao dịch ở mức P/E 13,5 lần dựa trên lợi nhuận 12 tháng gần nhất .
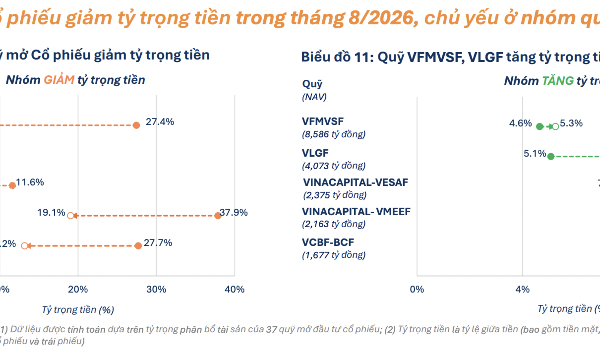
21 quỹ mở cổ phiếu đẩy mạnh giải ngân, chủ yếu thuộc nhóm quy mô nhỏ
Có 21/37 quỹ mở cổ phiếu giảm tỷ trọng tiền, so với 11/36 quỹ trong tháng trước, cho thấy nhiều quỹ đã tăng mức độ giải ngân vào thị trường.
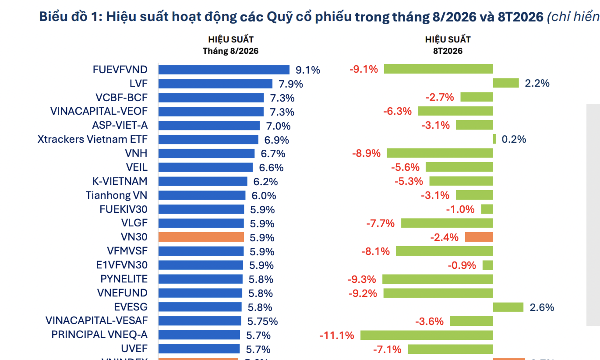
Bất ngờ 90 quỹ cổ phiếu báo hiệu suất tăng trưởng tốt trong tháng 9
Có tới 90/91 quỹ ghi nhận hiệu suất dương, trong bối cảnh VN-Index tăng 5,6% trong tháng.
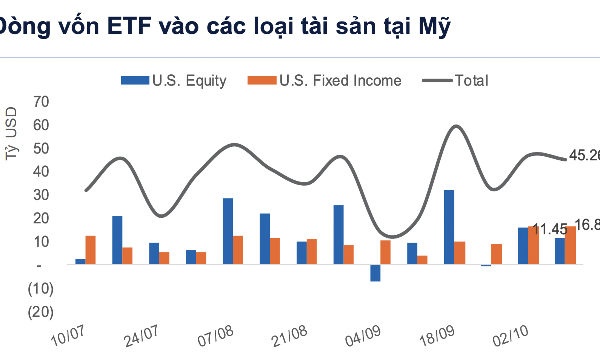
Lợi suất trái phiếu Mỹ tăng cao, các ETF hút ròng mạnh 16,8 tỷ USD trong một tuần
ETF trái phiếu Mỹ tiếp tục duy trì quy mô hút ròng với giá trị hơn 16,8 tỷ USD, tăng 0,2% so với tuần trước.
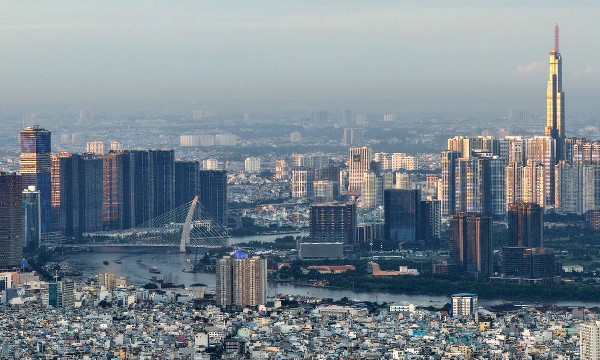
VinaCapital: Đầu tư hạ tầng và cải cách thể chế mở đường cho tăng trưởng dài hạn
Theo VinaCapital, cải cách thể chế “Đổi mới 2.0” và đẩy mạnh đầu tư công được kỳ vọng thúc đẩy tăng trưởng, tháo gỡ điểm nghẽn hạ tầng, pháp lý, qua đó củng cố sức hút dòng vốn dài hạn trong bối cảnh Việt Nam bước vào chu kỳ phát triển mới...

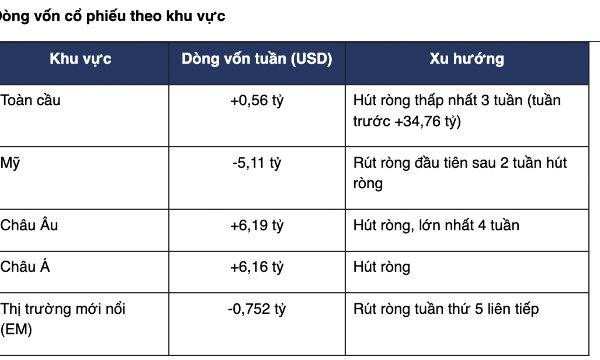




Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







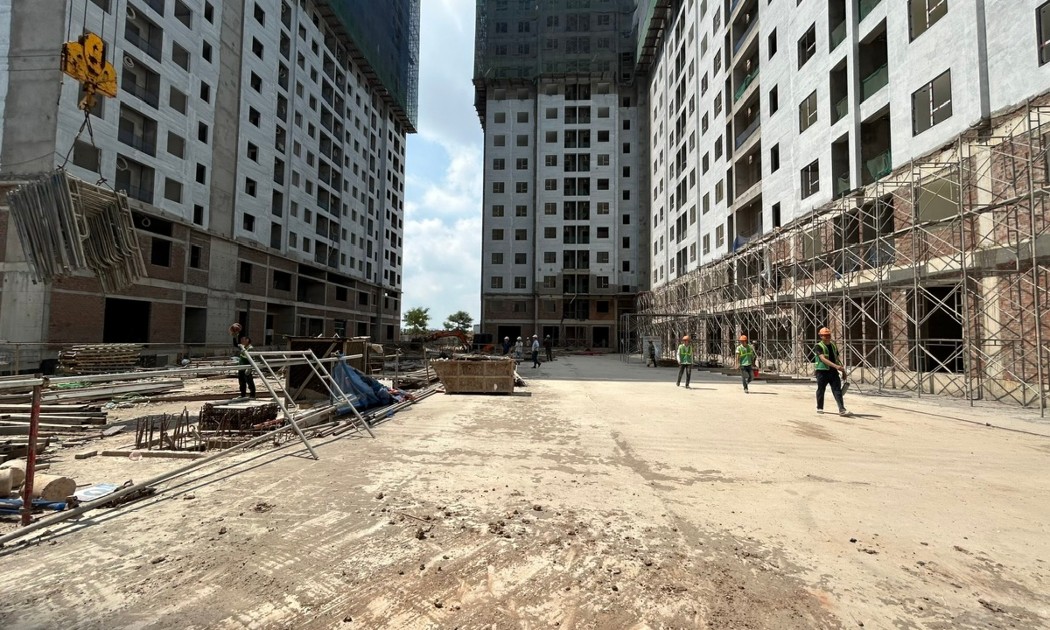
 Hơn 18.000 căn nhà ở cho thuê - trụ cột chính sách nhà ở trong thời gian tới
Nhà ở xã hội và nhà ở cho thuê trong thời gian qua được ban hành nhiều cơ chế, chính sách thông thoáng, tạo điều kiện thu hút các nguồn lực tham gia đầu tư. Quỹ đất đối với nhà ở cho thuê sẽ được bố trí tại các khu vực phường thuộc đô thị loại đặc biệt, loại 1, loại 2.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...