


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Gói tín dụng 120.000 tỷ đồng có thể “bị ế”


Lãi suất ưu đãi cho vay mua nhà ở xã hội hiện chỉ 4,8 - 5%/năm, nhưng lãi suất của gói tín dụng 120.000 tỷ đồng lên tới 8,2%/năm - qúa cao đối với người vay mua, thuê mua nhà ở xã hội, nhà ở công nhân…
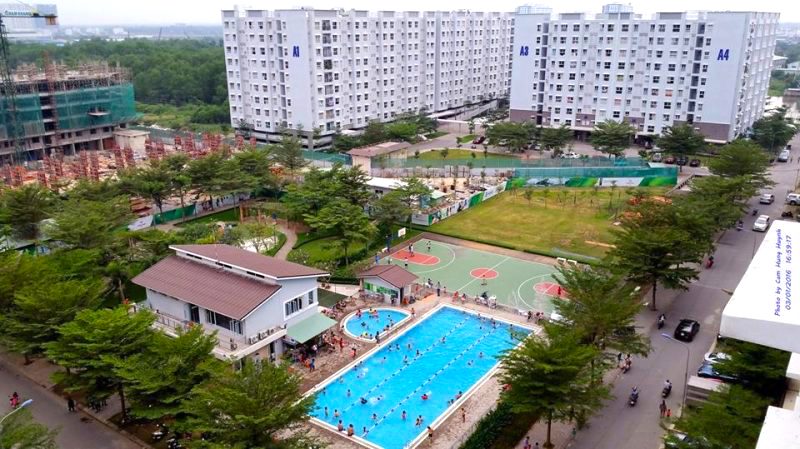
Hiệp hội Bất động sản TP.HCM (HoREA) vừa có văn bản kiến nghị gửi Thủ tướng về gói tín dụng 120.000 tỷ đồng với mức lãi suất cho vay 8,2%/năm áp dụng cho người mua, thuê mua nhà ở xã hội, nhà ở công nhân là quá cao so với khả năng tài chính của người nghèo tại đô thị.
Theo ông Lê Hoàng Châu, Chủ tịch HoREA, ngày 01/04/2023, Ngân hàng Nhà nước có Văn bản số 2308 triển khai chương trình cho vay nhà ở xã hội, nhà ở công nhân, cải tạo, xây dựng lại chung cư cũ trong Chương trình tín dụng 120.000 tỷ đồng giai đoạn 2023-2030, nhằm cung cấp vốn tín dụng với lãi suất 8,7% cho chủ đầu tư và lãi suất 8,2% cho người mua nhà.
Nhưng Hiệp hội nhận thấy, gói tín dụng 120.000 tỷ đồng này về bản chất không phải là gói tín dụng ưu đãi nhà ở xã hội, mà chỉ là gói tín dụng thương mại với lãi suất thấp hơn 1,5-2% so với lãi suất cho vay thông thường dành cho chủ đầu tư và người mua nhà tại các dự án nhà ở xã hội, nhà ở công nhân, nhà ở thuộc dự án cải tạo xây dựng lại nhà chung cư. Vì lãi suất ưu đãi cho vay mua nhà ở xã hội hiện chỉ 4,8 - 5%/năm.
Ngoài ra, các mức lãi suất được xác định định kỳ 06 tháng một lần, theo đó mức lãi suất 8,2%/năm, 8,7%/năm áp dụng đến ngày 30/06/2023 làm cho tâm lý của người vay thêm “bất an”. Thời gian ưu đãi chỉ trong 05 năm là quá ngắn.
Chẳng hạn, giá bán căn hộ nhà ở thương mại A có 02 phòng ngủ là 1,2 tỷ đồng thì giá bán căn hộ nhà ở xã hội B có 02 phòng ngủ cùng loại khoảng 960 triệu đồng và người mua nhà ở xã hội này chỉ trả trước 20% bằng 192 triệu đồng và được vay phần tiền còn lại 768 triệu đồng bằng 80% giá trị hợp đồng với lãi suất thấp 4,8-5%/năm và được trả góp trong 20-25 năm như hiện nay thì rất hợp lý và phù hợp với khả năng tài chính của người vay.
Còn đối với gói tín dụng 120.000 tỷ đồng, lãi suất lên đến 8,2%/năm là quá cao, quá sức chịu đựng của người có thu nhập thấp đô thị. Thí dụ, căn hộ nhà ở xã hội có giá 1 tỷ đồng, thanh toán trước 20% là 200 triệu đồng và được vay 80% là 800 triệu đồng với lãi suất 8,2%/năm, chỉ riêng việc trả lãi vay năm đầu tiên người vay phải trả bình quân 5,46 triệu đồng/tháng, đồng thời còn phải trả một phần nợ gốc.
Chương trình tín dụng khoảng 120.000 tỷ đồng dự kiến giải ngân trong giai đoạn 2023-2030, nhưng sau gần 02 tháng triển khai thực hiện thì Ngân hàng Nhà nước cho biết chưa phát sinh dư nợ do chưa có người vay.
Theo Tổ chức định cư toàn cầu HABITAT của Liên Hiệp quốc thì chính sách bán trả góp nhà ở xã hội, nhà giá thấp (social housing, low cost housing) dành cho người có thu nhập thấp (low income) là những người chỉ có một phần điều kiện tài chính, nhưng không có đủ toàn bộ tài chính để tự mình tạo lập nhà ở mà cần phải có sự hỗ trợ của Nhà nước thông qua chính sách tín dụng ưu đãi nhà ở xã hội với lãi suất thấp, dài hạn phổ biến là trên dưới 25 năm (độ dài của một thế hệ) để mua trả góp nhà ở xã hội.
Việc này tương tự như chính sách nhà ở xã hội của nước ta hiện nay đang cho phép người mua, thuê mua nhà ở xã hội chỉ cần có một phần vốn để thanh toán 20% giá trị hợp đồng mua, thuê mua nhà ở xã hội và được vay ưu đãi 80% giá trị hợp đồng còn lại với lãi suất thấp 4,8 - 5%/năm trong thời hạn tối đa 25 năm.
Mới đây, Bộ Xây dựng cho biết đã có khoảng 100 dự án nhà ở xã hội tại 36 địa phương đã được cấp phép xây dựng, triển khai đầu tư xây dựng, có tổng mức đầu tư khoảng 70.000 tỷ đồng với 85.662 căn hộ, đã đăng ký vay gói tín dụng 120.000 tỷ đồng.
Nếu có nguồn cung nhà ở xã hội thì người mua, thuê mua nhà ở xã hội chắc chắn sẽ lựa chọn vay ưu đãi 4,8%/năm tại Ngân hàng chính sách xã hội, nên gói tín dụng 120.000 tỷ đồng có thể “bị ế” đối với người mua, thuê mua nhà ở xã hội không lựa chọn để vay.


Nhiều người dân Linh Đàm trăn trở về nơi an cư
Một số người dân tại HH Linh Đàm bày tỏ sự trăn trở khi việc xử lý các công trình, dự án vi phạm có thể ảnh hưởng đến công việc, học hành, cũng như những điều kiện sinh sống của gia đình đã ổn định trong nhiều năm...
Hà Nội đẩy mạnh xử lý các tồn tại trong quản lý đất đai
Thành phố Hà Nội sẽ xây dựng danh mục các vấn đề, vướng mắc và kiến nghị sửa đổi, bổ sung pháp luật về đất đai và luật có liên quan từ thực tiễn. Đồng thời, rà soát toàn bộ dự án sử dụng đất chậm triển khai, tồn đọng kéo dài; xác định rõ nguyên nhân, trách nhiệm và hướng xử lý đối với từng dự án...
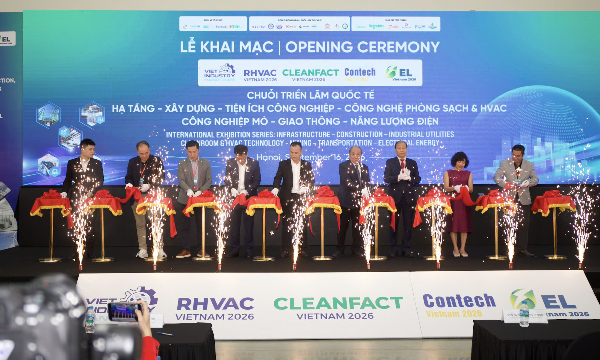
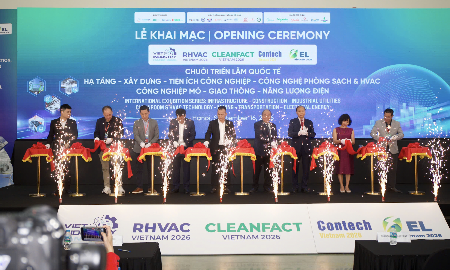
Contech Vietnam hướng tới thúc đẩy hợp tác trong phát triển hạ tầng và năng lượng
Mục tiêu của Ban tổ chức là đưa Contech Vietnam không chỉ dừng lại ở việc trưng bày sản phẩm, mà trở thành nền tảng kết nối kinh doanh, chuyển giao công nghệ, thúc đẩy hợp tác lâu dài giữa doanh nghiệp Việt Nam và quốc tế…
Chỉ số minh bạch bất động sản Việt Nam cải thiện mạnh, xếp hạng 50/88 thị trường
Minh bạch đang trở thành một trong những yếu tố ngày càng được nhà đầu tư quan tâm khi đánh giá sức hấp dẫn của thị trường bất động sản. Đáng chú ý, Việt Nam vừa lọt vào top 10 thị trường có mức cải thiện điểm số mạnh nhất toàn cầu...
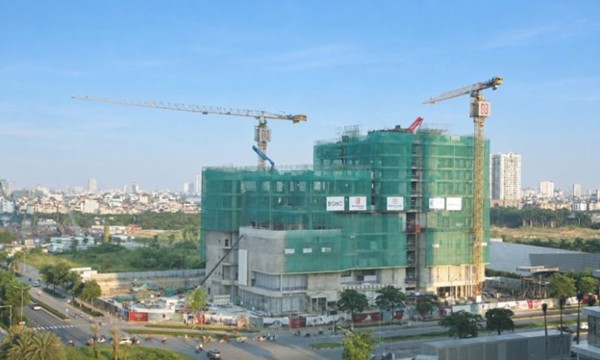
Hanoi Takashimaya S.C. sẽ cất nóc trong tháng 9/2026
Trung tâm thương mại Takashimaya đầu tiên tại Việt Nam - Hanoi Takashimaya S.C. (Shopping Centre) chính thức cất nóc trong tháng 9/2026. Đây là cột mốc quan trọng, đánh dấu việc dự án bước sang giai đoạn hoàn thiện, hướng tới mục tiêu đưa Hanoi Takashimaya S.C. vào hoạt động vào mùa thu năm 2027.





Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





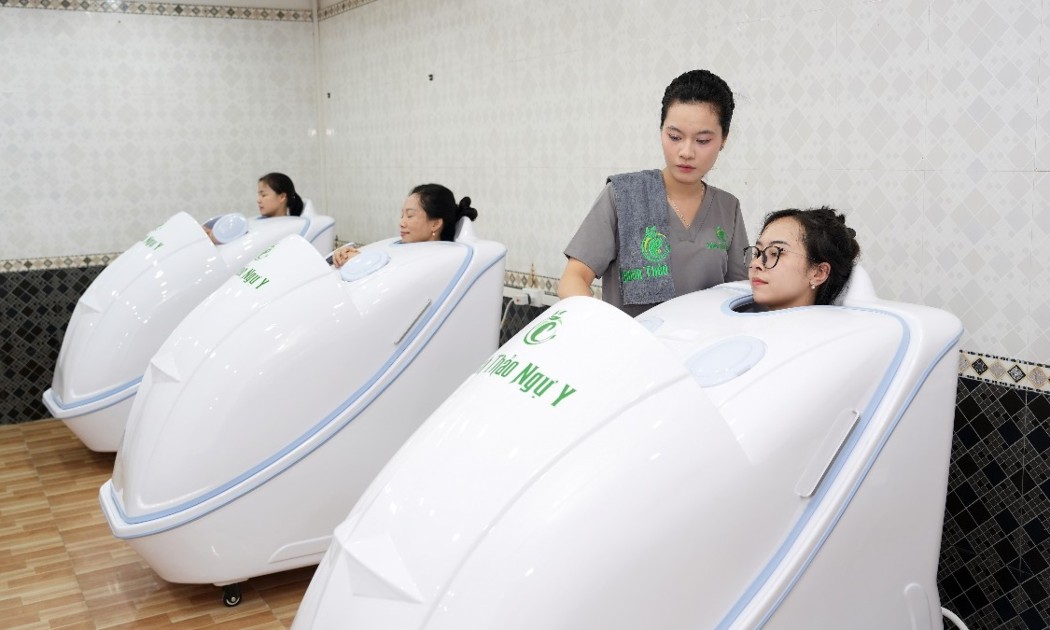
 Wellness chữa lành mở hướng phát triển du lịch xanh, bền vững
Xu hướng chăm sóc sức khỏe chủ động đang ngày càng tác động đến cách du khách lựa chọn điểm đến. Đây được xem là dư địa để Việt Nam phát triển du lịch wellness, kết hợp nghỉ dưỡng, trị liệu, dinh dưỡng và trải nghiệm thiên nhiên.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...