




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hạ lãi suất cho vay: Già néo đứt dây?


Ngân hàng Nhà nước sẽ phải xử lý như thế nào khi đặt lãi suất trong mối liên hệ với lạm phát, tỷ giá cũng như thanh khoản?
Lãi suất của 71% tổng dư nợ đã hạ về 10% đến dưới 15%/năm và chỉ 29% còn lại trên 15%/năm nhưng chừng đó vẫn chưa hạ nhiệt được đòi hỏi hạ lãi suất thêm nữa của doanh nghiệp. Ngân hàng Nhà nước sẽ phải xử lý như thế nào khi đặt lãi suất trong mối liên hệ với lạm phát, tỷ giá cũng như thanh khoản hệ thống?
Theo thống kê của Ngân hàng Nhà nước, tính đến 2/8, tổng hợp từ 69 tổ chức tín dụng chiếm 90% thị phần toàn hệ thống thì dư nợ VND của các khoản vay có mức lãi suất 10%/năm chiếm 3,4%; 10% - 13%/năm chiếm 18,5%; 13% đến dưới 15%/năm chiếm 49,1%, tổng hợp tỷ trọng tín dụng có lãi suất dưới 15%/năm chiếm tới 71% tổng dư nợ tín dụng. Trong khi mức lãi suất trên 15%/năm chiếm tỷ trọng 29%, giảm 60% so với chính nó tính đến trước ngày 15/7/2012.
Băn khoăn lớn nhất hiện nay là mặc dù CPI đã giảm rất mạnh, tốc độ giảm lãi suất tiền vay rất nhanh và chiếm tới 71% dư nợ tín dụng nhưng tại sao tín dụng vẫn tăng thấp?
Lý giải điều này, một lãnh đạo cấp vụ của Ngân hàng Nhà nước cho rằng, đó là do “cục máu đông” trong nền kinh tế đã cản trở đến tăng trưởng tín dụng. Theo ông, một số ý kiến cho rằng, “cục máu đông” chính là nợ xấu, điều đó không hoàn toàn sai nhưng chính xác hơn là xuất phát từ chỗ hàng tồn kho cao, khả năng luân chuyển dòng tiền thấp, tình hình tài chính thiếu lành mạnh của phần lớn doanh nghiệp hiện nay.
Thêm vào đó, ở một bộ phận doanh nghiệp có tình hình tài chính tốt hơn nhờ thoát hiểm nạn tồn kho và quản trị doanh nghiệp tốt nhưng lại bị đè nặng bởi tâm lý ngóng chờ lãi suất vay thấp hơn nữa mới vay tiếp để đầu tư nên dẫn đến tình trạng trên.
Cũng vì “cục máu đông” đó mà doanh nghiệp chây ỳ trả nợ ngân hàng, dẫn đến nợ xấu tăng lên. Khi nợ xấu tăng, ngân hàng càng gia cố thêm các rào cản kỹ thuật để hạn chế tiếp cận tín dụng của doanh nghiệp. Thậm chí, còn có tình trạng một số ngân hàng dụ dỗ doanh nghiệp trả bớt nợ rồi đóng sập cửa tín dụng, khiến cho doanh nghiệp vừa không có tiền để luân chuyển vốn lưu động, vừa không giải thoát được tài sản đảm bảo để vay mới.
Đã có không ít lời ca thán về cách hành xử này của ngân hàng nhưng ở vào địa vị của họ, trước áp lực bảo toàn đồng vốn cho cổ đông, các chỉ số an toàn theo quy định của luật pháp thì mới hiểu vì sao họ muốn rút chân ra khỏi vùng lầy mà doanh nghiệp đang gặp phải càng nhiều, càng sớm càng tốt.
Tổng giám đốc một ngân hàng chia sẻ, một thực tế hiện nay là rất nhiều ngân hàng đã cho vay phổ biến ở mức lãi suất 10% - 12%/năm, thậm chí có ngân hàng cho vay 9% như ngân hàng của ông nhưng tín dụng vẫn không tăng được vì nơi “nơi muốn không nên, nơi nên không muốn”. Theo ông, “nơi muốn” ở đây chính là những doanh nghiệp làm ăn tốt, tình hình tài chính lành mạnh, đã thoát được hàng tồn và ngân hàng rất muốn cho họ vay tiếp, kể cả lãi suất 10%/năm nhưng vì họ đang nghe ngóng, thăm dò sự ổn định của thị trường nên không muốn vay để đầu tư. Ngược lại, khá nhiều doanh nghiệp muốn vay ngân hàng, bất chấp lãi suất cao nhưng đó là những trường hợp tình hình tài chính không tốt, họ vay để đáo hạn ngân hàng, trả nợ “tín dụng đen” nhằm rút tài sản đảm bảo ra bán bớt để cứu vãn khối tài sản đang đầu tư và/hoặc đầu cơ thì ngân hàng không thể nào giải ngân cho họ.
“Đặt vào địa vị chúng tôi, thử hỏi ai dám cho vay, kể cả lãi suất cao đến mấy? Ngân hàng cũng là doanh nghiệp kinh doanh tiền, nếu cụt vốn, sẽ phải trả lời sao với cổ đông, với thanh tra Ngân hàng Nhà nước?”, vị tổng giám đốc trên phân trần.
Qua trao đổi, một số đơn vị nghiệp vụ của Ngân hàng Nhà nước giải thích rằng, hiện nay, số dư nợ trên 15% chỉ tương đương khoảng 29% tổng dư nợ và đều là nợ cũ. “Nợ cũ” ở đây, tức là những khoản tín dụng chịu ảnh hưởng bởi những hợp đồng tiền gửi có lãi suất từ 14%/năm trở lên, trước thời điểm Ngân hàng Nhà nước ra văn bản hiệu triệu các tổ chức tín dụng huy động tiền gửi ngắn hạn ở mức 9%/năm. Về bản chất, chúng là những hợp đồng kinh tế đã được tổ chức tín dụng ký với doanh nghiệp, trong đó ghi rõ tổng giá trị hợp đồng, mức lãi suất bao nhiêu, thời gian nào đàm phán lại lãi suất...
Vì thế, về mặt tuân thủ luật pháp, Ngân hàng Nhà nước không thể ra văn bản ép buộc tổ chức tín dụng phải hạ lãi suất đối với những hợp đồng này, còn nếu cố tình thì chính Ngân hàng Nhà nước đã vi phạm luật pháp.
Thứ hai, ngoại trừ tỷ trọng tín dụng có mức lãi suất trên 15%/năm như nói trên thì nếu so với mức 25%/năm của 2010, 17% - 19%/năm từ quý 4/2011 và phổ biến là 10% đến dưới 15% như hiện nay, liệu Ngân hàng Nhà nước có thể điều hành lãi suất giảm sâu hơn với mức này theo đòi hỏi của doanh nghiệp hiện nay?
Chuyên gia tài chính độc lập Vũ Đình Ánh phân tích, nếu muốn giảm lãi suất trong lúc này thì phải nới lỏng tiền tệ hơn nữa và như thế, khoảng nửa năm tới tính từ thời điểm này, nền kinh tế sẽ đón nhận hệ quả lạm phát như từng xảy ra từ đầu năm 2011, dẫn đến những nỗ lực kiềm chế lạm phát, ổn định giá trị VND từ đầu 2011 đến nay sẽ vô nghĩa.
Thứ ba, để lãi tiền vay giảm thì lãi tiền gửi phải giảm xuống dưới 9% so với mức hiện nay. Trong trường hợp đó, theo tính toán của ông Lê Xuân Nghĩa, thành viên Hội đồng Tư vấn chính sách tiền tệ Quốc gia thì một trong những lý do để ngân hàng bảo toàn được nguồn tiền gửi là do chênh lệch lãi suất “đô - đồng”. Nhưng hiện nay, dư địa của chúng chỉ còn khoảng 2% và nếu hạ lãi suất tiền gửi thì người dân và tổ chức sẽ dịch chuyển sang USD và gây áp lực lên tỷ giá.
Thứ tư, có một sự trùng hợp có vẻ như nằm trong tính toán của các doanh nghiệp “con cưng” của Chính phủ là khi thấy CPI có biểu hiện xuống thấp, lập tức giá xăng dầu tăng và từ 1/7, giá điện tăng thêm 5%, bất chấp đó là sự hy sinh của giảm tổng cầu, nỗ lực của chính sách tiền tệ trong việc níu giữ lạm phát. Thêm một lần nữa, chính sách về giá và tiền tệ lại như trống đánh xuôi, kèn thổi ngược!
(Nguồn: Thời báo Kinh tế Việt Nam)

Techcombank ra mắt Techcom Wealth - Kiến tạo chuẩn mực mới về quản trị gia sản tại Việt Nam
Trong khuôn khổ Hội nghị Đầu tư Techcombank 2026, Ngân hàng TMCP Kỹ Thương Việt Nam (Techcombank) chính thức ra mắt Techcom Wealth - mô hình quản trị gia sản toàn diện dành cho khách hàng Private.
Điểm nghẽn phía sau dòng vốn dài hạn vào hạ tầng
Nhu cầu vốn cho hạ tầng ngày càng lớn trong khi thị trường không thiếu nguồn lực. Điểm nghẽn nằm ở chỗ nhiều dự án chưa tạo được dòng tiền đủ rõ, cơ chế phân bổ rủi ro chưa hợp lý và công cụ huy động vốn còn lệch pha với vòng đời tài sản. Muốn kéo được dòng vốn 15–20 năm vào những dự án hàng tỷ USD, bài toán không chỉ là “tìm tiền” mà còn phải thiết kế những dự án đủ khả năng được thị trường định giá và chấp nhận rủi ro.
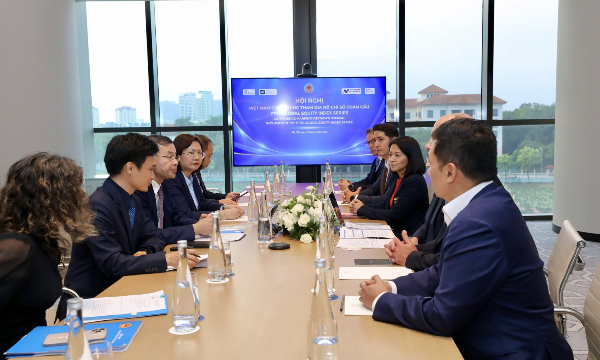
FTSE Russell đề nghị phát triển sản phẩm phái sinh dựa trên chỉ số FTSE Vietnam ở nước ngoài
Lãnh đạo FTSE Russell đề nghị các cơ quan của Việt Nam nghiên cứu sáng kiến tăng thanh khoản cho các sản phẩm phái sinh dựa trên chỉ số FTSE Vietnam niêm yết ở nước ngoài.

Chính phủ sẽ tăng tính độc lập của Ngân hàng Nhà nước trong điều hành chính sách tiền tệ
Trong giai đoạn 2026 - 2030, Chính phủ đặt định hướng tăng tính độc lập của Ngân hàng Nhà nước Việt Nam trong điều hành chính sách tiền tệ, chuyển dần từ điều hành theo khối lượng sang chủ yếu điều hành theo giá và sử dụng các công cụ gián tiếp. Ngân hàng Nhà nước Việt Nam nâng cao năng lực phân tích, dự báo, cảnh báo sớm và ra quyết định kịp thời dựa trên dữ liệu...
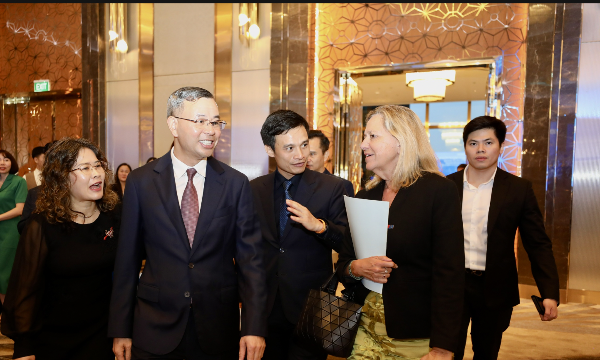
Lễ đánh cồng chào đón chứng khoán Việt Nam chính thức tham gia vào thị trường mới nổi
Bộ trưởng Bộ Tài chính đã thực hiện nghi thức đánh cồng, đánh dấu Việt Nam chính thức tham gia vào chỉ số thị trường mới nổi của FTSE GEIS.



Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





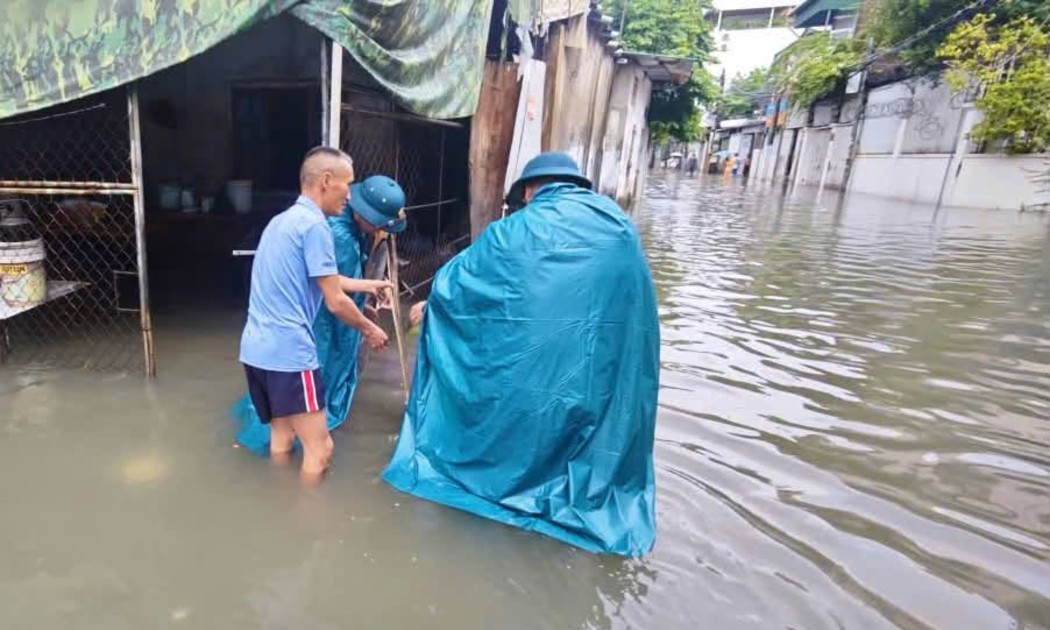
 Nghệ An: Mưa lớn gây ngập sâu nhiều tuyến phố, khẩn trương hỗ trợ người dân
Nhiều tuyến đường ở Vinh, Nghệ An ngập sâu sau nhiều giờ mưa lớn, giao thông gặp khó khăn. Chính quyền địa phương đang tăng cường lực lượng ứng trực, hỗ trợ người dân và khơi thông hệ thống thoát nước.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...