Hộ kinh doanh không được trừ ngưỡng 500 triệu khi nộp thuế giá trị gia tăng
MMai Nhi
Chọn cỡ chữ
Hộ kinh doanh và cá nhân kinh doanh có doanh thu trên 500 triệu đồng mỗi năm sẽ phải nộp thuế giá trị gia tăng trên toàn bộ doanh thu, thay vì không được trừ ngưỡng miễn thuế 500 triệu đồng như quy định về nộp thuế thu nhập cá nhân…
Hộ kinh doanh không được trừ ngưỡng 500 triệu khi nộp thuế giá trị gia tăng
Bộ Tài chính gửi Bộ Tư pháp tài
liệu thẩm định dự thảo Nghị định về Quản lý thuế đối với hộ kinh doanh, cá nhân
kinh doanh.
Nội
dung dự thảo làm rõ đối tượng chịu thuế, phương pháp tính thuế và mức thuế áp
dụng, nhằm tạo cơ sở pháp lý minh bạch và thuận tiện hơn cho việc quản lý thuế
đối với các hộ và cá nhân kinh doanh. Một trong những điểm đáng chú ý là quy định về thuế giá trị gia tăng và
thuế thu nhập cá nhân đối với hộ kinh doanh.
Theo dự thảo, từ năm 2026, hộ
kinh doanh, cá nhân kinh doanh có doanh thu năm từ 500 triệu đồng trở xuống sẽ
không thuộc diện nộp
thuế giá trị gia tăng. Trong khi
đó, trường hợp có doanh thu trên 500 triệu đồng mỗi năm sẽ áp
dụng phương pháp trực tiếp trên doanh thu, với tỷ lệ phần trăm theo quy định
của Luật Thuế Giá trị Gia tăng số 48/2024/QH15.
Theo quy định tại
Khoản 2 Điều 12 Luật Thuế Giá trị Gia tăng số 48/2024/QH15, tỷ lệ % để tính thuế giá trị gia
tăng được quy định như sau:
b1) Phân phối, cung cấp hàng hóa: 1%;
b2) Dịch vụ, xây dựng không bao thầu nguyên vật liệu: 5%;
b3) Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu
nguyên vật liệu: 3%;
b4) Hoạt động kinh doanh khác: 2%
Trong đó, doanh thu tính thuế là toàn bộ tiền
bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội
mà hộ kinh doanh được hưởng, không phân biệt đã thu được tiền hay chưa thu được
tiền và không bao gồm thuế giá trị gia tăng; bao gồm cả các khoản thưởng, hỗ
trợ đạt doanh số, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, chỉ
hỗ trợ bằng tiền hoặc không bằng tiền, các khoản trợ giá, phụ thu, phụ trội,
phí thu thêm được hưởng theo quy định, các khoản bồi thường vi phạm hợp đồng, bồi
thường khác liên quan đến hoạt động kinh doanh, doanh thu khác mà cá nhân kinh
doanh được hưởng không phân biệt đã thu được tiền hay chưa thu được tiền, Điều 5 dự thảo Nghị định nêu rõ.
Trong khi
đó, đối với thuế thu nhập cá nhân, hộ kinh doanh và cá nhân kinh
doanh có doanh thu năm từ 500 triệu đồng trở xuống cũng không phải nộp thuế.
Tuy nhiên, nếu doanh thu vượt trên mức này, thuế thu nhập cá nhân được xác định dựa trên thu nhập
tính thuế, bằng doanh thu trừ chi phí hợp lệ và nhân với thuế suất 15%, 17% hoặc
20% tùy theo mức doanh thu.
Cụ thể, hộ kinh doanh có doanh thu từ trên 500 triệu đồng đến 3 tỷ đồng áp
dụng thuế suất 15%, từ trên 3 tỷ đến 50 tỷ đồng áp dụng 17%, và trên 50 tỷ đồng
áp dụng 20%.
Đáng chú ý, riêng nhóm có
doanh thu từ trên 500 triệu đến 3 tỷ đồng có quyền lựa chọn nộp thuế theo thu
nhập tính thuế hoặc theo tỷ lệ phần trăm trên phần doanh thu vượt 500 triệu
đồng, với mức từ 0,5% đến 5% tùy ngành nghề.
Đối với hoạt động cho thuê
bất động sản, trừ lưu trú, áp dụng thuế suất 5% trên phần doanh thu vượt 500
triệu đồng, không áp dụng phương pháp tính theo thu nhập.
Lý giải với về việc
hộ kinh doanh thuộc diện chịu thuế giá trị gia tăng khi tính thuế không được
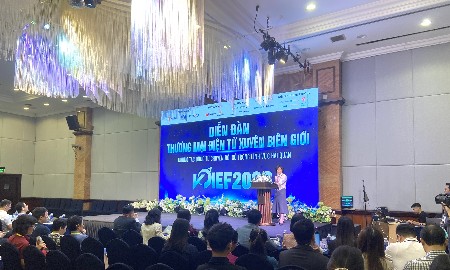
trừ ngưỡng 500 triệu đồng, tại Hội thảo “Giải mã chuyển đổi mô hình và kê khai
thuế: Từ thực tiễn hộ kinh doanh”, do Công ty cổ phần Công nghệ KiotViet phối
hợp với Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) mới đây, Bà
Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn thuế Việt Nam cho rằng thuế
giá trị gia tăng là loại thuế gián thu, được tính trên toàn bộ doanh thu phát
sinh từ hoạt động kinh doanh, bất kể người nộp thuế có lợi nhuận hay không.
Thực tế này có nghĩa là người tiêu dùng là người cuối cùng chi trả thuế, trong
khi người kinh doanh chỉ có trách nhiệm kê khai và nộp thuế trên doanh thu.
Chính vì vậy, trong cơ chế thuế giá trị gia tăng, không tồn tại khái niệm giảm
trừ doanh thu hay lỗ lãi; tất cả các khoản doanh thu hợp pháp đều được tính để
xác định số thuế phải nộp.
Ngược lại, thuế thu nhập cá nhân đối với hộ
kinh doanh là loại thuế trực thu, tính dựa trên thu nhập thực tế, tức doanh
thu trừ đi các chi phí hợp lý. Do đó, chỉ khi hộ kinh doanh có lãi mới phát
sinh nghĩa vụ nộp thuế, còn nếu lỗ thì không phải chịu thuế.
Sự khác biệt này
lý giải vì sao mức 500 triệu đồng mà dự thảo Nghị định quy định để xác định đối
tượng nộp thuế giá trị gia tăng là doanh thu, chứ không phải thu nhập. Trong
khi đó, việc miễn thuế thu nhập cá nhân phải dựa trên thu nhập thực tế, tức lợi
nhuận ròng từ doanh thu, sau khi trừ đi chi phí, Chủ tịch Hội Tư vấn thuế Việt Nam cho biết.
Theo Khoản 3 điều 4 Dự thảo nghị
định quy định mức thuế suất được áp dụng như sau:
b1) Phân phối, cung cấp hàng
hoá: thuế suất 0,5%
b2) Dịch vụ, xây dựng không
bao thầu nguyên vật liệu: thuế suất 2%. Riêng hoạt động cho thuê tài sản, đại
lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp: thuế suất 5%;
b3) Sản xuất, vận tải, dịch vụ
có gắn với hàng hoá, xây dựng có bao thầu nguyên vật liệu: thuế suất 1,5%
b4) Hoạt động cung cấp sản
phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện từ, phim số,
ảnh số, nhạc số, quảng cáo số: thuế suất 5%
Dù giá vàng hồi phục trong tuần vừa rồi, giới phân tích cho rằng triển vọng bứt phá rõ rệt qua ngưỡng 4.200 USD/oz trong ngắn hạn là thấp, do thị trường kim loại quý tiếp tục đương đầu sức ép giảm giá từ lợi suất trái phiếu cao và xu hướng lạm phát cao hơn lâu hơn trên toàn cầu...
Trong hai tuần liên tiếp (28/9-10/10), giá vàng miếng SJC tăng tổng cộng 2,4 triệu đồng/lượng ở cả hai chiều mua và bán; giá vàng nhẫn “4 số 9” biến động cùng chiều...
Giá vàng thế giới tăng trong phiên giao dịch ngày thứ Sáu (9/10), khi nhà đầu tư tiếp tục giảm đặt cược vào một động thái tăng lãi suất của Cục Dự trữ Liên bang Mỹ (Fed) trong tháng 10...
Bộ Tài chính đưa ra hai kịch bản lạm phát năm 2026, với CPI bình quân tăng khoảng 4,5% và 4,8%. Trước áp lực giá cả trong những tháng cuối năm, Phó Thủ tướng Nguyễn Văn Thắng yêu cầu tăng cường giám sát thị trường, không để giá hàng hóa, dịch vụ tăng bất hợp lý, nhất là khi chi phí đầu vào đã giảm…
Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...