




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hoảng sợ vì Signature Bank sập: Khách hàng rút 10 tỷ USD trong 1 ngày


“Chúng tôi không thấy có dấu hiệu gì bất thường cho tới khi khách hàng ồ ạt tới rút tiền vào ngày thứ Sáu", một thành viên hội đồng quản trị Signature Bank cho biết...
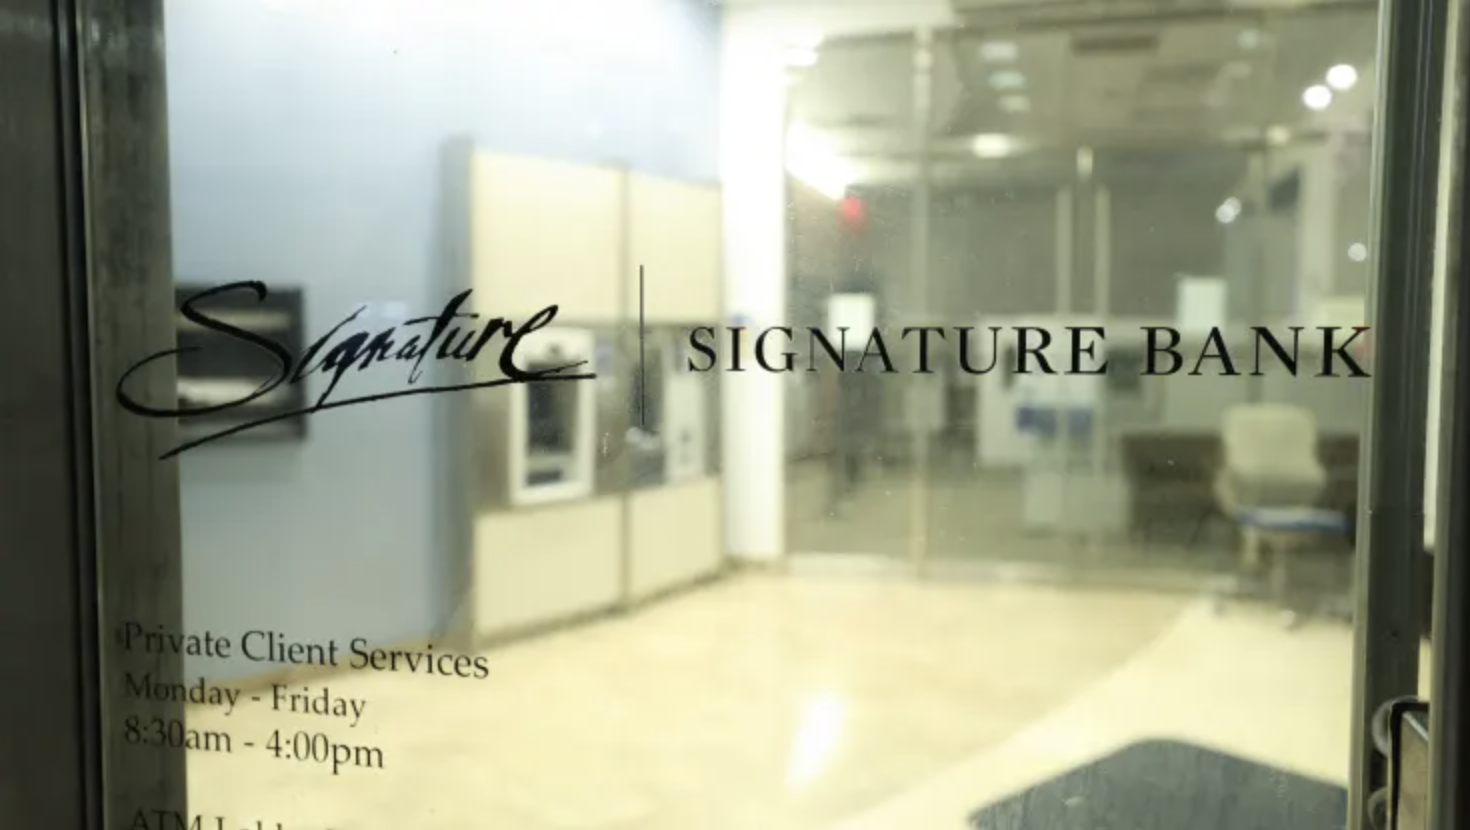
Vào hôm thứ Sáu vừa rồi, nhiều khách hàng của Signature Bank cảm thấy hoảng sợ vì vụ đổ vỡ của Silicon Valley Bank (SVB) liền đi rút tổng cộng hơn 10 tỷ USD tiền gửi ở Signature - một thành viên hội đồng quản trị của nhà băng này tiết lộ với hãng tin CNBC.
Việc rút tiền ồ ạt này nhanh chóng dẫn tới sự đổ vỡ của Signature - đánh dấu vụ sập ngân hàng lớn thứ ba trong lịch sử Mỹ. Ngày Chủ nhật, nhà chức trách vội vã tiếp quản Signature Bank để bảo vệ tiền gửi tại ngân hàng này và ngăn chặn ảnh hưởng ra toàn hệ thống tài chính Mỹ.
Những diễn biến quá chóng vánh và không thể lường trước đã gây sốc đối với các nhà điều hành của Signature Bank - một nhà băng đặt trụ sở ở New York và có mối quan hệ mật thiết với ngành bất động sản và luật. Trước khi tan rã, Signature có 40 chi nhánh, nắm số tài sản 110,36 tỷ USD và lượng tiền gửi 88,59 tỷ USD ở thời điểm cuối năm 2022.
“Chúng tôi không thấy có dấu hiệu gì bất thường cho tới khi khách hàng ồ ạt tới rút tiền vào ngày thứ Sáu. Đó rõ ràng là do ảnh hưởng từ vụ sụp đổ của Silicon Valley Bank (SVB)”, ông Barney Frank, thành viên hội đồng quản trị SVB nói với CNBC.
Những rắc rối mà các ngân hàng Mỹ phải đương đầu do vướng vào những tài sản tăng giá mạnh nhất thời đại dịch Covid-19, gồm tiền ảo và các startup công nghệ, đã hiện rõ trong tuần trước, bắt đầu từ việc ngân hàng tiền ảo Silvergate “sập tiệm”.
Việc Silvergate đổ vỡ thực ra đã được lường trước, nhưng vẫn gây nên nỗi lo sợ về những ngân hàng có lượng lớn tiền gửi không được bảo hiểm. Với tâm lý hoảng loạn này, các nhà đầu tư vốn mạo hiểm và sáng lập startup đã rút mạnh tiền khỏi SBV vào hôm thứ năm, khiến ngân hàng này không thể trụ vững và đã bị nhà chức trách tiếp quản vào giữa ngày thứ Sáu.
“Nạn nhân” kế tiếp là Signature Bank, khi người gửi tiền lo rằng những khoản tiền gửi ngoài diện bảo hiểm của họ có thể bị đóng băng hoặc mất giá trị - cả hai chiều hướng đều là “cơn ác mộng” đối với các startup.
Signature Bank được thành lập vào năm 2001 và được coi là một lựa chọn thân thiện với doanh nghiệp hơn nếu so với các ngân hàng lớn. Nhà băng này đã mở rộng hoạt động ở vùng Bờ Tây và nhảy vào ngành công nghiệp tiền ảo vào năm 2018. Việc gia nhập lĩnh vực mới đã giúp lượng tiền gửi ở Signature Bank tăng trưởng mạnh mẽ trong những năm gần đây. Signature đã tạo ra một mạng lưới thanh toán 24/7 dành cho khách hàng trong lĩnh ực tiền ảo và thu hút được 16,5 tỷ USD tiền gửi từ các khách hàng có liên quan đến các tài sản kỹ thuật số.
Tuy nhiên, khi làn sóng lo ngại lan rộng vào tuần trước, khách hàng của Signature đã chuyển tiền sang những ngân hàng lớn hơn như JPMorgan Chase và Citigroup - ông Frank cho biết.
Cũng theo ông Frank, ban lãnh đạo Signature đã tìm mọi phương án để ứng phó, bao gồm huy động thêm vốn và tìm đối tác mua lại. Dòng tiền bị rút khỏi ngân hàng đã chậm lại vào ngày Chủ nhật và ban lãnh đạo tin rằng họ đã ổn định được tình hình. Nhưng nhà chức trách đã vào cuộc, các nhà quản lý cấp cao nhất của Signature bị sa thải đột ngột và nhà băng bị đóng cửa trong ngày Chủ nhật.
Hiện tại, cơ quan chức năng đang tiến hành bán lại Signature, đồng thời đảm bảo rằng khách hàng của ngân hàng này sẽ được tiếp cận với tiền gửi của họ và dịch vụ của ngân hàng không bị gián đoạn.
Động thái của nhà chức trách đã khiến không ít nhà quan sát ngạc nhiên. Trong một tuyên bố vào ngày Chủ nhật, cơ quan chức năng nói rằng SVB và Signature Bank là rủi ro đối với ổn định tài chính, đồng thời đưa ra một loạt biện pháp nhằm củng cố niềm tin vào hệ thống ngân hàng.
First Republic, một ngân hàng Mỹ khác chịu áp lực trong những ngày gần đây, tuyên bố đang có hạn ngạch tín dụng hơn 70 tỷ USD từ Cục Dự trữ Liên bang Mỹ (Fed) và JPMorgan Chase mà chưa sử dụng đến.
Về phần mình, ông Frank - người là một trong những tác giả của đạo luật giám sát ngân hàng Dodd-Frank Act ra đời sau khủng hoảng tài chính 2008 - nhận định rằng “không có một lý do khách quan thực sự nào” cho việc nhà chức trách giành quyền kiểm soát Signature. “Tôi cho rằng một phần của câu chuyện nằm ở việc nhà chức trách muốn gửi đi một thông điệp chống tiền ảo mạnh mẽ. Signature đã trở thành ‘kẻ giơ đầu chịu báng’, bởi nếu dựa vào căn bản mà nói, chúng tôi không hề mất thanh khoản”, ông nói.
Đọc bài theo từ khoá

Trung Quốc lần đầu tăng tỷ lệ dự trữ bắt buộc bằng ngoại tệ sau 5 năm
Ngày 15/11, Ngân hàng Trung ương Trung Quốc (PBOC) nâng tỷ lệ dự trữ bắt buộc bằng ngoại tệ đối với các tổ chức tài chính từ 4% lên 6%, nhằm kiềm chế đà tăng giá của nhân dân tệ và hạn chế sức ép đối với xuất khẩu...
Bồ Đào Nha: Giá nhà tăng vọt, người dân xuống đường phản đối khủng hoảng nhà ở
Giá nhà và tiền thuê nhà tăng nhanh hơn thu nhập đang khiến khả năng tiếp cận nhà ở tại Bồ Đào Nha ngày càng suy giảm. Hàng nghìn người đã xuống đường tại hàng chục thành phố, yêu cầu chính phủ kiểm soát giá thuê, hạn chế đầu cơ bất động sản và tăng nguồn cung nhà ở công…
Thị trường dầu thế giới chuyển sang dư cung nhờ xuất khẩu từ Vùng Vịnh phục hồi
Cơ quan Năng lượng Quốc tế (IEA) dự báo nguồn cung dầu toàn cầu trong quý này sẽ lần đầu vượt nhu cầu kể từ khi chiến tranh tại Iran bùng phát, nhờ xuất khẩu từ Vùng Vịnh phục hồi bất chấp xung đột tiếp diễn...
Căng thẳng Mỹ - Trung âm ỉ nóng trước thềm thượng đỉnh tại APEC tuần này
Trước thềm cuộc gặp giữa Chủ tịch Trung Quốc Tập Cận Bình và Tổng thống Mỹ Donald Trump bên lề Diễn đàn Hợp tác Kinh tế châu Á - Thái Bình Dương (APEC) tại Thâm Quyến tuần này, quan hệ hai nước duy trì sự ổn định mong manh, với những cạnh tranh về công nghệ, thương mại và an ninh vẫn âm ỉ bên dưới...
Rủi ro khí hậu trở thành lực cản mới với dòng vốn FDI toàn cầu
Không chỉ gây thiệt hại về hạ tầng và làm gia tăng chi phí sản xuất, những rủi ro khí hậu, thời tiết cực đoan đang trở thành một yếu tố ảnh hưởng trực tiếp đến quyết định phân bổ vốn của các tập đoàn đa quốc gia. Những quốc gia đang phát triển, vốn có nhu cầu lớn về vốn đầu tư nước ngoài, lại đứng trước nguy cơ bị nhà đầu tư né tránh do mức độ dễ bị tổn thương trước biến đổi khí hậu…




Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…





 Bốn điểm sửa đổi cơ bản, bảo đảm người dân tiếp cận được nhà ở
Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...