


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Home for Home” có gì khác biệt so với phương thức đổi nhà truyền thống?


Trong khi thị trường còn nhiều nghi ngại về giải pháp “đổi nhà thông minh”, đã có những khách hàng tận dụng “Home for Home” như một đòn bẩy để giảm bớt gánh nặng tài chính trong quá trình nâng cấp nhà ở...
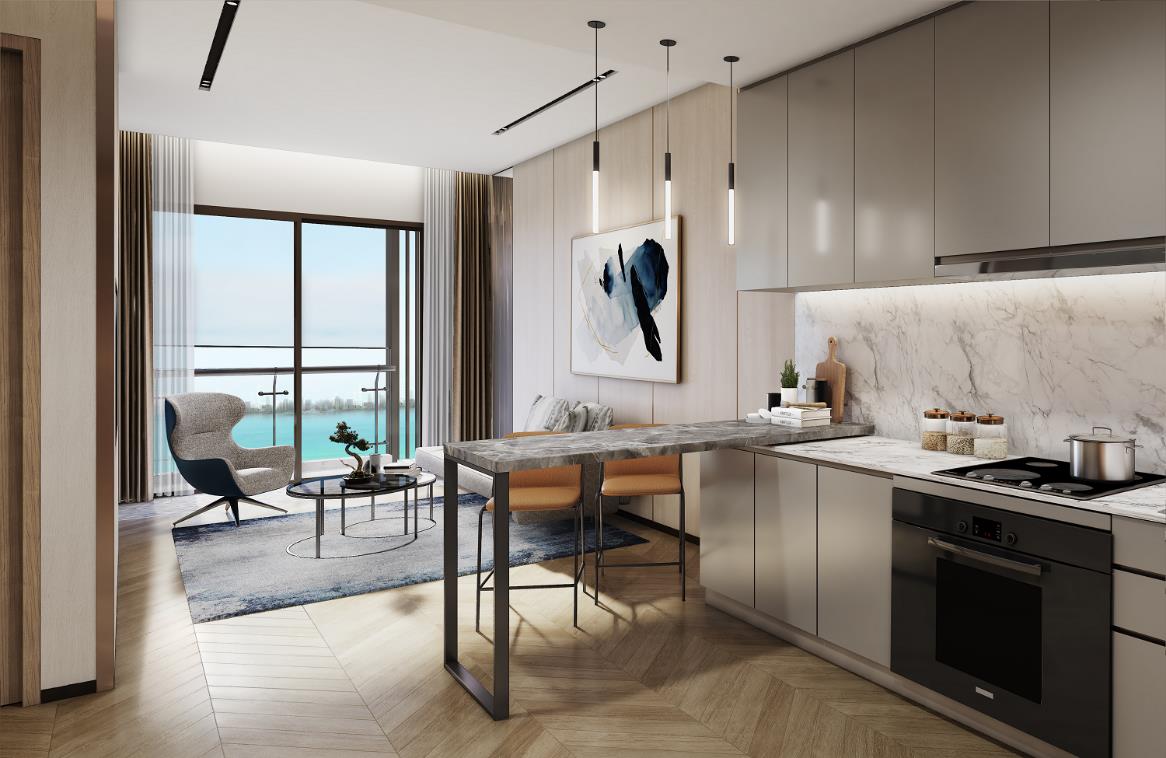
Vợ chồng chị Thi tham gia giải pháp Home for Home và chọn mua một căn hộ thuộc dự án do Masterise Homes phát triển, với hỗ trợ 100% vốn và lãi suất 0% tới ngày nhận nhà mới.
Chị Thi cũng cho biết, nhờ Home for Home mà vợ chồng chị không phải tất toán khoản tiền tiết kiệm đang gửi trong ngân hàng. “Vợ chồng mình đã nghĩ đến phương án rút tiền tiết kiệm và vay mượn nội ngoại để có 30% vốn mua nhà. Nhưng bây giờ, mình đã mua được nhà với phương thức mua trước - trả sau, nhờ đó chủ động hơn với các khoản tiết kiệm.”
Nâng cấp nhà ở không phải là điều trong tầm tay với nhiều gia đình. Việc xoay vốn đối ứng tại thời điểm mua nhà luôn là một trong những trở ngại lớn nhất. Trong trường hợp của chị Thi, dù có năng lực chi trả nhưng trong một vài thời điểm lại chưa chuẩn bị đủ số tiền lớn tương đương 30% giá trị căn nhà mới để giao dịch.
SO SÁNH ĐỔI NHÀ TRUYỀN THỐNG VÀ HOME FOR HOME
Lợi ích của Home for Home là giúp người mong muốn đổi nhà và có năng lực tài chính sở hữu những căn hộ cao cấp có được một kế hoạch vẹn toàn: từ việc nắm được thời gian sẽ nhận nhà mới, số tiền cần thanh toán và bán căn nhà cũ một cách chủ động.
So với phương thức truyền thống, để mua căn nhà mới thì khách hàng phải ngay lập tức bán căn nhà cũ, điều này có thể buộc họ bán nhà với giá thấp hơn kỳ vọng. Hoặc như trường hợp của chị Thi, hai vợ chồng chị sẽ phải rút tiền tiết kiệm và vay mượn để xoay đủ 30% vốn ban đầu, 70% còn lại thì vay trả góp tính lãi suất ngay từ thời điểm mua nhà.
Nhưng với Home for Home, những khách hàng như gia đình chị Thi sẽ có từ 18 - 24 tháng để chủ động lựa chọn các phương án bán nhà cũ. Trường hợp tốt hơn là trong 2 năm đợi nhà mới, vợ chồng chị sẽ có thu nhập cao hơn để trả khoản đặt cọc 30% được ngân hàng tạm ứng trước đó. Nếu vậy, gia đình chị không cần bán căn nhà cũ mà sẽ sở hữu 2 căn nhà. Đặc biệt, 70% còn lại của căn nhà mới sẽ được vay tới 35 năm, lãi suất chỉ tính sau khi bàn giao nhà mới.
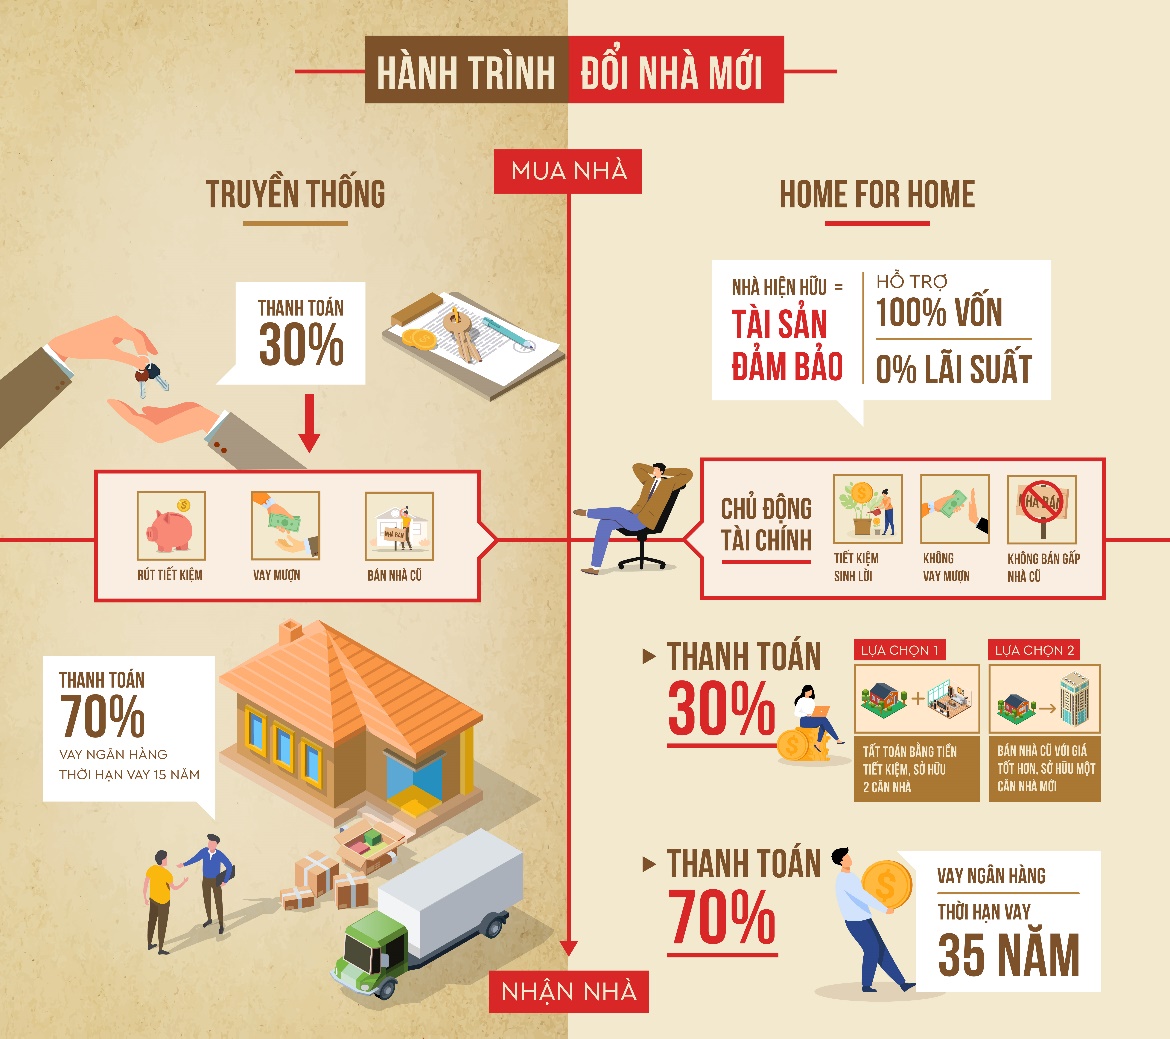
Còn một trường hợp là trong thời gian 18-24 tháng, có khả năng giá nhà cũ và nhà mới đều tăng. Như vậy, khách hàng có thể tính toán sẽ có thể tận dụng những lợi thế này để đưa ra những quyết định hợp lý.
NHỮNG NỖI LO VỀ VIỆC "MẤT NHÀ"?
Trước lo ngại về áp lực trả nợ ngân hàng và việc người tham gia chịu thiệt trong khâu thẩm định nhà cũ, Masterise Homes - đơn vị phát triển giải pháp Home for Home, cho biết căn nhà cũ sẽ được thẩm định với mục đích để đảm bảo cho số tiền đặt cọc (tương đương 30% giá trị căn nhà mới) mà ngân hàng giải ngân. “Tài sản đảm bảo” có nghĩa là nhà cũ vẫn thuộc quyền sở hữu của khách hàng, và chủ đầu tư cùng ngân hàng không chủ động can thiệp vào các giao dịch mua bán tài sản của khách.
Masterise Homes cũng nhấn mạnh, giải pháp này nhắm đến đối tượng có nhu cầu đổi nhà và đủ năng lực tài chính. Khi tiến hành hỗ trợ khách đổi nhà, ngân hàng sẽ thẩm định năng lực tài chính kỹ lưỡng nhằm tránh biến khoản vay thành một gánh nặng vượt quá khả năng chi trả của khách. Vì vậy, những khách hàng chưa đủ năng lực tài chính thì chưa thể tham gia các giải pháp như Home for Home.
Cũng theo Masterise Homes, người tham gia giải pháp nên xác định được chi phí sinh hoạt ở căn hộ cao cấp và chi phí chi trả khoản vay nếu có trong tương lai so với những nguồn thu nhập trong tương lai. Khi đã xác định được chi phí này, thì khách hàng sẽ quyết định có nên đổi nhà hay không.
Ông David Jackson, Tổng giám đốc Colliers Việt Nam, cho rằng giải pháp đổi nhà này nhắm đến những người có tài sản thế chấp, thu nhập cao và ổn định. Khi tham gia chương trình này, khách hàng đang xem xét mua một bất động sản thứ hai. Khi có nhu cầu vay, khách hàng sẽ được ngân hàng thẩm định năng lực tài chính rất kỹ lưỡng nên khả năng xảy ra rủi ro gần như không có.
* Thông tin chi tiết:
Website: https://masterisehomes.com/home4home/
Đọc bài theo từ khoá


Bất động sản công nghiệp: Cơ hội và thách thức trong vòng xoáy biến động
Bất động sản công nghiệp đang đứng trước những cơ hội lớn từ dòng vốn đầu tư nước ngoài (FDI) và sự chuyển dịch của chuỗi cung ứng toàn cầu. Tuy nhiên, để tận dụng tối đa những cơ hội này, Việt Nam cần nâng cao chất lượng hạ tầng, cải thiện năng suất lao động và phát triển hệ sinh thái công nghiệp bền vững…
Xử lý đất bỏ hoang, quy định thời hạn sử dụng nhà chung cư
Chính phủ vừa ban hành Nghị quyết số 278/NQ-CP về Phiên họp chuyên đề về xây dựng pháp luật tháng 9/2026 và một số nhiệm vụ trọng tâm phát triển kinh tế - xã hội thời gian tới. Theo Nghị quyết, thực hiện chương trình công tác, Chính phủ đã tổ chức Phiên họp chuyên đề về xây dựng pháp luật tháng 9/2026 để thảo luận, cho ý kiến đối với 8 dự án luật, trong đó có Luật Đất đai, Luật Nhà ở, Luật Kinh doanh bất động sản (sửa đổi).
Tháo gỡ "nút thắt" pháp lý cho ngành cấp thoát nước
Bộ Xây dựng đã đề xuất các nhóm chính sách để xây dựng Luật Cấp, thoát nước nhằm hoàn thiện khung pháp lý; bảo đảm cung cấp dịch vụ cấp nước an toàn, bền vững. Chuyên gia cũng kiến nghị bổ sung thêm nội dung xây dựng quy hoạch cấp thoát nước để gỡ "nút thắt" pháp lý...
Các thành phố châu Âu tìm lời giải cho bài toán nhà ở giá phải chăng
Khủng hoảng nhà ở đang trở thành một trong những vấn đề xã hội nổi bật tại nhiều đô thị lớn của châu Âu, khi giá đất và giá thuê tăng nhanh hơn khả năng chi trả của một bộ phận dân cư. Từ Vienna, Basel đến Paris, Prague và Dublin, nhiều mô hình đang được thử nghiệm nhằm mở rộng nguồn cung nhà ở giá phải chăng và giữ chân lực lượng lao động thiết yếu…
Rào cản lớn nhất của người trẻ khi mua nhà có thực sự là giá?
Điều khiến nhiều người trẻ trì hoãn kế hoạch an cư không chỉ là giá căn hộ, mà còn là bài toán tài chính dài hạn và bài toán chất lượng sống sau khi chuyển về ở. Đây cũng là lý do thị trường đang xuất hiện những cách tiếp cận mới nhằm thu hẹp khoảng cách giữa mong muốn sở hữu và khả năng sở hữu thực tế.

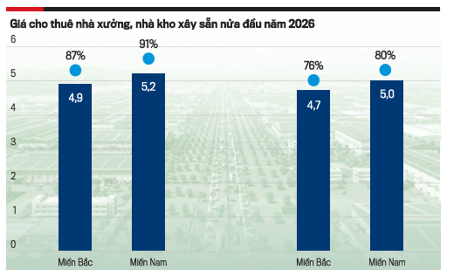




Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.








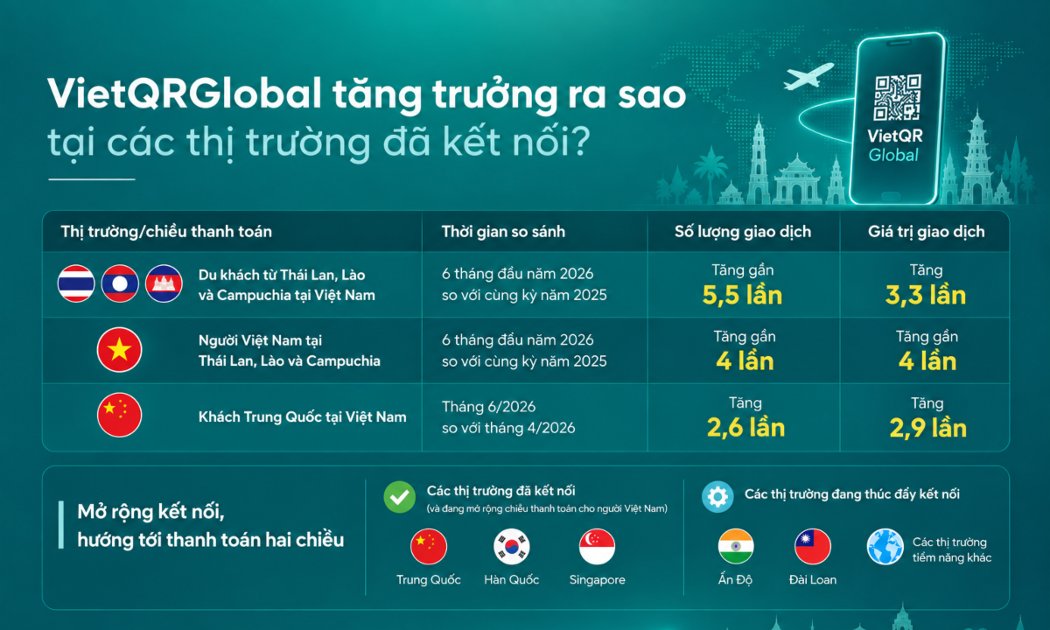
 Thanh toán xuyên biên giới qua mã QR: Bước nhảy vọt cho bán lẻ và du lịch
Việt Nam hiện đã hoàn tất kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á, đang triển khai kết nối với Đài Loan (Trung Quốc), Ấn Độ và tiếp tục triển khai mở rộng dịch vụ với các quốc gia khác trong thời gian tới.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...