




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Khi các tổng công ty “chơi” cổ phiếu


Trong báo cáo tổng kết kinh doanh năm 2006 của nhiều tổng công ty nhà nước, lần đầu tiên thấy xuất hiện mục đầu tư tài chính

Trong báo cáo tổng kết kinh doanh năm 2006 của nhiều tổng công ty nhà nước, lần đầu tiên thấy xuất hiện mục đầu tư tài chính
.
Thực chất, đây là khoản đầu tư mua cổ phần để trở thành nhà đầu tư chiến lược trong các công ty, ngân hàng cổ phần của các tổng công ty.
Tính tới cuối năm 2006, Tổng công ty Thương mại Sài Gòn (Satra Group) đã đầu tư qua hình thức góp vốn với các công ty con, công ty liên kết với số tiền 547 tỉ đồng theo mệnh giá cổ phiếu. Ngoài ra, Satra còn góp 2 triệu đô la Mỹ vào Quỹ Đầu tư Việt Nam, mua hơn 4 triệu cổ phiếu của Ngân hàng Phát triển nhà Hà Nội (Habubank) để trở thành cổ đông chiến lược nắm 5% vốn của ngân hàng này, tham gia đầu tư và sáng lập Công ty cổ phần Chứng khoán Rồng Việt và mua cổ phiếu của các công ty khác.
Đầu năm nay, Satra Group trở thành nhà đầu tư chiến lược của Ngân hàng Phương Nam khi mua 1 triệu cổ phiếu của ngân hàng này với giá 80 tỉ đồng.
“Đầu tư tài chính là lĩnh vực khá mới đối với chúng tôi nhưng chúng tôi xác định đây là hình thức hỗ trợ trở lại cho kinh doanh của công ty. Chẳng hạn như chúng tôi góp vốn vào Habubank để các công ty thành viên có thể được hỗ trợ vay vốn từ ngân hàng, hay đầu tư vào Rồng Việt để hỗ trợ các công ty thành viên niêm yết ở thị trường chứng khoán”, ông Huỳnh Văn Minh, Tổng giám đốc Satra Group, cho biết.
Cũng trong năm qua, Satra Group còn góp vốn cùng với đối tác trong liên doanh Công ty Bia Việt Nam để mua lại toàn bộ Công ty Bia Fosters Việt Nam với giá 105 triệu đô la Mỹ, mua 80% giá trị của Công ty Bia Quảng Nam (trong số 17,6 triệu đô la Mỹ).
Trong năm qua, chỉ riêng lợi nhuận sau thuế mà Satra được chia từ Công ty liên doanh Bia Việt Nam lên tới 363 tỉ đồng. Bên cạnh đó, toàn bộ cổ tức được chia từ đầu tư cổ phiếu là 18,6 tỉ đồng, và theo ông Minh, năm nay con số này có thể lên tới 300 tỉ đồng khi mà nhiều cổ phiếu Satra Group mua trong năm ngoái năm nay mới được chia cổ tức.
Mạnh tay hơn Satra Group là tập đoàn Công nghiệp Cao su Việt Nam (Vietnam Rubber Group - VRG), trước đây là Tổng công ty Cao su Việt Nam. Mấy năm qua, giá mủ cao su xuất khẩu hồi phục mạnh mẽ và ở mức cao khiến VRG rủng rỉnh tiền bạc để đầu tư tài chính.
Ông Lê Quang Thung, Tổng giám đốc VRG, cho biết đến nay VRG và 18 công ty cao su thành viên đã đầu tư 1.746 tỉ đồng vào cổ phiếu của 42 công ty cổ phần. “Các công ty cổ phần mà chúng tôi mua cổ phiếu chủ yếu thuộc các lĩnh vực có liên quan tới ngành công nghiệp vỏ ruột ô tô, xe máy, chế biến đồ gỗ. Điều này phù hợp với định hướng phát triển đa ngành của VRG”, ông Thung nói.
Chẳng hạn cuối năm ngoái, VRG đã chi ra 24 tỉ đồng để mua cổ phần (chiếm 60% vốn điều lệ) của Công ty Cao su Bến Thành ở Tp.HCM.
Không dừng lại ở mức đầu tư nói trên, kế hoạch của VRG, theo ông Thung, là sẽ tham gia mua cổ phần để trở thành nhà đầu tư chiến lược, thậm chí là có thể nắm giữ cổ phần chi phối ở các doanh nghiệp sản xuất vỏ ruột, băng tải cao su thuộc Tổng công ty Hóa chất Việt Nam (Vinachem) như Công ty Cao su Sao Vàng, Công ty Cao su Đà Nẵng, Casumina.
Để hỗ trợ thực hiện kế hoạch này, VRG đã tăng nguồn vốn cho Công ty Tài chính Cao su hơn 400 tỉ đồng và thành lập Công ty cổ phần Chứng khoán Cao su.
Tuy nhiên, đầu tư tài chính hiện nay của các tổng công ty đang gặp một số vướng mắc mà chính các công ty cũng như cơ quan quản lý nhà nước chưa có hướng xử lý. Ông Minh cho biết theo kế hoạch, tới cuối năm 2008 Satra Group sẽ cổ phần hóa công ty mẹ theo phương thức giữ nguyên phần vốn nhà nước tại doanh nghiệp và phát hành thêm cổ phiếu ra công chúng sao cho Nhà nước vẫn nắm cổ phần chi phối.
“Khó nhất của chúng tôi bây giờ là định giá tài sản công ty mẹ ở các khoản đầu tư tài chính, định giá theo mệnh giá cổ phiếu hay định giá theo giá trị thị trường. Nếu định giá theo mệnh giá thì thiệt thòi cho Nhà nước còn định giá theo giá thị trường thì theo giá nào, vì thị trường luôn biến động và chưa chắc nhà đầu tư mua cổ phiếu khi cổ phần hóa chấp nhận cách định giá đó”, ông Minh cho hay.
Vướng mắc này đã được ông trao đổi với một số cơ quan tài chính ở Trung ương, nhưng các cơ quan này cũng chưa có cách giải quyết.

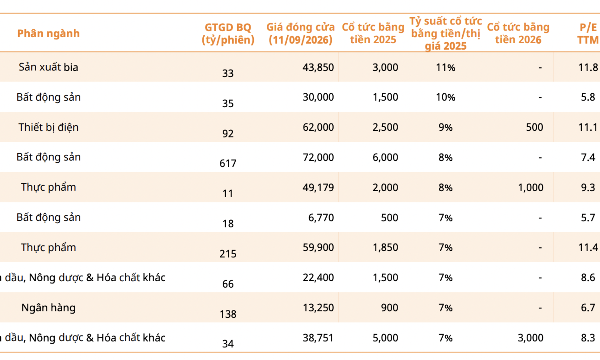
Điểm danh những cổ phiếu thanh khoản tốt, cổ tức cao
Đây là những cổ phiếu mang tính phòng thủ, có khả năng giúp giảm thiểu rủi ro trong những giai đoạn thị trường biến động mạnh.
Từ công bố thông tin sang quan hệ nhà đầu tư: Doanh nghiệp Việt Nam cần học cách nói chuyện với nhà đầu tư toàn cầu
Công bố thông tin là điều kiện cần, nhưng quan hệ nhà đầu tư (IR) mới là yếu tố quyết định doanh nghiệp có được nhà đầu tư toàn cầu hiểu, theo dõi và phân bổ vốn hay không

Việt Nam trước làn sóng tái cấu trúc chuỗi cung ứng toàn cầu
Trong bối cảnh chuỗi cung ứng toàn cầu đang tái cấu trúc, Việt Nam đứng trước cơ hội mới để chuyển từ một cứ điểm sản xuất có lợi thế về chi phí, trở thành mắt xích có giá trị cao hơn trong chuỗi giá trị toàn cầu. Đây cũng là vấn đề trọng tâm được đặt ra tại Hội nghị Công nghiệp Sản xuất Quốc tế 2026, diễn ra từ ngày 9 đến 11/9 tại Hà Nội.

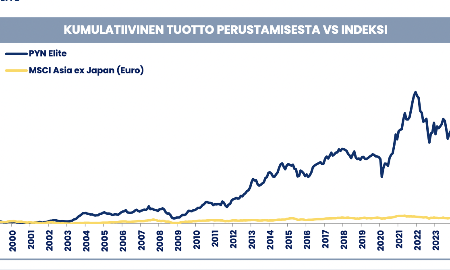
Doanh nghiệp Việt Nam cần chuẩn bị gì để lọt vào "radar" của các quỹ thị trường mới nổi?
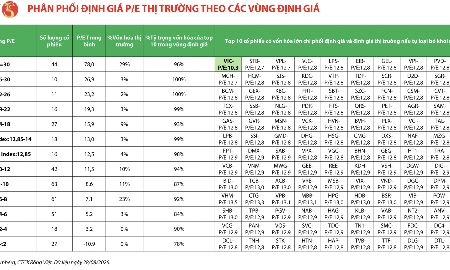
Đủ điều kiện vào rổ chỉ số thị trường mới nổi và được nhà đầu tư hiểu đúng vẫn chưa phải là điểm đến cuối cùng. Phần vốn ở lại lâu dài thuộc về những doanh nghiệp thực sự được các quỹ chủ động lựa chọn.
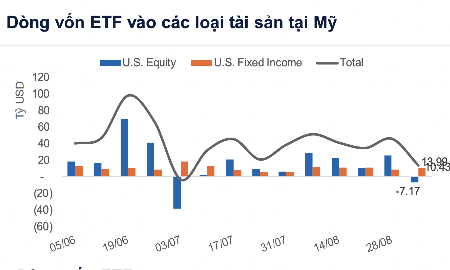
Các quỹ đầu tư lớn toàn cầu đang tập trung mua trái phiếu và lời khuyến nghị cho nhà đầu tư cá nhân
Mặt bằng lãi suất trong nước cũng không còn thấp như trước nữa. Từ đầu năm đến giờ, nhiều ngân hàng đã tăng lãi suất huy động, kể cả nhóm ngân hàng quốc doanh, điều đó cho thấy áp lực thanh khoản và chi phí vốn trong hệ thống vẫn còn đó.




Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...




 Wellness: Phân khúc có giá trị gia tăng cao nhất của ngành du lịch
Năm 2025, quy mô thị trường du lịch wellness toàn cầu được định giá 990,4 tỷ USD. Năm 2026, dự kiến 1.085,6 tỷ USD. Năm 2035 dự kiến 2.400 tỷ USD. Thị trường châu Á - Thái Bình Dương có tốc độ tăng trưởng kép hàng năm cao nhất... trong giai đoạn 2026 - 2035.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...