




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Khốc liệt cuộc chiến chia lại “miếng bánh” thị phần môi giới chứng khoán


Nếu như năm 2017, 2018 nhóm Top 10 công ty chứng khoán đã chiếm hơn 70% thị phần môi giới thì năm 2019 và 9 tháng 2020 chỉ còn nắm khoảng 62% thị phần

Miếng bánh thị phần của nhóm Top 10 công ty chứng khoán đã nhỏ lại và xuất hiện nhiều thành tố mới đến từ cả khối ngoại và nội cho thấy cuộc đua chia lại thị phần ngày càng kịch tính hơn.
XÁO TRỘN MẠNH VỊ THẾ TOP 10 THỊ PHẦN MÔI GIỚI
Cụm từ cạnh tranh "gay gắt" và "khốc liệt" trong cuộc chiến giữ và tăng thị phần của các công ty chứng khoán chưa bao giờ được nhắc nhiều đến vậy kể từ năm 2018. Dù vậy, đến năm 2018, 10 gương mặt quen thuộc của Top 10 công ty chứng khoán nắm giữ thị phần lớn nhất thị trường vẫn chia nhau hơn 70% thị phần.

Nhưng từ quý 2/2018, thành tố mới xuất hiện trong Top 10, Chứng khoán Mirae Asset Việt Nam (MAS) đã xác lập thành quả của sự cạnh tranh khốc liệt trong cuộc chiến giành thị phần mà hầu hết các công ty chứng khoán đều đã đề cập tới.
Sự sụt giảm mạnh bắt đầu nhìn thấy rõ rệt từ năm 2019 khi các doanh nghiệp nằm trong Top 10 chỉ còn giữ được hơn 62% thị phần (tính riêng cho sàn HoSE) cho thấy sự trỗi dậy của các công ty chứng khoán nhỏ. Đồng thời các thành tố mới xuất hiện như MAS, VPS cùng sự trở lại của 2 gương mặt cũ KIS và BOS – Artex Securities đã làm xáo trộn vị thế của những "đế chế" quen thuộc cũng như đánh bật ra khỏi Top 10 như ACBS, SHS, BSC.

Trong 9 tháng đầu năm 2020, thị phần của Top 10 tiếp tục có những biến động mạnh ghi nhận sự xuất hiện của MBKE, TCBS và sự nhảy vọt của VPS. Từ quý 4/2018 với vị trí số 9 trong Top 10, VPS đã nhảy đều đặn để lên vị trí số 3 trong quý 3/2020, đẩy VCSC tụt xuống vị trí số 5. Cuộc chiến giành thị phần trong Top 10 diễn ra khá sôi động và gay cấn khi MAS vượt mặt MBS leo lên vị trí số 5 vốn của MBS trong nhiều năm. Tuy nhiên, ngay sau đó quý 2 và 3/2020 MAS đã bị VPS và MBS đẩy xuống vị trí số 7.

VẪN LÀ CUỘC ĐUA CỦA "MẠNH VÌ GẠO BẠO VÌ TIỀN"
Từ người trong cuộc, các công ty chứng khoán đánh giá, sự tranh giành thị phần giữa các công ty chứng khoán đang diễn ra rất gay gắt trên các mặt. Đó là cuộc chiến giảm phí môi giới, giảm phí tư vấn, cạnh tranh lãi suất margin để lôi kéo khách hàng, đặc biệt là đối với các công ty "mới" hồi sinh/được bơm vốn mới/đổi chủ mới; cuộc chạy đua về công nghệ thông tin, nâng cấp hạ tằng, mặt bằng kinh doanh, đặc biệt chú trọng cung cấp các công cụ, tiện ích phục vụ giao dịch cho các nhà đầu tư; cạnh tranh thu hút nhân sự lẫn nhau.
Làn sóng vốn ngoại (bao gồm cả tiền và nhân sự) đổ bộ vào Việt Nam trong 2 năm trở lại đây qua hình thức tăng vốn, M&A…. đã thúc đẩy tiến trình phân chia lại thị phần của các công ty chứng khoán.
Và rõ ràng, một loạt tên tuổi "mới" có nguồn vốn ngoại kinh doanh hiệu quả hơn như MAS, KIS, MBKE, KB Việt Nam, Yuanta Việt Nam, Pinetree và góp mặt trong Top 10 thị phần như MAS, KIS, MBKE. Đồng thời, sự trỗi dậy của các công ty chứng khoán có vốn ngoại đã làm thu hẹp thị phần của nhóm Top 10.
Ông Park Won Sang, Tổng giám đốc Công ty Chứng khoán KIS Việt Nam chia sẻ với báo giới rằng, môi giới là một nghiệp vụ cơ bản của các công ty chứng khoán và cho vay margin là yếu tố tiên quyết để có thể tham gia vào thị trường môi giới chứng khoán.
Thống kê báo cáo tài chính 20 công ty chứng khoán có dư nợ cho vay khách hàng lớn và chứa Top 10 thị phần môi giới lớn nhất (trong đó cho vay margin chiếm khoảng 95% tổng dư nợ) cho thấy, dư nợ cho vay khách hàng đến cuối quý 3 đạt 57,6 nghìn tỷ đồng, tăng bình quân 13,4% so với cuối năm 2019 và tăng 20,7% so với cuối quý 2/2020.

Ngay trong Top 10 thị phần, từ số liệu báo cáo tài chính các công ty cho thấy, cho vay margin đóng vai trò quan trọng trong cuộc chiến giành thị phần. Cụ thể, đến cuối quý 3/2020, số dư vay nợ của SSI hơn 16.441 tỷ đồng, VNDS 9.332 tỷ đồng, VPS Securities 7.904 tỷ đồng; Mirae Asset 4.947 tỷ đồng.
Đồng thời, doanh số giao dịch vay trả trong kỳ của các công ty chứng khoán với các ngân hàng lớn gấp nhiều lần so với số dư vay nợ cuối kỳ như VNDS là 87.437 tỷ đồng (gấp hơn 9 lần tổng nợ vay cuối kỳ), HSC là 19.724 tỷ đồng (gấp 5 lần) và Mirae Asset là 12.759 tỷ đồng (gấp 2,6 lần)….
Bên cạnh công nghệ và các công cụ phục vụ nhà đầu tư, sự nhảy vọt và trụ hạng của công ty chứng khoán còn có sự góp mặt của yếu tố nhân sự, đặc biệt là các công ty chứng khoán có vốn ngoại/mới hồi sinh. Sự dịch chuyển nhân sự cấp cao từ công ty chứng khoán này sang công ty chứng khoán khác đã làm ảnh hưởng đến sự ổn trong kinh doanh của các công ty chứng khoán như làn sóng dịch chuyển nhân sự từ công ty chứng khoán Y sang công ty chứng khoán M trong thời gian qua.

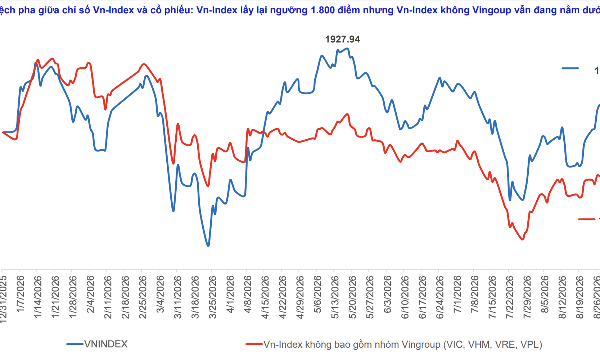
Siêu chu kỳ hàng hóa đang tăng mạnh, đón đầu cơ hội ở cổ phiếu nào?
Chỉ số VN-Index tiếp tục củng cố xu hướng tăng ngắn hạn khi tạo các đáy sau cao hơn đáy trước, lúc này vùng 1.790 điểm là hỗ trợ cho thị trường để bảo toàn xu hướng hồi phục của thị trường kể từ khi tạo đáy ở vùng 1.660 điểm.
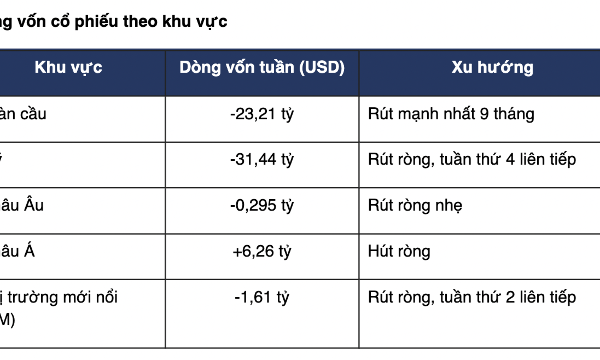
Dòng vốn rút khỏi các quỹ cổ phiếu toàn cầu cao nhất trong 9 tháng
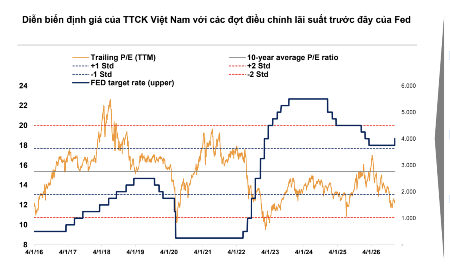
Fed tăng lãi suất thêm 25 điểm cơ bản trong tuần và phát tín hiệu có thể tiếp tục thắt chặt. Giá dầu thô lên mức cao nhất 4 tháng, làm gia tăng lo ngại lạm phát và đẩy lợi suất trái phiếu kỳ hạn Mỹ tăng, gây áp lực lên các quỹ tăng trưởng.
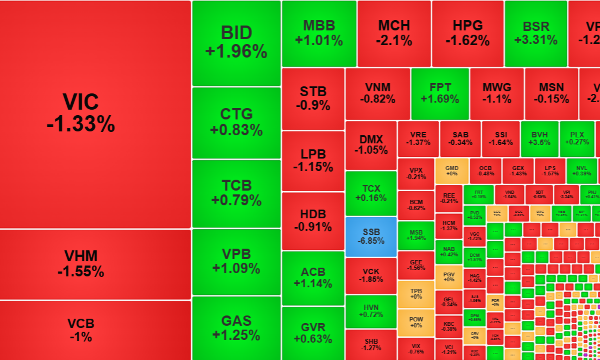
Khối ngoại vẫn xả mạnh, thanh khoản “èo uột”, đà giảm áp đảo trong phiên nâng hạng
Từ ngày 21/9 thị trường chứng khoán Việt Nam chính thức được phân loại trong nhóm “thị trường mới nổi” của FTSE. Tuy nhiên giao dịch không có gì thay đổi, khối ngoại vẫn bán ròng mạnh và cổ phiếu giảm giá trên diện rộng cùng với thanh khoản rất thấp.
Tỷ phú Buffett rời ghế Chủ tịch Berkshire Hathaway
Vào ngày thứ Sáu (18/9), tỷ phú Warren Buffett đã rời ghế Chủ tịch Berkshire Hathaway, khép lại hành trình hơn 6 thập kỷ xây dựng tập đoàn này và trở thành nhà đầu tư huyền thoại được kính nể bậc nhất thế giới...
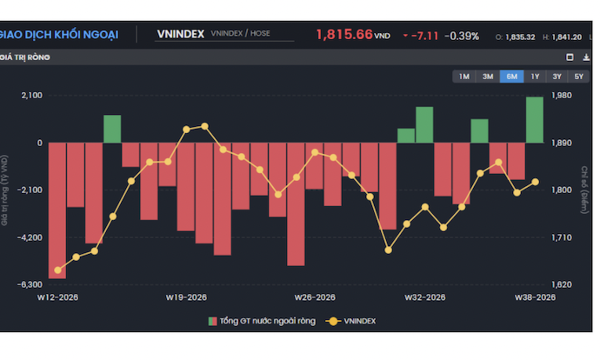
Dòng tiền tiếp tục chảy ra khỏi Bất động sản và phân bổ vào nhóm Ngân hàng
VN-Index kết thúc tuần 38/2026 tại 1.815,66 điểm, tăng 20,45 điếm (+1,14%) so với tuần trước, qua đó hồi phục sau nhịp giảm mạnh của tuần 37 và lấy lại mốc 1.800 điểm, với thanh khoản cải thiện rõ rệt.

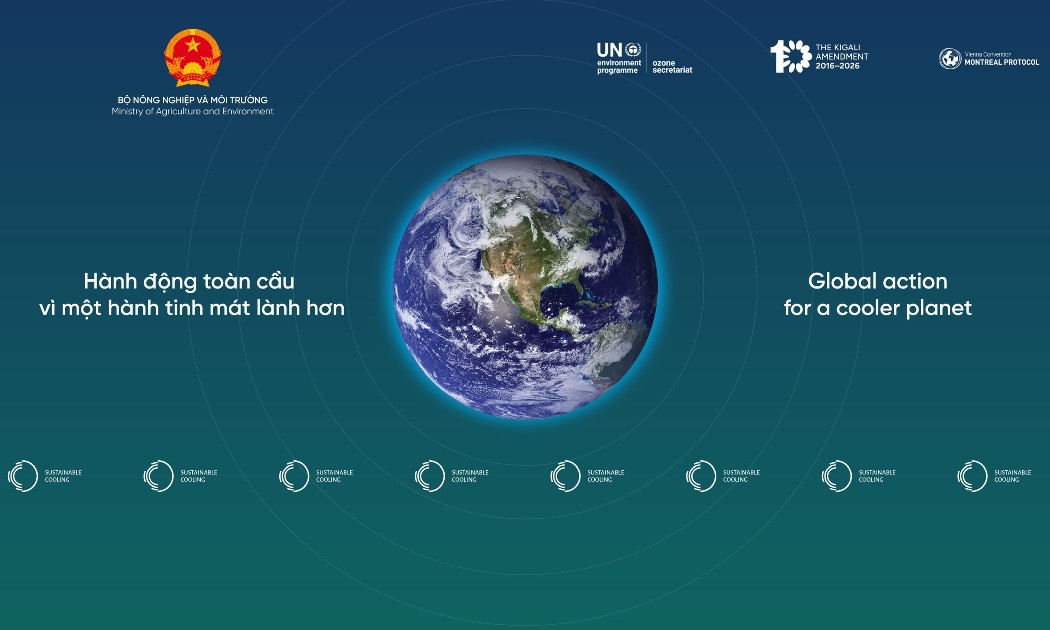

Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...



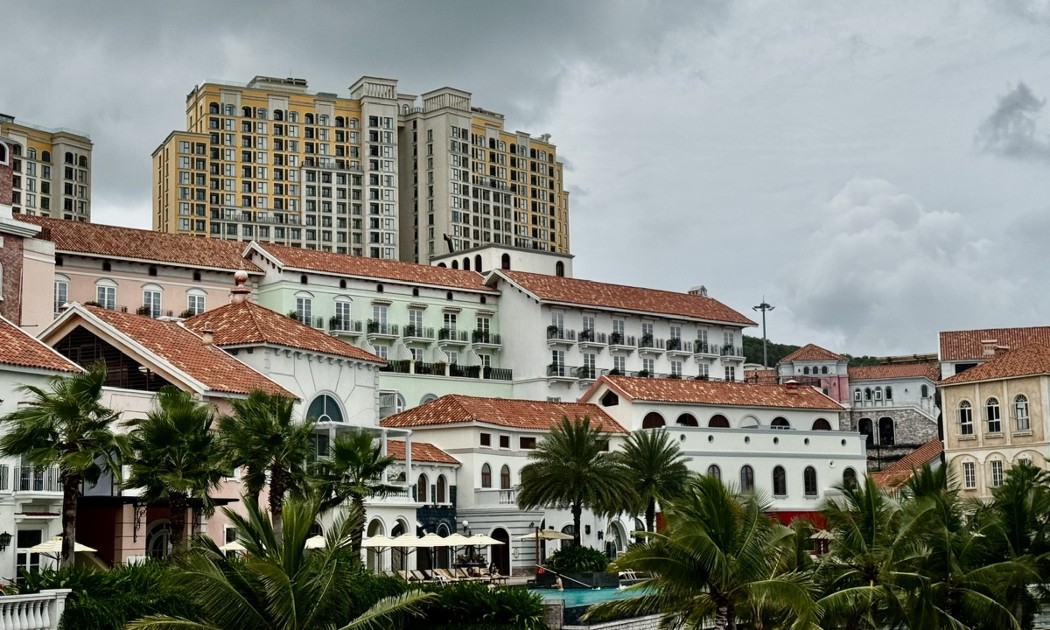
 Giá bất động sản thời gian tới sẽ được định hình lại
Giá bất động sản hiện đang phụ thuộc vào giá đất và sự mất cân đối cung cầu. Tuy nhiên, tới đây khi hệ thống đường sắt đô thị metro và đô thị nén TOD được hình thành, giá bất động sản sẽ thay đổi. Chỉ những bất động sản mang lại giá trị thực mới có giá cao.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

