


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Kiến nghị có lộ trình phù hợp khi áp thuế tiêu thụ đặc biệt với nước giải khát có đường


Việc áp thuế tiêu thụ đặc biệt đối với nước giải khát theo Tiêu chuẩn Việt Nam có hàm lượng đường trên 5g/100ml nhận được sự quan tâm lớn của các đại biểu Quốc hội
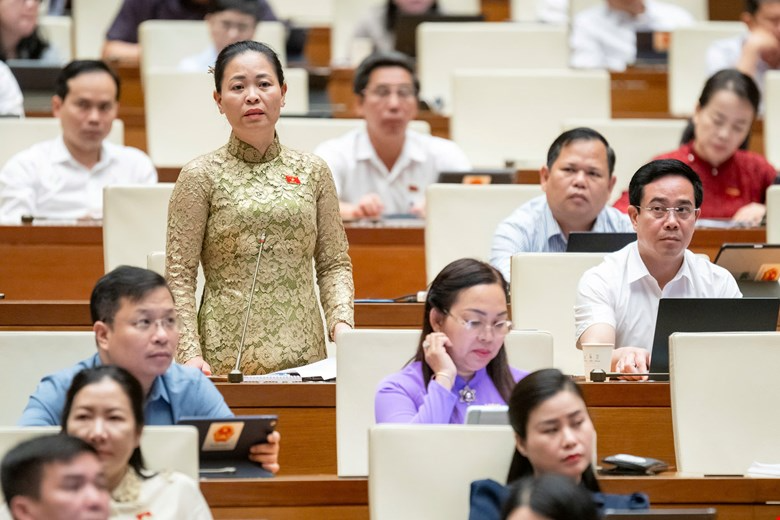
Tiếp tục chương trình Kỳ họp thứ 9, sáng 9/5, dưới sự điều hành của Phó Chủ tịch Quốc hội Nguyễn Đức Hải, Quốc hội thảo luận ở hội trường về một số nội dung còn ý kiến khác nhau của dự thảo Luật Thuế tiêu thụ đặc biệt (sửa đổi).
Tại phiên thảo luận, một trong những nội dung nhận được sự quan tâm của nhiều đại biểu Quốc hội là việc áp thuế tiêu thụ đặc biệt đối với nước giải khát theo Tiêu chuẩn Việt Nam có hàm lượng đường trên 5g/100ml.
Theo ý kiến của các đại biểu Quốc hội, trong bối cảnh nền kinh tế đang chịu nhiều áp lực từ bên ngoài và còn nhiều bất ổn ở khu vực tiêu dùng, dịch vụ thì việc áp dụng thuế tiêu thụ đặc biệt với nước giải khát có đường cần được cân nhắc một cách kỹ lưỡng để đảm bảo tính bao quát, toàn diện.
Đại biểu Nguyễn Thị Thu Dung (đoàn Thái Bình) cho rằng việc bổ sung nước giải khát có đường vào đối tượng chịu thuế tiêu thụ đặc biệt là nhằm bảo vệ sức khỏe cộng đồng, giảm thiểu nguy cơ thừa cân, béo phì và các bệnh không lây nhiễm liên quan đến chế độ ăn uống.
"Tuy nhiên, việc này ở thế giới và tại Việt Nam cũng có những nghiên cứu về lĩnh vực này nhưng lại chưa có cơ sở khoa học vững chắc để khẳng định rằng, nước giải khát có đường là nguyên nhân chính và duy nhất gây ra tình trạng thừa cân, béo phì", đại biểu chỉ ra.
Đại biểu cho biết rằng theo Viện Dinh dưỡng Quốc gia, thừa cân, béo phì là hệ quả của nhiều nguyên nhân như thói quen ít vận động, chế độ ăn uống không hợp lý, yếu tố di truyền hoặc bệnh lý. Hơn nữa, nghiên cứu của Viện Nghiên cứu kinh tế và chính sách năm 2023 đã chỉ ra rằng, học sinh khu vực thành thị có tỷ lệ béo phì cao hơn nhưng lại tiêu thụ nước ngọt thường xuyên thấp hơn học sinh khu vực nông thôn. Mặt khác, việc hấp thụ đường còn tùy vào cơ địa của từng người. Điều này cho thấy chưa đủ cơ sở khoa học để quy kết nước giải khát có đường là nguyên nhân chính gây ra thừa cân, béo phì.
Ngoài ra, việc chỉ áp dụng thuế tiêu thụ đặc biệt lên nhóm nước giải khát đóng gói sẵn có hàm lượng đường trên 5g/100ml có thể gây hiểu nhầm và dẫn đến hành vi tiêu dùng thay thế không mong muốn.
:Người tiêu dùng có thể chuyển sang các loại thực phẩm và đồ uống khác có hàm lượng đường tương đương hoặc cao hơn nhưng không thuộc diện chịu thuế. Ví dụ trà sữa, nước trái cây đường phố, cà phê pha sẵn. Những nước này vốn khó kiểm soát cả về chất lượng và hàm lượng đường", đại biểu Dung phát biểu.
Theo bà, trong bối cảnh hiện tại, tình hình kinh tế - xã hội của nước ta vẫn còn tiềm ẩn nhiều thách thức, sức mua suy giảm, doanh nghiệp gặp khó khăn trong sản xuất, kinh doanh, thị trường lao động chưa phục hồi hoàn toàn và các chính sách hỗ trợ hậu Covid-19 đang trong quá trình chuyển tiếp thì việc đưa vào áp dụng một sắc thuế mới hoặc điều chỉnh tăng thuế suất nếu thực hiện quá sớm có thể làm gia tăng gánh nặng chi phí cho doanh nghiệp và người tiêu dùng, từ đó ảnh hưởng tiêu cực đến tăng trưởng, tổng cầu và ổn định kinh tế vĩ mô.
"Vì vậy, tôi kiến nghị cần lùi thời điểm áp dụng quy định đánh thuế tiêu thụ đặc biệt với nước giải khát có hàm lượng đường 5g/100ml bắt đầu từ năm 2028 nhằm tạo điều kiện cho doanh nghiệp nghiên cứu, điều chỉnh sản phẩm, đầu tư, đổi mới công nghệ và phát triển sản phẩm thay thế", đại biểu Dung nêu ý kiến.
Thay vì áp dụng mức thuế như quy định của dự thảo luật hiện nay thì chúng ta nên áp dụng lộ trình tăng dần theo từng giai đoạn, ví dụ thay vì 8% thì có thể từ 3% - 7% rồi đến 10% để giúp doanh nghiệp có thời gian thích nghi, đồng thời có thể xem xét áp dụng mức thuế khác nhau tùy hàm lượng đường trong sản phẩm nhằm khuyến khích doanh nghiệp đổi mới công thức theo hướng giảm đường, hướng đến tiêu dùng lành mạnh.
Đồng quan điểm, đại biểu Mai Văn Hải (đoàn Thanh Hóa) cho rằng đối với quy định về đối tượng chịu thuế tiêu thụ đặc biệt là nước giải khát có hàm lượng đường 5h/100ml sẽ ảnh hưởng rất lớn đến ngành sản xuất nước giải khát trong nước, nhất là các doanh nghiệp sản xuất nhỏ và vừa chịu gánh nặng, tăng thêm chi phí, khả năng cạnh tranh với sản phẩm nhập khẩu sẽ khó khăn.
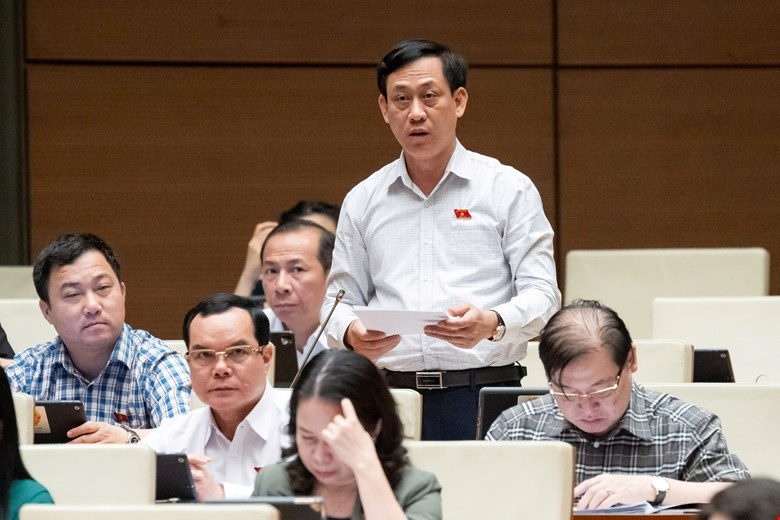
Giá thành sản phẩm tăng khiến cho tiêu dùng sẽ giảm, ảnh hưởng đến doanh thu và việc làm của người lao động. Hơn nữa, còn ảnh hưởng tới người nông dân vì ngành nước giải khát sử dụng nhiều nguyên liệu trong nước như mía đường, trái cây, cà phê…
Theo đại biểu Hải, nguyên nhân chính dẫn đến béo phì, tiểu đường và các bệnh không lây nhiễm có nhiều nguyên nhân khác nhau như sử dụng bánh kẹo, sữa có đường và nhiều đồ ngọt khác chứ không riêng việc sử dụng nước giải khát có đường.
Do đó, đại biểu Hải đề nghị cơ quan soạn thảo, cơ quan thẩm tra cần có cân nhắc, đánh giá kỹ lưỡng hơn nữa những tác động ảnh hưởng từ việc áp thuế để có những biện pháp thực hiện hoặc lộ trình thực hiện phù hợp. Tại thời điểm hiện nay, đại biểu Mai Văn Hải đề nghị chưa xem xét đánh thuế đối với nước giải khát.
Đại biểu cho rằng việc áp thuế tiêu thụ đặc biệt đối với nước giải khát có đường có thể ảnh hưởng tới sản xuất nông nghiệp và sản phẩm tự nhiên khác.
"Khái niệm nước giải khát có đường theo tiêu chuẩn của Việt Nam chưa được định nghĩa cụ thể, dẫn đến lo ngại sản phẩm tự nhiên như nước dừa, nước trái cây có thể bị đánh đồng với nước ngọt có ga. Thực tế, có khoảng 200.000 nông dân trồng dừa và hàng trăm doanh nghiệp chế biến rất lo lắng sản phẩm nước dừa chế biến của họ có thể bị coi là nước giải khát chịu thuế tiêu thụ đặc biệt. Việc áp dụng mức 10% cho nước gọt có ga là chưa phù hợp, ảnh hưởng xấu tới sản xuất nông nghiệp", đại biểu Hải phân tích.
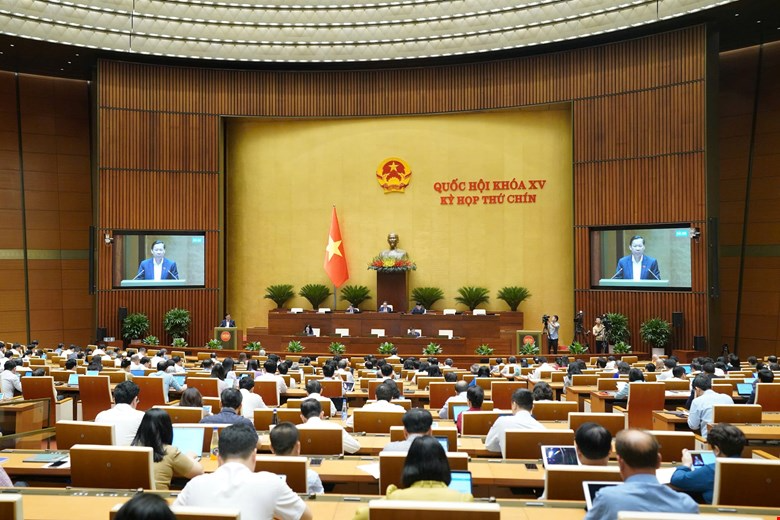
Với bất cập trên, đại biểu đề nghị lùi thời điểm áp thuế 1 năm, áp mức 8% năm đầu và 10% các năm tiếp theo. Giải pháp này sẽ giúp cho doanh nghiệp điều chỉnh sản xuất, người dân thay đổi dần thói quen, Nhà nước đạt mục tiêu bảo vệ sức khỏe và hài hòa lợi ích của các bên.
Đại biểu Cầm Thị Mẫn (đoàn Thanh Hóa) cũng cho rằng với việc áp thuế đối với mặt hàng mới cần phải có lộ trình chuẩn bị dài hơi, nhất là trong bối cảnh doanh nghiệp đang phải đối mặt với nhiều khó khăn và gánh nặng về thuế, phí. Đặc biệt, khi Mỹ áp dụng thuế đối ứng lên tới 46% đối với hàng hóa nhập khẩu từ Việt Nam. Ngoài ra, Viện Nghiên cứu chính sách và chiến lược cũng kiến nghị nên áp mức thuế suất 5% đối với nhóm sản phẩm lần đầu tiên bị áp thuế tiêu thụ đặc biệt để giảm thiểu các tác động tiêu cực đến nền kinh tế.

Sửa đổi Luật An toàn thực phẩm: Cần giải quyết đúng bất cập, tránh tắc nghẽn sản xuất, kinh doanh

5 “nút thắt” lớn trong dự thảo Luật An toàn thực phẩm (sửa đổi) cần tháo gỡ
Việt Nam - Nhật Bản rót gần 500 tỷ đồng cho 11 dự án hợp tác về bán dẫn
Bùng nổ cùng thế giới, bảng điện xanh mướt, thanh khoản phục hồi
Thúc đẩy 4 ưu tiên hợp tác chiến lược Việt Nam – Nhật Bản
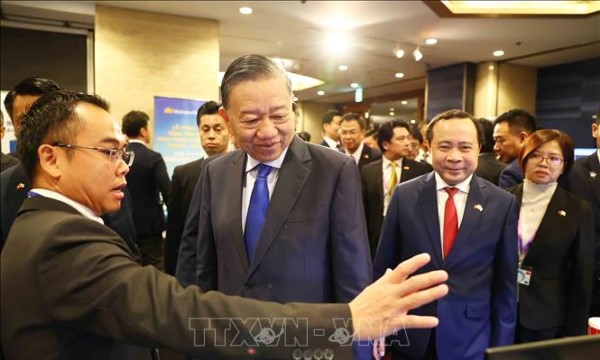
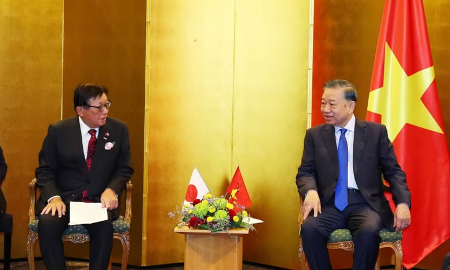
Tại các cuộc tiếp ở Tokyo ngày 10/11, Tổng Bí thư, Chủ tịch nước Tô Lâm đề nghị thúc đẩy 4 ưu tiên hợp tác Việt Nam – Nhật Bản, tập trung vào tin cậy chính trị, liên kết kinh tế, đổi mới sáng tạo và hợp tác giữa các địa phương hai nước.
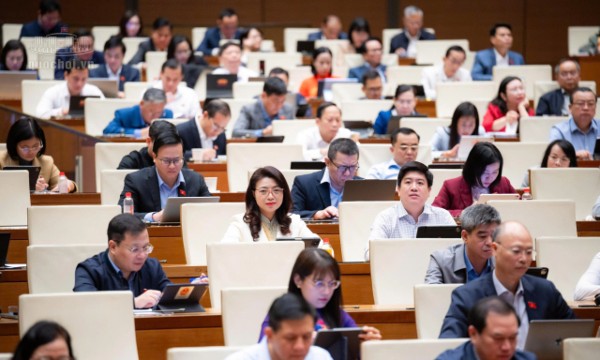
Để văn hóa thực sự trở thành nguồn lực nội sinh của nền kinh tế
Nêu quan điểm đối với dự án Luật Phát triển công nghiệp văn hóa, nhiều đại biểu quốc hội đề xuất thống nhất đối tượng, lĩnh vực ưu tiên được hưởng nguồn lực, chính sách ưu đãi cho phát triển văn hóa; giao Chính phủ xác định ngành ưu tiên theo từng giai đoạn, trên cơ sở danh mục trọng tâm của Nghị quyết 80-NQ/TW của Bộ Chính trị...
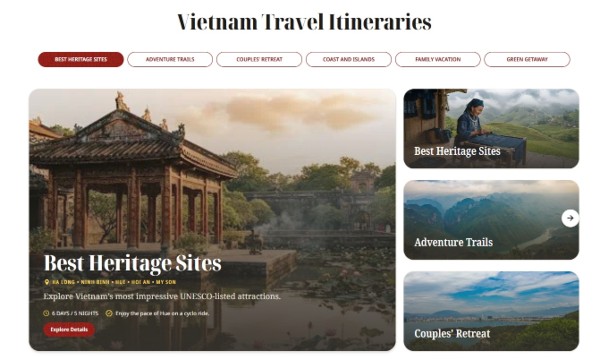
Việt Nam từng bước hoàn thiện hệ sinh thái du lịch số
Với lượng truy cập trong tháng 10/2026 tăng 19,4% so với tháng trước, website quảng bá du lịch quốc gia vietnam.travel đã vượt qua website du lịch Thái Lan, vươn lên vị trí thứ 2 Đông Nam Á, chỉ sau Singapore…
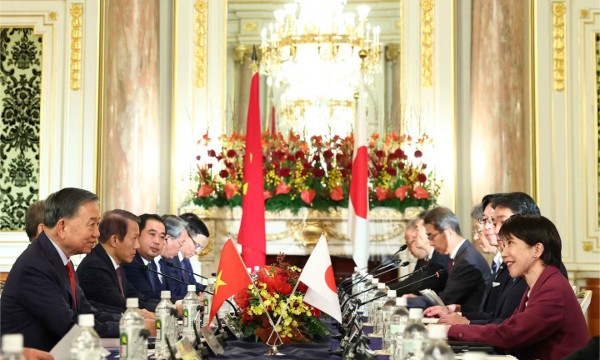
Tuyên bố Tầm nhìn chung Việt Nam – Nhật Bản: Xác lập 4 trụ cột hợp tác, cùng kiến tạo tăng trưởng chất lượng cao
Việt Nam và Nhật Bản nhất trí thúc đẩy hợp tác trên 4 trụ cột, trọng tâm là khoa học công nghệ, phát triển nguồn nhân lực, liên kết chuỗi sản xuất và cung ứng, tài chính, đầu tư và hỗ trợ phát triển, hướng tới tăng trưởng chất lượng cao, tự chủ chiến lược và tự cường.
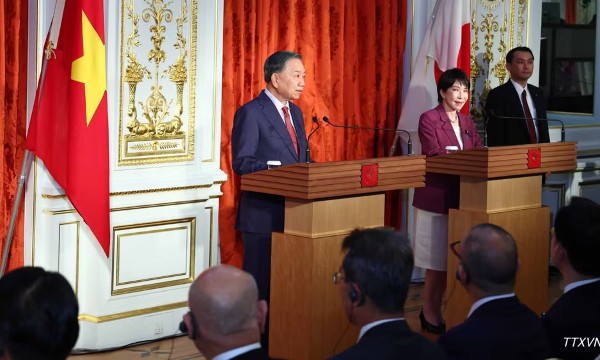
Việt Nam – Nhật Bản nâng tầm quan hệ Đối tác chiến lược toàn diện, thúc đẩy liên kết kinh tế và công nghệ
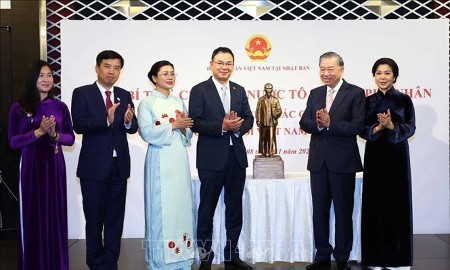
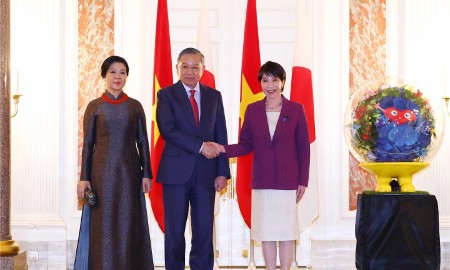
Tổng Bí thư, Chủ tịch nước Tô Lâm và Thủ tướng Nhật Bản Takaichi Sanae nhất trí đưa quan hệ hai nước lên tầm cao mới, tập trung tăng cường liên kết kinh tế, hợp tác công nghệ chiến lược, đào tạo nhân lực chất lượng cao và nâng cao năng lực tự chủ của mỗi nước...





Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…





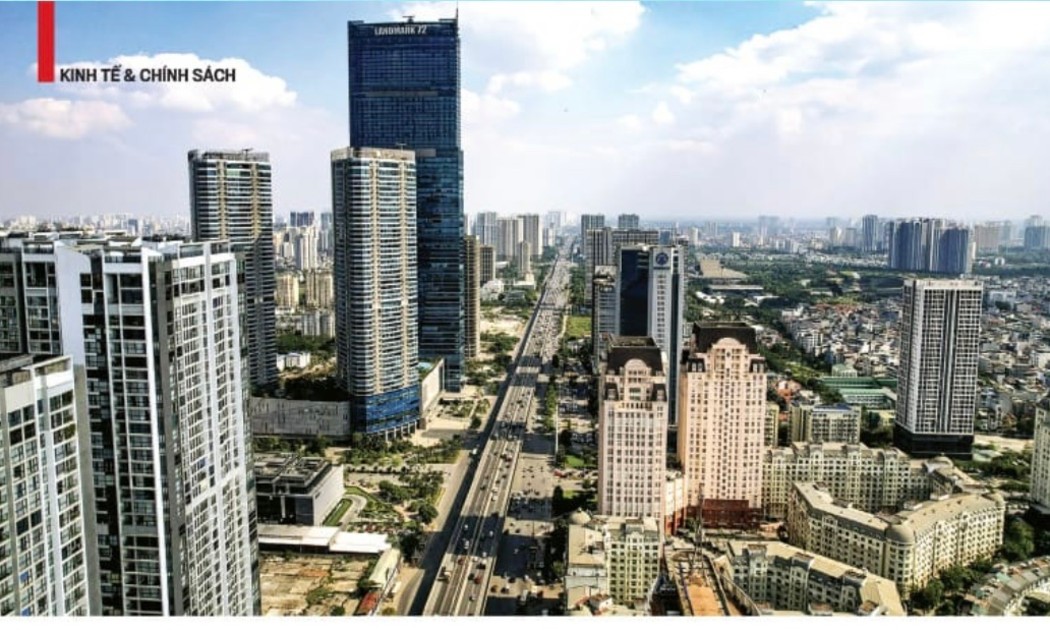
 Kinh tế 10 tháng năm 2026: Động lực tăng trưởng và bài toán nâng cao năng lực nội sinh
Kinh tế Việt Nam 10 tháng năm 2026 vẫn đối mặt với nhiều điểm nghẽn: doanh nghiệp trong nước chưa tham gia sâu vào chuỗi giá trị, xuất khẩu phụ thuộc lớn vào khu vực FDI, sức mua nội địa chưa phục hồi tương xứng, trong khi chi phí đầu vào tiếp tục gia tăng.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...