




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Miễn, giảm, giãn thuế để khoan sức dân”


Các phương án miễn giảm, giãn thuế cho một loạt đối tượng sẽ được Chính phủ trình Quốc hội xem xét quyết định

Các phương án miễn giảm, giãn thuế cho một loạt đối tượng sẽ được Chính phủ trình Quốc hội xem xét quyết định vào kỳ họp thứ nhất, Quốc hội khoá XIII, diễn ra từ 21/7 tới.
Ông Đỗ Hoàng Anh Tuấn, Thứ trưởng Bộ Tài chính, giải thích thêm về các phương án này.
Ngay từ tháng 1, khi xuất hiện lạm phát cao, Bộ Tài chính đã tính đến các phương án miễn, giảm, giãn thuế để khoan sức dân. Nhưng cũng đã có nhiều ý kiến không tán thành với chủ trương này và động lực nào để Bộ Tài chính vẫn muốn kiên trì thực hiện?
Chúng tôi nghĩ rằng để hướng tới mục tiêu ổn định kinh tế vĩ mô, giảm bớt khó khăn cho người lao động thì không thể thiếu các chính sách khoan sức dân. Chẳng hạn, việc miễn thuế đối với các khoản thu nhập từ tiền lương, tiền công và đầu tư chứng khoán là một cách hỗ trợ thiết thực nhất cho người nộp thuế trong bối cảnh giá cả tăng cao.
Sau nhiều tháng bàn thảo, Bộ đã “quyết” cho những đối tượng nào sẽ được hưởng chính sách miễn, giảm, giãn thuế lần này?
Trong phiên họp thường kỳ Chính phủ tháng 6, Bộ Tài chính đã trình Chính phủ chi tiết về chính sách miễn giảm thuế và gia hạn nộp thuế với một số đối tượng. Chính phủ và Thủ tướng Chính phủ đã nhất trí với đề nghị này của Bộ và sẽ trình lên Quốc hội xem xét.
Nếu được Quốc hội thông qua thì kể từ 1/8, chúng ta sẽ thực hiện việc đồng loạt các chính sách miễn giảm giãn thuế cho một số đối tượng.
Thứ nhất là về miễn thuế. Các khoản thu nhập từ tiền lương tiền công và các hoạt động đầu tư chứng khoán sẽ được miễn đóng thuế cho đến hết ngày 31/12/2012. Người có thu nhập từ 9 triệu đồng trở xuống, thuộc bậc 1 đang chịu thuế suất 5%, cũng sẽ được miễn nộp trong một năm.
Tức là người thu nhập không quá 6,6 triệu đồng một tháng và có một người phụ thuộc; hoặc người có thu nhập không quá 8,2 triệu đồng và có hai người phụ thuộc cũng nằm trong diện được miễn thuế.
Đối với loại thuế thu nhập cá nhân đang áp dụng cho nhà đầu tư cổ tức, chuyển nhượng chứng khoán, thì nhà đầu tư được miễn thuế thu nhập từ cổ tức - ngoại trừ cổ tức chia từ các ngân hàng, quỹ đầu tư... - và thuế chuyển nhượng chứng khoán trong một năm. Đề xuất miễn cho đối tượng này vì khi xét trên bình diện tổng thể, chúng tôi thấy rằng nhà đầu tư hầu như không có thu nhập, thậm chí lỗ.
Do vậy, việc miễn thuế đối với các hoạt động đầu tư này là một cách tốt nhất để góp phần hồi phục thị trường và hỗ trợ cho các hoạt động kinh doanh này. Mặt khác, khi miễn thuế thu nhập từ cổ tức cũng là để công bằng với việc không thu thuế thu nhập cá nhân từ lãi tiết kiệm, nhằm khuyến khích các nhà đầu tư đầu tư trực tiếp vào sản xuất kinh doanh.
Thứ hai là về giảm, giãn thuế. Giảm thuế giá trị gia tăng 50% thuế khoán - gồm thuế giá trị gia tăng và thuế thu nhập cá nhân - đối với những hộ có nhà cho công nhân ở khu công nghiệp thuê, hộ kinh doanh suất ăn giữa ca cho công nhân... với điều kiện các hộ này không tăng giá cho thuê nhà trong năm 2011.
Thực tế thì qua 6 tháng đầu năm, như tại Tp.HCM, đã có trên 65.000 hộ cho thuê nhà không tăng giá cho thuê. Đối với việc giãn thuế thì cùng với việc giãn thuế thu nhập doanh nghiệp một năm cho doanh nghiệp nhỏ và vừa, lần này mở rộng thêm đối tượng được giãn là doanh nghiệp sử dụng nhiều lao động.
Chính phủ cũng sẽ trình Quốc hội cho phép giảm 30% thuế thu nhập doanh nghiệp đối với những doanh nghiệp thuộc đối tượng đã được giãn.
Tổng thu ngân sách sẽ bị “hụt” khoảng bao nhiêu nếu thực thi các chính sách miễn, giảm, giãn này, thưa ông?
Với quyết định giãn thì số thuế thu nhập doanh nghiệp năm 2011 chậm nôp ngân sách nhà nước sẽ là khoảng 13 nghìn tỷ đồng. Với việc miễn, giảm thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân, thì ngân sách nhà nước sẽ không còn một khoản thu khoảng 7.000 tỷ đồng.

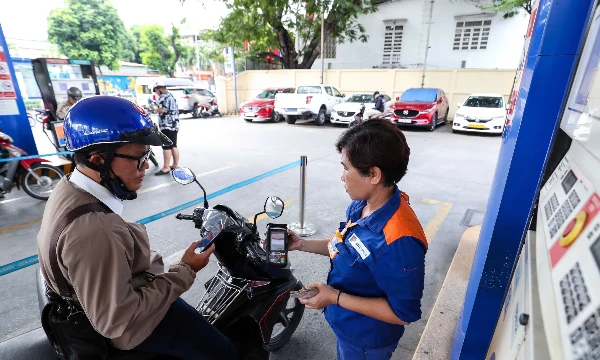
Tiếp tục kéo dài ưu đãi thuế xăng dầu 0% đến hết năm 2026
Từ ngày 1/10, chính sách thuế nhập khẩu ưu đãi đối với xăng, dầu và nhiên liệu bay tiếp tục được duy trì đến hết năm 2026, với mức áp dụng là 0% nhằm giảm chi phí đầu vào, hỗ trợ ổn định nguồn cung và hạn chế tác động của giá dầu thế giới…
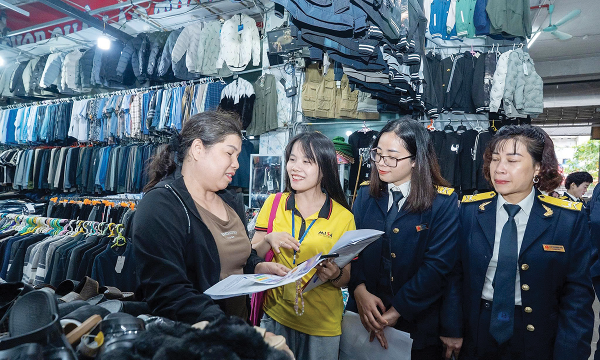
Khi hộ kinh doanh vẫn đứng ngoài chuỗi khấu trừ thuế
Cùng một mức thuế suất thu nhập như doanh nghiệp, nhưng hộ kinh doanh vẫn chưa được hưởng cùng một cơ chế tính thuế. Với những hộ có doanh thu lớn, việc tính thuế thu nhập đã chuyển sang tính trên phần thu nhập sau khi trừ chi phí, song hộ vẫn nằm ngoài chuỗi khấu trừ thuế giá trị gia tăng (VAT). Khi quy mô kinh doanh ngày càng lớn và dữ liệu mua vào, bán ra ngày càng đầy đủ, sự khác biệt này trở thành khoảng trống đáng chú ý trong chuỗi VAT.
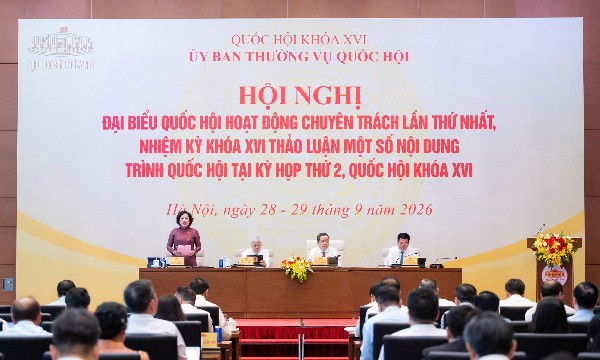
Đại biểu Quốc hội đề xuất mốc miễn thuế 3 năm tính từ khi doanh nghiệp phát sinh thu nhập chịu thuế
Theo dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, doanh nghiệp được miễn thuế thu nhập doanh nghiệp 3 năm kể từ khi đăng ký thành lập. Tuy nhiên, đại biểu Quốc hội cho rằng cách tính này có thể khiến thời gian ưu đãi trôi qua khi doanh nghiệp chưa có lãi…
Quản lý thuế ngày càng dựa vào dữ liệu, doanh nghiệp phải thay đổi cách quản trị
Việc cơ quan thuế tăng cường sử dụng dữ liệu lớn và trí tuệ nhân tạo để giám sát tuân thủ đang khiến doanh nghiệp phải chú trọng hơn đến chất lượng dữ liệu, hệ thống kiểm soát và khả năng giải trình...
Cảnh báo rủi ro không phải căn cứ để giữ toàn bộ tiền hoàn thuế
Một cảnh báo rủi ro trên hệ thống thuế không đồng nghĩa giao dịch không có thật hay hóa đơn không hợp pháp. Cục Thuế yêu cầu việc xử lý hồ sơ hoàn thuế giá trị gia tăng phải bám sát mức độ rủi ro, tách phần cần kiểm tra khỏi phần đủ điều kiện, thay vì để một mắt xích trong chuỗi cung ứng làm chậm toàn bộ khoản hoàn thuế…





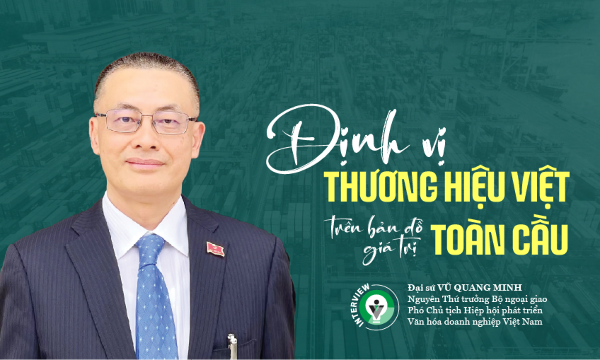
Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.







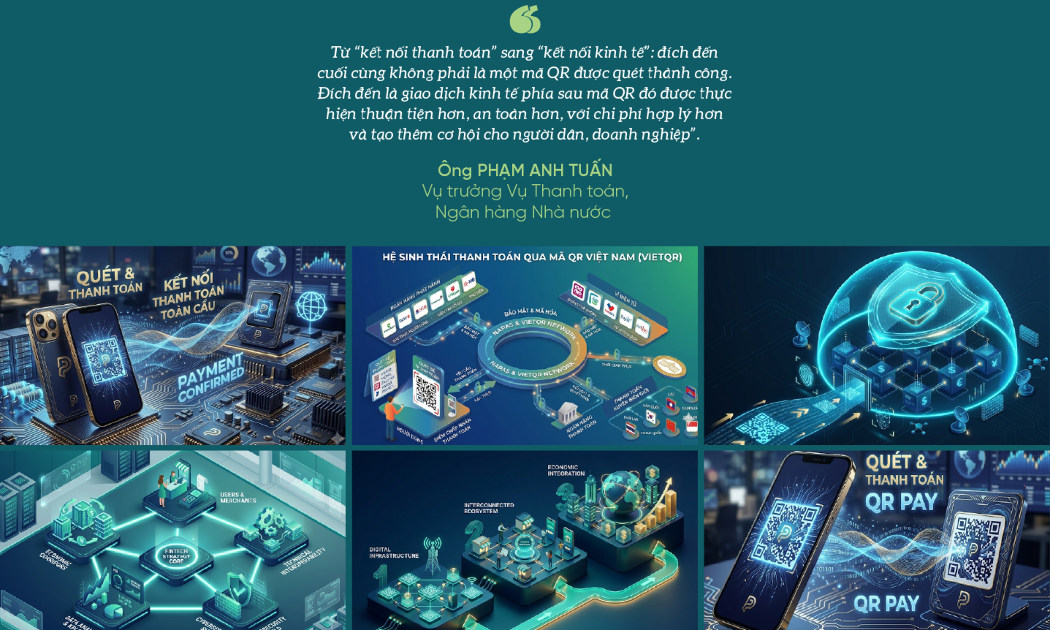
 Tăng tốc kết nối thanh toán xuyên biên giới qua VietQRGlobal
Chỉ với vài thao tác đơn giản ngay trên ứng dụng ngân hàng quen thuộc, du khách quốc tế đã có thể dễ dàng thanh toán cho các giao dịch mua sắm tại Việt Nam. Giải pháp thanh toán quốc tế VietQR Global hiện đang được triển khai rộng rãi tại nhiều trung tâm du lịch và khu mua sắm lớn trên cả nước.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...