




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngân hàng Nhà nước và cuộc giải cứu “công ty tài chính 0 đồng”


Khi nguy cơ “công ty tài chính 0 đồng” bắt đầu xuất hiện, một cuộc giải cứu đã kịp định hình
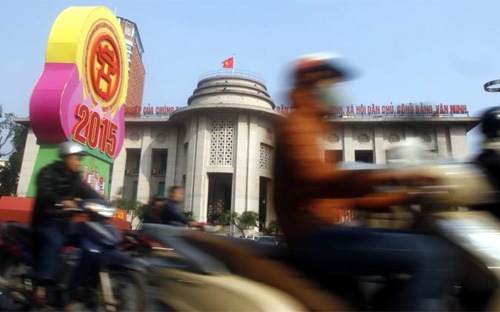
Ngày 24/10 vừa qua, Ngân hàng Sài Gòn - Hà Nội (SHB) tổ chức đại hội đồng cổ đông bất thường thông qua kế hoạch sáp nhập Công ty Tài chính Cổ phần Vinaconex - Viettel (VVF).
Các ý kiến thảo luận tại đây đã gián tiếp đề cập đến một vấn đề, mà cho đến nay chưa thấy được đặt ra một cách cụ thể và xứng đáng trong các đánh giá của Chính phủ, hoặc tại diễn đàn Quốc hội: tài sản Nhà nước tại các công ty tài chính đã, đang và sẽ như thế nào?
Tổng khối lượng tài sản từng trên 170.000 tỷ
Có phải do số lượng thành viên không nhiều, quy mô vốn nhỏ nên các vấn đề liên quan đến các công ty tài chính chưa được coi trọng trong các đánh giá? Mặt khác, đây là tài sản gắn trực tiếp với các tập đoàn, tổng công ty Nhà nước, còn Ngân hàng Nhà nước không phải là “mẹ ruột”.
Từ năm 2011 trở về trước, khi bắt đầu có số liệu thống kê công bố, khi chưa có những dấu trừ nằm trước quy mô vốn điều lệ và vốn tự có của nhóm tổ chức tín dụng phi ngân hàng này, tổng quy mô vốn điều lệ chỉ ở khoảng hơn 20.000 tỷ đồng.
Quy mô đó dường như không đáng kể đối với các “ông lớn” doanh nghiệp nhà nước, vì mỗi “ông” rót vào một ít, với xuất phát điểm là phục vụ hoạt động tài chính nội bộ: Tập đoàn Điện lực, Tập đoàn Cao su, Tập đoàn Than - Khoáng sản, Tập đoàn Dầu khí, Tổng công ty Xi măng, Tổng công Sông Đà, Tổng công ty Xuất nhập khẩu và Xây dựng Vinaconex, Tập đoàn Viễn thông Quân đội Viettel, Tập đoàn Dệt may…
Với lại, hầu hết các công ty tài chính của họ đã được cổ phần hóa, qua đó đã giảm bớt tỷ lệ sở hữu.
Nhưng, về tổng thể, Nhà nước vẫn có sở hữu lớn trong khối này. Quy mô vốn không lớn, nhưng không có nghĩa là im lặng. Cao điểm trước đây, tổng khối lượng tài sản của các công ty tài chính đã từng lên tới trên 170.000 tỷ đồng.
Đến tháng 9/2011, tài sản Nhà nước và trách nhiệm quản lý liên quan tại đây mới thực sự được chú ý, khi yêu cầu các “ông lớn” phải thoái vốn ngoài ngành được đưa ra.
Trên hệ thống dữ liệu thống kê, cho đến thời điểm đó, những dấu trừ nặng nề về giá trị bắt đầu xuất hiện một cách rõ ràng hơn.
“
Công ty tài chính 0 đồng”
Từ năm 2011 đến nay, chỉ tiêu thống kê nhóm công ty tài chính ghi nhận tình trạng kéo dài của quy mô vốn tự có luôn thấp hơn vốn điều lệ, lỗ ăn sâu vào vốn và có nhiều thời điểm tổng quy mô vốn tự có chỉ vài ba nghìn tỷ đồng; tỷ lệ nợ xấu lên tới 30-40% là… bình thường.
Nếu theo cách định giá mà Ngân hàng Nhà nước mua lại bắt buộc ba ngân hàng thương mại vừa qua, sẽ không bất ngờ nếu có những “công ty tài chính 0 đồng”. Nếu vậy, tài sản Nhà nước ở đây cũng mất trắng.
Vì sao hầu hết công ty tài chính thuộc các “ông lớn” quốc doanh rơi vào tình trạng đó? Vì họ đã bơi quá xa và đuối sức.
Vai trò và mục đích nguyên thủy của các công ty tài chính nói trên là nhằm phục vụ hoạt động tài chính tập đoàn, tổng công ty và các thành viên trực thuộc. Nếu chỉ gói gọn vậy, mức độ rủi ro và khó khăn thời gian qua đã được giới hạn.
Nhưng, qua 15 năm phát triển, phần lớn các thành viên đã mở rộng nhanh chóng phạm vi, với tầm đầu tư và cung cấp dịch vụ tới các ngành, thành viên khác ngoài hệ thống. Và họ gặp khó khăn kỹ thuật.
Quy định trước đây, công ty tài chính bị hạn chế trong huy động vốn. Về sau, đến cả nguồn vốn huy động từ khách hàng cá nhân có kỳ hạn từ một năm trở lên cũng bị chặn nốt. Đầu vào hạn chế, trong khi họ đã bơi quá xa để khó có thể trở lại bờ.
Cũng theo quy định, công ty tài chính không được thực hiện các dịch vụ thanh toán cho khách hàng. Khi mà thị trường và nhu cầu phát triển nhanh, điểm khuyết này trong tích hợp dịch vụ càng khiến các công ty tài chính bị lấn át mạnh từ khối ngân hàng thương mại.
Ngay cả chính thị phần khách hàng, khối ngân hàng thương mại đã lấn nhanh đến cả các thành viên thuộc các tập đoàn, tổng công ty nhà nước - trước đây như dành riêng cho các công ty tài chính. Đây cũng là thực tế khách quan, khi mà các công ty tài chính không đủ sức để đáp ứng nhu cầu tài chính của nhà mình.
Căn bản hơn cả, đặc thù công ty tài chính thuộc các tập đoàn, tổng công ty Nhà nước thường tập trung theo nhóm, ngạch, ngành khách hàng, rủi ro tập trung khi ngành, ngạch đó gặp khó khăn. Điển hình như rủi ro đã từng xuất hiện ở ngạch bất động sản, sắt thép, vận tải biển…
Đến giai đoạn 2013-2014, nguy cơ “công ty tài chính 0 đồng” bắt đầu xuất hiện. Song, một cuộc giải cứu của Ngân hàng Nhà nước cũng đã kịp định hình.
Cách xử lý
Ba năm trước, VnEconomy từng đặt câu hỏi với Thống đốc Ngân hàng Nhà nước, vì sao tái cơ cấu nhóm công ty tài chính dường như chưa được đề cập đến? Câu trả lời là việc này nằm trong tổng thể tái cơ cấu hệ thống, và Ngân hàng Nhà nước có hướng đi riêng.
Nói một cách dân dã thì đó là một chiêu ngầm. Những công ty tài chính đó đã bơi quá xa và khó tự bơi được nữa, Ngân hàng Nhà nước chủ đích hích các ngân hàng thương mại vào lai dắt.
Làn sóng ngân hàng thương mại mua lại công ty tài chính đã được báo trước hơn một năm qua. Cơ chế đã trù tính, Ngân hàng Nhà nước đưa ra dự thảo các nhà băng phải thực hiện cho vay tiêu dùng qua công ty tài chính, như một yêu cầu chuyên biệt hóa.
Ngân hàng Nhà nước cũng có chính sách hỗ trợ và kích thích các ngân hàng thương mại tham gia cuộc xử lý này. Với khối tài sản của Nhà nước kẹt tại các công ty tài chính, đây có thể xem là một cuộc giải cứu.
Lần lượt MB, SHB, VPBank, Maritime Bank, Techcombank… tiến hành sáp nhập. Như ý kiến phản ánh trên từ cổ đông của SHB, một lối thoát thuận lợi hơn cho các tập đoàn, tổng công ty Nhà nước ở đây đã được tạo ra, đồng nghĩa với tài sản Nhà nước tại các công ty tài chính đã được lai dắt, thay vì chơ vơ giữa dòng.
Như với các ngân hàng yếu kém, cuộc giải cứu các công ty tài chính nói trên và tài sản Nhà nước liên quan không dùng đến một đồng ngân sách. Còn tình hình sức khỏe của nhóm đến nay đã có chuyển biến.
Các kỳ thống kê gần đây cho thấy, các chỉ tiêu tài chính khối công ty tài chính nói chung đã cải thiện. Không còn những dấu trừ nặng nề, tổng tài sản của khối đã tăng trưởng trở lại, vốn tự có phục hồi dần và các chỉ số sinh lời đã tốt lên rõ rệt.
Quan trọng hơn, hướng đi từ nay, nhiều công ty tài chính đã có sự lai dắt của các ngân hàng thương mại - các đầu mối có tiềm lực tài chính và lành nghề hơn trong lĩnh vực này so với “những cú đấm thép” các tập đoàn kinh tế nhà nước từng được kỳ vọng một thời.

Tỷ giá tăng nhanh, Ngân hàng Nhà nước rút bớt thanh khoản
Bước sang nửa cuối tháng 9, tỷ giá USD/VND trên thị trường quay đầu tăng cùng chiều với tỷ giá điều hành. Trong hai phiên 14–15/9, tỷ giá USD tại các ngân hàng tăng khoảng 90 đồng. Trong bối cảnh đó, Ngân hàng Nhà nước tiếp tục hút ròng thanh khoản, lãi suất VND liên ngân hàng bật tăng và nới rộng khoảng cách với lãi suất USD, qua đó tạo thêm lực đỡ cho VND và hạn chế áp lực tăng tỷ giá...
Giá dầu tăng mạnh thử thách khả năng hỗ trợ tăng trưởng của chính sách tiền tệ
Trước rủi ro gián đoạn nguồn cung, các tổ chức quốc tế đã nâng dự báo giá Brent bình quân năm 2026 lên khoảng 85–91 USD/thùng, song vẫn chưa xem mức trên 100 USD/thùng là kịch bản cơ sở. Mặt bằng giá mới chưa đẩy Việt Nam vào một cú sốc năng lượng cực đoan, nhưng rủi ro lạm phát và tỷ giá tăng sẽ khiến Ngân hàng Nhà nước khó xoay xở để đồng thời ổn định các cân đối vĩ mô và hỗ trợ tăng trưởng...
Giá USD ngân hàng rục rịch tăng từ vùng thấp
Hôm nay, các ngân hàng thương mại tăng tỷ giá mua - bán USD khoảng 20 - 25 đồng so với cuối tuần trước, song vẫn thấp hơn đầu năm, lần lượt 1,26% và 0,94%. Trong khi đó, tỷ giá trung tâm đã tăng 1,92%. Tín hiệu trái chiều giữa tỷ giá thị trường và tỷ giá điều hành đáng được doanh nghiệp lưu ý khi xây dựng kế hoạch ngoại tệ và phòng ngừa rủi ro tỷ giá trong những tháng cuối năm...

Thông tin tín dụng doanh nghiệp: Báo cáo tài chính phải là bản đã nộp cơ quan thuế hoặc đã kiểm toán
Từ ngày 1/11/2026, báo cáo tài chính năm trong thông tin tín dụng của doanh nghiệp vay vốn phải là báo cáo đã nộp cho cơ quan thuế hoặc đã được kiểm toán, theo quy định mới tại Thông tư 46/2026/TT-NHNN của Ngân hàng Nhà nước…
Tỷ giá liên ngân hàng về sát đáy một năm, xu hướng giảm còn kéo dài?
Tỷ giá USD/VND trên thị trường liên ngân hàng đã giảm 4 tháng liên tiếp và đang lùi về sát đáy một năm. Dòng vốn, nguồn cung ngoại tệ và mặt bằng lãi suất VND đang tạo lực đỡ cho đồng nội tệ. Tuy nhiên, dư địa giảm sâu của USD/VND có thể không còn nhiều khi nhu cầu ngoại tệ cho nhập khẩu vẫn lớn, trong khi tín hiệu điều hành cho thấy tỷ giá có thể tăng nhẹ trong những tháng cuối năm...







Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





 Wellness chữa lành mở hướng phát triển du lịch xanh, bền vững
Xu hướng chăm sóc sức khỏe chủ động đang ngày càng tác động đến cách du khách lựa chọn điểm đến. Đây được xem là dư địa để Việt Nam phát triển du lịch wellness, kết hợp nghỉ dưỡng, trị liệu, dinh dưỡng và trải nghiệm thiên nhiên.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...