


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngành ngân hàng quý 1/2026: Thanh khoản thắt chặt, rủi ro phân hóa mạnh giữa các nhóm quy mô


Áp lực thanh khoản toàn hệ thống đẩy lãi suất duy trì ở mức cao cùng các yếu tố bất lợi từ môi trường quốc tế đã làm phân hoá mạnh chất lượng tài sản và kết quả kinh doanh giữa các nhóm quy mô…
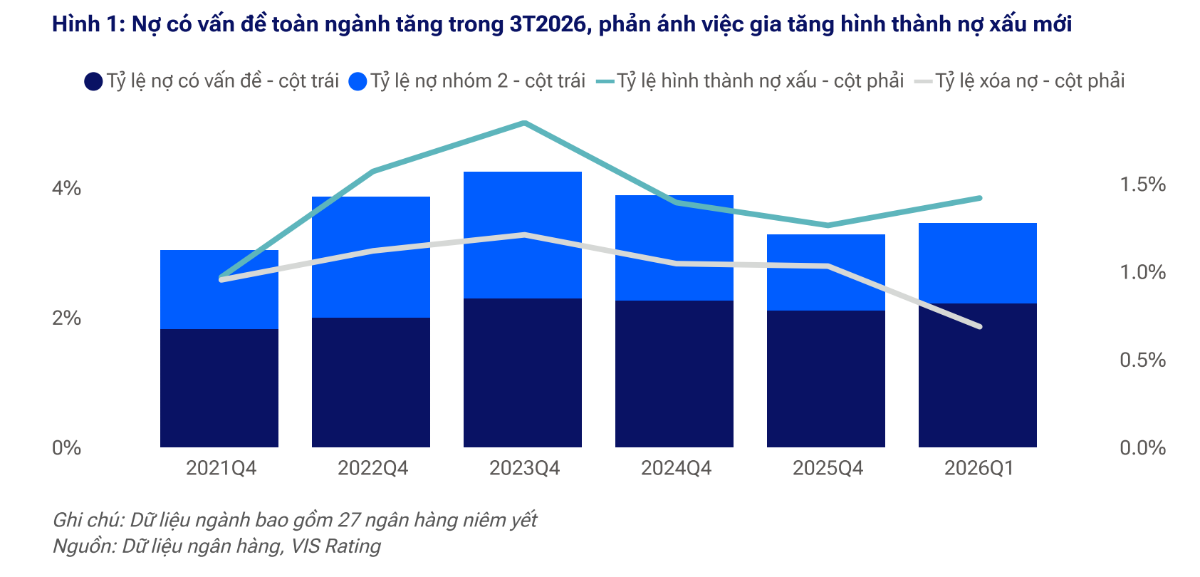
Theo dữ liệu từ Công ty Cổ phần Xếp hạng Tín nhiệm Đầu tư Việt Nam (VIS Rating), tỷ lệ nợ có vấn đề của toàn ngành ngân hàng trong 3 tháng đầu năm 2026 đã tăng thêm 11 điểm cơ bản so với quý trước, chạm mốc 2,2%. Sự gia tăng này phản ánh tốc độ hình thành nợ xấu mới đang có xu hướng đẩy nhanh.
RỦI RO CHẤT LƯỢNG TÀI SẢN SUY GIẢM
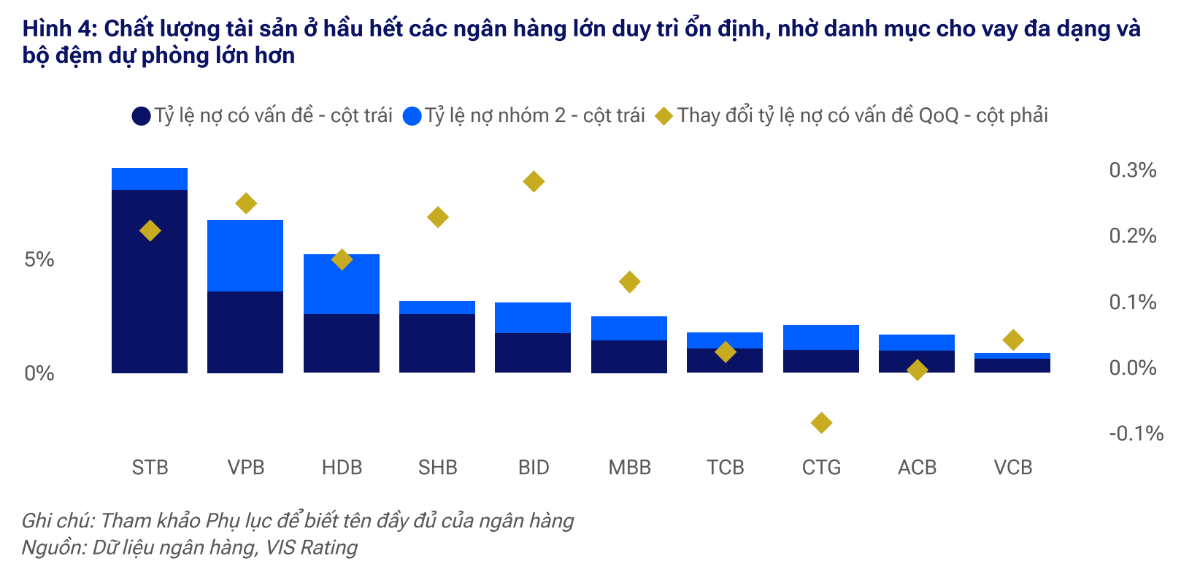
Tuy nhiên, rủi ro suy giảm chất lượng tài sản không đồng đều. Hiện tượng này tập trung rõ rệt nhất tại nhóm các ngân hàng quy mô trung bình và nhỏ, điển hình như LPB, OCB, TPB hay PGB, BAB, SGB, VBB.
Nguyên nhân chủ yếu xuất phát từ làn sóng gia tăng nợ quá hạn ở phân khúc khách hàng cá nhân, bao gồm cho vay mua nhà, kinh doanh hộ gia đình và tiêu dùng tín chấp. Trong bối cảnh đòn bẩy tài chính của các hộ gia đình neo ở mức cao kèm theo lãi suất kéo dài, khả năng thanh toán của phân khúc bán lẻ bị ảnh hưởng nghiêm trọng. Hệ quả là bộ đệm phòng ngừa rủi ro của các nhà băng nhỏ bị mỏng đi, thể hiện qua mức giảm khoảng 10 điểm phần trăm của tỷ lệ bao phủ nợ xấu.
Ngược lại, các “ông lớn” của ngành như VCB, CTG, ACB và TCB vẫn duy trì được sự ổn định. Nhờ danh mục cho vay đa dạng, tệp khách hàng có chất lượng tín nhiệm cao hơn cùng bộ đệm dự phòng tổn thất lớn, nhóm ngân hàng lớn và quốc doanh hoàn toàn có đủ năng lực để trung hòa các cú sốc từ thị trường.
Không chỉ đối mặt với rủi ro tín dụng, năng lực sinh lời của hệ thống cũng bị thử thách lớn. Tỷ suất sinh lời trên tổng tài sản bình quân (ROAA) toàn ngành trong quý 1/2026 giảm 10 điểm cơ bản so với quý trước, xuống còn 1,4%, trong đó tác nhân kéo lùi lợi nhuận chính là việc biên lãi ròng (NIM) bị thu hẹp trung bình 11 điểm cơ bản.
Do mạng lưới huy động tiền gửi hạn chế, các ngân hàng quy mô nhỏ và vừa bắt buộc phải chấp nhận chi phí vốn tăng cao để cạnh tranh nguồn vốn, khiến NIM bị tổn hại nặng nề nhất. Áp lực đối với nhóm quy mô trung bình còn nhân lên gấp bội khi chi phí tín dụng ăn mòn vào lợi nhuận (như trường hợp của LPB), thu nhập phi tín dụng suy giảm (tại OCB, MSB), và không còn sự đóng góp từ các khoản thu nhập đột biến (như SSB).
Ở chiều ngược lại, các ngân hàng lớn vững vàng nhờ duy trì được NIM ổn định hoặc thậm chí cải thiện (như VCB, CTG). Lợi nhuận của nhóm này còn được củng cố vững chắc bởi sự phục hồi của kênh bảo hiểm qua ngân hàng (Bancassurance), chi phí tín dụng thấp (tại ACB, TCB) và năng lực quản trị, kiểm soát chi phí vận hành chặt chẽ.
XU HƯỚNG PHÂN HOÁ TRONG CỦNG CỐ BỘ ĐỆM VỐN
Dẫu vậy, điểm sáng trong quý 1/2026 là tỷ lệ vốn chủ sở hữu trên tổng tài sản (TCE/TA) toàn ngành tăng nhẹ 20 điểm cơ bản so với quý trước, đạt mức 8,4%. Kết quả này mang đậm dấu ấn từ các đợt tăng vốn quy mô lớn thành công tại một số ngân hàng như BID, PGB và BAB.
Báo cáo của VIS Rating nhận định xu hướng củng cố vốn trong thời gian tới sẽ tiếp tục phân hóa mạnh mẽ.
Cụ thể, nhóm củng cố và tăng trưởng mạnh với các kế hoạch tăng vốn mới trong năm 2026 được kỳ vọng sẽ giúp các nhà băng nhỏ (ABB, NVB, VAB, BVB) gia cố thêm bộ đệm rủi ro vốn còn hạn chế. Đồng thời, hoạt động này cũng tạo động lực thúc đẩy tăng trưởng mạnh mẽ cho các ngân hàng top đầu như HDB hay VPB.
Ngược lại, tỷ lệ an toàn vốn của các ngân hàng quy mô vừa có nguy cơ đi xuống. Nguyên nhân là do năng lực tạo vốn nội bộ từ lợi nhuận giữ lại bị suy yếu, kết hợp với áp lực phải thực hiện chi trả cổ tức bằng tiền mặt cho cổ đông (ví dụ điển hình là LPB và VIB).
Ngoài ra, hệ thống ngân hàng đang phải vận hành trong điều kiện huy động vốn vô cùng ngột ngạt. Tăng trưởng tiền gửi toàn hệ thống trong quý 1 chỉ đạt mức khiêm tốn 0,6%. Đáng chú ý, có đến gần một nửa số ngân hàng được khảo sát (12 trên tổng số 27 ngân hàng niêm yết) ghi nhận tình trạng sụt giảm tiền gửi ròng. Xu hướng này diễn ra từ các ngân hàng lớn (BID, MBB, TCB, ACB) cho tới các ngân hàng nhỏ hơn (TPB, SGB, VBB).
Sự sụt giảm đáng kể của dòng tiền gửi không kỳ hạn (CASA) ở cả phân khúc khách hàng cá nhân lẫn doanh nghiệp đã kéo tỷ lệ CASA/Tổng dư nợ cho vay toàn ngành giảm 2 điểm phần trăm, xuống còn 18%. Khi nguồn tiền gửi từ cư dân và tổ chức kinh tế tăng trưởng yếu, tỷ lệ cho vay trên tiền gửi (LDR) toàn ngành bị đẩy lên mức cao nhất trong vòng 5 năm qua. Để bù đắp khoảng trống thanh khoản và tài trợ cho danh mục cho vay, các ngân hàng buộc phải gia tăng mức độ phụ thuộc vào nguồn vốn vay mượn ngắn hạn trên thị trường liên ngân hàng.
Trong ngắn hạn, các quy định mới và chặt chẽ hơn về quản trị thanh khoản (như CDR, LCR, NSFR và tỷ lệ đòn bẩy) vô hình trung sẽ làm gia tăng “cuộc đua” huy động, neo giữ chi phí vốn ở mức cao và gây áp lực trực tiếp lên lợi nhuận cốt lõi của ngành, đặc biệt là các tổ chức phụ thuộc lớn vào vốn thị trường.
Bài liên quan


Đón đọc Tạp chí Kinh tế Việt Nam số 45-2026
Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 45-2026 phát hành ngày 09/11/2025 với nhiều chuyên mục hấp dẫn...
Quốc hội xem xét chủ trương đầu tư ba dự án cao tốc dài hơn 430 km
Sáng 7/11, Quốc hội nghe Chính phủ trình Tờ trình và báo cáo thẩm tra chủ trương đầu tư ba dự án đường bộ cao tốc Bảo Hà - Lai Châu, Quảng Ngãi - Kon Tum và Mộc Châu - Sơn La - Điện Biên, với tổng chiều dài khoảng 430,5 km...
Đại biểu Quốc hội đề nghị Trung ương hỗ trợ vốn giải phóng mặt bằng các dự án cao tốc
Thảo luận tại Tổ sáng 7/11 về chủ trương đầu tư ba dự án cao tốc, nhiều đại biểu đề nghị ngân sách Trung ương chia sẻ phần vốn giải phóng mặt bằng với các địa phương khó khăn, đồng thời kiểm soát chặt việc chuyển đổi đất rừng, chỉ định thầu và điều chỉnh chủ trương đầu tư...
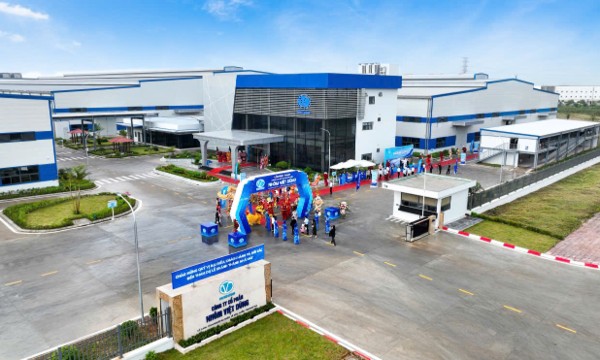
Nhôm Việt Dũng khánh thành nhà máy thứ 3, quy mô hơn 100.000m2
Nhà máy thứ 3 của Nhôm Việt Dũng được đặt tại Khu Công nghiệp Bá Thiện phân khu I, tỉnh Phú Thọ sẽ tập trung vào mảng sản xuất vật liệu hoàn thiện mới như tấm ốp chống cháy, trần nhôm, lam chắn nắng…, nâng tổng công suất toàn hệ thống lên mức 20 triệu m2 sản phẩm mỗi năm…
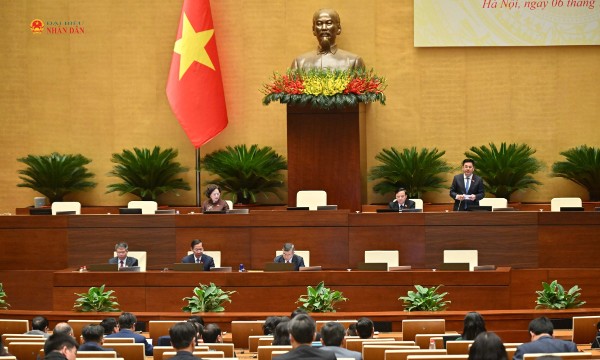
Quốc hội đề nghị siết điều kiện chỉ định thầu
Nhiều đại biểu Quốc hội đề nghị quy định chặt chẽ hơn các trường hợp chỉ định thầu, kiểm soát việc xác định giá gói thầu và làm rõ trách nhiệm của chủ đầu tư, nhà thầu nhằm hạn chế thất thoát, lãng phí và bảo đảm hiệu quả sử dụng vốn...





Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







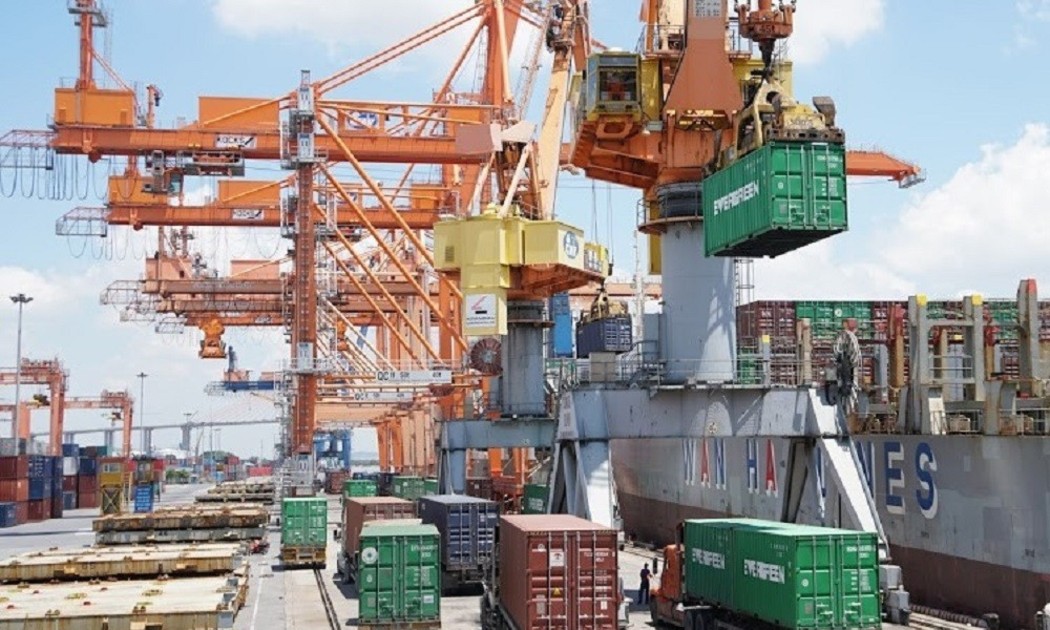
 Điểm nhấn bức tranh kinh tế 10 tháng năm 2026
Lần đầu tiên kim ngạch xuất nhập khẩu vượt mốc 1.000 tỷ USD, vốn FDI đăng ký lập đỉnh cao nhất trong vòng 17 năm qua, chỉ số sản xuất công nghiệp tăng. Tuy nhiên, diện tích gieo cấy lúa lại giảm tới hàng chục nghìn ha, bình quân vẫn còn tới 18,2 nghìn doanh nghiệp rút lui khỏi thi trường. Đó là những điểm nhấn trong tổng quan bức tranh kinh tế Việt Nam 10 tháng qua.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...