


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


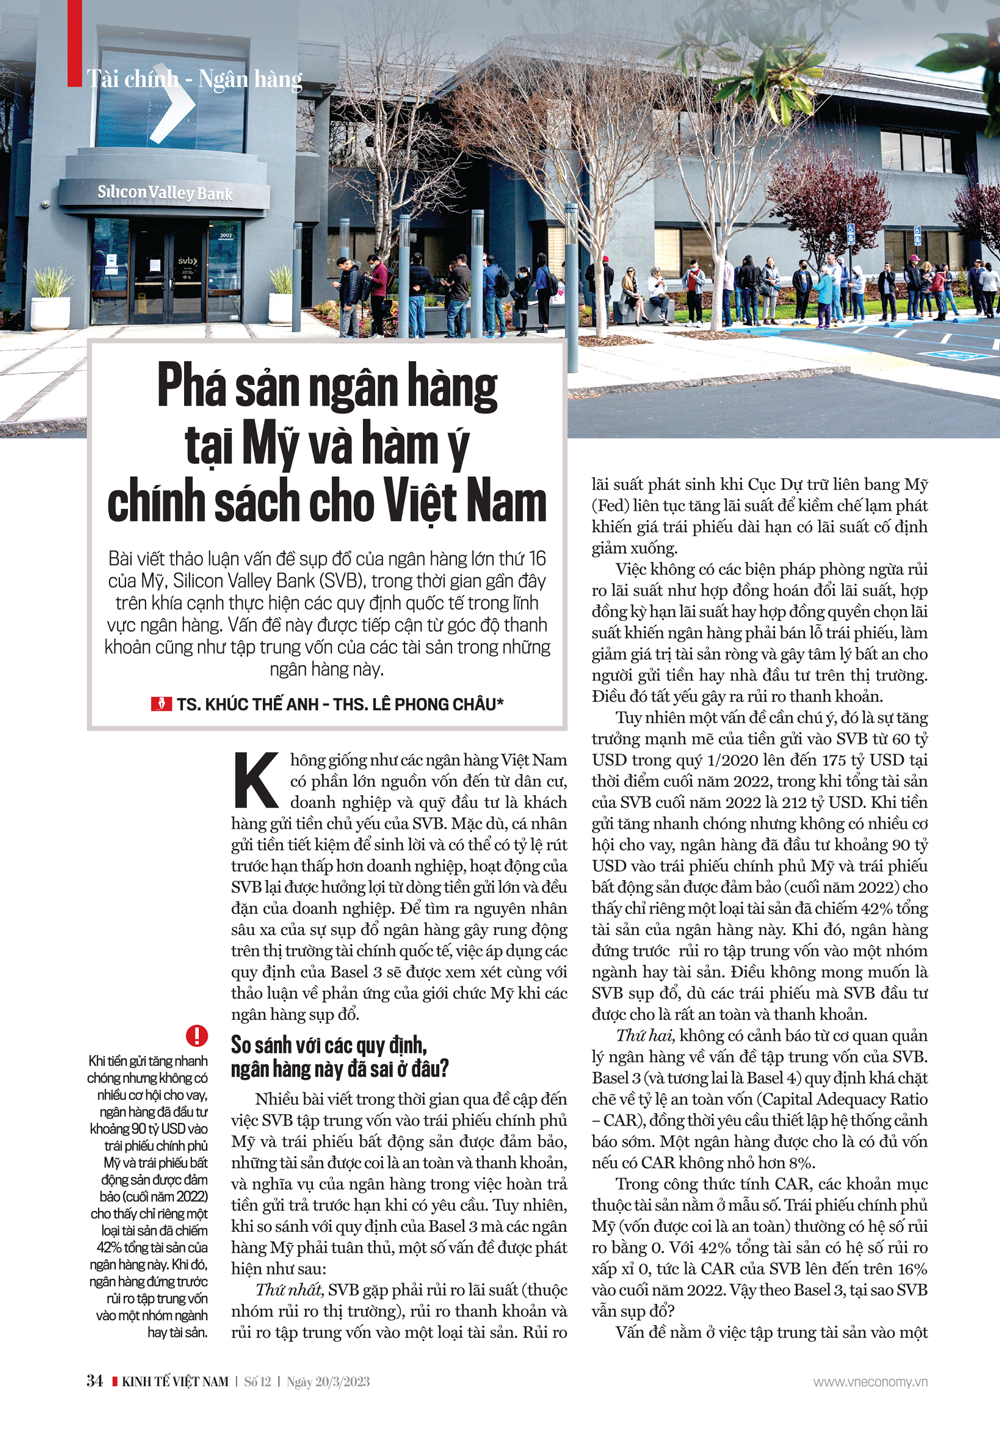
Phá sản ngân hàng tại Mỹ và hàm ý chính sách cho Việt Nam


Bài viết thảo luận vấn đề sụp đổ của ngân hàng lớn thứ 16 của Mỹ, Silicon Valley Bank (SVB), trong thời gian gần đây trên khía cạnh thực hiện các quy định quốc tế trong lĩnh vực ngân hàng. Vấn đề này được tiếp cận từ góc độ thanh khoản cũng như tập trung vốn của các tài sản trong những ngân hàng này...

Không giống như các ngân hàng Việt Nam có phần lớn nguồn vốn đến từ dân cư, doanh nghiệp và quỹ đầu tư là khách hàng gửi tiền chủ yếu của SVB. Mặc dù, cá nhân gửi tiền tiết kiệm để sinh lời và có thể có tỷ lệ rút trước hạn thấp hơn doanh nghiệp, hoạt động của SVB lại được hưởng lợi từ dòng tiền gửi lớn và đều đặn của doanh nghiệp. Để tìm ra nguyên nhân sâu xa của sự sụp đổ ngân hàng gây rung động trên thị trường tài chính quốc tế, việc áp dụng các quy định của Basel 3 sẽ được xem xét cùng với thảo luận về phản ứng của giới chức Mỹ khi các ngân hàng sụp đổ.
SO SÁNH VỚI CÁC QUY ĐỊNH, NGÂN HÀNG NÀY ĐÃ SAI Ở ĐÂU?
Nhiều bài viết trong thời gian qua đề cập đến việc SVB tập trung vốn vào trái phiếu chính phủ Mỹ và trái phiếu bất động sản được đảm bảo, những tài sản được coi là an toàn và thanh khoản, và nghĩa vụ của ngân hàng trong việc hoàn trả tiền gửi trả trước hạn khi có yêu cầu. Tuy nhiên, khi so sánh với quy định của Basel 3 mà các ngân hàng Mỹ phải tuân thủ, một số vấn đề được phát hiện như sau:
Thứ nhất, SVB gặp phải rủi ro lãi suất (thuộc nhóm rủi ro thị trường), rủi ro thanh khoản và rủi ro tập trung vốn vào một loại tài sản. Rủi ro lãi suất phát sinh khi Cục Dự trữ liên bang Mỹ (Fed) liên tục tăng lãi suất để kiềm chế lạm phát khiến giá trái phiếu dài hạn có lãi suất cố định giảm xuống.
Việc không có các biện pháp phòng ngừa rủi ro lãi suất như hợp đồng hoán đổi lãi suất, hợp đồng kỳ hạn lãi suất hay hợp đồng quyền chọn lãi suất khiến ngân hàng phải bán lỗ trái phiếu, làm giảm giá trị tài sản ròng và gây tâm lý bất an cho người gửi tiền hay nhà đầu tư trên thị trường. Điều đó tất yếu gây ra rủi ro thanh khoản.
Tuy nhiên một vấn đề cần chú ý, đó là sự tăng trưởng mạnh mẽ của tiền gửi vào SVB từ 60 tỷ USD trong quý 1/2020 lên đến 175 tỷ USD tại thời điểm cuối năm 2022, trong khi tổng tài sản của SVB cuối năm 2022 là 212 tỷ USD. Khi tiền gửi tăng nhanh chóng nhưng không có nhiều cơ hội cho vay, ngân hàng đã đầu tư khoảng 90 tỷ USD vào trái phiếu chính phủ Mỹ và trái phiếu bất động sản được đảm bảo (cuối năm 2022) cho thấy chỉ riêng một loại tài sản đã chiếm 42% tổng tài sản của ngân hàng này. Khi đó, ngân hàng đứng trước rủi ro tập trung vốn vào một nhóm ngành hay tài sản. Điều không mong muốn là SVB sụp đổ, dù các trái phiếu mà SVB đầu tư được cho là rất an toàn và thanh khoản.
Thứ hai, không có cảnh báo từ cơ quan quản lý ngân hàng về vấn đề tập trung vốn của SVB. Basel 3 (và tương lai là Basel 4) quy định khá chặt chẽ về tỷ lệ an toàn vốn (Capital Adequacy Ratio – CAR), đồng thời yêu cầu thiết lập hệ thống cảnh báo sớm. Một ngân hàng được cho là có đủ vốn nếu có CAR không nhỏ hơn 8%.
Trong công thức tính CAR, các khoản mục thuộc tài sản nằm ở mẫu số. Trái phiếu chính phủ Mỹ (vốn được coi là an toàn) thường có hệ số rủi ro bằng 0. Với 42% tổng tài sản có hệ số rủi ro xấp xỉ 0, tức là CAR của SVB lên đến trên 16% vào cuối năm 2022. Vậy theo Basel 3, tại sao SVB vẫn sụp đổ?
Vấn đề nằm ở việc tập trung tài sản vào một chỗ. Nhưng nếu tuân thủ chặt chẽ theo các quy định, phải có hệ thống cảnh báo sớm từ Fed để SVB phải phân tán rủi ro bằng cách điều chỉnh danh mục đầu tư nhưng vẫn phải đảm bảo các yêu cầu về CAR. Basel 3 đã xuất hiện lỗ hổng về việc giám sát của ngân hàng trung ương, hoặc SVB đã bỏ qua cảnh báo của Fed, hoặc do cả hai lý do trên.
PHẢN ỨNG CỦA GIỚI CHỨC MỸ
Khi SVB mất khả năng chi trả, chính phủ Mỹ, Fed và FDIC (Công ty Bảo hiểm Tiền gửi Liên bang) đều thông báo rằng hệ thống ngân hàng vẫn an toàn, vì SVB tập trung cho những lĩnh vực hẹp (start up, công nghệ, bảo vệ môi trường…) và chỉ ảnh hưởng đến những ngân hàng khác trong cùng lĩnh vực. Điều này giúp trấn an dư luận và hạn chế ảnh hưởng của hiệu ứng domino – theo những kỳ vọng khác nhau. Tuy nhiên, một số quỹ đầu tư mạo hiểm đã rút tiền và hướng dẫn nhiều startup trong danh mục của quỹ rút tiền gửi từ SVB trước khi ngân hàng này sụp đổ. Founders Fund, USV và Coatue là một vài cái tên đã thực hiện việc rút tiền. Moody’s hạ mức xếp hạng của SVB lại đẩy ngân hàng này sụp đổ nhanh hơn.
Mặc dù 89% trong tổng số 175 tỷ USD tiền gửi tại SVB vào cuối năm 2022 không được bảo hiểm, FDIC vẫn cho phép tất cả người gửi tiền vẫn có thể rút toàn bộ tiền gửi nếu muốn, ngay cả sau khi đã quyết định đóng cửa ngân hàng. Nhờ vậy, hơn 300 quỹ đầu tư mạo hiểm đã ký một tuyên bố chung cam kết sẽ kinh doanh trở lại với SVB trong trường hợp ngân hàng này được “mua lại và tái cấp vốn”. Điều này có thể hạn chế phần nào những ảnh hưởng tiêu cực từ sự phá sản của SVB.
ĐỐI CHIẾU VỚI TRƯỜNG HỢP VIỆT NAM VÀ HÀM Ý CHÍNH SÁCH
Việc tập trung vào một nhóm tài sản tài chính (như trái phiếu), một số lĩnh vực hay một số doanh nghiệp không phải là trường hợp chưa xảy ra tại Việt Nam. Điển hình là việc Ngân hàng TMCP Phát triển Nhà Hà Nội (Habubank) tập trung khoảng 30% tổng tài sản vào Vinashin. Sau khi nợ xấu của ngân hàng này lên đến 16% vào khoảng những năm 2011 – 2012, Ngân hàng TMCP Sài Gòn Hà Nội đã tiếp quản Habubank, làm thương hiệu này dừng hoạt động từ ngày 28/8/2012.
Từ năm 2012 đến nay, Ngân hàng Nhà nước Việt Nam đã điều hành để đảm bảo không cho ngân hàng nào bị sụp đổ và thường xuyên cảnh báo sớm trong thời gian gần đây để giúp hệ thống ngân hàng không rơi vào tình trạng như cách đây 10 năm. Việc tuân thủ các quy định trong quản lý hệ thống ngân hàng (như thường xuyên báo cáo thanh khoản; cảnh báo sớm về danh mục đầu tư của ngân hàng; yêu cầu đảm bảo tỷ lệ CAR,…) đã giúp hệ thống ngân hàng thương mại, dù đôi lúc thiếu thanh khoản tạm thời, vẫn đứng vững được trên thị trường. Nhờ đó, chưa có một ngân hàng nào bị tuyên bố phá sản ở Việt Nam.
Trong giai đoạn xảy ra đại dịch Covid-19 (2020 – 2022), các ngân hàng thương mại Việt Nam cũng nắm giữ một lượng lớn trái phiếu. Vào tháng 4/2022, Ủy ban Chứng khoán Nhà nước cho biết tổ chức tín dụng là nhà đầu tư trái phiếu chính phủ lớn thứ 2 sau Bảo hiểm Xã hội và đang nắm giữ khoảng 793.000 tỷ đồng, chiếm gần 42% tổng giá trị đang được giao dịch trên thị trường...
Nội dung bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 12-2023 phát hành ngày 20-03-2023. Kính mời Quý độc giả tìm đọc tại đây:
https://postenp.phaha.vn/chi-tiet-toa-soan/tap-chi-kinh-te-viet-nam
Đọc bài theo từ khoá


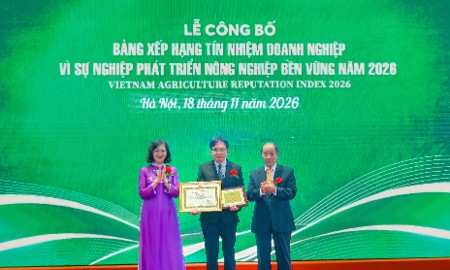
Agribank, HDBank dẫn đầu nhóm ngân hàng và dịch vụ tài chính tại VARI 2026
Agribank và HDBank lần lượt giữ hai vị trí đầu tiên trong nhóm Ngân hàng và dịch vụ tài chính thuộc Bảng xếp hạng Doanh nghiệp vì sự nghiệp phát triển nông nghiệp bền vững năm 2026. Kết quả được công bố ngày 18/11 tại Hà Nội, ghi nhận đóng góp của các tổ chức tài chính trong cung ứng vốn và dịch vụ cho nông nghiệp, nông thôn.
Giá vàng giảm thêm 100 USD/oz, SPDR Gold Trust xả mạnh
Giá vàng thế giới tiếp tục lao dốc mạnh trong phiên giao dịch ngày thứ năm (19/11), khiến mốc 3.600 USD/oz cũng đang trở nên mong manh, dưới áp lực từ mối lo lãi suất cao hơn lâu hơn và xu hướng tăng của đồng USD...
Cuộc thi trực tuyến tìm hiểu Bảo hiểm tiền gửi 2026: Cơ hội nâng cao nhận thức cho người gửi tiền
Bảo hiểm tiền gửi Việt Nam (BHTGVN) vừa công bố tổ chức cuộc thi trực tuyến "Tìm hiểu về Bảo hiểm tiền gửi năm 2026", diễn ra từ ngày 23/11 đến 13/12/2026. Đây là một nỗ lực nhằm phổ biến các quy định của Luật Bảo hiểm tiền gửi năm 2025, đồng thời nâng cao nhận thức của người gửi tiền về quyền lợi và cơ chế bảo vệ tiền gửi.
VRB ưu đãi lớn cho khách hàng doanh nghiệp nhân dịp kỷ niệm 20 năm thành lập
VRB dành loạt ưu đãi tài chính hấp dẫn cho khách hàng doanh nghiệp trong giai đoạn cuối năm. Các chương trình này nằm trong chuỗi hoạt động tri ân hướng tới mốc kỷ niệm 20 năm thành lập, đồng thời thể hiện cam kết mạnh mẽ của VRB trong việc đồng hành, tối ưu chi phí và gia tăng giá trị cho cộng đồng doanh nghiệp.
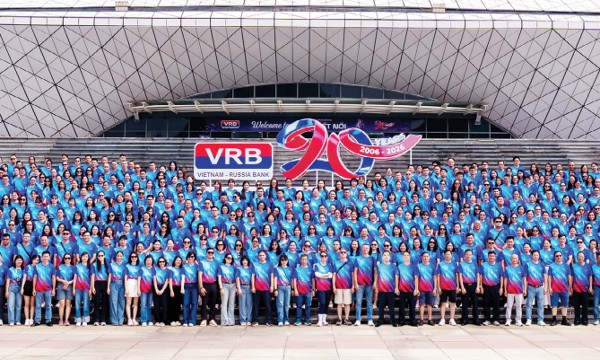
VRB: 20 năm kết nối kinh tế Việt Nam - Nga
Bà Fokina Anastasia – Chủ tịch Hội đồng thành viên Ngân hàng Liên doanh Việt – Nga (VRB), chia sẻ với Tạp chí Kinh tế Việt Nam/VnEconomy về hành trình 20 năm hoạt động tại Việt Nam, cũng như vai trò của ngân hàng trong thúc đẩy quan hệ hợp tác kinh tế Việt Nam - Nga...



Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.





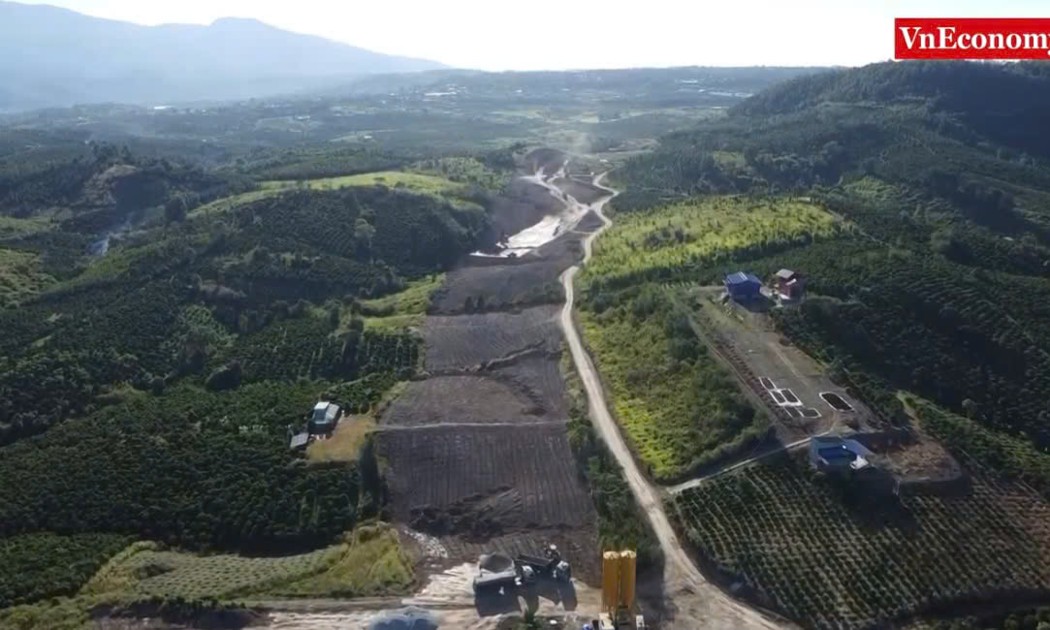
 Cận cảnh đại công trường cao tốc gần 19.000 tỷ đồng ở Lâm Đồng
Tuyến cao tốc Bảo Lộc - Liên Khương được đầu tư quy mô 4 làn xe, bề rộng nền đường 24,75 m, tốc độ thiết kế 100 km/h, có làn dừng khẩn cấp liên tục. Tổng mức đầu tư điều chỉnh khoảng 18.945 tỷ đồng. Dự kiến sẽ thông xe kỹ thuật vào quý III/2028 và hoàn thành, đưa vào khai thác trong quý IV/2028.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

