


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Quy định hàng hóa xuất, nhập khẩu tại chỗ có làm khó các doanh nghiệp gia công?


Pháp luật về quản lý ngoại thương không có quy định hàng hóa nhập khẩu để sản xuất phục vụ xuất khẩu là hàng gia công…
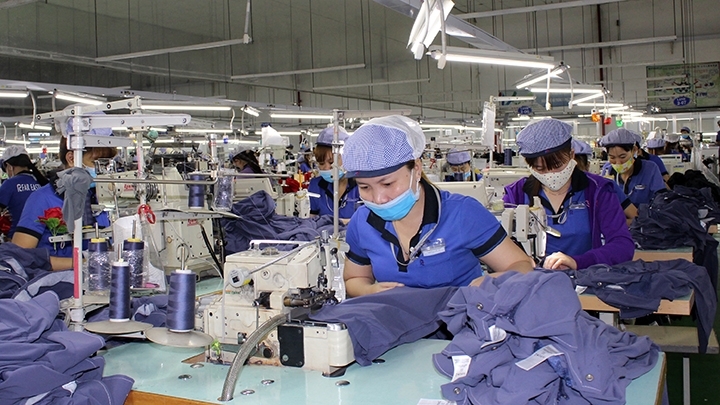
Tổng cục Hải quan vừa nhận được ý kiến phản ánh của các doanh nghiệp thuộc Hiệp hội Dệt may Việt Nam (Vitas) đối với Nghị định 18/2021/NĐ-CP đang gây khó cho doanh nghiệp gia công.
Theo lý giải của các doanh nghiệp, Nghị định 18 quy định đối với hàng hóa nhập khẩu tại chỗ để sản xuất hàng xuất khẩu, doanh nghiệp nội địa xuất khẩu tại chỗ sản phẩm cho doanh nghiệp sản xuất phục vụ xuất khẩu phải nộp thuế xuất khẩu cho sản phẩm xuất ra.
Doanh nghiệp nhập khẩu sản phẩm tại chỗ cũng phải nộp thuế nhập khẩu đối với sản phẩm nhập khẩu tại chỗ, sau đó xuất khẩu mới được hoàn tiền thuế nhập khẩu.
Tuy nhiên, các doanh nghiệp dệt may không phải là bên tham gia xuất khẩu, nhập khẩu.
Trả lời cho phản ánh này, Tổng cục Hải quan cho biết, theo quy định của Luật Thuế xuất nhập khẩu thì “hàng hóa xuất khẩu, nhập khẩu tại chỗ” thuộc đối tượng chịu thuế xuất khẩu, thuế nhập khẩu.
Chỉ có “nguyên liệu, vật tư, linh kiện nhập khẩu để sản xuất hàng hóa xuất khẩu” mới thuộc đối tượng miễn thuế nhập khẩu.
Như vậy, sản phẩm sản xuất phục vụ xuất khẩu không được miễn thuế xuất khẩu và nghĩa vụ nộp thuế xuất khẩu đối với sản phẩm sản xuất xuất khẩu tại chỗ chính là các doanh nghiệp sản xuất ra hàng hoá xuất khẩu.
Cũng theo Tổng cục Hải quan, quy định về việc nộp thuế nhập khẩu đối với sản phẩm nhập khẩu tại chỗ để sản xuất phục vụ xuất khẩu trong Nghị định 18 đã được Ban soạn thảo Nghị định xem xét trên cơ sở các quy định pháp lý có liên quan đến sản phẩm nhập khẩu tại chỗ để gia công.
Theo đó, đối với loại hình gia công mà người nhận gia công là người làm thuê, nhận phí gia công theo 1 hợp đồng giữa bên thuê và bên nhận gia công thì không thu thuế nhập khẩu.
Còn đối với hàng hóa nhập khẩu sản xuất phục vụ xuất khẩu thì pháp luật về quản lý ngoại thương không có quy định như hàng gia công. Như vậy, hàng hóa nhập khẩu để sản xuất phục vụ xuất khẩu thuộc sở hữu của doanh nghiệp sản xuất phục vụ xuất khẩu. Doanh nghiệp sản xuất phục vụ xuất khẩu có quyền chủ động nguồn hàng để sản xuất kinh doanh.
Trường hợp doanh nghiệp nhập khẩu từ nước ngoài hoặc từ khu phi thuế quan thì được miễn thuế nguyên liệu, vật tư nhập khẩu theo quy định.
Trường hợp nhập khẩu tại chỗ từ doanh nghiệp nội địa thì phải nộp thuế nhập khẩu và được hoàn thuế khi xuất khẩu sản phẩm ra nước ngoài hoặc khu phi thuế quan theo quy định.
Tổng cục Hải quan giải thích, việc đưa quy định về chính sách thuế đối với sản phẩm nhập khẩu tại chỗ để sản xuất sản phẩm xuất khẩu vào Nghị định 18 là để nhằm xử lý các tình huống phát sinh trên thực tế, đảm bảo tính minh bạch.
Thêm vào đó, trong quá trình lấy ý kiến xây dựng dự thảo Nghị định 18 Ban soạn thảo không nhận được ý kiến tham gia của các bên liên quan về nội dung này nên phát sinh tình huống như kiến nghị của các doanh nghiệp dệt may là sau khi Nghị định đi vào thực hiện.
Như vậy, theo Nghị định 18 thì doanh nghiệp nội địa phải nộp thuế đối với sản phẩm sản xuất khi xuất khẩu tại chỗ cũng như đối với trường hợp xuất khẩu ra nước ngoài. Doanh nghiệp nhập khẩu tại chỗ để sản xuất hàng xuất khẩu phải nộp thuế nhập khẩu. Trường hợp doanh nghiệp nhập khẩu từ nước ngoài, từ khu phi thuế quan thì được miễn thuế nhập khẩu.
Doanh nghiệp được quyền lựa chọn nguồn hàng nhập khẩu để sản xuất xuất khẩu.
Đọc bài theo từ khoá


Gian nan hành trình làm nông nghiệp hữu cơ
Mặc dù sở hữu tiềm năng lớn cùng khung pháp lý ngày càng hoàn thiện, nông nghiệp hữu cơ Việt Nam vẫn đối mặt với muôn vàn rào cản khắc nghiệt về vốn, kỹ thuật và thị trường...
Xuất khẩu nông sản Việt Nam trước sức ép từ làn sóng biện pháp SPS mới
Trong 8 tháng đầu năm 2026, EU, Trung Quốc và khu vực Trung Đông - châu Phi đã ban hành hoặc lấy ý kiến 249 biện pháp SPS, chiếm khoảng 1/3 tổng số thông báo SPS của các thành viên WTO. Hàng loạt quy định mới về dư lượng thuốc bảo vệ thực vật, truy xuất nguồn gốc, ghi nhãn và kiểm dịch thực vật đang tạo thêm áp lực cho nông sản Việt Nam trong bối cảnh xuất khẩu tiếp tục tăng trưởng...
Các đối tác quốc tế tìm đến chuỗi vonfram của Masan
Từ quan hệ cung ứng kéo dài hơn một thập kỷ với Elmet tại Mỹ, hợp tác chế biến với GB Innovation tại Hàn Quốc đến quan hệ khách hàng với Mitsubishi Materials của Nhật Bản, Masan High-Tech Materials (UPCoM: MSR) đang kết nối năng lực chế biến tại Việt Nam với nhiều thị trường công nghiệp lớn trên thế giới.
Thương vụ Việt Nam: “Lớp hạ tầng mềm” tháo gỡ rào cản giao thương quốc tế
Nhà phân phối quốc tế thiếu kênh xác minh doanh nghiệp Việt Nam, còn doanh nghiệp nội lại khó “tự gõ cửa” từng khách hàng ngoại. Nhằm tháo gỡ hai điểm nghẽn này, hệ thống Thương vụ Việt Nam tại hơn 60 thị trường trên thế giới đang đóng vai trò lớp trung gian đặc biệt. Dù không mua hay bán, nhưng là bên bảo chứng tin cậy để hai phía sẵn sàng ngồi vào bàn đàm phán…
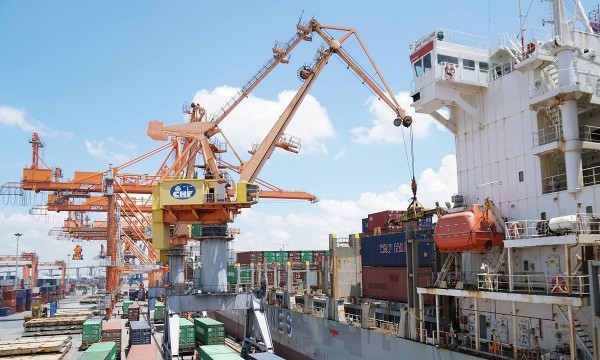
Tháo gỡ nút thắt thể chế và cơ chế giá để khơi thông nguồn lực ngành công thương
Sự thiếu đồng bộ trong quy định pháp luật, biến động cước phí vận tải cùng những bất cập về cơ chế giá đang đặt ra thách thức lớn cho cộng đồng doanh nghiệp. Khẩn trương rà soát, cắt giảm thủ tục hành chính và tạo hành lang pháp lý minh bạch là giải pháp then chốt để giải phóng nguồn lực cho ngành công thương...





Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





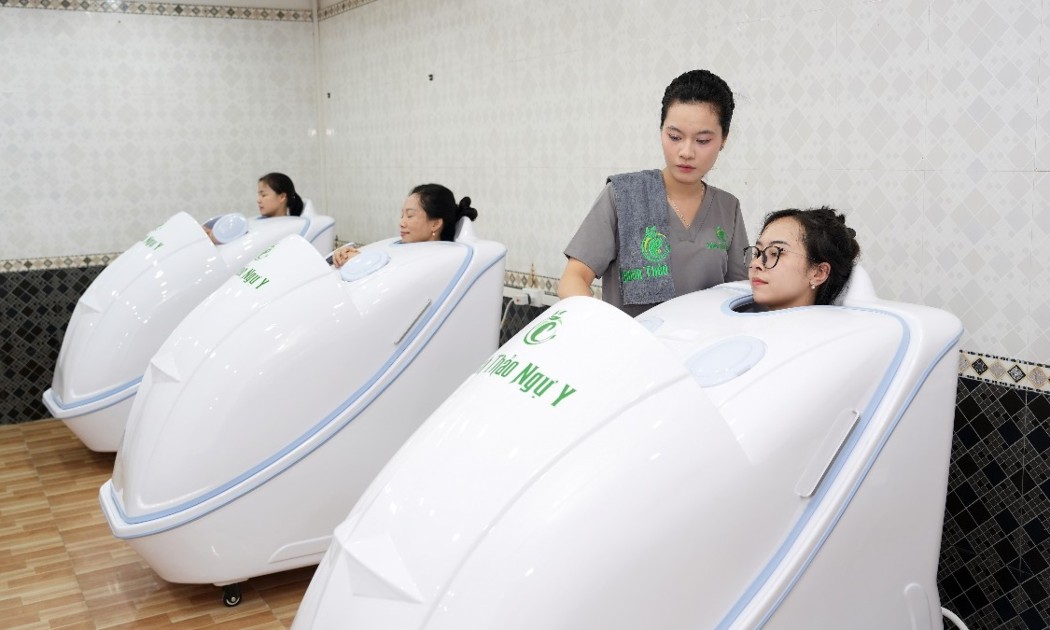
 Wellness chữa lành mở hướng phát triển du lịch xanh, bền vững
Xu hướng chăm sóc sức khỏe chủ động đang ngày càng tác động đến cách du khách lựa chọn điểm đến. Đây được xem là dư địa để Việt Nam phát triển du lịch wellness, kết hợp nghỉ dưỡng, trị liệu, dinh dưỡng và trải nghiệm thiên nhiên.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...