




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sản lượng thép toàn cầu giảm 2,2% trong tháng 2: Trung Quốc dư cung, Việt Nam và Ấn Độ tăng tốc


Sản lượng thép thô toàn cầu tháng 2/2026 đạt 141,8 triệu tấn, giảm 2,2% so với cùng kỳ năm trước — đưa tổng sản lượng hai tháng đầu năm xuống 298,2 triệu tấn, giảm 1,5%...
Trong khi Trung Quốc đối mặt với bài toán dư cung dai dẳng và nhu cầu thị trường nội địa chưa khởi sắc, Việt Nam lại nổi lên như một điểm sáng hiếm hoi của khu vực với mức tăng trưởng sản lượng hai tháng đạt 14,4% — cao nhất trong số các thị trường lớn được ghi nhận.
THÉP TRUNG QUỐC: DUY TRÌ CÔNG SUẤT LÒ CAO NHƯNG THỊ TRƯỜNG VẪN ẢM ĐẠM
Theo thông tin từ Hiệp hội Thép Thế giới (worldsteel) — Số liệu tháng 2/2026 và lũy kế đến đầu tháng 4/2026, Trung Quốc tiếp tục chi phối bức tranh sản xuất thép toàn cầu. Tháng 2/2026, sản lượng thép thô của nước này đạt 76,1 triệu tấn — chiếm hơn 53% tổng sản lượng toàn cầu — nhưng giảm 3,6% so với cùng kỳ năm trước. Lũy kế hai tháng đầu năm, sản lượng Trung Quốc đạt 160,3 triệu tấn, cũng giảm 3,6% so với cùng kỳ.
Theo số liệu từ CRU, tỷ lệ sử dụng công suất lò cao (BF) của Trung Quốc đạt 87% vào cuối tháng 2 — mức vận hành cao được duy trì nhằm bù đắp cho sự sụt giảm từ các lò điện hồ quang (EAF). Tỷ lệ sử dụng công suất EAF giảm theo tháng từ 54% xuống 35% — biến động mang tính chất mùa vụ do kỳ nghỉ Tết Nguyên đán. Dù lò cao vẫn vận hành ở mức cao, điều này chưa chuyển hóa thành sự cải thiện rõ rệt của thị trường. Nguồn cung dư thừa và khối lượng giao dịch hạn chế vẫn là đặc trưng chủ đạo.
Nỗ lực kích thích từ phía chính sách tiền tệ cũng chưa tạo được bước ngoặt. Việc Ngân hàng Nhân dân Trung Quốc cắt giảm lãi suất tái cấp vốn và tái chiết khấu vào cuối tháng 1/2026 không cải thiện được tâm lý thị trường, do các bên tham gia nghi ngờ hiệu quả của các biện pháp này trong bối cảnh nhu cầu vay vốn yếu từ cả phía ngân hàng thương mại lẫn doanh nghiệp. Các khách hàng hạ nguồn cũng không vội vàng tái tích trữ trước kỳ nghỉ. Triển vọng ngắn hạn của thị trường thép Trung Quốc vì vậy vẫn khá ảm đạm.
Ở phía đối lập của bức tranh khu vực, châu Á ngoài Trung Quốc lại ghi nhận tín hiệu tích cực hơn. Sản lượng thép thô của khu vực này trong tháng 2/2026 đạt 28,7 triệu tấn, tăng 2,5% so với cùng kỳ. Lũy kế hai tháng đạt 61,7 triệu tấn, tăng 5,1%.
Ấn Độ dẫn đầu nhóm với sản lượng 13,6 triệu tấn trong tháng 2, tăng 7,7% so với cùng kỳ — phản ánh đà tăng trưởng mạnh của nền kinh tế lớn nhất khu vực. Nhật Bản đạt 6,4 triệu tấn, tương đương cùng kỳ. Hàn Quốc đạt 4,8 triệu tấn, tăng nhẹ 0,2%.
THÉP VIỆT TĂNG TRƯỞNG 14,4%, ĐIỂM SÁNG HIẾM HOI
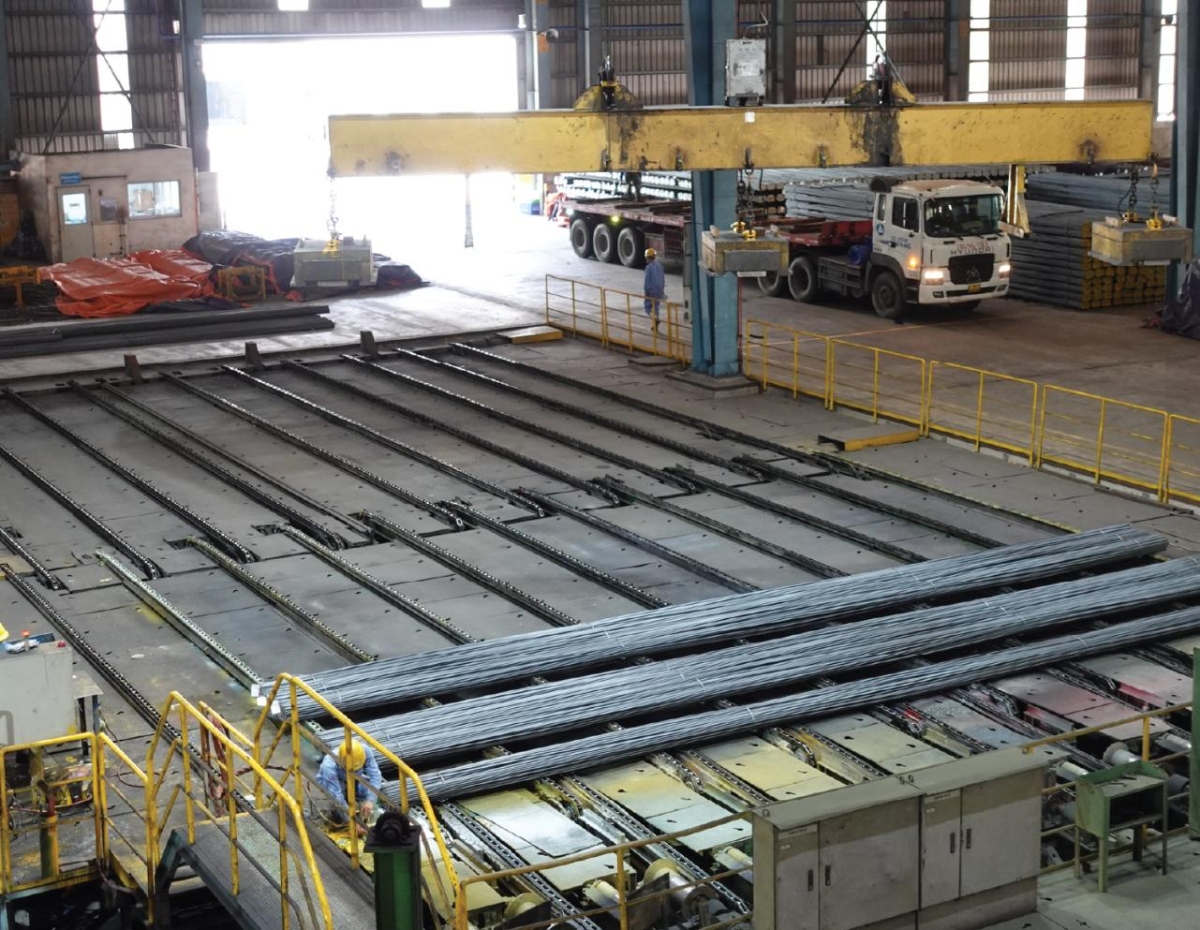
Trong số các thị trường được theo dõi, Hiệp hội Thép Việt Nam (VSA) cho hay, Việt Nam nổi bật với tốc độ tăng trưởng sản lượng thép cao nhất. Theo số liệu của Tổng cục Thống kê, sản lượng thép thô tháng 2/2026 đạt 1,7 triệu tấn, tăng 5,1% so với cùng kỳ. Tính lũy kế hai tháng đầu năm 2026, tổng sản lượng đạt 3,7 triệu tấn — tăng 14,4% so với cùng kỳ năm 2025. Đây là mức tăng trưởng đáng chú ý trong bối cảnh tổng sản lượng toàn cầu và phần lớn các thị trường chủ chốt đều suy giảm hoặc tăng trưởng thấp.
VSA nhận định tốc độ tăng trưởng này phản ánh nhu cầu nội địa đang được hỗ trợ bởi làn sóng đầu tư hạ tầng và xây dựng tại Việt Nam — bao gồm các dự án metro, đường cao tốc và loạt dự án bất động sản công nghiệp đang triển khai đồng loạt. Đây cũng là giai đoạn nhiều doanh nghiệp thép trong nước đang tận dụng cơ hội từ xu hướng dịch chuyển chuỗi cung ứng sản xuất vào Việt Nam, đặc biệt trong các ngành công nghiệp phụ trợ có nhu cầu thép cao.
Nhìn rộng hơn sang khu vực châu Âu, bức tranh phân hóa rõ giữa các nền kinh tế. Khối EU27 ghi nhận sản lượng tháng 2/2026 đạt 9,8 triệu tấn, giảm 3,6% so với cùng kỳ, đưa lũy kế hai tháng xuống 20,1 triệu tấn, giảm 3,1%. Trái với xu thế chung của khối, Đức — nền kinh tế lớn nhất EU — lại tăng 4,8% lên 2,8 triệu tấn trong tháng 2, cho thấy tín hiệu phục hồi sản xuất công nghiệp. Khu vực châu Âu ngoài EU cũng ghi nhận mức tăng 3,1%, đạt 3,4 triệu tấn.
Tại Bắc Mỹ, sản lượng thép thô tháng 2/2026 đạt 8,5 triệu tấn, tăng 0,5% so với cùng kỳ. Riêng Hoa Kỳ đạt 6,5 triệu tấn trong tháng 2, giảm 7% so với tháng trước nhưng tăng 6% so với cùng kỳ năm ngoái. Số liệu tuần gần nhất củng cố thêm xu hướng này: trong tuần kết thúc ngày 4/4/2026, sản lượng thép thô tại Hoa Kỳ đạt 1,831 triệu tấn, tăng 1,6% so với tuần trước và tăng 8,2% so với cùng kỳ năm trước. Tỷ lệ sử dụng công suất đạt 79,1%, cải thiện so với mức 77,9% của tuần trước và 75,6% của cùng kỳ năm trước. Lũy kế từ đầu năm đến ngày 4/4/2026, tổng sản lượng thép thô Hoa Kỳ đạt 24,028 triệu tấn, tăng 5,2% so với cùng kỳ năm trước, với tỷ lệ sử dụng công suất 77,4% so với mức 76,1% cùng kỳ.
Tại các khu vực còn lại, bức tranh phân hóa tiếp tục. Trung Đông đạt 3,7 triệu tấn trong tháng 2/2026, tăng nhẹ 0,1% so với cùng kỳ. Châu Phi đạt 2,0 triệu tấn, tăng 4,7%. Ngược chiều, khu vực Nga và các nước SNG cùng Ukraine ghi nhận mức giảm mạnh nhất, xuống 6,0 triệu tấn, giảm 10,5% — phản ánh tác động tiếp diễn của xung đột và các biện pháp trừng phạt kinh tế. Nam Mỹ đạt 3,1 triệu tấn, giảm 7,7%.
Các chuyên gia ngành Thép cho rằng, nhìn tổng thể, dữ liệu hai tháng đầu năm 2026 phác thảo một thị trường thép toàn cầu đang phân hóa sâu theo địa lý và theo động lực tăng trưởng nội địa của từng quốc gia. Các thị trường được hỗ trợ bởi đầu tư hạ tầng lớn như Việt Nam, Ấn Độ và Hoa Kỳ duy trì được đà tăng trưởng sản lượng trong khi phần còn lại của thế giới — đặc biệt là châu Âu, Trung Quốc và các khu vực chịu tác động địa chính trị — tiếp tục ghi nhận sự sụt giảm. Đây cũng là tín hiệu cho thấy sức khỏe của thị trường thép toàn cầu trong năm 2026 sẽ phụ thuộc nhiều vào tốc độ phục hồi của nhu cầu xây dựng và sản xuất công nghiệp tại từng khu vực, hơn là bất kỳ động lực tổng cầu chung nào.

Đồng Nai xây dựng hệ sinh thái logistics thông minh kết nối đa phương thức
Để phát huy lợi thế có nhiều đầu mối hạ tầng đa dạng quan trọng, từ sân bay Long Thành, hệ thống cảng biển, đến các khu công nghiệp và mạng lưới giao thông liên vùng, Đồng Nai đặt mục tiêu hình thành hệ sinh thái logistics thông minh, kết nối đa phương thức...
Ngành sản xuất Việt Nam tiếp tục tăng trưởng dù chịu áp lực chi phí và nguồn cung
Chỉ số PMI ngành sản xuất Việt Nam tháng 10/2026 tăng lên 52,3 điểm, cải thiện trong 16 tháng liên tiếp. Tuy nhiên, sản lượng và đơn đặt hàng mới tăng chậm hơn do chi phí dầu, nhiên liệu, vận tải tăng nhanh và thời gian giao hàng bị kéo dài…
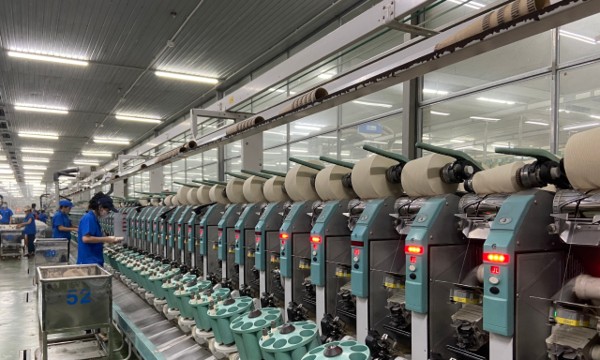
Vinatex chính thức vượt kế hoạch lợi nhuận cả năm trước thời hạn một quý
Sự cải thiện đồng bộ từ hiệu quả kinh doanh cốt lõi đến năng lực quản trị tài chính, đã giúp Vinatex không chỉ duy trì đà tăng trưởng mạnh mẽ, mà còn chính thức cán đích kế hoạch lợi nhuận cả năm trước thời hạn một quý...
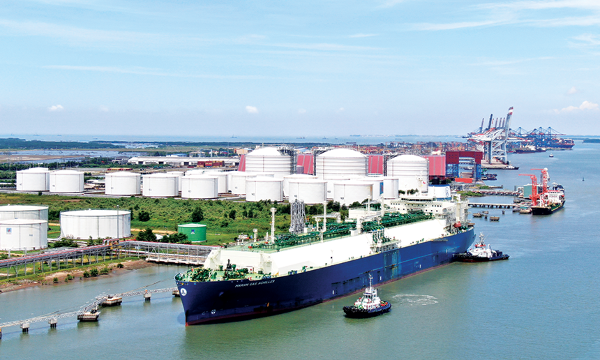
Vai trò và đóng góp của ngành dầu khí cho tăng trưởng và phát triển bền vững kinh tế Việt Nam
Ngành Dầu khí không chỉ đơn thuần giữ vai trò cung cấp nhiên liệu truyền thống mà còn là trụ cột chiến lược, quyết định đến an ninh năng lượng quốc gia, ổn định vĩ mô và thúc đẩy mô hình tăng trưởng mới của Việt Nam.
Kinh nghiệm quốc tế về phát triển công nghiệp dầu khí và gợi mở cho Việt Nam
Không nước nào giàu chỉ vì có dầu khí. Các nước thành công giống nhau ở ba điều: luật chơi ổn định, công ty dầu khí quốc gia được quản trị như một doanh nghiệp và tiền thu được từ dầu khí được đầu tư trở lại thay vì tiêu hết. Việt Nam có thể tham khảo nguyên tắc của Na Uy, cách làm của Malaysia, thước đo nội địa hóa của Vùng Vịnh, tránh vết xe đổ của Indonesia và Mexico.

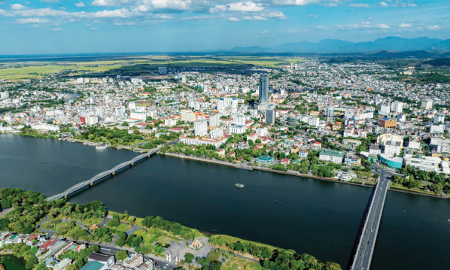




Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.





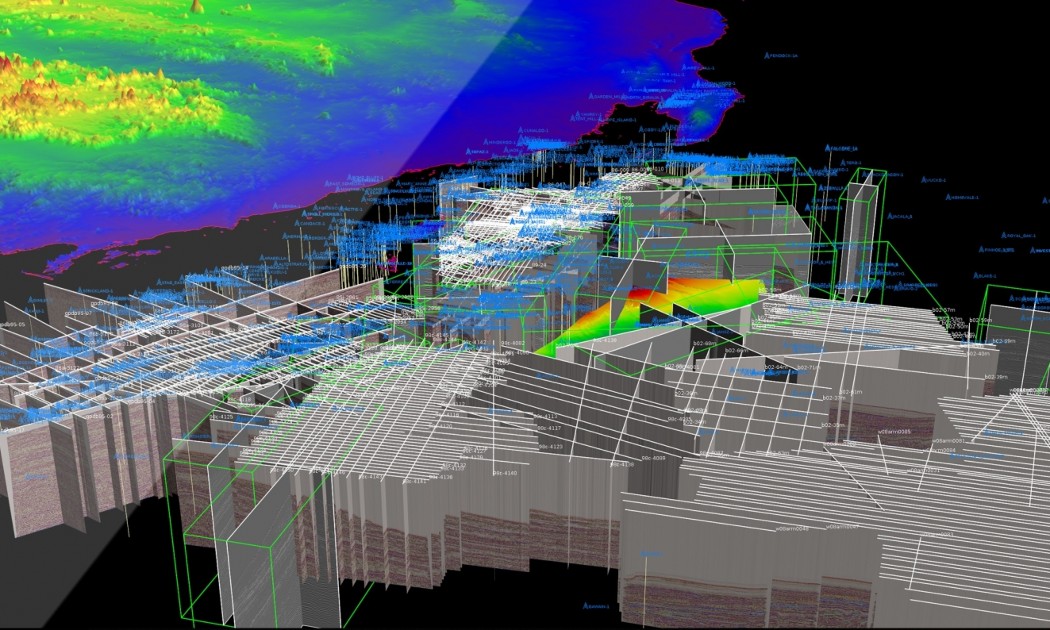
 Đột phá từ công nghệ minh giải địa chấn ba chiều
Công nghệ minh giải địa chấn ba chiều đã mang lại đột phá trong quá trình phân tích, xử lý và dựng lại hình ảnh không gian ba chiều của các lớp đất đá, cấu trúc địa chất và vỉa chứa bên dưới bề mặt Trái Đất từ dữ liệu sóng địa chấn. Việc ứng dụng công nghệ này giúp Dầu khí phát hiện ra những cấu tạo, khu vực tiềm năng mới mà bằng những công nghệ truyền thống không phát hiện được.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...