


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tập đoàn Bảo hiểm DBV: Doanh thu năm 2025 gần 4.200 tỷ VND, tăng 44,5%


Năm 2025 đánh dấu bước tăng trưởng đột phá của Tập đoàn Bảo hiểm DBV khi doanh thu phí bảo hiểm gốc đạt 4.182 tỷ đồng, ghi nhận mức tăng trưởng 44,5% so với cùng kỳ năm 2024, phản ánh hiệu quả của chiến lược tập trung vào các nghiệp vụ cốt lõi, đồng thời nâng cao chất lượng dịch vụ trên toàn hệ thống.

Doanh thu năm 2025 tiếp tục tập trung tại các nghiệp vụ bảo hiểm chủ lực, trong đó bảo hiểm Xe cơ giới giữ vai trò dẫn dắt, chiếm 62,8% tổng doanh thu, với 2.627 tỷ đồng, giữ vững vị thế dẫn đầu về doanh thu bảo hiểm xe cơ giới trên thị trường, cho thấy lợi thế cạnh tranh rõ nét của DBV về hệ thống phân phối, mạng lưới gara liên kết, năng lực giám định - bồi thường và trải nghiệm khách hàng.
Bên cạnh nghiệp vụ chủ lực, nghiệp vụ bảo hiểm Tài sản - Kỹ thuật cũng đạt được đà tăng trưởng ấn tượng, tăng 51,2% so với cùng kỳ, vượt ngưỡng 818 tỷ đồng. Việc mở rộng khai thác các dự án và khách hàng doanh nghiệp thông qua chất lượng dịch vụ vượt trội đã góp phần cải thiện chất lượng danh mục và gia tăng tính cân bằng trong cơ cấu doanh thu.
Nghiệp vụ bảo hiểm Sức khỏe đạt 736 tỷ đồng doanh thu, tăng trưởng 35% so với năm trước. Sự tăng trưởng ổn định của bảo hiểm Sức khỏe cho thấy DBV đang từng bước xây dựng nền tảng vững chắc trong các sản phẩm gắn với nhu cầu thiết yếu, phù hợp xu hướng thị trường và tạo dư địa tăng trưởng bền vững.

Bước sang năm 2026, DBV đặt mục tiêu doanh thu đạt 6.500 tỷ đồng, tương ứng mức tăng trưởng 55% so với năm 2025. Trong đó, doanh thu từ nghiệp vụ bảo hiểm xe cơ giới dự kiến đạt 3.550 tỷ đồng, chiếm 55% tổng doanh thu, tăng trưởng 54% so với cùng kỳ. Đây tiếp tục là nghiệp vụ trọng tâm, đóng vai trò trụ cột trong chiến lược kinh doanh của DBV.
Bên cạnh mục tiêu tăng trưởng doanh thu ở tất cả các nghiệp vụ, DBV xác định năm 2026 là năm tăng tốc đầu tư cho công nghệ, hướng tới: (i)Chuẩn hóa và số hóa quy trình kinh doanh – bồi thường; (ii)Nâng cao hiệu quả quản trị và kiểm soát rủi ro; (iii)Cải thiện toàn diện trải nghiệm khách hàng trên đa kênh.
Kế hoạch tăng trưởng mạnh mẽ trong năm 2026 không chỉ phản ánh tham vọng mở rộng quy mô, mà còn thể hiện bước chuyển chiến lược của DBV từ tăng trưởng theo chiều rộng sang tăng trưởng dựa trên chất lượng, hiệu quả và tính bền vững dài hạn. Đây là nền tảng quan trọng để DBV củng cố vị thế trên thị trường bảo hiểm phi nhân thọ, đồng thời tạo dư địa phát triển ổn định trong những năm tiếp theo.
Bài liên quan


Đọc bài theo từ khoá


Điểm nghẽn phía sau dòng vốn dài hạn vào hạ tầng
Nhu cầu vốn cho hạ tầng ngày càng lớn trong khi thị trường không thiếu nguồn lực. Điểm nghẽn nằm ở chỗ nhiều dự án chưa tạo được dòng tiền đủ rõ, cơ chế phân bổ rủi ro chưa hợp lý và công cụ huy động vốn còn lệch pha với vòng đời tài sản. Muốn kéo được dòng vốn 15–20 năm vào những dự án hàng tỷ USD, bài toán không chỉ là “tìm tiền” mà còn phải thiết kế những dự án đủ khả năng được thị trường định giá và chấp nhận rủi ro.
Tư vấn, giới thiệu và đào tạo nghề để người thất nghiệp sớm trở lại thị trường lao động
Không chỉ chi trả trợ cấp, chính sách bảo hiểm thất nghiệp đang được triển khai theo hướng tăng tư vấn, giới thiệu việc làm và hỗ trợ đào tạo kỹ năng, giúp người lao động rút ngắn thời gian thất nghiệp và sớm trở lại thị trường lao động.
Tăng mức hỗ trợ phí bảo hiểm nông nghiệp tới 95%
Theo Nghị định số 346/2026/NĐ-CP, mức hỗ trợ phí bảo hiểm nông nghiệp đối với cá nhân không thuộc hộ nghèo, cận nghèo được nâng hơn gấp đôi từ 20% lên 50%, trong khi mức hỗ trợ cao nhất dành cho hộ nghèo, cận nghèo tăng lên 95%. Chính sách mới đồng thời mở rộng đối tượng bảo hiểm và trao thêm quyền quyết định cho địa phương…

Ngành bảo hiểm Việt Nam đang được tái định hình bởi dữ liệu và AI
Các chuyên gia tại Hội nghị Cấp cao Bảo hiểm Việt Nam nhận định AI đang thay đổi toàn bộ chuỗi giá trị của ngành bảo hiểm, từ thiết kế sản phẩm, phân phối, quản trị rủi ro đến bồi thường và chăm sóc khách hàng, trở thành động lực quan trọng trong quá trình chuyển đổi của thị trường…

Đạt gần 2.700 tỷ đồng doanh thu nửa đầu 2026, OPES củng cố vị thế trên thị trường bảo hiểm phi nhân thọ
Nửa đầu năm 2026, Bảo hiểm số OPES duy trì đà tăng trưởng doanh thu mạnh mẽ, cao hơn trung bình ngành, đồng thời củng cố lợi thế cạnh tranh thông qua nền tảng công nghệ, ứng dụng trí tuệ nhân tạo (AI) và chiến lược phát triển thương hiệu bài bản.



Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…





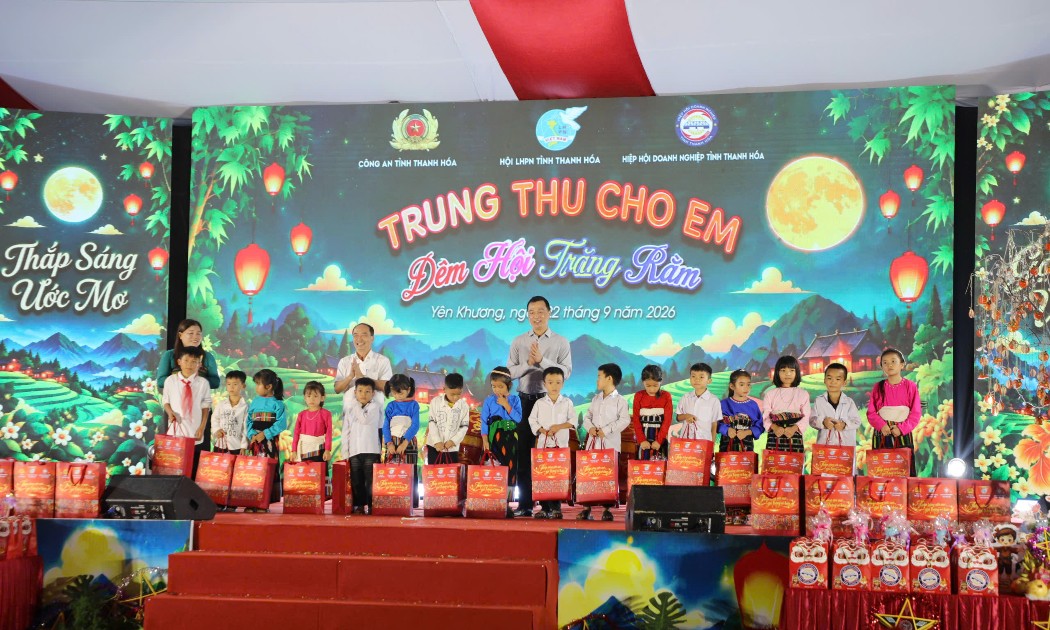
 Đêm Trung thu đặc biệt nơi vùng biên Yên Khương
Giữa núi rừng biên giới Yên Khương, đêm Trung thu năm nay trở nên đặc biệt hơn khi hơn 1.000 phần quà được trao tới các em học sinh, cùng những ước mơ nhỏ bé được lắng nghe và chắp cánh.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

