


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thanh khoản bùng nổ, lợi thế thuộc về công ty chứng khoán có ngân hàng "mẹ"


Margin tăng mạnh ở nhóm công ty chứng khoán có liên quan đến nhóm ngân hàng. Đây là hệ quả của việc đẩy mở rộng sang lĩnh vực chứng khoán của nhóm nhà băng trong bối cảnh hoạt động cho vay truyền thống đang chịu áp lực từ sự cạnh tranh gay gắt, biên lợi nhuận mỏng hơn và hạn mức tăng trưởng tín dụng...
Tổng dư nợ cho vay hoạt động ký quỹ, cho vay margin toàn thị trường đạt gần 297 nghìn tỷ đồng tại ngày 30/6/2025, tăng nhẹ 8,1% tương đương khoảng 22,2 nghìn tỷ đồng so với cuối tháng 3/2025, theo thống kê từ FiinTrade.
Dữ liệu được tổng hợp từ báo cáo tài chính của 79/85 công ty chứng khoán, chiếm 99,8% vốn chủ sở hữu toàn ngành. Đà tăng chủ yếu đến từ nhóm công ty chứng khoán nội, với dư nợ margin gia tăng đáng kể tại SSI, TCBS, MBS, VCI, VPBanks, SHS, VIX. Ngược lại, nhóm CTCK ngoại ghi nhận xu hướng trái chiều, với dư nợ giảm tại Mirae Asset hoặc tăng nhẹ tại KIS Việt Nam, KB Việt Nam.
Đáng lưu ý, trong nhóm margin tăng mạnh ở nhóm nội, hầu hết đến từ các công ty chứng khoán có liên quan đến nhóm ngân hàng như TCBS, VPBankS, MBS, SHS, VIX... Đây là hệ quả của việc đẩy mở rộng sang lĩnh vực chứng khoán của nhóm nhà băng trong bối cảnh hoạt động cho vay truyền thống của ngân hàng đang chịu áp lực từ sự cạnh tranh gay gắt, biên lợi nhuận mỏng hơn và hạn mức tăng trưởng tín dụng.
Tính đến ba tháng đầu năm 2025, biên lãi ròng (NIM) của các ngân hàng đã giảm 35 điểm cơ bản xuống còn 2.9% so với cùng kỳ năm trước. Bước sang quý 2/2025, NIM đạt 3,2%, tăng nhẹ 2 điểm cơ bản so với quý trước. Tuy nhiên, sự cải thiện này chủ yếu đến từ việc HDB ghi nhận phí cam kết tín dụng, khiến NIM của ngân hàng này tạm thời tăng cao. Nếu loại trừ yếu tố bất thường này, NIM toàn hệ thống thực tế giảm 11bps so với quý trước, thấp hơn kỳ vọng.
Ngày càng nhiều ngân hàng gia tăng các dịch vụ môi giới chứng khoán và thị trường vốn – những mảng có biên lợi nhuận cao hơn so với hoạt động cho vay truyền thống, nhằm củng cố và phát triển hệ sinh thái tài chính của mình. Mặc dù việc đầu tư vào công ty con trong lĩnh vực chứng khoán sẽ làm giảm tỷ lệ an toàn vốn trong ngắn hạn, các ngân hàng vẫn tin tưởng rằng mở rộng sang lĩnh vực này nhìn chung sẽ cải thiện khả năng sinh lời.
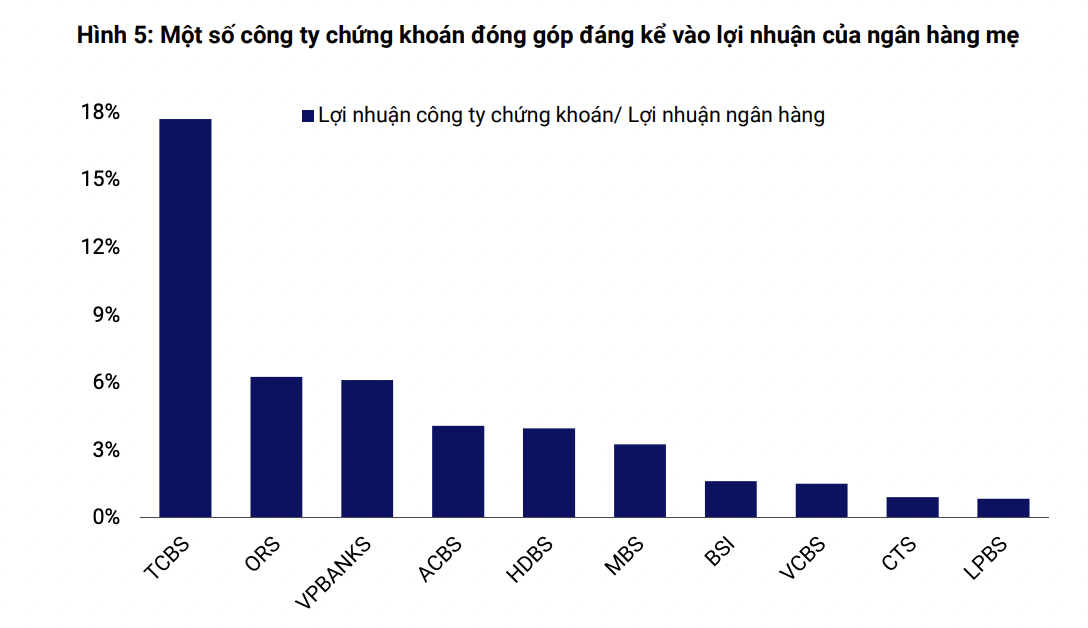
Năm 2024, một số công ty chứng khoán liên kết với ngân hàng như TCBS đã đóng góp đáng kể – gần 20% – vào lợi nhuận của ngân hàng mẹ.
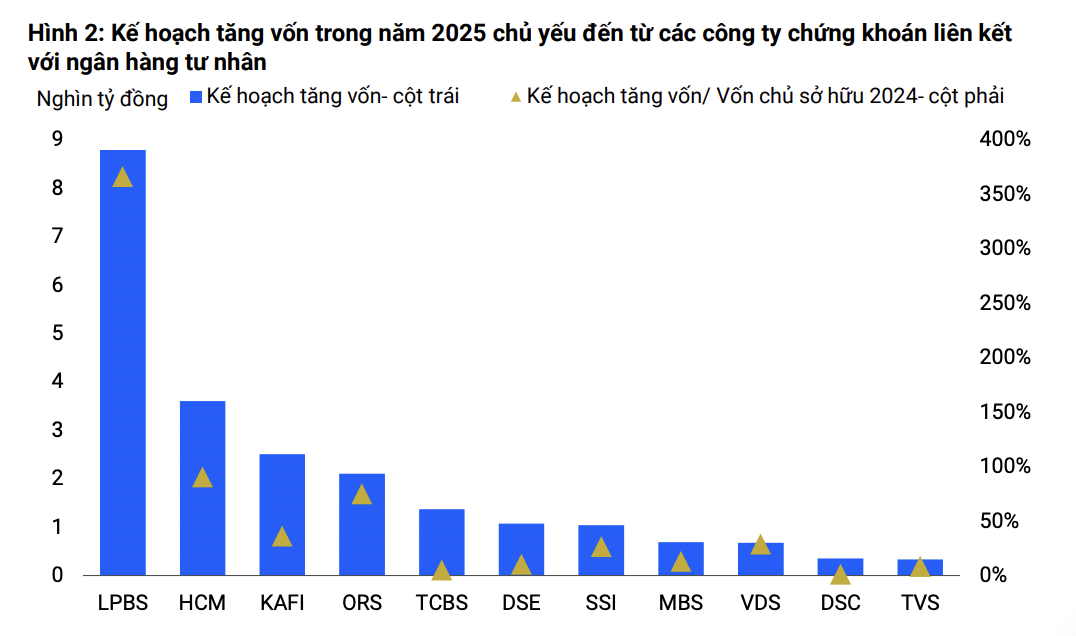
Theo đánh giá của VISRating, sự phát triển của các công ty chứng khoán liên kết với ngân hàng sẽ làm gia tăng cạnh tranh trong ngành chứng khoán. Trong ba năm qua, các công ty liên kết ngân hàng tư nhân đã vươn lên vị thế đáng kể trong top 30 về quy mô tài sản, nhờ các đợt tăng vốn lớn. Thị phần cho vay ký quỹ của các công ty này cũng tăng từ 19% năm 2022 lên 30% năm 2024, phản ánh tốc độ tăng trưởng mạnh mẽ.
Các công ty liên kết với ngân hàng thường tận dụng vốn và mạng lưới khách hàng của ngân hàng mẹ để mở rộng thị phần môi giới và phân phối trái phiếu – một lợi thế mà các công ty chứng khoán không thuộc hệ sinh thái ngân hàng khó có thể cạnh tranh.
Do đó, VISRating kỳ vọng các công ty liên kết với ngân hàng tư nhân sẽ tiếp tục dẫn dắt tăng trưởng lợi nhuận ngành trong 12– 18 tháng tới.
Trong ba năm qua, tỷ suất lợi nhuận trên bình quân tổng tài sản (ROAA) của các công ty này đạt trung bình 5,5%, vượt trội so với mức 3,5% của các công ty cùng ngành. Ngược lại, tăng trưởng lợi nhuận của các công ty chứng khoán có vốn nước ngoài và quy mô nhỏ trong nước sẽ chậm hơn, do hạn chế về tập khách hàng và quy mô hoạt động làm giảm khả năng cạnh tranh.
Các ngân hàng và công ty chứng khoán liên kết thường hợp tác chặt chẽ để cho vay các doanh nghiệp lớn – chủ yếu trong lĩnh vực bất động sản và năng lượng tái tạo – thông qua các khoản cho vay khách hàng, đầu tư trái phiếu và/hoặc cho vay ký quỹ. Một số doanh nghiệp gần đây đã vướng vào các vấn đề pháp lý liên quan đến dự án và/hoặc chậm trả trái phiếu doanh nghiệp.
Ngoài ra, các công ty chứng khoán cũng có thể cam kết mua lại trái phiếu đã bán cho khách hàng cá nhân như một phần của hoạt động phân phối trái phiếu.
"Tuy nhiên, việc các ngân hàng và công ty chứng khoán tập trung tín dụng cao vào các doanh nghiệp lớn đang làm gia tăng rủi ro hoạt động, và sẽ dễ bị tổn thương trước các các rủi ro tín dụng liên quan đến từng khách hàng lớn. Để hạn chế tổn thất tín dụng, điều quan trọng là các ngân hàng và công ty chứng khoán liên kết cần thiết lập tốt tiêu chí lựa chọn khách hàng mới và tăng cường quản lý tài sản đảm bảo", VISRating khuyến nghị.
Bài liên quan


Đọc bài theo từ khoá


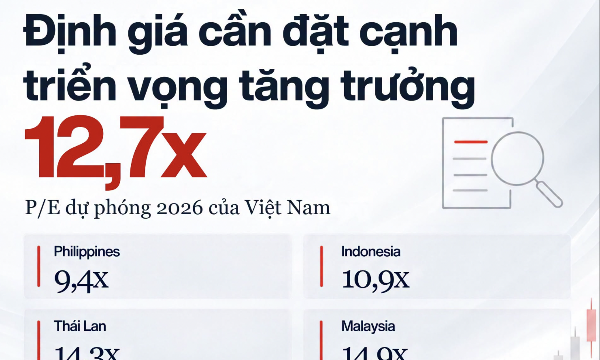
VinaCapital: Định giá chứng khoán Việt Nam đang ở mức hấp dẫn so với nhóm ASEAN
P/E dự phóng năm 2026 của Việt Nam ở mức 12,7 lần, thấp hơn Thái Lan (14,3 lần) và Malaysia (14,9 lần), đồng thời cao hơn Indonesia và Philippines.
Ông Lê Chí Phúc: Biến số lớn nhất là lãi suất, cơ hội trên thị trường có thể xuất hiện vào cuối năm
SGI Capital cho rằng lãi suất là biến số quan trọng nhất từ thời điểm này đến cuối năm. Những yếu tố chi phối lãi suất tiếp tục là lạm phát và giá dầu. Đây là những biến số tác động trực tiếp đến quyết định lãi suất sẽ tiếp tục được nâng đến mức độ nào.
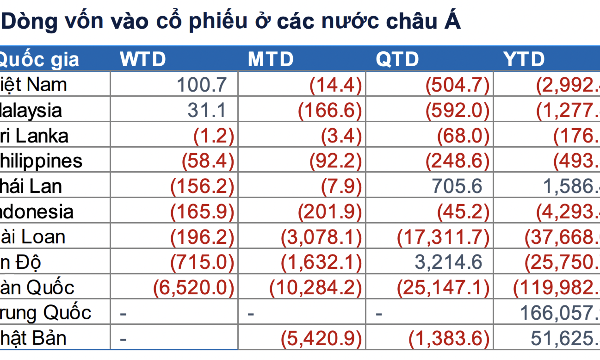
Quỹ ETF niêm yết tại Hàn Quốc đổ mạnh tiền vào Việt Nam
Dòng vốn vào ròng tuần qua tập trung chủ yếu ở quỹ Kim Kindex VN30 khi quỹ này có tuần thứ hai hút ròng mạnh, với hơn 73 triệu USD, phản ánh dòng vốn tích cực từ quỹ ETF niêm yết tại thị trường Hàn Quốc.
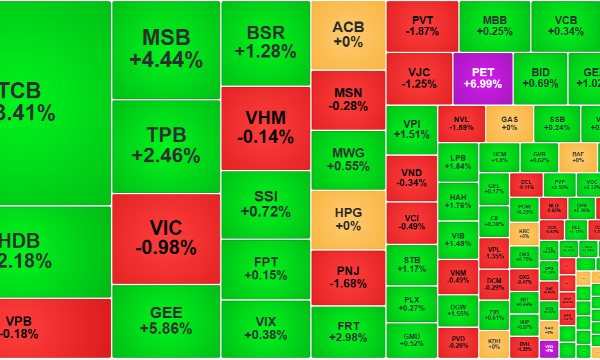
Thanh khoản bắt đầu cải thiện, khối ngoại vẫn duy trì bán ròng
Độ rộng phản ánh diễn biến tăng giá áp đảo và thanh khoản cải thiện là tín hiệu tốt nhất trong phiên sáng nay. Tuy VN-Index vẫn bị vài cổ phiếu lớn kiềm chế, nhưng dòng tiền đang có tín hiệu vận động mạnh hơn và lan tỏa hơn.
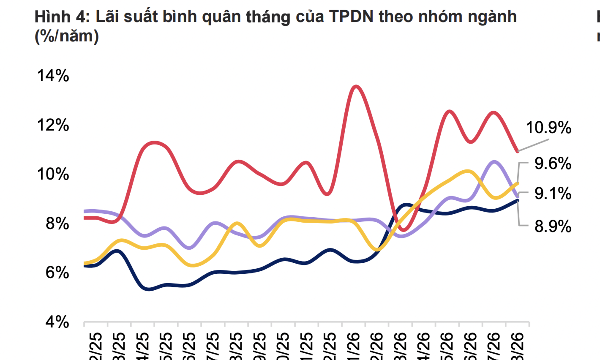
Lãi suất trái phiếu doanh nghiệp duy trì mức cao 9,5%/năm, riêng nhóm bất động sản 10,5%
Lãi suất trái phiếu doanh nghiệp bình quân gia quyền trong 8 tháng năm 2026 vẫn duy trì ở mức cao, khoảng 9,5%, cao hơn so với mức bình quân 7,3% của năm 2025.




Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…





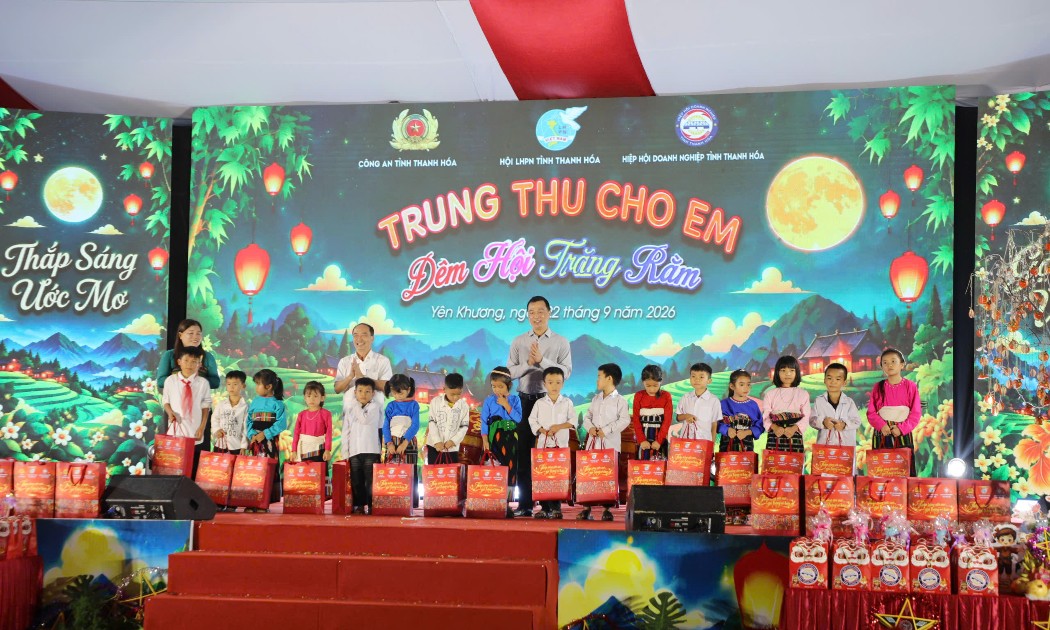
 Đêm Trung thu đặc biệt nơi vùng biên Yên Khương
Giữa núi rừng biên giới Yên Khương, đêm Trung thu năm nay trở nên đặc biệt hơn khi hơn 1.000 phần quà được trao tới các em học sinh, cùng những ước mơ nhỏ bé được lắng nghe và chắp cánh.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...