


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


44 quỹ cổ phiếu báo hiệu suất âm trong tháng 11 dù VN-Index tăng mạnh


Trong tháng 11/2025, các quỹ cổ phiếu ghi nhận mức sinh lời bình quân -0,7%, đánh dấu tháng giảm thứ ba liên tiếp dù VN-Index hồi phục +3,1% so với tháng trước đó.

Các quỹ cổ phiếu duy trì hiệu suất bình quân âm, đánh dấu tháng thứ ba giảm liên tiếp dù VN-Index hồi phục, theo FiinTrade.
Trong tháng 11/2025, các quỹ cổ phiếu ghi nhận mức sinh lời bình quân -0,7%, đánh dấu tháng giảm thứ ba liên tiếp dù VN-Index hồi phục +3,1% so với tháng trước đó. Hiệu suất âm diễn ra trên diện rộng với 44/76 quỹ, tuy nhiên mức giảm đã thu hẹp so với tháng 10/2025 (51/73 quỹ).
Áp lực giảm tập trung chủ yếu ở nhóm quỹ mở và một số ETF tham chiếu VNDiamond, do danh mục nắm tỷ trọng lớn các cổ phiếu diễn biến kém hơn thị trường như MWG, FPT, MBB, TCB, VPB.
Ngược lại, ETF ngoại (Xtrackers Vietnam, VanEck Vietnam) ghi nhận hiệu suất vượt trội so với VNINDEX, nhờ tỷ trọng cao ở các cổ phiếu dẫn dắt như VIC, VNM, VJC.
Lũy kế 11 tháng năm 2025, 52/76 quỹ cổ phiếu có hiệu suất thấp hơn VN-Index (+33,5%), chủ yếu ở nhóm quỹ mở và quỹ đóng, phản ánh mức độ phân hóa cao và khả năng tạo alpha còn hạn chế trong bối cảnh thị trường tăng mạnh nhưng tập trung vào nhóm cổ phiếu trụ. Quỹ Đầu tư CP Năng động Bảo Việt (BVFED) là quỹ mở duy nhất vượt VN-Index song quy mô NAV còn nhỏ (~252 tỷ đồng).
Trong khi đó, các quỹ ETF ngoại và ETF tham chiếu theo VN30 tiếp tục dẫn đầu về hiệu suất, nhưng đồng thời chịu áp lực rút vốn ròng đáng kể từ đầu năm.
Xét khung dài hạn 5 năm, hiệu suất tích lũy tích cực của các quỹ chủ yếu đến từ mức sinh lời vượt trội năm 2021 (bình quân +43,7%), sau đó sụt giảm sâu năm 2022 (-30,2%), và hai năm gần đây (2023–2024) chỉ vượt trội tương đối so với đà hồi phục của thị trường, cho thấy kết quả dài hạn chịu ảnh hưởng lớn bởi chu kỳ, thay vì phản ánh sự ổn định xuyên suốt.
Tháng 11/2025, hiệu suất các quỹ Trái phiếu cải thiện nhẹ lên 0,5% (so với 0,3% trong tháng 10). Nổi bật là quỹ Trái phiếu Bảo Việt (BVBF) ghi nhận hiệu suất +1% – mức cao nhất theo tháng trong năm 2025 – chủ yếu nhờ tăng tỷ trọng tiền gửi trong bối cảnh lãi suất cải thiện.
Trong khi đó, quỹ Trái phiếu Techcom (TCBF) phục hồi lên +0,1% nhờ khoản lỗ chưa thực hiện giảm, song vẫn chịu áp lực rút vốn ròng lớn (hơn 1 nghìn tỷ đồng).
Lũy kế 11 tháng năm 2025, hiệu suất bình quân quỹ Trái phiếu duy trì quanh 4–5%, phản ánh tính ổn định của nhóm tài sản thu nhập cố định.
Tuy nhiên, đà tăng trở lại của lãi suất huy động đang làm suy giảm sức hấp dẫn tương đối của quỹ Trái phiếu, khiến dòng tiền chưa quay lại tương xứng, thậm chí tiếp tục rút ròng ở nhiều quỹ, đặc biệt là nhóm quy mô lớn như TCBF.

Trong tháng 11/2025, nhóm quỹ Cân bằng tiếp tục ghi nhận hiệu suất âm tháng thứ ba liên tiếp, với mức bình quân -0,9%, phản ánh xu hướng điều chỉnh kéo dài. Diễn biến tiêu cực diễn ra trên diện rộng, khi 9/11 quỹ ghi nhận hiệu suất âm, tăng so với 8/11 quỹ trong tháng 10/2025.
Đáng chú ý, quỹ Cân bằng Linh hoạt Techcom (TCFF) đảo chiều sang hiệu suất âm (-1,3%) sau mức sinh lời +1,8% trong tháng 10, phản ánh rủi ro gia tăng khi quỹ nâng mạnh tỷ trọng cổ phiếu lên 48,8%. Hiệu suất chịu tác động tiêu cực từ diễn biến giảm sâu của một số cổ phiếu nắm giữ tỷ trọng cao như CTD và FPT, cùng với sự điều chỉnh của TPDN thuộc MeatLife và Vingroup.
Ở chiều ngược lại, chỉ hai quỹ ghi nhận hiệu suất dương là Năng động Eastspring Investments Việt Nam (ENF) và United Thu nhập Năng động Việt Nam (UVDIF), lần lượt đạt +0,4% và +0,3%, nhờ danh mục nắm giữ tỷ trọng cao cổ phiếu VIC – mã dẫn dắt thị trường trong tháng 11/2025.
Tháng 11/2025, dòng tiền qua các quỹ đầu tư tiếp tục bị rút ròng gần 2,7 nghìn tỷ đồng, giảm -25% so với tháng trước, đánh dấu tháng thứ ba liên tiếp áp lực rút vốn hạ nhiệt.
Đáng chú ý, tâm điểm rút ròng chuyển sang nhóm quỹ Trái phiếu, với giá trị hơn 1,7 nghìn tỷ đồng (+199% so với tháng trước) – mức cao nhất kể từ tháng 6/2023. Ngược lại, áp lực rút ròng tại nhóm quỹ Cổ phiếu hạ nhiệt rõ rệt, giảm -67,5% xuống còn gần 982 tỷ đồng, mức thấp nhất kể từ tháng 1/2025.
Lũy kế 11 tháng năm 2025, dòng tiền qua quỹ đầu tư bị rút ròng hơn 31,7 nghìn tỷ đồng, chủ yếu tập trung ở nhóm quỹ Cổ phiếu, trong khi quỹ Trái phiếu đảo chiều sang rút ròng, trái ngược với xu hướng vào ròng mạnh cùng kỳ 2024. Dù vậy, tổng giá trị tài sản ròng (NAV) hệ thống quỹ vẫn tăng 7% so với cuối năm 2024, cho thấy áp lực rút vốn chưa làm suy yếu đáng kể quy mô thị trường.
Bài liên quan




Blog chứng khoán: “Thuốc giảm đau” cho điểm số
Nỗ lực đẩy VIC lên đỡ điểm cho VNI cũng không cải thiện được giao dịch, lại thêm gần 140 cổ phiếu nữa giảm giá quá 1% hôm nay. Chỉ số từ từ trượt dốc nhưng cổ phiếu đang tổn thương nặng hơn và nhanh hơn.
Khối ngoại bán ròng hơn 3.300 tỷ, cổ phiếu lũ lượt lao dốc
Đà phục hồi của VIC tiếp nối khá ấn tượng trong phiên chiều đã giúp VN-Index tránh khỏi một phiên lao dốc không phanh. Tuy nhiên sự tỏa sáng đơn lẻ của trụ này không giúp được phần còn lại của thị trường, cổ phiếu vẫn sụt giảm chóng mặt trên diện rộng.
Giới chuyên gia nâng dự báo giá dầu vì lo ngại gián đoạn nguồn cung kéo dài
Các chuyên gia trong một cuộc khảo sát đã nâng dự báo giá dầu năm 2026, cho rằng giá dầu thô Brent sẽ đạt mức trung bình gần 90 USD/thùng, do tình trạng gián đoạn nguồn cung lấn át mối lo về nhu cầu tiêu thụ dầu suy yếu...
Lãi suất cao, thanh khoản chậm ảnh hưởng tới lợi nhuận doanh nghiệp bất động sản quý 3/2026
Theo đánh giá của Chứng khoán MBS, trong khi VHM được kỳ vọng ghi nhận mức tăng trưởng đột biến nhờ mở bán các dự án lớn, VRE tiếp tục duy trì đà tăng trưởng lợi nhuận, thì nhiều doanh nghiệp khác như DXG, KDH và NLG chịu áp lực từ thị trường bất động sản suy giảm, lãi suất cao và tiến độ bàn giao.
Khối ngoại xả lớn ở PNJ, đà giảm giá vẫn loang rộng
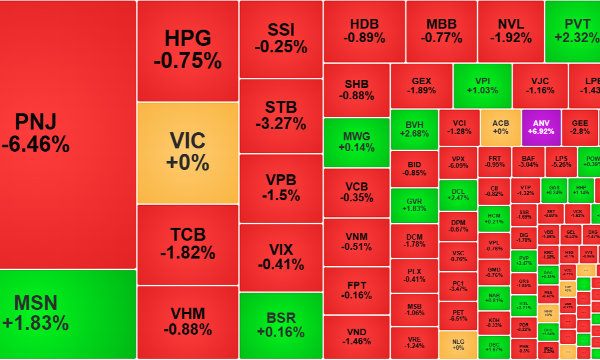
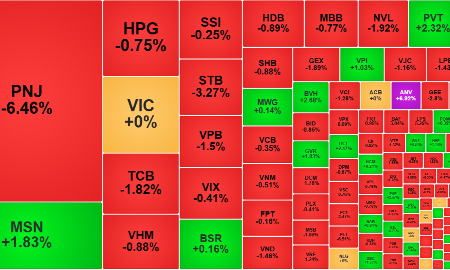
Thanh khoản sàn HoSE sáng nay ghi nhận mức tăng đột biến gần 33% so với sáng hôm qua nhưng phần lớn là do giao dịch ở PNJ. Nhà đầu tư nước ngoài bán ra chiếm tới hơn 77% giao dịch ở cổ phiếu này với giá trị ròng 937,7 tỷ đồng. Nếu không tính PNJ, thanh khoản HoSE chỉ tăng nhẹ 6%.



Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







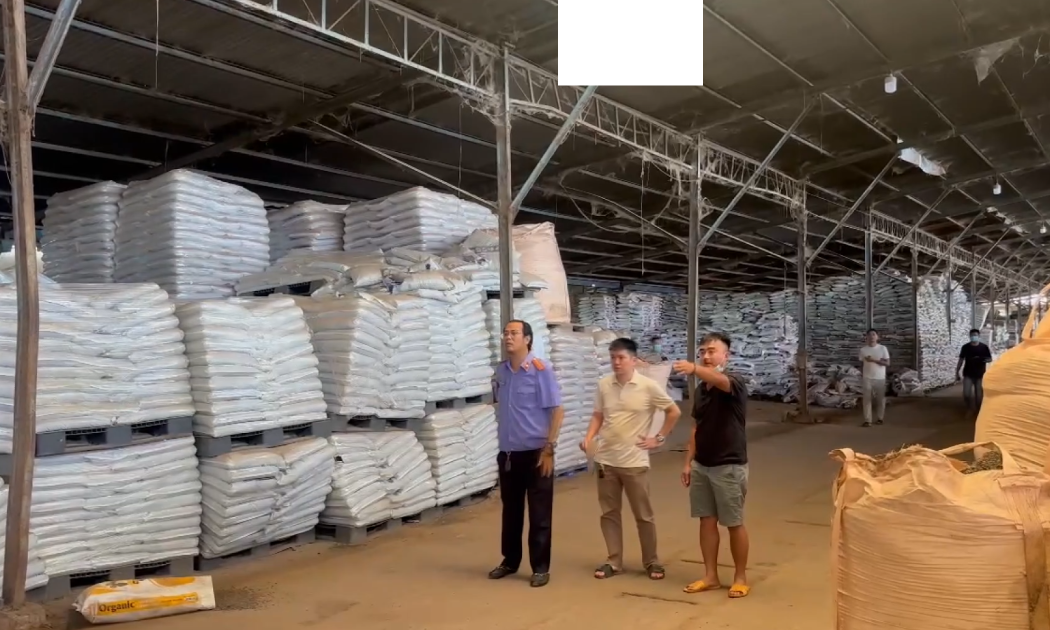
 Triệt phá đường dây sản xuất hơn 24.000 tấn phân bón giả
Công an tỉnh Đắk Lắk vừa bóc gỡ đường dây phân bón giả quy mô lớn, với hơn 24.000 tấn sản phẩm được đưa ra thị trường. Số hàng này được tiêu thụ thông qua khoảng 200 doanh nghiệp, đại lý tại nhiều tỉnh, thành phố.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

