




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thị trường chứng khoán Việt Nam: Ngân hàng và bất động sản quá cô đặc?


Các con số về sự tham gia thị trường chứng khoán của hai ngành ngân hàng và bất động sản cho thấy một sự cô đặc khá lớn của thị trường chứng khoán Việt Nam khi hai ngành này chiếm tỷ lệ lớn rất khó tìm thấy ở bất kỳ thị trường chứng khoán nào...
Từ khi đại dịch Covid-19 xảy ra đến nay, thị trường chứng khoán Việt Nam là một trong những thị trường có mức tăng cao nhất thế giới. Nhà đầu tư kỳ vọng vào hiệu quả của doanh nghiệp khi dịch bệnh được kiểm soát tốt trong năm 2020, rồi lại kỳ vọng tiền sẽ đổ tiếp vào thị trường khi tình hình dịch phức tạp hơn trong mấy tháng qua?
Tâm lý của thị trường có những lúc lấn lướt nội tại của thị trường. Chỉ có điều nếu nhìn lại tỷ trọng của các ngành đang dẫn dắt thị trường chứng khoán Việt Nam, sự dè chừng của các nhà đầu tư nhỏ lẻ là không hề thừa.
ĐỘNG CƠ HAI MÁY
Nhìn rộng hơn ở thị trường chứng khoán Việt Nam, nếu lấy 100 doanh nghiệp có vốn hóa lớn nhất ở cả 2 sàn là HOSE và HNX thì tổng vốn hóa đến ngày 9/7/2021 là 236,73 tỷ USD. Trong số này, chỉ riêng các ngân hàng đã chiếm 34,55% và các công ty bất động sản chiếm 21,39%. Như vậy, chỉ hai nhóm ngành là ngân hàng và bất động sản đã chiếm đến 55,94%, một tỷ lệ khó có ở bất kỳ thị trường chứng khoán nào.
Thử nhìn sang các nước khá tương đồng với Việt Nam trong khu vực ASEAN là Malaysia, Indonesia và Thái Lan, chúng ta mới thấy rằng tỷ trọng của hai ngành ngân hàng và bất động sản không cao như vậy. Rất ngạc nhiên khi các ngân hàng của Indonesia chiếm đến 39,73% vốn hóa của top 100 doanh nghiệp, mà thực ra như là toàn thị trường. Nhưng ở thị trường này, doanh nghiệp bất động sản chỉ chiếm 1,95% vốn hóa.
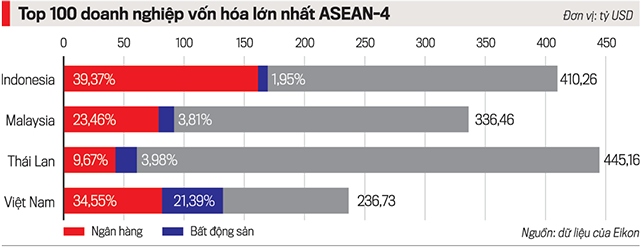
Tỷ trọng của ngành ngân hàng ở Maylaysia thấp hơn, với mức 23,46%. Trong khi đó bất động sản chiếm 3,81% mức vốn hóa. Tỷ trọng ngành ngân hàng trong tổng mức vốn hóa ở Thái Lan còn thấp hơn, chỉ ở mức 9,67% và bất động sản là 3,98%.
Các con số này cho thấy một sự cô đặc khá lớn của thị trường chứng khoán Việt Nam, phụ thuộc khá nhiều vào lĩnh vực ngân hàng và bất động sản. Trong đó, phải thực sự ngạc nhiên và cần để ý đến tỷ trọng quá lớn của ngành bất động sản trong tổng vốn hóa. Mà điều thú vị hơn là không chỉ số vốn hóa lớn, số lượng doanh nghiệp trong hai lĩnh vực này cũng chiếm đáng kể. Ví dụ một doanh nghiệp bất động sản có mức vốn hóa 10 tỷ USD, sẽ không giống như 10 doanh nghiệp 1 tỷ USD, cùng nằm trong nhóm top 100.
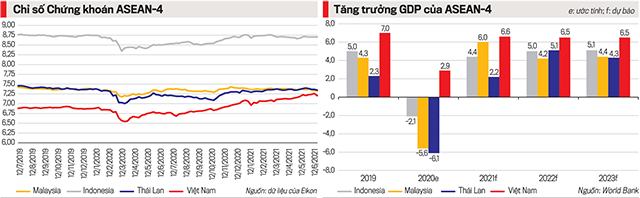
Kể từ khi đại dịch Covid-19 bùng nổ, tính trong giai đoạn từ tuần 27/3/2020 đến 9/7/2021 thì VN-Index đã tăng 93,54%, JKSE của Indonesia tăng 32,87%, KLCI của Malaysia tăng 13,22% và SET của Thái Lan tăng 41,13%. Nhưng không như Việt Nam, các nước này đều chưa quay lại thời điểm trước khi dịch xảy ra.
Mức độ tăng của VN-Index có thể so sánh với S&P 500 của Mỹ, nhưng câu chuyện tăng ở Mỹ có “thesis” (luận điểm) riêng. Ngành công nghệ thông tin chiếm tỷ trọng cao nhất trong S&P 500 với mức 27,43%, tài chính chỉ 11,27% và bất động sản là 2,58%. Nhưng lý do chứng khoán tăng ở Mỹ có thể được giải thích bởi tiền rẻ và nhiều qua các chính sách hỗ trợ của Fed cũng như Bộ Tài chính, và các công ty công nghệ và y tế được hưởng lợi nhiều từ Covid-19, giãn cách xã hội.
NẾU ĐỘNG CƠ CÓ VẤN ĐỀ?
Cổ phiếu ngành ngân hàng và tài chính nói chung cùng với bất động sản được xếp vào nhóm chu kỳ (cyclicals), nghĩa là đi cùng với chu kỳ của nền kinh tế: kinh tế mở rộng thì lên, kinh tế thu hẹp thì xuống.
Mặc dù mới đây các ngân hàng lạc quan báo cáo lãi nhưng trong những quý sắp đến, tình hình khó có thể sáng sủa như kế hoạch. Ngân hàng thế giới (WB) vào khoảng giữa tháng 6/2021 đã công bố báo cáo triển vọng kinh tế toàn cầu, trong đó có nhấn mạnh ba điểm là: sự hồi phục của các nền kinh tế mới nổi không thể được như các nước phát triển vì thiếu vaccine và biến thể virus mới, lạm phát ở các nước đang phát triển còn tạo áp lực hơn ở các nước phát triển, và chi phí thương mại (trade cost) ảnh hưởng rất lớn đến khả năng cạnh tranh của hàng hóa xuất đi từ các nước đang phát triển.
Chính vì vậy, WB tin rằng khoảng 40% các nước đang phát triển phải tính toán lại dự báo GDP của mình trong năm 2021 cũng như năm 2022.
Trong trường hợp của Việt Nam, với tình hình diễn biến phức tạp của Covid-19 như hiện nay thì khả năng nền kinh tế đạt được như dự báo 6,5% là rất nhiều thách thức. Nếu hoạt động sản xuất tiếp tục bị gián đoạn ở các khu công nghiệp, và đặc biệt đầu tàu kinh tế Tp.HCM phải giãn cách theo Chỉ thị 16 thì nhiều khả năng tăng trưởng của Việt Nam chỉ còn ở mức 4,5%-5%.
Ngoài ra, mối quan hệ rất gần giữa ngành bất động sản và ngành ngân hàng còn có một nguy cơ lớn là khó khăn của ngành này sẽ được truyền dẫn qua ngành kia, dễ tạo khả năng khuếch đại. Trong khi ngành ngân hàng vẫn chưa xử lý xong được các trường hợp ngân hàng 0 đồng, việc tái cơ cấu nợ theo Thông tư 01 và 03 vẫn là hộp đen trong việc biết được lợi nhuận của các ngân hàng trong thời gian tới.
ĐỂ CÓ SỨC ĐẨY BỀN
Nếu nhìn tỷ trọng của các ngành trong một chỉ số chứng khoán như một danh mục đầu tư, thì việc đa dạng hóa các ngành là hết sức quan trọng. Hơn thế nữa, những ngành là động lực chính nên bao gồm các lĩnh vực sản xuất kinh doanh trực tiếp, gắn với yếu tố khoa học công nghệ. Các doanh nghiệp trong nhóm top 100 vốn hóa lớn nhất của Việt Nam cũng có trong nhiều lĩnh vực khác nên sự lớn mạnh của các doanh nghiệp này cũng tạo sự cân bằng hơn cho thị trường Việt Nam. Nhiều doanh nghiệp không phải ngành ngân hàng hay bất động sản lớn chưa niêm yết cũng có thể là một yếu tố để tạo sự cân bằng hơn khi được chào bán cổ phiếu ra công chúng.
Nhưng nếu các doanh nghiệp trong các lĩnh vực khác không lớn mạnh, lớn nhanh được, thì cũng khó mà giảm bớt được số lượng hay trọng lượng của các ngân hàng, công ty bất động sản trong top 30, 50 hay thậm chí 100. Lúc chu kỳ kinh tế lên thì không sao, lúc chu kỳ xuống thì coi chừng “lên thang bộ xuống thang máy”.
Đọc bài theo từ khoá

Doanh nghiệp Đức tăng đầu tư kỹ thuật, nhà cung ứng Việt cần nâng chuẩn
Các doanh nghiệp Đức không chỉ mở rộng hiện diện sản xuất, mà đang đưa thêm hoạt động kỹ thuật, kỹ thuật số và dịch vụ công nghiệp vào Việt Nam. Tuy nhiên, vấn đề đặt ra là làm thế nào để doanh nghiệp trong nước tham gia sâu hơn vào chuỗi giá trị này...
CEO Atlas Air: Việt Nam còn nhiều dư địa nhưng cần đồng bộ hạ tầng hàng không
Vận tải hàng không chỉ chiếm 1% khối lượng hàng hóa thế giới nhưng lại mang về tới 35% giá trị. Việt Nam đang tham gia ngày càng sâu vào thị trường logistics này. Tuy nhiên, để tận dụng được cơ hội, Việt Nam cần đầu tư hoàn thiện thêm từ sân bay, bãi đỗ máy bay cho đến hạ tầng và các dịch vụ vận hành, xử lý hàng hóa...
Vietjet giành cú đúp giải thưởng toàn cầu về quan hệ nhà đầu tư và chiến lược tài chính doanh nghiệp
Vietjet vừa được vinh danh với hai giải thưởng tại World Business Outlook Awards 2026, gồm “Hãng hàng không có hoạt động quan hệ nhà đầu tư tốt nhất toàn cầu 2026” (Best Investor Relations Airline – Global 2026) và “Chiến lược tài chính doanh nghiệp tốt nhất toàn cầu 2026” (Best Corporate Finance Strategy – Global 2026).
DragonIZ Hà Tĩnh khánh thành Trung tâm điều hành, hỗ trợ nhà đầu tư giải quyết các vướng mắc
Sự kiện khánh thành Trung tâm điều hành và Hội nghị xúc tiến đầu tư Khu công nghiệp Gia Lách mở rộng (DragonIZ Hà Tĩnh) đánh dấu bước tiến mới về hạ tầng công nghiệp của tỉnh Hà Tĩnh, khẳng định cam kết đồng hành giữa chính quyền địa phương và chủ đầu tư nhằm kiến tạo một hệ sinh thái sản xuất xanh, thông minh, đáp ứng chuẩn mực chuỗi cung ứng toàn cầu…
TP. Hồ Chí Minh “chạy nước rút” về đích với mục tiêu tăng trưởng hai con số
Trong những tháng cuối năm, TP. Hồ Chí Minh tập trung đẩy nhanh giải ngân đầu tư công, khai thác các nguồn thu từ đất đai và tháo gỡ khó khăn cho doanh nghiệp nhằm thực hiện mục tiêu tăng trưởng GRDP 10,2%, thu ngân sách vượt 1 triệu tỷ đồng...


Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.







 Bốn điểm sửa đổi cơ bản, bảo đảm người dân tiếp cận được nhà ở
Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

