




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thị trường trái phiếu doanh nghiệp: Kỳ vọng sôi động trong năm 2026


Thị trường trái phiếu doanh nghiệp năm 2025 đã đạt được những kết quả tích cực với quy mô đạt trên 1,4 triệu tỷ đồng, tỷ lệ chậm trả giảm đáng kể và hồ sơ tín nhiệm được cải thiện. VIS Rating dự báo hoạt động phát hành sẽ tiếp tục sôi động trong năm 2026 nhờ vào nhu cầu vốn lớn của các doanh nghiệp và môi trường kinh tế vĩ mô ổn định…
Thị trường trái phiếu doanh nghiệp đã đạt được những bước tiến vững chắc trong năm 2025, tạo tiền đề cho tăng trưởng bền vững trong giai đoạn tới. Tính đến cuối năm 2025, quy mô thị trường trái phiếu doanh nghiệp đạt trên 1,4 triệu tỷ đồng, tương đương 11% GDP. Hoạt động phát hành mới sôi động, trong bối cảnh tâm lý nhà đầu tư cải thiện. Tỷ lệ trái phiếu chậm trả giảm đáng kể trong năm, đi cùng với tỷ lệ hoàn trả tăng nhờ hiệu quả của hoạt động tái cấu trúc tại một số tổ chức phát hành và tình hình kinh doanh của ngành cải thiện.
Với những kết quả đạt được, VIS Rating dự báo hoạt động phát hành trái phiếu doanh nghiệp sẽ tiếp tục sôi động trong năm 2026 nhờ nhu cầu vốn lớn của các doanh nghiệp trong bối cảnh giải ngân cho vay của ngân hàng ngày càng chọn lọc hơn. Rủi ro tín dụng trên thị trường trái phiếu doanh nghiệp sẽ tiếp tục trong tầm kiểm soát, được hỗ trợ bởi môi trường kinh tế vĩ mô ổn định và nhu cầu tái cấp vốn về trái phiếu ở mức thấp.
PHÁT HÀNH MỚI TĂNG ĐÁNG KỂ
Trong năm 2025, tổng giá trị trái phiếu doanh nghiệp phát hành mới đạt 624 nghìn tỷ đồng (tăng 32% so với cùng kỳ), được thúc đẩy bởi nhóm ngân hàng (tăng 35%) và bất động sản dân cư (tăng 37%). Ngân hàng là nhóm tổ chức phát hành năng động nhất trên thị trường, với nhu cầu bổ sung nguồn vốn trung - dài hạn trong bối cảnh chênh lệch giữa tín dụng và tiền gửi ngày càng mở rộng. Trong khi đó, các nhà phát triển bất động sản tích cực huy động vốn để triển khai dự án mới và thay thế các trái phiếu đã đáo hạn.
VIS Rating kỳ vọng giá trị phát hành trái phiếu doanh nghiệp trong năm 2026 sẽ tăng khoảng 15-20% so với năm 2025, với động lực đến từ nhu cầu huy động vốn trung – dài hạn của doanh nghiệp trong bối cảnh hoạt động cho vay của các ngân hàng ngày càng chọn lọc hơn. Nhóm Ngân hàng và Bất động sản vẫn tiếp tục là các tổ chức phát hành chính trên thị trường; tuy nhiên, hoạt động phát hành mới được kỳ vọng sẽ mở rộng sang các nhóm ngành tiện ích, vận tải và phát triển hạ tầng, khi chính sách phát triển hạ tầng mạnh mẽ của Chính phủ thúc đẩy nhu cầu huy động vốn dài hạn.
Đáng lưu ý, hồ sơ tín nhiêm của các tổ chức phát hành cải thiện đáng kể. Trong năm 2025, VIS Rating ghi nhận 50% số lượng tổ chức phát hành mới có hồ sơ tín nhiệm ở mức “Trung bình” trở lên, cao hơn đáng kể so với tỷ lệ 38% của năm 2024. Điều này cho thấy những điều kiện và yêu cầu ngày càng khắt khe hơn từ phía pháp luật và các nhà đầu tư đối với các doanh nghiệp muốn huy động vốn qua kênh trái phiếu doanh nghiệp
Hoạt động xếp hạng tín nhiệm phổ biến hơn, khi có tới 75 tổ chức phát hành được xếp hạng lần đầu và đã thực hiện phát hành trái phiếu doanh nghiệp trong năm 2025 (tăng 50% so với cùng kỳ). Động lực đến từ quy định xếp hạng tín nhiệm bắt buộc đối với trái phiếu doanh nghiệp phát hành ra công chúng, không có bảo lãnh thanh toán của các tổ chức phát hành phi ngân hàng (Nghị định 245/2025/NĐ-CP) và dự kiến có thể áp dụng đối với trái phiếu doanh nghiệp phát hành riêng lẻ cho nhà đầu tư cá nhân chuyên nghiệp trong thời gian tới.
TÌNH HÌNH CHẬM TRẢ CÓ CẢI THIỆN
Tỷ lệ trái phiếu chậm trả trong năm 2025 giảm xuống 1,3%, từ mức đỉnh 12,2% trong năm 2023 cho thấy sự cải thiện rõ rệt về tình hình tài chính của các tổ chức phát hành có dư nợ lưu hành. Các trái phiếu chậm trả lần đầu trong năm tập trung ở nhóm bất động sản đã từng phát sinh chậm trả trong các năm trước, do dòng tiền và lợi nhuận còn hạn chế trong giai đoạn đầu tái cơ cấu nợ và khởi động lại các dự án.
Với diễn biến này, dự báo tỷ lệ trái phiếu chậm trả sẽ được duy trì ổn định trong năm 2026, được hỗ trợ bởi môi trường kinh tế vĩ mô ổn định và nhu cầu tái cấp vốn về trái phiếu ở mức thấp. Chúng tôi ước tính giá trị trái phiếu đáo hạn trong năm 2026 khoảng 209 nghìn tỷ đồng, bằng 14% dư nợ trái phiếu doanh nghiệp đang lưu hành.
Đáng chú ý, các tổ chức phát hành chậm trả đã hoàn trả 51 nghìn tỷ đồng cho các trái chủ trong năm 2025 (tăng 82% so với cùng kỳ). Tỷ lệ thu hồi nợ gốc chậm trả lũy kế đến cuối năm 2025 đã tăng lên 43,4%, so với mức 28,5% trong năm 2024 với cải thiện mạnh ghi nhận ở nhóm năng lượng và bất động sản nhà ở.
Chúng tôi cho rằng tỷ lệ thu hồi trái phiếu chậm trả sẽ tiếp tục cải thiện trong năm 2026 nhờ hiệu quả từ hoạt động tái cơ cấu của nhiều doanh nghiệp bất động sản nhà ở dần được phản ánh rõ nét, giúp lợi nhuận và dòng tiền tốt hơn.
THỊ TRƯỜNG GIAO DỊCH THỨ CẤP TĂNG
Giao dịch trái phiếu doanh nghiệp trên thị trường thứ cấp tiếp tục cải thiện. Giá trị giao dịch hàng ngày bình quân trên thị trường thứ cấp năm 2025 đạt khoảng 6 nghìn tỷ đồng (tăng 23% so với cùng kỳ) với số lượng tổ chức phát hành trái phiếu được giao dịch trong năm tăng nhẹ lên 182 tổ chức phát hành.
Giao dịch trên thị trường vẫn tập trung ở trái phiếu phát hành bởi các ngân hàng và doanh nghiệp bất động sản (chiếm 75% tổng giá trị giao dịch) và trái phiếu có kỳ hạn còn lại dưới 3 năm, phản ánh tỷ trọng chiếm ưu thế của các nhóm trái phiếu này trong tổng giá trị giao dịch toàn thị trường.
Lợi suất giao dịch của các trái phiếu tăng nhẹ trong năm, theo đà tăng của lãi suất thị trường.
Chúng tôi kỳ vọng với quy mô trái phiếu doanh nghiệp lưu hành ngày càng tăng, chất lượng trái phiếu doanh nghiệp dần được cải thiện, giao dịch trái phiếu doanh nghiệp trên thị trường thứ cấp sẽ tiếp tục cải thiện trong thời gian tới, góp phần nâng cao chất lượng thị trường và gia tăng sức hấp dẫn của kênh trái phiếu doanh nghiệp đối với nhà đầu tư.
(*) Trưởng nhóm Phân tích – Khối XHTN & Nghiên cứu, VIS Rating
Bài liên quan


Thiếu vật liệu xây dựng, TP.HCM tính khai thác sâu mỏ đá, dùng cát biển thay thế
Quy hoạch tăng độ sâu khai thác mỏ đá, rút ngắn thủ tục cấp phép và nghiên cứu sử dụng cát biển là những giải pháp TP. Hồ Chí Minh đang triển khai nhằm giảm áp lực thiếu hụt vật liệu cho các công trình hạ tầng.
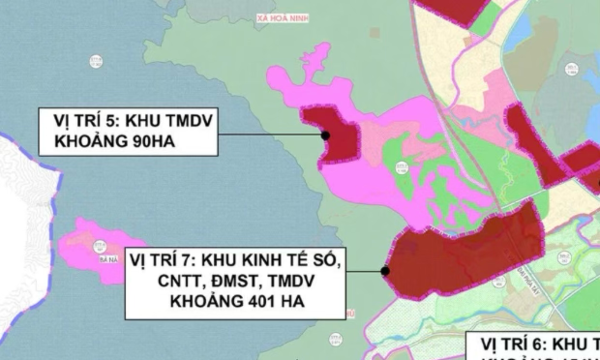
Thêm dự án 3.525 tỷ đồng tại Khu thương mại tự do Đà Nẵng
UBND thành phố Đà Nẵng vừa ban hành quyết định số 4785/QĐ-UBND ngày 19/10/2026 chấp thuận chủ trương đầu tư Dự án đầu tư xây dựng và kinh doanh kết cấu hạ tầng khu chức năng tại vị trí số 7 thuộc Khu thương mại tự do Đà Nẵng.
Nâng chất lượng dòng vốn FDI từ yêu cầu tăng liên kết với doanh nghiệp Việt
Chính sách thu hút đầu tư nước ngoài cần chuyển trọng tâm từ quy mô vốn sang chất lượng, hiệu quả, chuyển giao công nghệ và khả năng kết nối với doanh nghiệp trong nước…
Quảng Trị tìm nhà đầu tư dự án điện gió hơn 8.500 tỷ đồng
Dự kiến lắp đặt 32 tua-bin gió, công suất 200 MW và sản lượng khoảng 515,86 GWh/năm, Nhà máy điện gió Phúc Lộc Thọ là dự án năng lượng tái tạo quy mô lớn tại Quảng Trị, với tổng vốn đầu tư dự kiến 8.507 tỷ đồng.
Quy hoạch không gian biển: Từ phân bổ không gian đến kiến tạo phát triển
Không gian biển đang trở thành một trong những nguồn lực phát triển chiến lược của Việt Nam, nhưng đây cũng là nguồn lực hữu hạn khi ngày càng nhiều ngành kinh tế cùng tìm kiếm những khu vực có điều kiện thuận lợi nhất để phát triển. Trong bối cảnh đó, quy hoạch không gian phải trở thành công cụ kiến tạo giá trị, điều phối các lợi ích và tổ chức những không gian phát triển đa mục tiêu…





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...