


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Khơi thông dòng vốn cho kỷ nguyên “siêu dự án”: Lời giải từ trái phiếu hạ tầng và bài học quốc tế


Giai đoạn 2026-2035 được dự báo là thời kỳ bùng nổ hạ tầng chưa từng có tại Việt Nam với các siêu dự án mang tầm vóc lịch sử như Đường sắt tốc độ cao Bắc - Nam, các tuyến Metro đô thị tại Hà Nội, TP.Hồ Chí Minh và chiến lược chuyển đổi xanh. Trong bối cảnh nguồn vốn đầu tư công hữu hạn và quy mô tín dụng ngân hàng đang dần chạm ngưỡng rủi ro cao, việc phát triển thị trường trái phiếu hạ tầng là một giải pháp tất yếu của bài toán vốn dài hạn cho các siêu dự án.
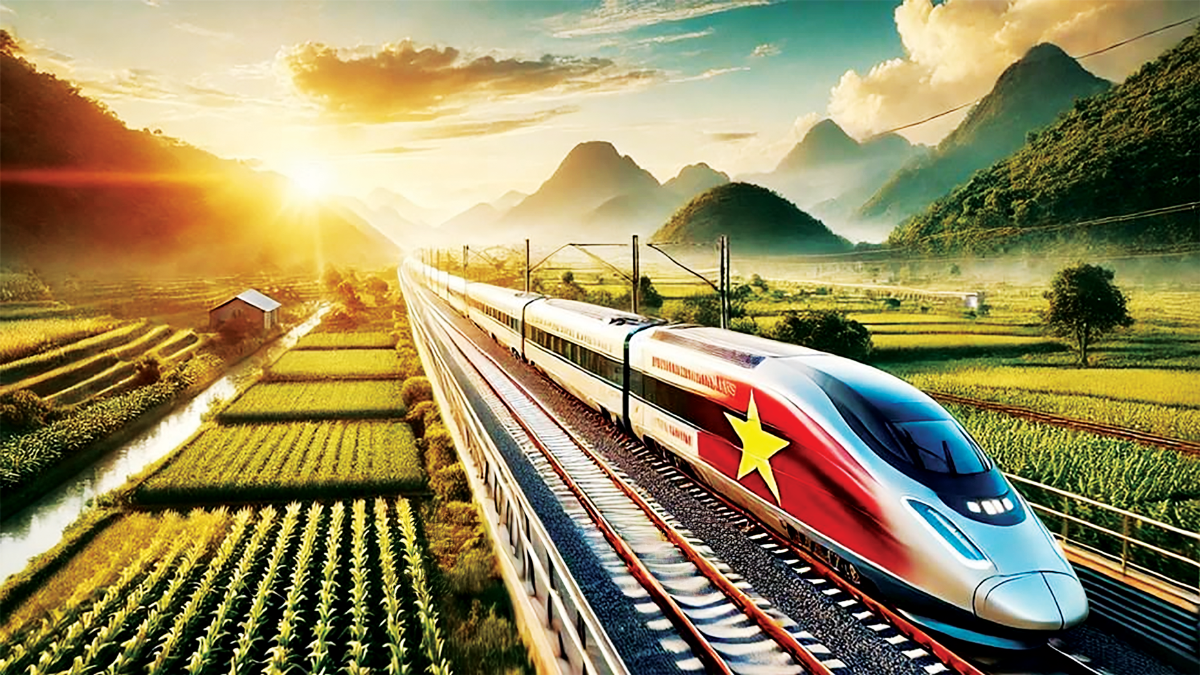
Nền kinh tế Việt Nam đang đứng trước một tình huống thường thấy tại các nền kinh tế mới nổi ở châu Á khi sở hữu một lượng tiền tiết kiệm dồi dào trong dân cư và hệ thống ngân hàng, nhưng dòng vốn này chưa thể chảy vào các dự án hạ tầng dài hạn. Điều này tạo ra một áp lực rất lớn lên ngân sách nhà nước và hệ thống ngân hàng thương mại phải gánh vác vai trò là các nhà tài trợ chính cho các dự án hạ tầng trọng điểm của đất nước, từ đó gây ra những rủi ro hệ thống tài chính đáng quan ngại.
Bên cạnh đó, mô hình huy động vốn hiện tại cho các dự án hạ tầng thông qua các hợp đồng BOT cũng đang bộc lộ nhiều bất cập khi một số doanh nghiệp không đủ năng lực tài chính. Để có vốn đối ứng, họ buộc phải huy động trái phiếu doanh nghiệp với lãi suất cao hoặc vay ngân hàng. Hệ quả tất yếu là chi phí vốn bị đội lên, dẫn đến tổng mức đầu tư tăng cao và phí dịch vụ đè nặng lên vai người dân.
CÁC MÔ HÌNH TRÁI PHIẾU HẠ TẦNG THÀNH CÔNG TRÊN THẾ GIỚI
Tại nhiều quốc gia mới nổi, xu hướng chuyển dịch từ sự phụ thuộc của nguồn vốn đầu tư hạ tầng vào ngân hàng thương mại sang phát triển thị trường trái phiếu hạ tầng (infrastructure bonds) đang diễn ra mạnh mẽ. Câu chuyện của Brazil là ví dụ điển hình cho sự thay đổi tư duy từ "ngân hàng" sang "thị trường vốn".
Trước năm 2011, vốn phát triển hạ tầng của Brazil gần như phụ thuộc hoàn toàn vào nguồn vốn vay ưu đãi từ Ngân hàng Phát triển Quốc gia (BNDES). Năm 2011, Chính phủ Brazil đã ban hành Đạo luật 12.431 cho phép miễn thuế thu nhập đối với tiền lãi (interest) và lãi vốn (capital gain) khi dân cư đầu tư vào "Trái phiếu hạ tầng được khuyến khích" có kỳ hạn từ 4 năm trở lên và được phát hành bằng nội tệ. Các tổ chức đầu tư vào trái phiếu hạ tầng được giảm thuế từ 25% xuống mức 15%.
Để tạo sự ổn định về chính sách, các ưu đãi này có hiệu lực đến năm 2030. Không chỉ chính sách ưu đãi thuế, thiết kế trái phiếu hạ tầng của Brazil còn nhiều ưu việt như lãi suất trái phiếu hạ tầng cao hơn từ 100-200 điểm cơ bản so với lãi suất trái phiếu Kho bạc cùng kỳ hạn, khoảng 80% số trái phiếu hạ tầng phát hành được xếp hạng tín nhiệm bởi một trong ba tổ chức quốc tế (Moody’s, Standard & Poor’s hoặc Fitch Ratings); để tăng xếp hạng tín nhiệm, có hơn 50% số đợt phát hành trái phiếu được bảo lãnh thanh toán bởi các tập đoàn và ngân hàng lớn, thị trường thứ cấp cho trái phiếu hạ tầng được thiết kế tốt với thanh khoản vượt cả các trái phiếu doanh nghiệp khác.
Brazil đã thu được thành công rực rỡ với tổng số đợt phát hành trái phiếu hạ tầng lũy kế đến năm 2019 là hơn 400 đợt; riêng năm 2019 có giá trị phát hành xấp xỉ 9,5 tỷ USD, vượt lượng vốn vay ngân hàng đầu tư vào hạ tầng. Chất lượng trái phiếu hạ tầng tốt hơn nhiều so với dự báo, tới năm 2021 chỉ có chưa đến 3% số trái phiếu bị xếp hạng đầu cơ và chưa đến 1% mất khả năng thanh toán.
Ấn Độ thành công trong việc huy động nguồn lực từ tầng lớp trung lưu thông qua cơ chế thuế thông minh tại Mục 80CCF của Luật Thuế thu nhập. Ấn Độ áp dụng nguyên tắc "giảm trừ vượt trần", theo đó ngoài hạn mức được miễn trừ thuế chung (tương tự giảm trừ gia cảnh), Chính phủ quy định khoản đầu tư vào trái phiếu hạ tầng (tối đa 20.000 Rupee) được tính là khoản khấu trừ bổ sung riêng biệt, áp dụng đối với một số trái phiếu hạ tầng được Chính phủ chỉ định. Ngoài ra, Ấn Độ quy định bắt buộc các trái phiếu hạ tầng phải được lưu ký và niêm yết trên các sàn giao dịch lớn (BSE/NSE).
Tại châu Âu, để các quỹ hưu trí và bảo hiểm vốn cực kỳ thận trọng đầu tư vào trái phiếu hạ tầng, Ngân hàng Đầu tư châu Âu (EIB) đã đưa cơ chế nâng cao tín nhiệm (credit enhancement), theo đó EIB cung cấp một khoản vốn đóng vai trò là "lớp đệm rủi ro" (first-loss piece). Nếu dự án gặp khó khăn dòng tiền, khoản vốn của EIB sẽ bù lỗ trước tiên. Nhờ có cơ chế này, phần trái phiếu bán cho các quỹ hưu trí (senior debt) trở nên an toàn hơn và được các tổ chức xếp hạng nâng điểm tín nhiệm lên mức A/AA.
Đồng thời, năm 2015, Ủy ban châu Âu đã điều chỉnh quy định an toàn vốn (Solvency II), giảm mức vốn yêu cầu 40% đối với các khoản đầu tư vào danh mục "Hạ tầng chất lượng cao", giúp "khơi thông" dòng vốn từ các công ty bảo hiểm để giải quyết vấn đề thiếu vốn đầu tư vào lĩnh vực hạ tầng.
Căn cứ vào nhu cầu đầu tư hạ tầng rất lớn giai đoạn 2026 - 2035, những hạn chế, thách thức của hệ thống tài chính và tiềm năng từ nguồn tiết kiệm cao, Việt Nam cần nhanh chóng xây dựng một chiến lược phát triển thị trường trái phiếu hạ tầng bài bản tập trung vào ba trụ cột chính: cấu trúc sản phẩm, cơ chế khuyến khích và cơ sở nhà đầu tư.
KIẾN NGHỊ CHÍNH SÁCH CHO VIỆT NAM
Thứ nhất, về cấu trúc sản phẩm, Việt Nam cần hoàn thiện khung pháp lý cho trái phiếu hạ tầng, sớm thí điểm mô hình trái phiếu hạ tầng với tài sản đảm bảo kép. Thay vì chỉ dựa vào bảo lãnh Chính phủ (làm tăng trần nợ công) hoặc dòng tiền dự án, các thành phố lớn như Hà Nội, TP.Hồ Chí Minh hay các địa phương đang quy hoạch lên thành phố trực thuộc Trung ương cần được trao quyền chủ động phát hành trái phiếu hạ tầng, trái phiếu dự án cho các dự án hạ tầng cụ thể...
(*) Hồng Hà, chuyên gia độc lập.
Nội dung đầy đủ bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 2-2026 phát hành ngày 12/1/2026. Kính mời Quý độc giả tìm đọc tại đây:
Link: https://vneconomy.vn/don-doc-tap-chi-kinh-te-viet-nam-so-02-2026.htm
Bài liên quan


Đọc bài theo từ khoá

Bộ Tài chính đề xuất điều hòa lắp trên phương tiện vận tải không làm thủ tục hải quan nhập khẩu

Bất động sản công nghiệp: Cơ hội và thách thức trong vòng xoáy biến động
Ngân hàng Nhà nước làm rõ quy định về khách VIP trong giám sát phòng, chống rửa tiền
Thị phần thương mại điện tử: TikTok Shop sắp "đuổi kịp" Shopee
Thu hút FDI và sự chuyển động của thị trường bất động sản khu công nghiệp
Cùng với đà tăng của dòng vốn đầu tư trực tiếp nước ngoài (FDI) trong 8 tháng năm 2026, thị trường bất động sản khu công nghiệp ghi nhận những chuyển động đáng chú ý, trong đó nguồn cung nhà xưởng xây sẵn ngày càng gia tăng...
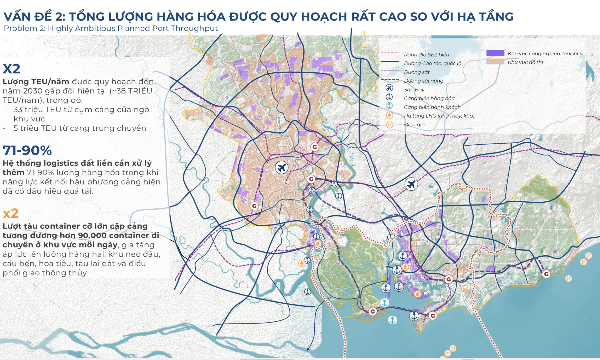
[Bài 3] Khu kinh tế biển TP. Hồ Chí Minh: Cần bảo đảm khả thi tín dụng và đầu tư
Với nhu cầu vốn lên tới hàng chục tỷ USD cho hệ sinh thái cảng biển, thành phố cảng và các dự án hạ tầng liên quan, bài toán tài chính đang được đặt ra ngay trong quá trình góp ý lập quy hoạch Khu kinh tế biển TP. Hồ Chí Minh...
Bộ Xây dựng ưu tiên xúc tiến 29 dự án cao tốc theo hình thức PPP
Bộ Xây dựng xác định 29 dự án đường bộ cao tốc là danh mục ưu tiên xúc tiến, kêu gọi đầu tư theo phương thức PPP giai đoạn 2026-2030, với tổng mức đầu tư dự kiến hơn 920 nghìn tỷ đồng...
TP. Hồ Chí Minh đề xuất cơ chế “làn xanh” cho dự án hạ tầng ưu tiên
Dự thảo Nghị quyết của UBND TP. Hồ Chí Minh đề xuất loạt cơ chế ưu đãi, hỗ trợ và khuyến khích đầu tư nhằm huy động đa dạng nguồn lực phát triển hạ tầng giao thông, logistics, bãi đỗ xe, các khu vực TOD. Đồng thời đề xuất cơ chế “làn xanh”, một cửa liên thông và thủ tục ưu tiên để nâng cao hiệu quả khai thác hạ tầng...
VNR góp ý phương án quy hoạch đường sắt đầu mối Hà Nội
Tập đoàn Đường sắt Việt Nam (VNR) đề nghị tiếp tục nghiên cứu phương án tổ chức đường sắt quốc gia theo hướng xuyên tâm, trong đó đường sắt quốc gia, bao gồm đường sắt tốc độ cao, có thể tiếp cận khu vực trung tâm Hà Nội thay vì chỉ tổ chức các đầu mối hành khách tại Ngọc Hồi và Gia Lâm...





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.








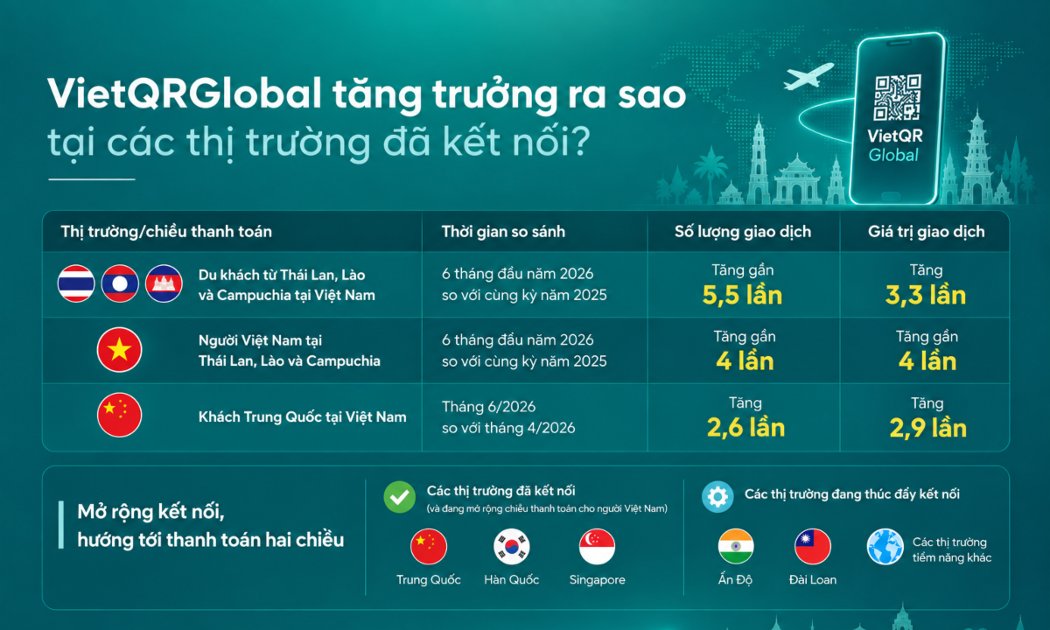
 Thanh toán xuyên biên giới qua mã QR: Bước nhảy vọt cho bán lẻ và du lịch
Việt Nam hiện đã hoàn tất kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á, đang triển khai kết nối với Đài Loan (Trung Quốc), Ấn Độ và tiếp tục triển khai mở rộng dịch vụ với các quốc gia khác trong thời gian tới.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...