


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tiêu dùng toàn cầu có thể bị ảnh hưởng do chính sách của ông Trump, triển vọng ngành cảng biển Việt Nam ra sao?


Mức thuế quan cao hơn có thể gây thêm áp lực lên tỷ lệ lạm phát, điều này có thể trì hoãn việc cắt giảm lãi suất của Fed và cuối cùng cản trở tăng trưởng tiêu dùng dài hạn tại các thị trường chính.
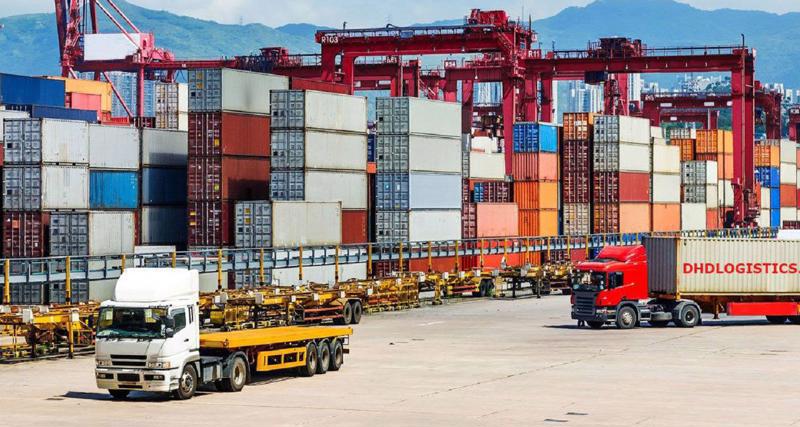
Mirae Asset vừa có báo cáo cập nhật triển vọng ngành cảng biển với điểm nhấn mặc dù ngành cảng biển nói chung đã có sự tăng trưởng mạnh mẽ trong 10 tháng năm 2024, với sự hỗ trợ đáng kể từ các yếu tố vĩ mô và ngành, vẫn còn những bất ổn từ các yếu tố kinh tế vĩ mô trong năm 2024 và 2025.
Kim ngạch xuất nhập khẩu duy trì đà tăng trưởng trong 10 tháng năm 2024, đạt 647,9 tỷ USD tăng 15,9% so với cùng kỳ; 7 tháng năm 2024 tăng 17,6%. Hầu hết các mặt hàng xuất khẩu chủ lực của Việt Nam đều tăng trưởng, bao gồm: Điện tử 26,1%; Điện thoại 4,9%; Máy móc 21,5%; Dệt may 10,5%. Hầu hết các thị trường xuất khẩu chủ lực đều tăng trưởng mạnh trong 9 tháng năm 2024 như Hoa Kỳ 25,6%; Trung Quốc 3%; Nhật Bản 4.7% và Hàn Quốc 6,8%.
Hoạt động thông quan mạnh mẽ, với khối lượng thông quan 8 tháng năm 2024 ước đạt 570,4 triệu tấn tăng 13,6%. Trong đó, khối lượng hàng hóa xuất khẩu và nhập khẩu ước tính lần lượt là 133,7 triệu tấn tăng 13,4% và 177 triệu tấn tăng 20,9%.
Ngoài ra, khối lượng thông quan container cũng ghi nhận tăng trưởng đáng kể. Cập nhật đến cuối tháng 8, tổng sản lượng container thông quan ước tính đạt 19,3 triệu TEU tăng 18,9% so với cùng kỳ. Trong đó, khối lượng container xuất khẩu và nhập khẩu ước tính lần lượt là 6,2 triệu TEU tăng 14,4% và 6.1 triệu TEU tăng 15,7%.
Hoạt động sản xuất tiếp tục cải thiện, với chỉ số sản xuất công nghiệp (IIP) của Việt Nam duy trì xu hướng tăng, đạt 7% vào tháng 10 năm 2024. Trong khi đó, PMI của Việt Nam cũng duy trì trên ngưỡng 50 điểm kể từ tháng 4 (trừ tháng 9 do cơn bão Yagi), ở mức 51,2 trong tháng. Ngoài ra, FDI Công nghiệp, chế biến chế tạo tiếp tục tăng, với tổng vốn đăng ký tích lũy là 298,7 tỷ USD tăng 9,1% với 17.615 dự án còn hiệu lực tăng 6,3% tính đến tháng 9/2024.
Theo dự báo gần nhất của Ngân hàng Thế giới, GDP thực năm 2024 và 2025 cho các thị trường chính của Việt Nam tiếp tục tăng trưởng, bao gồm Hoa Kỳ (2024: 2.5%, 2025: 1.8%); EU (2024: 0.7%, 2025: 1.4%); Nhật Bản (2024: 0.9%, 2025: 1%); và Trung Quốc (2024: 4.8%, 2025: 4.1%). Tăng trưởng kinh tế sẽ dẫn đến sự phục hồi thu nhập và nhu cầu tại các thị trường này.
Trong 10 tháng năm 2024, một số Ngân hàng Trung ương phương Tây đã bắt đầu hạ lãi suất điều hành. Ngoài ra, trong bối cảnh lạm phát gần đây hạ nhiệt và các tín hiệu kinh tế suy yếu, kỳ vọng về việc Fed cắt giảm lãi suất đã tăng lên ít nhất 1 điểm phần trăm vào năm 2024. Lãi suất điều hành thấp hơn sẽ hỗ trợ nền kinh tế và nhu cầu tiêu dùng dài hạn.
Chỉ số niềm tin tiêu dùng tại các thị trường chính vẫn ổn định trong 10 tháng năm 2024. Các chỉ số tại Hàn Quốc, Nhật Bản và EU vẫn đi ngang. Chỉ số niềm tin của Hoa Kỳ đã phục hồi sau lần cắt giảm lãi suất đầu tiên của Fed vào tháng 9 mặc dù đã giảm đáng kể so với số liệu đầu năm 2024, trong bối cảnh dữ liệu kinh tế suy yếu và lo ngại suy thoái gia tăng. Trong khi đó, người tiêu dùng tại Hoa Kỳ đã chứng kiến sự sụt giảm trong tiền tiết kiệm của hộ gia đình, báo hiệu không tốt cho tiêu dùng trong tương lai.
Rủi ro chính cho ngành cảng biển trong thời gian còn lại của năm 2024 và 2025 là mặc dù ngành cảng biển đã phục hồi mạnh mẽ trong 10T/2024, vẫn còn những rủi ro đáng kể trong thời gian còn lại của năm 2024 và 2025.
Thứ nhất, tiết kiệm của hộ gia đình Hoa Kỳ vẫn ở mức thấp, báo hiệu không tốt cho tiêu dùng trong tương lai. Mức tiêu thụ thấp đe dọa sự phục hồi tiêu dùng tại Hoa Kỳ, thị trường lớn nhất của Việt Nam.
Trong khi đó, trong bối cảnh các công ty vận tải biển chủ chốt có hành động cắt giảm nguồn cung vận chuyển, cũng như căng thẳng leo thang ở Trung Đông, giá cước vận chuyển sẽ duy trì ở mức cao trong thời gian còn lại của năm 2024 và năm 2025, do các tuyến thương mại dài hơn gây ra sự căng thẳng năng lực vận chuyển.
Giá cước vận chuyển cao hơn sẽ gây áp lực lên thương mại toàn cầu, thúc đẩy lạm phát và ảnh hưởng đến tiêu dùng nói chung.
Thứ hai, căng thẳng kinh tế Mỹ-Trung có thể leo thang. Việc Mỹ tăng thuế gần đây đối với ô tô điện, tấm pin mặt trời, thép và các mặt hàng khác do Trung Quốc sản xuất có thể thúc đẩy một cuộc chiến thương mại mới giữa hai nền kinh tế. Điều này đặt ra những mối đe dọa tiềm tàng đối với sự phục hồi của thương mại thế giới.
Tổng thống đắc cử của Hoa Kỳ Donald Trump sẽ tiếp tục các chính sách thuế quan cứng rắn đối với các sản phẩm của Trung Quốc, điều này sẽ hỗ trợ các nhà cung cấp khác như Việt Nam tại thị trường Hoa Kỳ. Một số ngành xuất khẩu tại Việt Nam có thể được hưởng lợi, vì lợi thế về giá của hàng hóa Trung Quốc sẽ thu hẹp, hỗ trợ một phần cho các hoạt động xuất nhập khẩu của Việt Nam.
Tuy nhiên, mức thuế quan cao hơn có thể gây thêm áp lực lên tỷ lệ lạm phát, điều này có thể trì hoãn việc cắt giảm lãi suất của Fed và cuối cùng cản trở tăng trưởng tiêu dùng dài hạn tại các thị trường chính.
Đọc bài theo từ khoá


VN-Index tiếp tục hình thành đáy quanh 1730 điểm
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 08/10/2026.
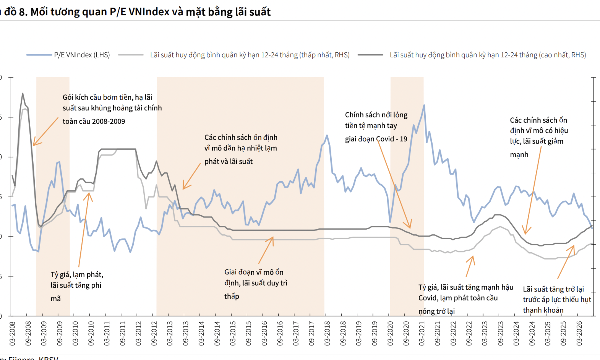
Một công ty chứng khoán hạ dự báo VN-Index về mức 1800 điểm chốt năm 2026
Một công ty chứng khoán dự báo vùng điểm hợp lý của chỉ số VN-Index thời điểm cuối năm ở mức 1.800 điểm, tương đương mức tăng gần 2% so với đóng cửa quý 3.
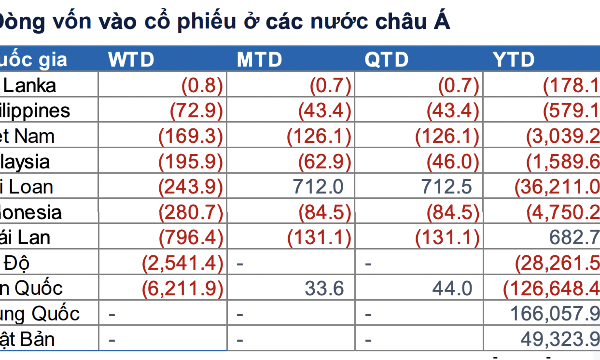
Dòng tiền ETF rút khỏi châu Á, đổ mạnh vào cổ phiếu và trái phiếu Mỹ
Tại châu Á, xu hướng rút vốn của dòng vốn ngoại gia tăng, với hơn 6,2 tỷ USD tại Hàn Quốc và 2,5 tỷ USD tại Ấn Độ. Thái Lan và Indonesia lần lượt đứng sau với giá trị bán ròng 796 triệu USD và 281 triệu USD.
Blog chứng khoán: Dòng tiền chọn lọc
Nhịp điều chỉnh intraday hôm nay cho thấy dòng tiền hành động khá tích cực. Thanh khoản phiên chiều tốt hơn, giá phục hồi rõ nét. Chỉ có điều tổng thể thanh khoản vẫn còn kém.
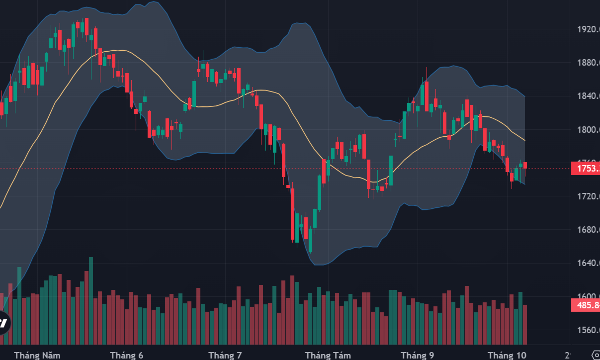
Giằng co phân hóa, dòng tiền vẫn rất thận trọng
Mặc dù thanh khoản sàn HoSE chiều nay tăng mạnh gần 58% so với buổi sáng, nhưng tổng thể hôm nay vẫn là một ngày giao dịch chậm. Giá trị khớp lệnh sàn này giảm 14% so với phiên trước, cổ phiếu phân hóa cân bằng.




Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.




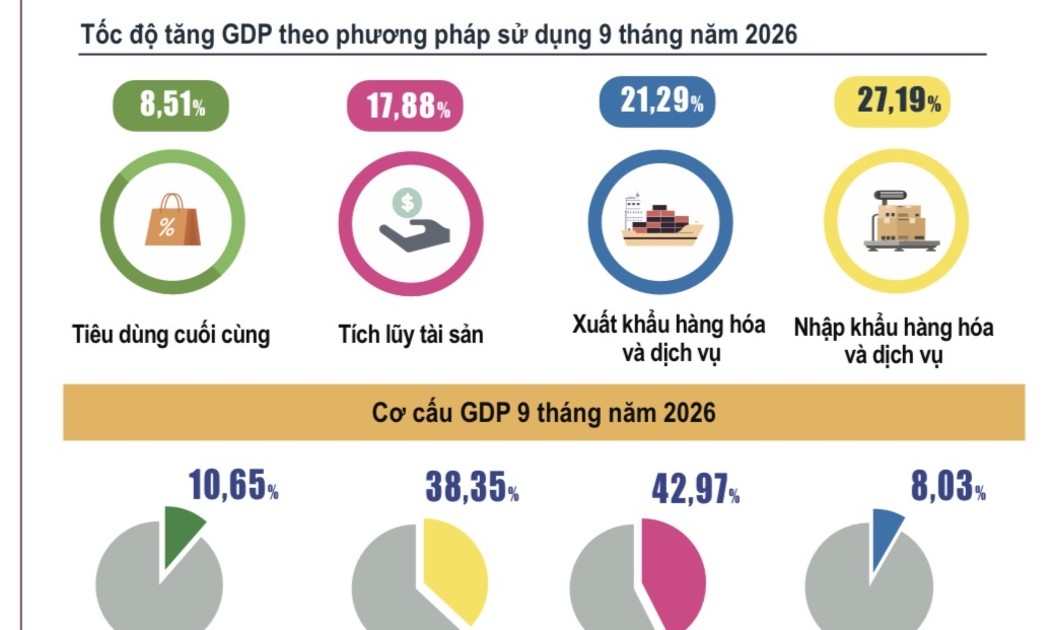
 Cần nguồn lực khác để duy trì chu kỳ tăng trưởng cao
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...