




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tín dụng đen "sống khoẻ" nhờ đứng ngoài luật


Tín dụng đen có đất sống thậm chí sống khoẻ là do luật chưa rõ ràng
“Sở dĩ “tín dụng đen” vẫn tồn tại, thậm chí còn “sống” rất khoẻ là do luật của ta chưa rõ ràng
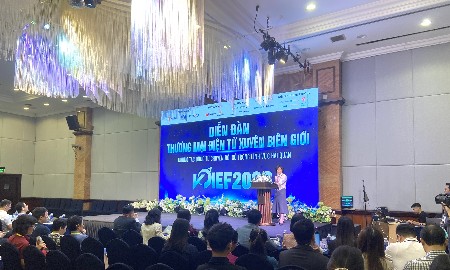
Luật sư Trương Thanh Đức, Trọng tài viên VIAC nhấn mạnh điều đó tại Hội thảo “Giải cứu người nghèo khỏi bẫy “tín dụng đen”” do Trung tâm nghiên cứu truyền thông phát triển (RED) tổ chức chiều ngày 7/9.
Theo ông Đức, cụm từ “tín dụng đen” là từ dùng trong dân, về mặt pháp lý không dễ gì khẳng định như thế nào là “tín dụng đen” vì chưa có quy định hay giải thích cụ thể của pháp luật. Còn trong dân gian, cụm từ “tín dụng đen” được hiểu là hoạt động cho vay bất hợp pháp với mức lãi suất cao “cắt cổ”, vượt mức trần lãi suất quy định của Nhà nước nhiều lần.
Theo Luật sư Trương Thanh Đức, trong quy định của Bộ Luật Dân sự 2005, Luật Doanh nghiệp 2014 thì giao dịch vay và cho vay giữa các cá nhân, pháp nhân với nhau là hợp pháp và không cần phải đăng ký kinh doanh. Thậm chí tiền lãi cho vay còn được miễn thuế giá trị gia tăng (điểm b, khoản 8, Điều 5 Luật Thuế giá trị gia tăng 2008) đã được sửa đổi bổ sung năm 2013)... Như vậy khó có thể khẳng định trường hợp nào là cho vay hợp pháp hoặc bất hợp pháp.
Để khẳng định là “tín dụng đen” người ta chỉ căn cứ vào mức lãi suất cho vay. Luật sư Đức chỉ ra tiếp, theo quy định của Bộ Luật Dân sự 2005 thì “lãi suất do các bên thoả thuận và không vượt quá 150% của lãi suất cơ bản do Ngân hàng Nhà nước công bố đối với loại cho vay tương ứng.
Hiện nay mức lãi suất cơ bản của Ngân hàng Nhà nước công bố và đang áp dụng là 9%/năm (từ năm 2010), như vậy giao dịch nào vượt mức 13,5% là giao dịch bất hợp pháp về lãi suất và bắt đầu có dấu hiệu của “tín dụng đen”, kể cả giao dịch của các tổ chức tín dụng.
Trong thực tế thì từ năm 2011 đến nay nhiều tổ chức tín dụng đang “đứng ngoài” quy định này khi có rất nhiều khoản vay đã vượt mức trần lãi suất, vượt cả ngưỡng được luật cho phép là 13,5% nhưng vẫn không bị xử lý. Do đó khó có thể xử lý các cá nhân ngoài tổ chức tín dụng cho vay lãi suất cao.
Lâu nay hoạt động “tín dụng đen” thường được xử bằng Bộ Luật Hình sự. Tuy nhiên ngay trong Bộ luật Hình sự cũng không có quy định nào về hoạt động cho vay trái phép, mà chỉ có quy định về tội kinh doanh trái phép.
Như vậy hoạt động “tín dụng đen” sẽ được xử theo quy định tại Điều 159 Bộ Luật Hình sự về hành vi “kinh doanh trái phép” khi cấu thành đủ tội danh gồm; “không có giấy phép hoạt động cho vay, hoạt động ngân hàng” mà đã bị “xử phạt hành chính về hành vi cho vay trái phép” hoặc thu lời từ 100 triệu đồng trở lên...
Lật lại Bộ Luật Dân sự 2005, Luật Doanh nghiệp 2014 thì lại không thể xử phạt hình sự hoạt động cho vay của các cá nhân, pháp nhân dù họ không có giấy phép và cả 2 Luật này đều không “khống chế” mức lợi nhuận thu được từ hoạt động cho vay...
Luật sư Nguyễn Thế Truyền – Công ty Luật Hợp danh Thiên Thanh cũng cho rằng, “tín dụng đen” trong hình sự thực chất là tội “cho vay nặng lãi” quy định tại Điều 163 Bộ Luật Hình sự. Một trong những yếu tố cấu thành của tội “cho vay nặng lãi” là “lãi suất cao hơn mức lãi suất cao nhất mà pháp luật quy định từ 10 lần trở lên và có tính chất chuyên bóc lột”...
Thực tế các giao dịch cho vay ngoài không bao giờ ghi "mức lãi suất” mà đó chỉ là giao dịch miệng nên rất khó chứng minh. Ngoài ra, việc chứng minh “có tính chất chuyên bóc lột” là điều khó khăn vì bản thân các giao dịch này thường được thể hiện dưới dạng thoả thuận dân sự như uỷ quyền, đặt cọc, vay tài sản... và đều được tự nguyện thực hiện, không lừa dối, cưỡng ép...
Giảng viên Luật Trần Quang Vũ lại cho rằng, Điều 163 của Bộ Luật hình sự quy định là “mức lãi suất cho vay cao hơn 10 lần mức lãi suất cao nhất mà pháp luật quy định” còn Bộ Luật Dân sự 2005 thì quy định “lãi suất do các bên thoả thuận và không vượt quá 150% của lãi suất cơ bản do Ngân hàng Nhà nước công bố đối với loại cho vay tương ứng”... Với 2 quy định khác nhau như vậy hoạt động cho vay ngoài tổ chức tín dụng sẽ theo Bộ Luật dân sự hay Bộ Luật Hình sự?.
Theo ông Vũ, nên áp dụng mức mà Bộ luật Hình sự đưa ra là “trên 10 lần mức lãi suất cao nhất mà pháp luật quy định” thì phải chịu trách nhiệm hình sự, không nên bó hẹp trong “mức lãi suất không quá 150% của lãi suất cơ bản do Ngân hàng Nhà nước công bố...” như Bộ Luật dân sự.
Nguyên tắc pháp lý cao nhất phải được đặt ra là “tôn trọng sự tự nguyện thoả thuận của bên cho vay và bên vay” – ông Vũ nhấn mạnh.

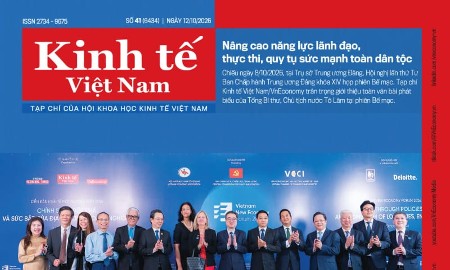
Đón đọc Tạp chí Kinh tế Việt Nam số 41-2026
Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 41-2026 phát hành ngày 12/10/2025 với nhiều chuyên mục hấp dẫn...

Giá vàng miếng SJC tăng 2 tuần liên tiếp
Trong hai tuần liên tiếp (28/9-10/10), giá vàng miếng SJC tăng tổng cộng 2,4 triệu đồng/lượng ở cả hai chiều mua và bán; giá vàng nhẫn “4 số 9” biến động cùng chiều...
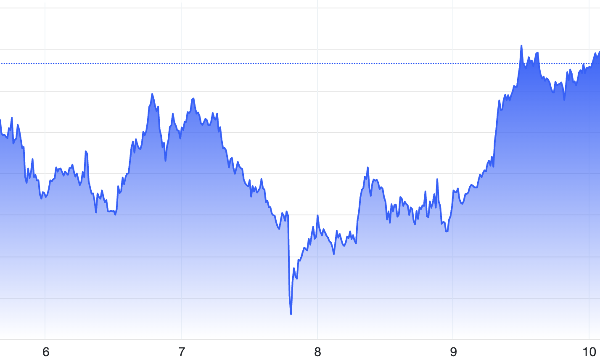
Giá vàng tăng mạnh lên cao nhất 1 tuần, SPDR Gold Trust tiếp tục bán ròng
Giá vàng thế giới tăng trong phiên giao dịch ngày thứ Sáu (9/10), khi nhà đầu tư tiếp tục giảm đặt cược vào một động thái tăng lãi suất của Cục Dự trữ Liên bang Mỹ (Fed) trong tháng 10...
Dự báo CPI cả năm tăng tới 4,8%, tăng cường kiểm soát chi phí đầu vào
Bộ Tài chính đưa ra hai kịch bản lạm phát năm 2026, với CPI bình quân tăng khoảng 4,5% và 4,8%. Trước áp lực giá cả trong những tháng cuối năm, Phó Thủ tướng Nguyễn Văn Thắng yêu cầu tăng cường giám sát thị trường, không để giá hàng hóa, dịch vụ tăng bất hợp lý, nhất là khi chi phí đầu vào đã giảm…

Giá vàng trong nước bật tăng gần 2 triệu đồng/lượng sau 7 phiên giằng co
Trong phiên 9/10, giá mua, bán vàng miếng SJC tăng phổ biến 1,8 triệu đồng/lượng mỗi chiều sau 1 tuần đứng im hoặc giảm trong biên độ hẹp. Đối với vàng nhẫn, giá tăng từ 500 nghìn – 1,8 triệu đồng/lượng, tuỳ thương hiệu..





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.







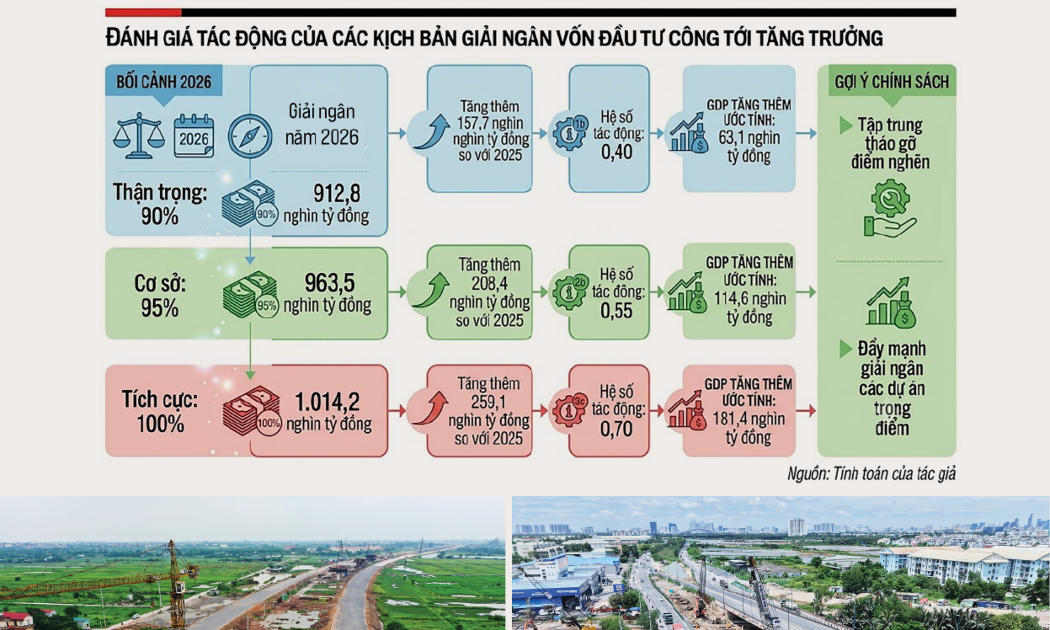
 Kịch bản tăng trưởng 3 tháng cuối năm
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...