


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tổ chức trong nước mạnh tay gom hàng trước Tết


Nhà đầu tư tổ chức trong nước phiên cuối tuần mua ròng 4089.6 tỷ đồng, tính riêng khớp lệnh thì họ mua ròng 3927.2 tỷ đồng.

VN-Index kết thúc tuần 6/2026 tại 1.755,49 điểm, giảm mạnh -73,55 điểm (-4,02%), đi kèm sự gia tăng của thanh khoản, cho thấy áp lực điều chỉnh gia tăng đáng kể và lan rộng sau giai đoạn rung lắc kéo dài quanh vùng đỉnh.
Giá trị giao dịch khớp lệnh bình quân trên HOSE đạt 29.634 tỷ đồng/phiên, tăng +10,78% so với tuần trước và cao hơn +3,07% so với trung bình 5 tuần. Tính trên cả 3 sàn, tổng giá trị giao dịch bình quân phiên đạt 35.747 tỷ đồng, trong đó giá trị giao dịch khớp lệnh đạt 33.021 tỷ đồng, tăng +9,58% so với tuần trước và nhỉnh hơn +3,80% so với trung bình 5 tuần. Diễn biến này cho thấy nhịp điều chỉnh tuần 6 không còn thuần túy kỹ thuật, mà phản ánh sự gia tăng áp lực bán trong bối cảnh tâm lý thị trường suy yếu.
Nhà đầu tư nước ngoài bán ròng 6236.2 tỷ đồng, tính riêng giao dịch khớp lệnh thì họ bán ròng 6480.2 tỷ đồng. Đây là mức bán ròng cao nhất qua khớp lệnh của khối ngoại trong 19 tuần gần đây.
Mua ròng khớp lệnh chính của nước ngoài là nhóm Tài nguyên Cơ bản, Dầu khí. Top mua ròng khớp lệnh của nước ngoài gồm các mã: HPG, MBB, BSR, STB, VNM, PVD, SZC, GMD, BVH, PC1.
Phía bên bán ròng khớp lệnh của nước ngoài là nhóm Bất động sản. Top bán ròng khớp lệnh của nước ngoài gồm các mã: VIC, FPT, VCB, VHM, ACB, PNJ, VPB, SSI, MWG.
Nhà đầu tư cá nhân mua ròng 2596.0 tỷ đồng, trong đó họ mua ròng 2192.8 tỷ đồng qua khớp lệnh. Tính riêng giao dịch khớp lệnh, họ mua ròng 9/18 ngành, chủ yếu là ngành Bất động sản. Top mua ròng của nhà đầu tư cá nhân tập trung gồm: VIC, FPT, VCB, VHM, VIX, ACB, PNJ, VRE, BID, STB.
Phía bán ròng khớp lệnh: họ bán ròng 9/18 ngành chủ yếu là nhóm ngành Tài nguyên Cơ bản, Dầu khí. Top bán ròng có: HPG, MBB, BSR, MWG, VGC, DCM, TCB, SZC, BVH.

Tự doanh bán ròng 449.4 tỷ đồng, tính riêng khớp lệnh họ mua ròng 360.1 tỷ đồng. Tính riêng giao dịch khớp lệnh: Tự doanh mua ròng 7/18 ngành. Nhóm mua ròng mạnh nhất là Công nghệ Thông tin, Bán lẻ. Top mua ròng khớp lệnh của tự doanh trong tuần này gồm FPT, CTG, MWG, FUEVFVND, DCM, FRT, VHM, VGC, DPM, CTD.
Top bán ròng là nhóm Tài nguyên Cơ bản. Top cổ phiếu được bán ròng gồm HPG, MSN, GMD, EIB, PVD, VIC, ACB, KBC, TCB, VNM.
Nhà đầu tư tổ chức trong nước mua ròng 4089.6 tỷ đồng, tính riêng khớp lệnh thì họ mua ròng 3927.2 tỷ đồng. Tính riêng giao dịch khớp lệnh: Tổ chức trong nước bán ròng 7/18 ngành, giá trị lớn nhất là nhóm Tài nguyên Cơ bản Top bán ròng có STB, HPG, MBB, VNM, BAF, SZC, PVD, BSR, GAS, VHC.
Giá trị mua ròng lớn nhất là nhóm Bất động sản. Top mua ròng có VIC, FPT, VCB, ACB, VHM, MWG, VPB, PNJ, VRE, HDB.
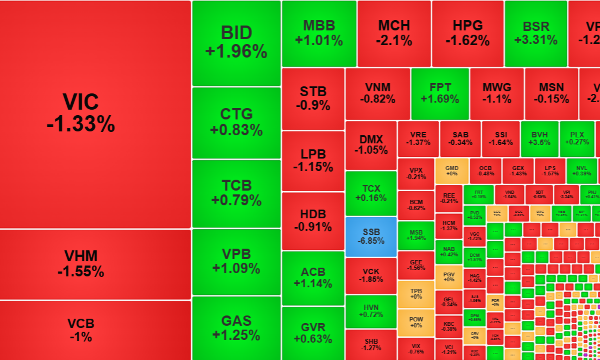
Tỷ trọng phân bổ dòng tiền tăng vào Thép, Bán lẻ, Nuôi trồng nông & hải sản, Kho bãi & cảng biển, Điện trong khi giảm ở Thực phẩm, Dầu khí, Công nghệ thông tin, Xây dựng và về đáy 10 tuần ở Chứng khoán, Thiết bị điện, Hàng không. Với Bất động sản và Ngân hàng, tỷ trọng dòng tiền vẫn duy trì ở vùng đáy.
Dòng tiền suy yếu rõ rệt ở các nhóm trụ truyền thống khi Ngân hàng giảm tỷ trọng xuống 21,96% (từ 24,49% tuần trước), đi kèm giá giảm -0,74%, phản ánh áp lực chốt lời và tâm lý thận trọng gia tăng. Bất động sản tiếp tục là điểm trừ khi tỷ trọng chỉ nhích nhẹ lên 14,91% nhưng giá giảm sâu -4,45%, cho thấy lực cầu vẫn rất yếu.
Ở chiều ngược lại, dòng tiền có xu hướng quay trở lại các nhóm chu kỳ và năng lượng, nổi bật là Sản xuất Dầu khí với tỷ trọng tăng lên 4,74% và gia tăng mạnh +7,49%, cùng Thiết bị & Dịch vụ Dầu khí (+6,09%). Thép cũng ghi nhận cải thiện về dòng tiền (tỷ trọng tăng lên 3,29%) và giá hồi phục +1,65% (phần lớn được hỗ trợ bởi lực mua ròng mạnh của khối ngoại ở HPG), trong khi Xây dựng có tín hiệu bắt đáy nhẹ (+1,04%) dù xu hướng trung hạn vẫn yếu.
Trong tuần 6/2026, tỷ trọng phân bổ dòng tiền theo ngành cho thấy sự dịch chuyển mang tính phòng thủ và xoay trục ngắn hạn, trong bối cảnh thị trường tiếp tục chịu áp lực điều chỉnh.
Trong tuần 6/2026, tỷ trọng phân bổ dòng tiền tiếp tục nghiêng về nhóm vốn hóa lớn, với VN30 chiếm 58,4% tổng giá trị giao dịch (giảm nhẹ so với 59,5% tuần 5), trong khi VNMID tăng lên 33,9% và VNSML lên 6,1%, cho thấy dòng tiền có xu hướng lan sang nhóm vừa và nhỏ.
Về quy mô, giá trị giao dịch bình quân phiên tăng trở lại ở cả ba nhóm: VN30 +8,7% (+1.377 tỷ đồng), VNMID +21,7% (+1.787 tỷ đồng) và VNSML +38,7% (+502 tỷ đồng). Tuy nhiên, diễn biến này đi kèm giá giảm mạnh (VN30 -4,25%, VNMID -3,28%, VNSML -1,41%), cho thấy lực cầu mang tính kỹ thuật chưa đủ để đảo chiều xu hướng.
Tuần 6/2026 ghi nhận sự gia tăng về thanh khoản nhưng đi kèm chỉ số giảm, hàm ý rủi ro ngắn hạn vẫn hiện hữu và thị trường cần thêm yếu tố hỗ trợ rõ ràng để có thể đảo chiều.
Bài liên quan



VN-Index “chìm” sâu dưới 1800 điểm, nguy cơ thủng đáy ngắn hạn
Các cổ phiếu vốn hóa lớn nhất của VN-Index đồng loạt giảm sâu trong phiên sáng nay khiến chỉ số có nguy cơ thủng đáy ngắn hạn cách đây 8 phiên ở mức 1776,85 điểm. Chốt phiên sáng VN-Index giảm 1,24% (-22,4 điểm) đã rơi xuống 1779,25 điểm.
Tỷ giá USD hưởng lợi từ sự cứng rắn của Fed và giá dầu tăng cao
Giá dầu tăng làm gia tăng áp lực lạm phát, dẫn tới khả năng Fed giữ lãi suất cao hơn lâu hơn, có lợi cho tỷ giá USD. Ngoài ra, USD cũng hưởng lợi khi giá dầu tăng vì Mỹ là một nước xuất khẩu ròng năng lượng...
Các quan chức Fed tiếp tục kêu gọi tăng lãi suất
Nhận định của các vị quan chức này, cùng áp lực lạm phát gia tăng và dấu hiệu mạnh lên của nền kinh tế, đang thúc đẩy giới đầu tư tăng mạnh đặt cược vào một động thái tăng lãi suất của Fed trong tháng 10, ngay trước thềm cuộc bầu cử Quốc hội giữa nhiệm kỳ của Mỹ...
PVCFC thông qua các quyết sách quan trọng tại Đại hội Cổ đông bất thường 2026
Ngày 23/9/2026, Tổng Công ty Phân bón Dầu khí Cà Mau (PVCFC, mã chứng khoán: DCM), đơn vị thành viên của PETROVIETNAM, đã tổ chức Đại hội đồng cổ đông bất thường năm 2026 tại trụ sở chính ở Cà Mau.
Ông Trump bán đi hàng chục triệu USD cổ phiếu công nghệ Mỹ chỉ trong một tháng
Tổng giá trị các giao dịch của ông Trump thực hiện trong tháng 7 được cho là vào khoảng 79-270 triệu USD...





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






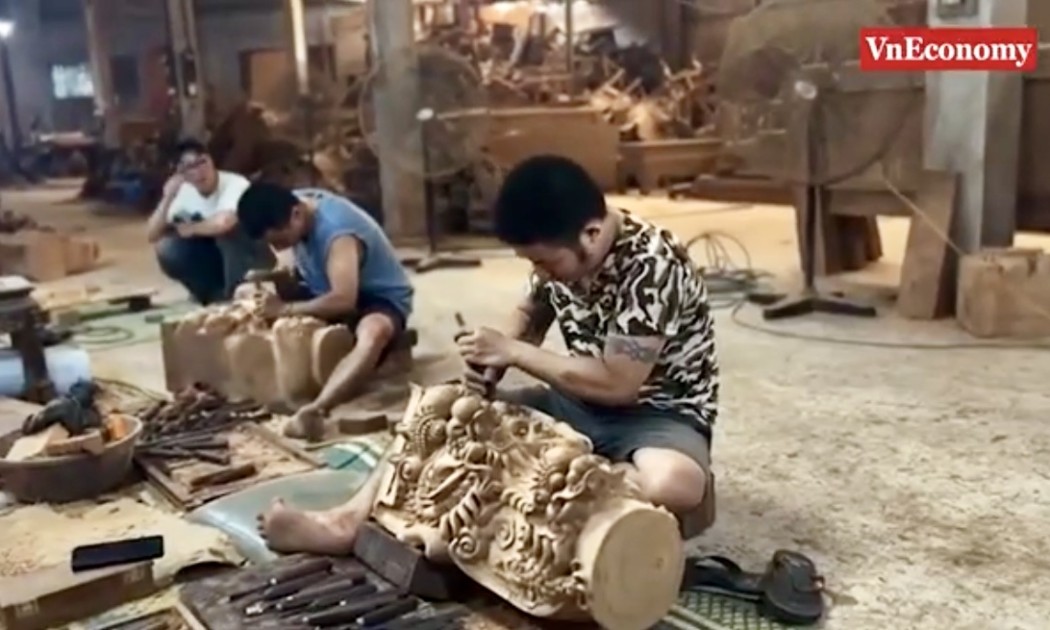
 Đổi thay ở làng gỗ truyền thống
Làng nghề gỗ truyền thống đang ngày càng khẳng định tay nghề trong từng đường đục, nét chạm; tìm hướng đổi mới sản phẩm, ứng dụng công nghệ, mở rộng thị trường và tận dụng phụ phẩm gỗ, từng bước hình thành chuỗi sản xuất và tiêu dùng bền vững.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...