




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vì sao thuế quan không khiến lạm phát ở Mỹ tăng mạnh?


Khi Tổng thống Donald Trump bắt đầu áp thuế quan mạnh tay lên hàng hóa nhập khẩu sau khi nhậm chức nhiệm kỳ thứ hai, nhiều nhà kinh tế đã dự báo lạm phát ở Mỹ sẽ tăng mạnh...
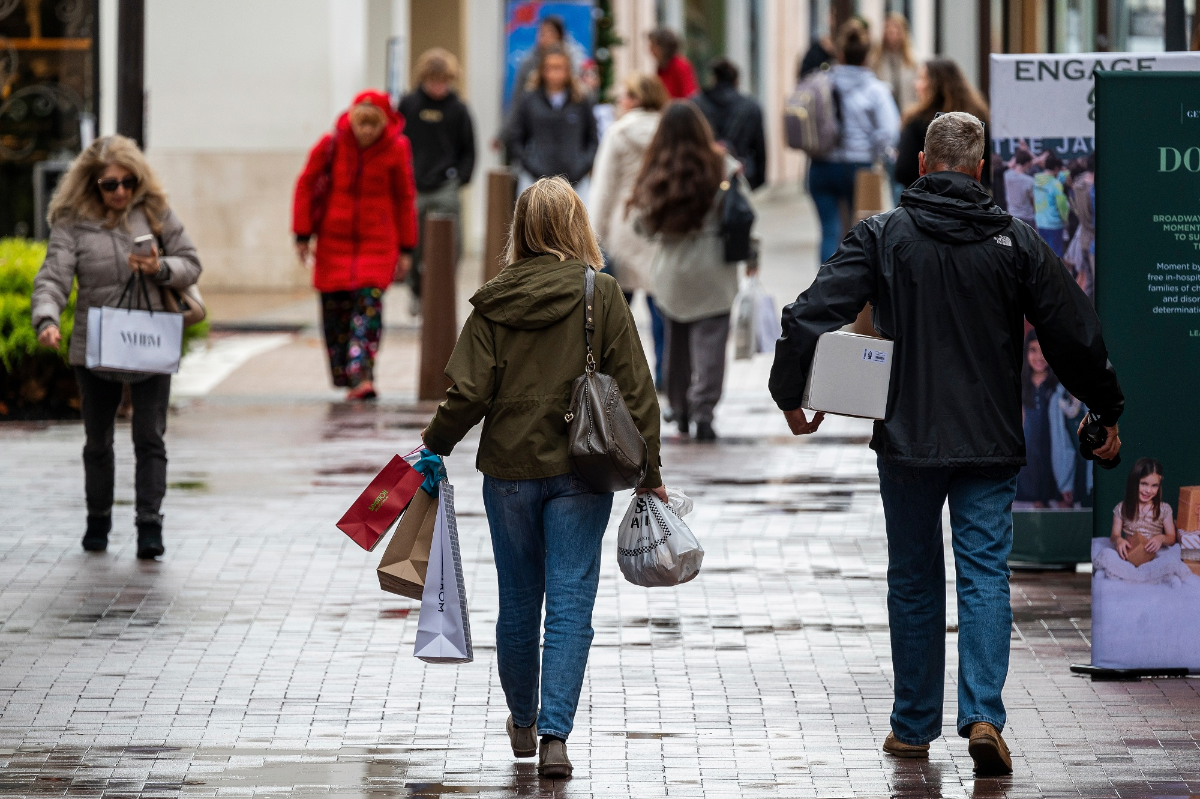
Song trên thực tế, dự báo đó đã không trở thành hiện thực, ít nhất là cho tới thời điểm này.
Nguyên nhân vì sao thuế quan không khiến lạm phát ở Mỹ leo thang đã được làm rõ qua hai nghiên cứu mới đây, một từ Cục Dự trữ Liên bang (Fed) chi nhánh San Francisco và một từ Đại học Northwestern.
Theo tờ báo Wall Street Journal, nghiên cứu của các nhà kinh tế tại Fed San Francisco đã phân tích dữ liệu từ năm 1886 đến 2017 và phát hiện thấy rằng các đợt tăng thuế quan trước đây thường không dẫn đến lạm phát cao hơn.
Ngược lại, nghiên cứu cho thấy thuế quan thường làm chậm lại tốc độ tăng giá. Cụ thể, mức tăng 1 điểm phần trăm trong thuế quan thường đi kèm với mức giảm 0,6 điểm phần trăm trong lạm phát. Như vậy, theo nghiên cứu này, thay vì đẩy giá cả lên cao, thuế quan có thể tạo ra một hiệu ứng ngược lại, làm giảm tốc độ tăng giá.
Một nghiên cứu khác từ Đại học Northwestern, dựa trên dữ liệu từ năm 1840 đến năm 2024, cũng cho thấy rằng lạm phát có tăng sau khi thuế quan tăng, nhưng mức tăng này rất nhỏ. Nguyên nhân chính được cho là do chi phí nhập khẩu tăng lên đã được bù đắp bởi sự giảm sút trong nhu cầu tiêu dùng và kinh doanh, khi hoạt động nhập khẩu và xuất khẩu đều giảm và hoạt động sản xuất bị thu hẹp.
Nói cách khác, một trong những lý do chính khiến thuế quan không gây ra lạm phát mạnh là do tác động tiêu cực của thuế quan đối với nền kinh tế - hai nghiên cứu kết luận.
Việc áp thuế quan dẫn tới sự bất định trong kinh tế, ảnh hưởng đến cả doanh nghiệp và người tiêu dùng. Khi nền kinh tế tăng trưởng chậm lại, nhu cầu về hàng hóa và dịch vụ giảm, từ đó làm giảm áp lực tăng giá. Tác động tiêu cực của thuế quan cũng được thể hiện qua việc tỷ lệ thất nghiệp tăng lên khi thuế quan tăng, cho thấy sự bấp bênh kinh tế làm giảm nhu cầu lao động.
Thực tế ở Mỹ, lạm phát có tăng lên kể từ tháng 4 năm ngoái - thời điểm ông Trump công bố kế hoạch thuế quan đối ứng - và đang ở ngưỡng khoảng 3%, cao hơn nhiều so với mục tiêu 2% của Fed, nhưng mức tăng chậm và nhỏ giọt. Tốc độ tăng trưởng việc làm trong nền kinh tế chậm lại và tốc độ thất nghiệp tăng, song nền kinh tế vẫn giữ nhịp tăng trưởng. Ngoài ra, dự báo của chính quyền ông Trump về một sự phục hưng trong nền sản xuất của Mỹ vẫn chưa trở thành hiện thực.
Một số nhà kinh tế cho rằng tác động của thuế quan lên lạm phát ở Mỹ có thể sẽ lớn hơn trong tương lai khi các công ty dần dần tăng giá. Tuy nhiên, một số khác lại chỉ ra rằng mức thuế thực tế mà các công ty phải trả thấp hơn so với con số công bố, nhờ vào các lỗ hổng và miễn trừ trong chính sách thuế. Một nghiên cứu mới từ các nhà kinh tế tại Harvard và Đại học Chicago cho thấy rằng mức thuế quan bình quân có hiệu lực thực tế chỉ là 14,1% tại thời điểm cuối tháng 9, thấp hơn nhiều so với con số công bố là 27,4%.
Mặc dù các mức thuế quan cao không gây ra lạm phát mạnh, vẫn có những tác động tiêu cực đến nền kinh tế. Từ khi các mức thuế mới này có hiệu lực, tăng trưởng kinh tế Mỹ vẫn duy trì ở mức lành mạnh, nhưng các dấu hiệu suy yếu đã bắt đầu xuất hiện. Tốc độ tuyển dụng đã chậm lại đáng kể từ tháng 4, khiến Fed phải hạ lãi suất 3 lần trong nửa cuối năm 2025. Đồng thời, một chỉ số quan trọng theo dõi hoạt động của lĩnh vực sản xuất đã giảm xuống mức thấp nhất 14 tháng trong tháng 12 vừa qua.
Theo nhà kinh tế Jonathan Ostry của Đại học Toronto, đúng là thuế quan trước đây gây tác động tiêu cực tới nền kinh tế nhưng không dẫn tới lạm phát cao hơn, song không có gì đảm bảo chắc chắn lịch sử sẽ lặp lại. Thời kỳ thuế quan ở Mỹ cao như hiện nay là những năm 1930, khi nước này còn áp dụng chế độ bản vị vàng và trung tâm tài chính Manhattan ở New York ngày nay còn là một vùng đất của các nhà máy.
“Thế giới ngày nay đã khác”, ông Ostry nhấn mạnh.
Bài liên quan
Đọc bài theo từ khoá


Khủng hoảng khí hậu đe dọa kinh tế thế giới: Cảnh báo từ 20 năm trước chưa được lắng nghe
Báo cáo Stern công bố cách đây 20 năm đã chỉ ra rằng chi phí không hành động trước biến đổi khí hậu lớn hơn chi phí ứng phó, đồng thời khẳng định tăng trưởng kinh tế có thể song hành với cắt giảm phát thải. Tuy nhiên, những mô hình kinh tế truyền thống vẫn đang khiến nhiều chính phủ, doanh nghiệp đánh giá thấp rủi ro khí hậu và chậm chuyển đổi…
Bản đồ tỷ lệ thất nghiệp trên thế giới năm 2026, Việt Nam thuộc nhóm thấp nhất
Tỷ lệ thất nghiệp dự báo năm 2026 có sự chênh lệch rõ rệt giữa các nền kinh tế, phản ánh bức tranh thị trường lao động rất khác nhau trên thế giới. Trong đó, Việt Nam thuộc nhóm nền kinh tế có tỷ lệ thất nghiệp thấp nhất...
Reuters: Mỹ đã chi 47 tỷ USD cho cuộc chiến với Iran
Thông tin về gánh nặng chi phí ngày càng tăng của Mỹ trong cuộc chiến ở Vùng Vịnh xuất hiện trong bối cảnh nước này chuẩn bị bước vào cuộc bầu cử giữa nhiệm kỳ...
Thị trường tài chính Indonesia đương đầu sức ép bán tháo vì cảnh báo của MSCI
Thị trường tài chính Indonesia tiếp tục chịu sức ép lớn khi nhà đầu tư đồng loạt bán ra cổ phiếu, trái phiếu chính phủ và đồng rupiah, trong bối cảnh lo ngại công ty cung cấp chỉ số MSCI có thể hạ hạng thị trường chứng khoán nước này...
Rủi ro tín dụng doanh nghiệp Nhật Bản tăng mạnh nhất kể từ 2022
Trong tháng 10, rủi ro tín dụng của doanh nghiệp Nhật Bản tăng mạnh nhất kể từ tháng 9/2022, gia tăng sức ép lên thị trường trái phiếu vốn đang phải hấp thụ lượng phát hành kỷ lục...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...