


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vì sao trái phiếu AT1 bị xóa sổ trong thương vụ UBS-Credit Suisse gây tranh cãi?


Điều khiến các nhà đầu tư bị sốc không phải là việc trái phiếu AT1 của Credit Suisse bị ghi bút toán giảm về 0, mà là họ bị xếp sau các cổ đông của ngân hàng này...
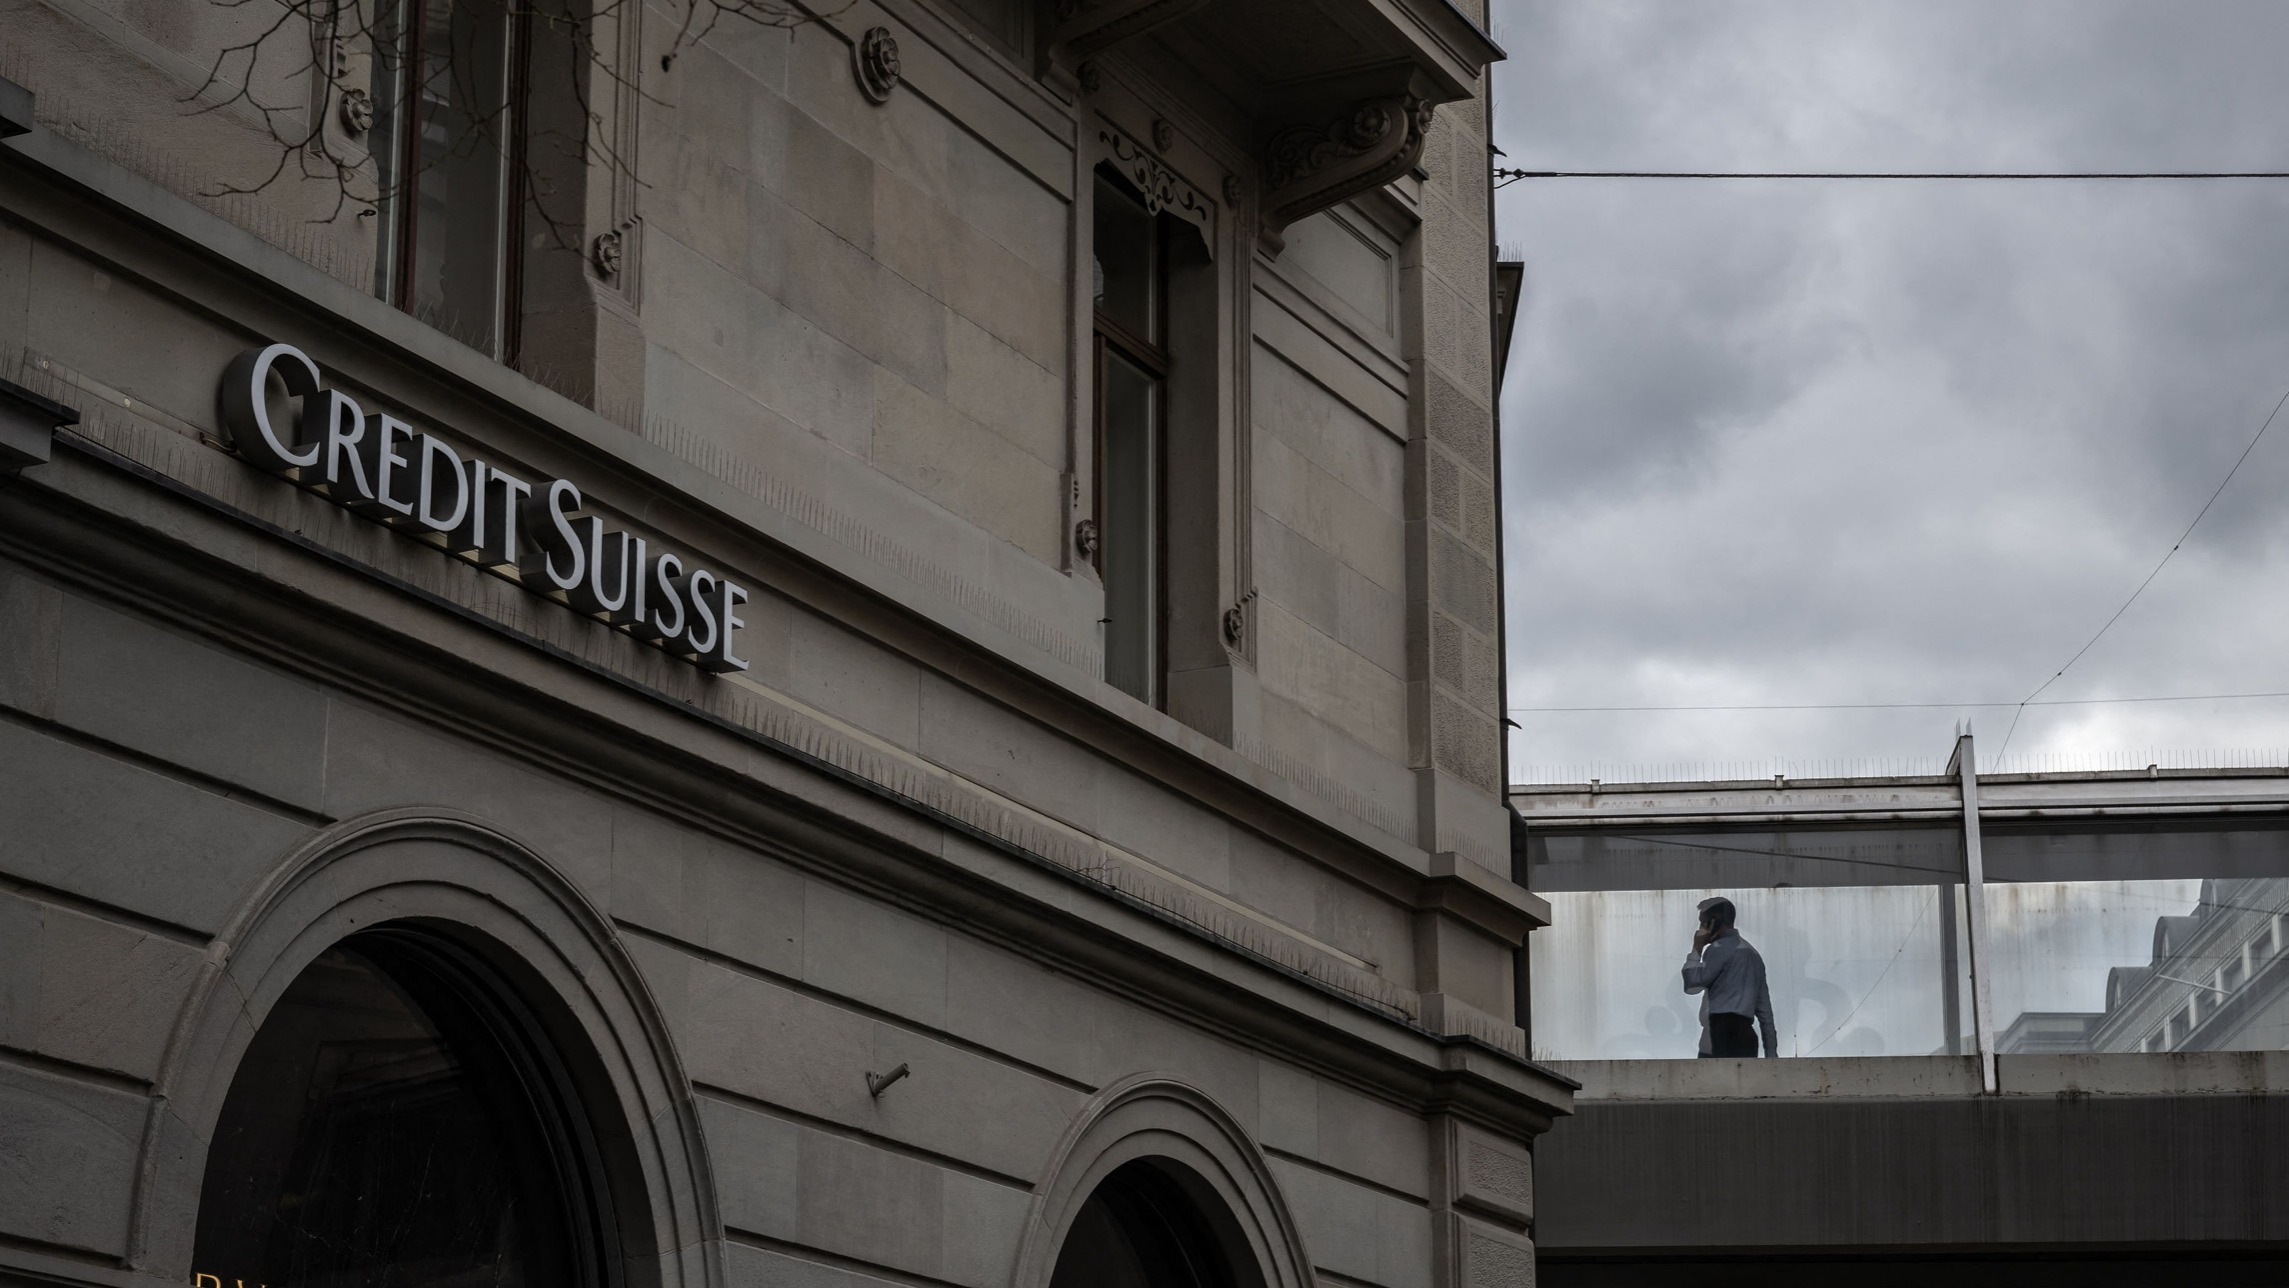
Chủ nhật tuần trước, các nhà đầu tư mua trái phiếu cấp 1 bổ sung (AT1) của Credit Suisse nhận hung tin rằng toàn bộ số trái phiếu mà họ nắm giữ được ghi bút toán giảm về 0 sau khi ngân hàng Thụy Sỹ được đối thủ UBS mua lại trong thương vụ giải cứu khẩn cấp.
Ngày 19/3, Ngân hàng Trung ương Thụy Sỹ (SNB) thông báo UBS sẽ mua lại Credit Suisse với giá 3 tỷ Franc Thụy Sỹ (khoảng 3,25 tỷ USD). Mức giá này thấp hơn khoảng 60% so với giá trị thị trường của Credit Suisse khi đóng cửa phiên giao dịch gần nhất. Các cổ đông của Credit Suisse được đổi 22,48 cổ phiếu ngân hàng này lấy 1 cổ phiếu UBS.
Tuy nhiên, đó chưa phải tin xấu nhất bởi các trái chủ nắm trái phiếu AT1 của Credit Suisse có nguy cơ mất trắng 17 tỷ USD. Các nhà chức trách Thụy Sỹ nói rằng các trái chủ này sẽ không nhận được gì cả. Động thái này mâu thuẫn với hệ thống phân cấp trong phân chia tài sản thông thường khi một ngân hàng phá sản, theo đó các cổ đông xếp cuối hàng trong bất kỳ hình thức chi trả nào.
“Toàn bộ trái phiếu AT1 của Credit Suisse với tổng giá trị khoảng 16 tỷ Franc Thụy Sỹ sẽ được ghi giảm giá trị về 0”, Cơ quan Giám sát Thị trường Tài chính Thụy Sỹ (SFMSA) cho biết trong một thông cáo ngày 19/3.
Ông David Benamou, giám đốc đầu tư của Axiom Alternative Investments - công ty quản lý tài sản của Pháp có liên quan đến trái phiếu AT1, đã mô tả quyết định này là “gây bất ngờ nếu không muốn nói là… gây sốc”.
Theo Financial Times, thị trường trái phiếu AT1 châu Âu hiện có tổng giá trị khoảng 250 tỷ USD. Động thái trên có thể khiến thị trường này rơi vào trạng thái đóng băng.
QUYẾT ĐỊNH "KỲ LẠ" CỦA NHÀ CHỨC TRÁCH THỤY SỸ
Trái phiếu AT1, còn được gọi là “trái phiếu chuyển đổi dự phòng” (CoCo), ra đời sau cuộc khủng hoảng tài chính toàn cầu năm 2008 như một cách để các ngân hàng sụp đổ có thể bù đắp các khoản lỗ và ít khả năng phải nhận các gói cứu trợ từ ngân sách của Chính phủ hơn.
Đây là một công cụ đầu tư rủi ro bởi nếu một ngân hàng gặp rắc rối, trái phiếu AT1 có thể chuyển đổi nhanh chóng thành vốn chủ sở hữu hoặc bị ghi bút toán giảm hoàn toàn. Vì có mức độ rủi ro cao nên trái phiếu AT1 có lợi suất cao hơn hầu hết các loại trái phiếu khác do các nhà băng có cùng mức xếp hạng tín nhiệm phát hành. Điều này khiến trái phiếu AT1 được các nhà đầu tư tổ chức ưa chuộng.
Trên thực tế, điều khiến các nhà đầu tư bị sốc không phải là việc trái phiếu AT1 của Credit Suisse bị ghi bút toán giảm về 0. Điều khiến họ sốc là các cổ đông của ngân hàng này nhận được một phần bù đắp khi ngân hàng sụp đổ, còn trái chủ thì không.
Thông thường, trong xử lý quyền lợi khi một ngân hàng phá sản, các trái chủ được xếp ở hàng cao hơn so với cổ đông. Tuy nhiên, theo các nhà phân tích, vụ việc của Credit Suisse không phải một vụ phá sản truyền thống, do đó không áp dụng các quy tắc thông thường.
“Hệ thống phân cấp xử lý quyền lợi nói trên vẫn được áp dụng ở Liên minh châu Âu (EU). Không thể có chuyện các cổ đông nhận được chi trả trong chi trái chủ AT1 lại không nhận được gì. Quyết định của các nhà chức trách Thụy Sỹ rất kỳ lạ”, ông Benamou nói.
Còn theo ông Michael Hewson, nhà phân tích thị trường trưởng tại CMC Markets, có thể do vụ việc của Credit Suisse không phải là vụ phá sản, nên cả trái chủ AT1 và cổ đông đều phải chịu thiệt hại.
Ngày 20/3, các nhà quản lý ngân hàng EU và Ngân hàng Trung ương Anh (BOE) đã lên tiếng trấn an các nhà đầu tư trái phiếu AT1 nói chung rằng họ luôn được ưu tiên hơn so với các cổ đông trong các cuộc khủng hoảng ngân hàng trong tương lai.
“Các công cụ vốn chủ sở hữu phổ thông (cổ phiếu) là công cụ đầu tiên gánh chịu các khoản lỗ và chỉ sau khi sử dụng hết công cụ này, cấp tiếp theo mới bị ghi bút toán giảm”, các nhà quản lý EU cho biết trong một tuyên bố. “Cách tiếp cận này đã được áp dụng nhất quán trong nhiều trường hợp trước đây”.
Trong một bài phát biểu cùng ngày, bà Christine Lagarde, chủ tịch Ngân hàng Trung ương châu Âu (ECB) nhấn mạnh rằng các ngân hàng tại khu vực đồng tiền chung châu Âu (Eurozone) “chịu tác động rất hạn chế” từ vụ việc của Credit Suisse đặc biệt là liên quan tới trái phiếu AT1.
“Chúng tôi không nói về những thiệt hại ở mức tỷ USD mà chỉ ở mức triệu USD”, bà Lagarde nói.
Trong khi đó, BOE khuyến cáo rằng “các trái chủ nắm giữ AT1 nên chuẩn bị tinh thần rằng có thể bị thiệt hại khi một ngân hàng sụp đổ” do vị trí thông thường của họ trong hệ thống phân cấp trong giải quyết quyền lợi.
TƯƠNG LAI NÀO CHO NHÀ ĐẦU TƯ TRÁI PHIẾU AT1
Động thái bất ngờ của SNB đã làm chao đảo thị trường trái phiếu AT1 châu Âu, khiến các nhà đầu tư giờ đây lo lắng rằng liệu tài sản mà họ đang nắm giữ liệu có bị xóa sổ nếu một ngân hàng khác phá sản hay không.
Ông Joost de Graaf, đồng giám đốc phụ trách tín dụng châu Âu tại công ty quản lý tài sản Hà Lan Van Lanschot Kempen, cho biết quỹ của ông không đầu tư vào trái phiếu AT1 vì ông “lo lắng điều tương tự sẽ xảy ra”, khi mà các nhà chức trách có thể quyết định rằng một nhà băng không thể hoạt động được nữa và khiến trái phiếu của họ trở nên vô giá trị.
“Trong những năm tới, thị trường trái phiếu AT1 có thể rơi vào trạng thái đóng băng, mà ở đó các nhà phát hành rất khó phát hành trái phiếu mới ở mức lợi suất có thể chấp nhận được”, ông de Graaf nói.
Theo ông, hiệu ứng dây chuyền có thể lan sang thị trường trái phiếu nói chung, khiến các nhà đầu tư có cơ sở để yêu cầu lợi suất cao hơn với những trái phiếu được xem là rủi ro hơn.
“Trong tương lai gần, việc huy động vốn qua phát hành trái phiếu sẽ trở nên tốn kém hơn”, ông de Graaf nói thêm.
Trên thực tế, nhiều dấu hiệu cho thấy điều này đang xảy ra. Cổ phiếu của quỹ giao dịch hoán đổi AT1 Capital Bond của Invesco, theo dõi trái phiếu AT1, đã giảm 5,5% trong phiên giao dịch ngày 20/3. Trong khi đó, cổ phiếu của WisdomTree, một quỹ ETF AT1 khác được niêm yết trên sàn giao dịch chứng khoán London giảm tới 7,4%.
“Tuy nhiên, thiệt hại thực sự là một tiền lệ cho việc ghi bút toán giảm đã được thiết lập”, ông Benamou của Axiom Alternative Investments nói. “Trước đó, không một nhà phân tích tài chính nào tin rằng trái phiếu AT1 có thể bị giảm giá trị hoàn toàn về 0, kể cả trong trường hợp Credit Suisse bị giải thể".
Đọc bài theo từ khoá

VN-Index giảm nhẹ, nhà đầu tư thận trọng chờ tín hiệu mới

Chủ tịch Quốc hội Trần Thanh Mẫn dự Phiên họp Ban Chấp hành AIPA
Tổng Bí thư, Chủ tịch nước Tô Lâm đề nghị các tập đoàn Trung Quốc đẩy mạnh đầu tư, phát triển công nghệ tại Việt Nam
Việt Nam đề nghị tăng cường hợp tác với Trung Quốc về AI, bán dẫn và công nghệ cao
Nhà đầu tư khó tìm được một “hầm trú ẩn” thực sự vào thời điểm này
Khi thị trường chứng khoán Mỹ lao dốc trong tháng 11 này, các nhà đầu tư ở Phố Wall đã tìm đến một phương án quen thuộc suốt nhiều thập kỷ qua: mua trái phiếu kho bạc Mỹ và đồng yên Nhật...
Mỹ xuất khẩu LNG nhiều chưa từng thấy, giá khí đốt châu Âu “hạ nhiệt”
Hoạt động xuất khẩu khí tự nhiên hóa lỏng (LNG) của Mỹ đạt mức cao kỷ lục mới nhờ các dự án tăng cường sản lượng...
Kinh tế Đức tăng trưởng trở lại, vì sao vẫn còn nhiều lo ngại?
Dù kinh tế Đức đã tăng trưởng trở lại, các chuyên gia cảnh báo nếu thiếu cải cách, mức sống suy giảm và nợ công gia tăng sẽ đè nặng lên các thế hệ tương lai của quốc gia này……
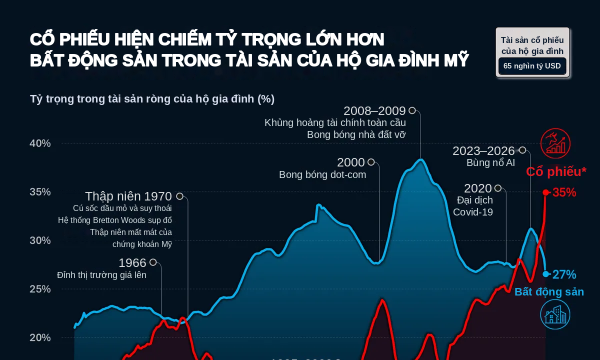
Tỷ trọng cổ phiếu và bất động sản trong tài sản của người Mỹ 75 năm qua
Trong phần lớn 75 năm qua, bất động sản chiếm tỷ trọng lớn hơn cổ phiếu trong tài sản của người Mỹ, nhưng hiện cổ phiếu đã vượt lên dù giá trị bất động sản của các hộ gia đình vẫn tiếp tục tăng…
Nhà đầu tư rót tiền vào các vụ IPO lớn nhất Phố Wall năm nay đang thua lỗ
10 vụ phát hành cổ phiếu lần đầu ra công chúng (IPO) lớn nhất trên Phố Wall năm nay hiện đang có giá cổ phiếu giảm trung bình hơn 20% so với giá IPO...



Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.






 Pù Luông – Nơi bản sắc đánh thức tiềm năng, du lịch xanh định vị điểm đến
Giữa đại ngàn xứ Thanh, Pù Luông hấp dẫn du khách bởi những thung lũng xanh, ruộng bậc thang uốn lượn, bản làng nép mình bên sườn núi và đời sống văn hóa đặc sắc của đồng bào các dân tộc. Không chỉ sở hữu lợi thế về cảnh quan, nơi đây còn có sức hút từ những giá trị văn hóa bản địa được gìn giữ qua nhiều thế hệ. Khai thác tiềm năng gắn với bảo tồn bản sắc, phát triển du lịch xanh và tạo sinh kế cho người dân đang mở ra hướng đi bền vững cho điểm đến này.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

