


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vingroup muốn mua Cảng Hải Phòng và Cảng Sài Gòn


Thủ tướng sẽ đưa ra quyết định đối với đề nghị mua hai cảng của Vingroup

Trước chủ trương xã hội hoá hạ tầng cảng biển của Bộ Giao thông Vận tải, Tập đoàn Vingroup đang lên kế hoạch tham gia với việc mua lại một số cảng biển lớn.
Theo lãnh đạo Bộ Giao thông Vận tải, mới đây Vingroup đã bày tỏ mong muốn được mua lại 80% cổ phần của Cảng Sài Gòn trước khi nhà nước thoái vốn với mức không thấp hơn giá IPO dự kiến diễn ra nửa đầu năm nay.
Doanh nghiệp này cũng kiến nghị tham gia vào quá trình xây dựng phương án cổ phần hóa của cảng Sài Gòn.
Theo quyết định phê duyệt giá trị doanh nghiệp mới, tại thời điểm đầu năm 2014, Cảng Sài Gòn có giá trị xấp xỉ 4.000 tỷ đồng. Riêng giá trị thực tế phần vốn Nhà nước tại doanh nghiệp là hơn 2.160 tỷ đồng.
Cùng với Cảng Sài Gòn, Vingroup cũng muốn sở hữu 80% cổ phần với giá mua không thấp hơn giá đấu bình quân mà các nhà đầu tư đã bỏ ra để trở thành cổ đông của cảng Hải Phòng.
Cảng biển lớn nhất miền Bắc có vốn điều lệ 3.270 tỷ đồng đã chuyển sang hoạt động theo mô hình công ty cổ phần sau khi IPO hồi năm ngoái. Hiện phần vốn Nhà nước tại đây vẫn chiếm gần 95%, do Tổng công ty Hàng hải (Vinalines) nắm giữ.
Theo quyết định của Thủ tướng hồi giữa 2014, đối với doanh nghiệp trong lĩnh quản lý, khai thác vực hạ tầng cảng biển, sân bay thì tỷ lệ cổ phần Nhà nước nắm giữ khi cổ phần hóa không dưới 75%.
Khi phê duyệt quyết định cổ phần hóa Vinalines, tỷ lệ này tại cảng Hải Phòng và Sài Gòn cũng được Bộ Giao thông Vận tải ấn định ở 75%. Nhưng sau một mùa IPO ế ẩm, Chính phủ đã đồng ý giảm tỷ lệ này xuống còn 51% theo đề nghị của Bộ chủ quản và Vinalines.
Chính vì vậy, với đề nghị mua đến 80% cổ phần của hai cảng nói trên của Vingroup, lãnh đạo Bộ Giao thông Vận tải cho hay đều phải báo cáo Thủ tướng quyết định.
Với Cảng Sài Gòn, dù chưa phải cạnh tranh với đối tác tiềm năng nào, song trở ngại với Vingroup tại đây là tiêu chí để được chọn làm nhà đầu tư chiến lược.
Khi phê duyệt tiêu chí lựa chọn đối tác chiến lược, Vinalines đặt ra cho các ứng viên phải là doanh nghiệp có lĩnh vực kinh doanh chính trong ngành vận tải hàng hóa. Nếu không cũng phải là doanh nghiệp về dịch vụ logistics hay quản lý và khai thác cảng biển. Kinh nghiệm tối thiểu tham gia trong những lĩnh vực này phải là 5 năm.
Mới đây, Công ty Cổ phần Đầu tư Việt Nam - Oman (VOI), một thành viên thuộc Quỹ Dự trữ quốc gia Vương quốc Oman cũng đã có đề xuất trở thành nhà đối tác chiến lược của cảng Hải Phòng với việc mua lại khoảng gần 30% vốn điều lệ của cảng này.
Ngoài đối tác VOI, ngân hàng Vietinbank - một chủ nợ của Vinalines - cũng đang muốn chuyển đổi số nợ khoảng 2.000 tỷ thành cổ phần Cảng Hải Phòng do Vinalines nắm giữ. Mong muốn này hiện cũng đã được Ngân hàng Nhà nước đồng ý về mặt chủ trương.

TP.Hồ Chí Minh lấy ý kiến dự thảo nghị quyết phát hành trái phiếu đô thị
TP.Hồ Chí Minh đang xây dựng cơ chế phát hành trái phiếu đô thị, trái phiếu công trình qua Trung tâm Tài chính Quốc tế, hướng tới hình thành chương trình huy động vốn trung và dài hạn cho các dự án hạ tầng trọng điểm...
Sau chuyển sàn, chứng khoán sẽ được phân loại chất lượng để phục vụ "khẩu vị đầu tư"
Sau kế hoạch chuyển toàn bộ cổ phiếu niêm yết về Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HoSE), cơ quan quản lý tiếp tục tính toán phương án tổ chức lại cách vận hành thị trường với nhiều thay đổi như giao dịch xuyên trưa, nới biên độ dao động giá và rút ngắn thời gian thanh toán…
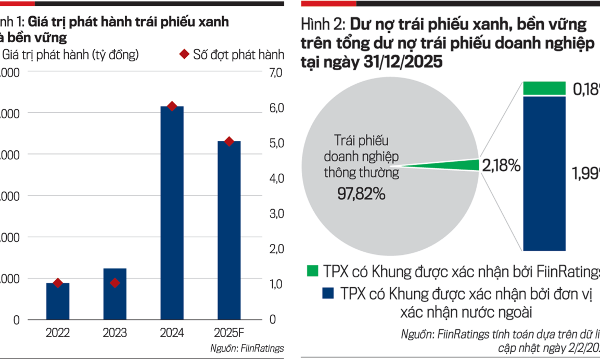
Trái phiếu xanh và bài toán cân đối cơ cấu nguồn vốn xanh
Quy mô thị trường trái phiếu xanh Việt Nam vẫn còn rất nhỏ so với quy mô tín dụng xanh, trong khi nhiều dự án chuyển đổi xanh cần nguồn vốn trung và dài hạn. Kinh nghiệm của Hàn Quốc, Singapore và Nhật Bản cho thấy Nhà nước có thể hỗ trợ những chi phí đang cản trở doanh nghiệp bước vào thị trường vốn xanh.
Nguồn lực cho chu kỳ vốn mới: Từ “đủ vốn” đến “đúng cấu trúc vốn”
Việt Nam đang bước vào một giai đoạn phát triển mới, có yêu cầu về nguồn lực cho tăng trưởng sẽ lớn hơn, dài hạn hơn và đa dạng hơn đáng kể so với trước. Khi mục tiêu tăng trưởng GDP bình quân giai đoạn 2026–2030 được đặt ở mức từ 10%/năm trở lên, cùng với yêu cầu tổng vốn đầu tư toàn xã hội bình quân khoảng 40% GDP, câu hỏi đặt ra không còn đơn thuần là nền kinh tế cần thêm bao nhiêu vốn, mà là nguồn lực đó sẽ được huy động từ đâu, dẫn truyền qua kênh nào và phân bổ như thế nào để tạo ra hiệu quả tăng trưởng cao nhất?
Phát hành trái phiếu Chính phủ bằng USD: Cơ hội để Việt Nam trở lại thị trường vốn quốc tế
Sau hơn một thập kỷ không phát hành trái phiếu Chính phủ trên thị trường vốn quốc tế, việc Việt Nam nghiên cứu khả năng phát hành trái phiếu Chính phủ bằng USD đang thu hút sự quan tâm của thị trường. Nếu phương án này được thông qua và triển khai, đợt phát hành mới không chỉ mở lại một kênh huy động vốn mà còn là cơ hội để Việt Nam tái thiết lập đường cong lợi suất chuẩn, mở rộng cơ sở nhà đầu tư quốc tế và tạo điểm tham chiếu cho các đợt phát hành trái phiếu tiếp theo trên thị trường quốc tế.



Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.





 Cần nguồn lực khác để duy trì chu kỳ tăng trưởng cao
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.







81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...